
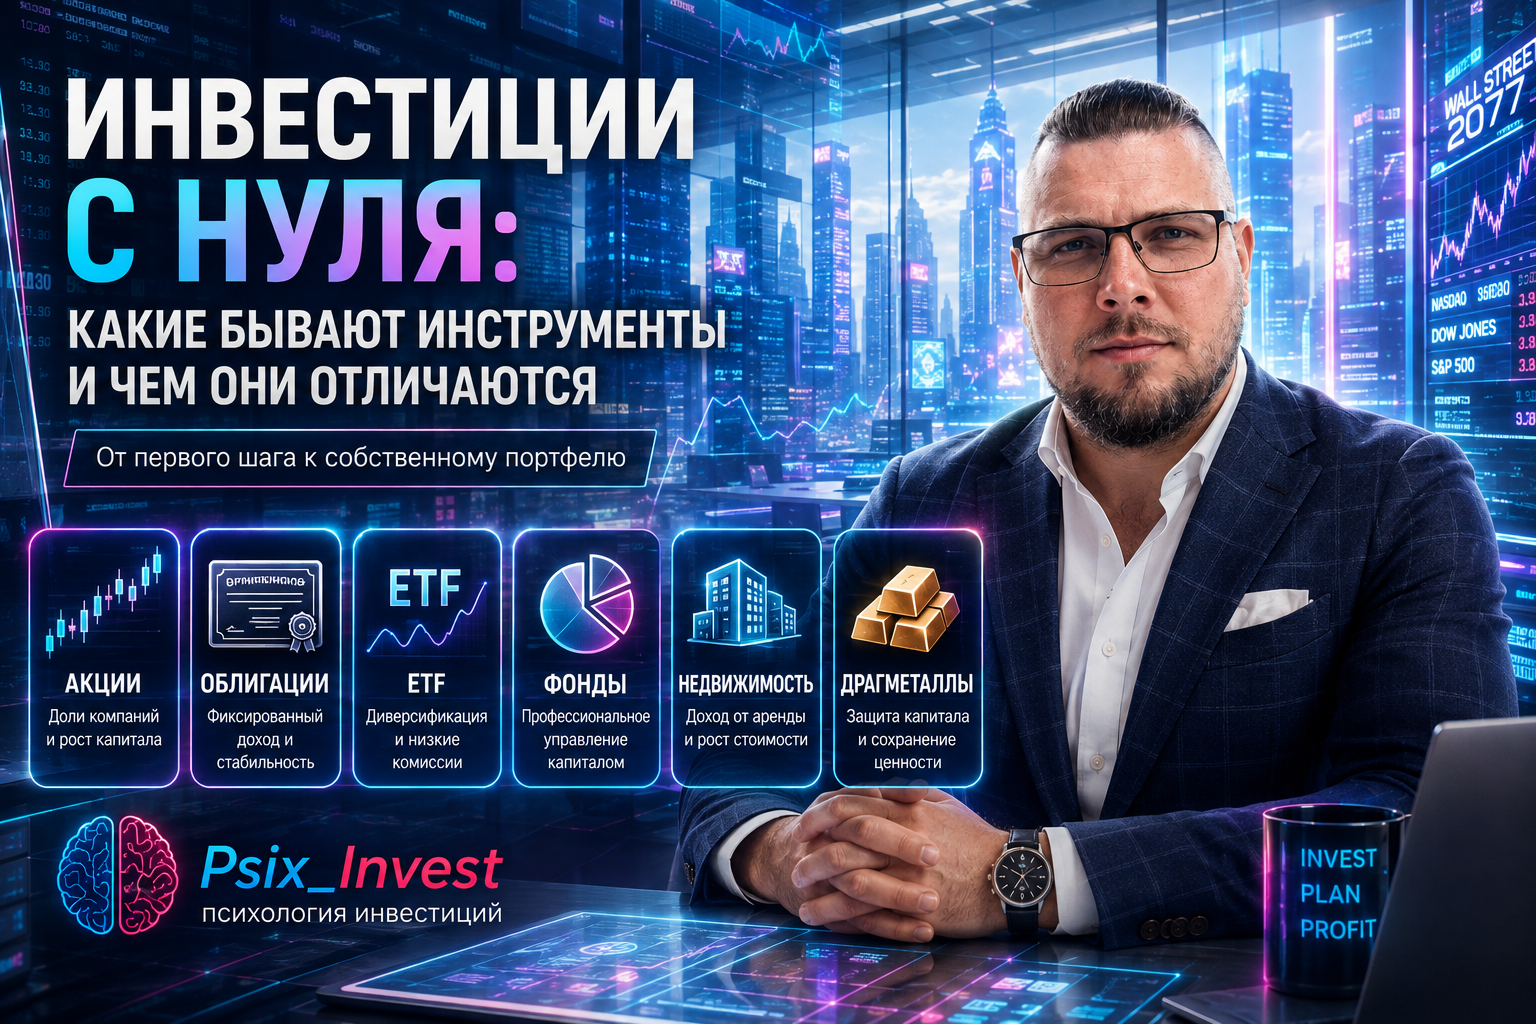
Инвестиции с нуля часто начинаются с одного вопроса: «Что купить первым?» Но новичку полезнее сначала понять не конкретный актив, а всю систему инструментов. Акции, облигации, фонды, вклады и защитные активы решают разные задачи, по-разному ведут себя при падении рынка и требуют разного отношения к риску.
Главная мысль проста:
не существует одного лучшего инвестиционного инструмента — существует инструмент, подходящий под конкретную цель, срок и уровень риска. 📊
💰 С чего вообще начинаются инвестиции
Инвестирование — это размещение свободных денег в активы с расчётом на будущий результат.
Ключевое слово здесь — свободных.
Если деньги могут понадобиться завтра на обязательные расходы, кредит, ремонт или финансовую подушку, это ещё не инвестиционный капитал.
До покупки первого актива желательно понимать три вещи:
1. На какой срок вы вкладываете деньги?
Месяц, год и десять лет — совершенно разные горизонты.
2. Какой риск готовы принять?
Некоторые активы способны заметно падать в цене.
3. Для чего вообще инвестируете?
Сохранить деньги, получать выплаты или увеличивать капитал?
После этого инструменты начинают выглядеть намного понятнее.

🏦 1. Вклады и накопительные счета
Начнём с самого знакомого.
Вы размещаете деньги в банке и получаете процент по условиям продукта.
Это не биржевой инструмент, но для начинающего инвестора он важен как часть общей финансовой системы.
Вклад
Обычно деньги размещаются на определённый срок.
Плюсы:
— понятные условия;
— относительно предсказуемый результат;
— не нужно следить за биржей.
Минусы:
— условия досрочного снятия могут быть невыгодными;
— доходность ограничена условиями банка.
Накопительный счёт
Обычно даёт больше гибкости.
Можно пополнять и снимать деньги, но ставка и условия могут меняться.
📌 Для чего подходит: резерв, краткосрочные цели, часть финансовой подушки.
Главное — не путать сохранение денег и инвестиционный рост.
📄 2. Облигации: вы даёте деньги в долг
Облигация простыми словами — это долговая бумага.
Покупая её, вы предоставляете деньги государству или компании.
Взамен эмитент может выплачивать купоны и вернуть номинал при погашении.
Например, вы покупаете облигацию за условные 1 000 ₽.
Она может приносить регулярный купон, а в конце срока эмитент возвращает номинальную стоимость по условиям выпуска.
Но облигация — не вклад.
Её рыночная цена меняется.
Есть риск самого эмитента.
Есть риск изменения процентных ставок.
Поэтому вопрос:
«Облигации безопасны?»
слишком общий.
Нужно спрашивать:
«Какая именно облигация, кто её выпустил и на какой срок?»
Для чего подходят облигации
Они могут использоваться для более предсказуемой части портфеля, получения купонного дохода и распределения риска.
Но уровень риска у разных выпусков сильно отличается.
📈 3. Акции: вы покупаете часть бизнеса
Акция — это доля в компании.
Если бизнес развивается, увеличивает прибыль и инвесторы оценивают его выше, цена акции может расти.
Иногда компания выплачивает дивиденды.
Но здесь нет гарантированного результата.
Цена может:
📈 расти;
📉 падать;
месяцами находиться почти без движения.
Представим, вы купили акцию за 1 000 ₽.
Через год она стоит 1 300 ₽.
Рост — 30%.
Но возможен и другой сценарий:
цена снизилась до 700 ₽.
Поэтому акции обычно связаны с большей неопределённостью, чем банковский вклад или качественные облигации.
Для чего подходят акции
Для долгосрочного роста капитала, если инвестор понимает риск и способен выдерживать колебания.
⚠️ Покупать акцию только потому, что «она уже сильно выросла», — не стратегия.
🧺 4. Инвестиционные фонды: много активов одной покупкой
Новичку может быть сложно сразу покупать десятки разных бумаг.
Фонд решает эту проблему.
Представьте корзину, внутри которой находится набор активов.
Покупая пай фонда, вы получаете долю этой корзины.
Внутри могут быть:
акции;
облигации;
другие инструменты.
Главное преимущество
Диверсификация.
То есть деньги распределяются сразу между несколькими активами.
Это снижает зависимость от одной компании.
Но фонд не означает автоматическую безопасность.
Фонд акций может сильно снижаться вместе с рынком.
Поэтому перед покупкой нужно посмотреть:
— что входит в состав;
— какая стратегия;
— какие комиссии;
— какой уровень риска.

🛡️ 5. Золото и другие защитные активы
Золото часто называют защитным активом.
Но это не означает, что оно всегда растёт во время любого кризиса.
Цена тоже меняется.
Главная функция подобных инструментов может заключаться в дополнительном распределении риска портфеля.
Важно понимать:
защитный актив не обязан показывать максимальную доходность каждый год.
Его роль может проявляться именно тогда, когда другие части портфеля ведут себя хуже.
Кроме золота инвесторы могут рассматривать и другие инструменты, но новичку важно не собирать всё подряд.
Сначала нужно понять функцию каждого элемента.
🏠 6. Недвижимость
Недвижимость тоже может быть инвестиционным инструментом.
Например, квартиру покупают для сдачи в аренду или рассчитывают на рост её стоимости.
Плюсы:
— понятный физический актив;
— возможный арендный доход.
Минусы:
— требуется большой капитал;
— низкая ликвидность;
— расходы на ремонт, налоги и обслуживание;
— продать объект быстро не всегда просто.
То есть недвижимость может быть хорошим активом для одной цели и неудобным для другой.
📊 Чем инвестиционные инструменты отличаются друг от друга
Упростим сравнение:
| Инструмент | Потенциальный доход | Риск | Доступ к деньгам | Горизонт |
|---|---|---|---|---|
| Накопительный счёт | Низкий/умеренный | Низкий | Высокий | Короткий |
| Вклад | Низкий/умеренный | Низкий | Зависит от условий | Короткий/средний |
| Облигации | Умеренный | От низкого до высокого | Рыночный | Средний |
| Акции | Потенциально высокий | Высокий | Рыночный | Долгий |
| Фонды | Зависит от состава | Зависит от состава | Рыночный | Средний/долгий |
| Золото | Непредсказуемый | Рыночный | Зависит от формы | Средний/долгий |
| Недвижимость | Зависит от объекта | Есть | Низкая ликвидность | Долгий |
Это не рейтинг.
Таблица показывает другое:
каждый инструмент решает свою задачу.
🎯 Как подобрать инструмент под цель
Допустим, у вас есть три финансовые задачи.
Цель №1 — резерв
Деньги могут понадобиться неожиданно.
Здесь важнее:
надёжность и доступность.
Цель №2 — крупная покупка через два года
Срок уже известен.
Здесь высокая волатильность может быть нежелательной.
Цель №3 — капитал на 10–15 лет
Этим деньгам можно дать больше времени.
Появляется возможность использовать более рискованные инструменты.
Вот почему неправильно спрашивать:
«Что лучше — акции или облигации?»
Правильнее:
«Для какой цели?»
⚠️ Риск и доходность всегда связаны
Новичку особенно хочется найти инструмент:
с высокой доходностью;
без падений;
с гарантией;
с быстрым доступом к деньгам.
На практике такие сочетания встречаются редко.
Если обещается значительно более высокая потенциальная доходность, нужно сразу спрашивать:
«Какой риск я принимаю?»
Иногда риск очевиден.
Например, сильные колебания акции.
Иногда скрыт глубже.
Например, риск компании по облигации.
Поэтому нельзя выбирать инструмент только по цифре доходности.
📌 Доходность без понимания риска — неполная информация.
🧠 Почему новичку не нужен сложный портфель
Есть ещё одна крайность.
Человек только начал инвестировать, но хочет сразу купить:
20 акций;
10 облигаций;
несколько фондов;
золото;
валютные инструменты.
Кажется, что чем больше активов, тем профессиональнее портфель.
Но если инвестор не понимает половину инструментов, количество не помогает.
Лучше начать с простой структуры.
Понять каждый актив.
Посмотреть, как он ведёт себя.
Разобраться в риске.
И только потом постепенно усложнять систему.
Простой понятный портфель лучше сложного портфеля, который вы не способны объяснить.
💰 Пример первого портфеля на 100 000 ₽
Это не готовая рекомендация, а пример логики.
Представим, что финансовая подушка уже сформирована.
Есть 100 000 ₽ свободного инвестиционного капитала.
Новичок может сначала определить:
часть капитала → более предсказуемые инструменты;
часть → фонд или диверсифицированная структура;
небольшая часть → отдельные акции для обучения.
Но конкретное распределение зависит от срока и риска.
Главное не проценты.
Главное — понимать:
зачем в портфеле каждый элемент.

🚨 7 ошибок новичка при выборе инструментов
1. Покупать актив, который не понимаете
Если вы не можете объяснить, откуда берётся доход, сначала изучите инструмент.
2. Смотреть только на прошлую доходность
Рост в прошлом не гарантирует продолжения.
3. Инвестировать финансовую подушку
Резерв и долгосрочный капитал лучше разделять.
4. Вкладывать всё в одну компанию
Это повышает концентрацию риска.
5. Покупать из-за чужого совета
Чужой горизонт и риск могут отличаться от ваших.
6. Искать максимальную доходность
Высокая потенциальная прибыль обычно сопровождается повышенным риском.
7. Начинать без цели
Без срока и задачи невозможно понять, подходит ли инструмент.
📝 Чек-лист перед покупкой любого инвестиционного инструмента
Ответьте на семь вопросов:
☑ Что именно я покупаю?
☑ Откуда здесь может появиться доход?
☑ Какой основной риск?
☑ Насколько может меняться цена?
☑ Когда мне понадобятся деньги?
☑ Что произойдёт, если актив упадёт на 20%?
☑ Почему этот инструмент вообще нужен в моём портфеле?
Если на большинство вопросов ответа нет — покупку лучше отложить и сначала разобраться.
🧠 Главное: начинайте не с покупки, а с понимания
Инвестиции с нуля не должны начинаться с поиска «лучшей акции».
Первый шаг — понять систему.
Вклад и накопительный счёт помогают решать краткосрочные задачи.
Облигации могут использоваться для долговой части портфеля и выплат.
Акции дают участие в бизнесе и потенциал долгосрочного роста.
Фонды позволяют получить набор активов одной покупкой.
Защитные активы помогают распределять риски.
Недвижимость решает отдельные долгосрочные задачи.
Но ни один инструмент не универсален.
Поэтому инвестиционный путь выглядит так:
Цель → срок → риск → инструмент → портфель → регулярное пополнение.
А не:
Увидел популярную акцию → купил → потом думаю, зачем.
Чем раньше начинающий инвестор понимает эту разницу, тем меньше случайных решений появляется в портфеле. 💰📈
Инвестиции — это не коллекция активов.
Это система, где каждый инструмент должен выполнять конкретную работу.
❓ Вопросы для самопроверки
— Какие инвестиционные инструменты вы уже понимаете достаточно хорошо?
— Есть ли в вашем портфеле актив, функцию которого сложно объяснить?
— Для чего вы инвестируете: сохранение денег, регулярный доход или долгосрочный рост капитала?
Подписывайтесь на Psix_Invest — в рубрике «Инвестиционные инструменты» мы шаг за шагом разбираем рынок простыми словами. От первого накопленного рубля — до собственного осознанного портфеля. 🧠💰📊
❓ Частые вопросы
Какие бывают основные инвестиционные инструменты?
К базовым можно отнести акции, облигации, инвестиционные фонды, банковские продукты, золото и другие активы. У каждого своя функция и уровень риска.
Что лучше для новичка: акции или облигации?
Это зависит от цели, срока и допустимого риска. Сами по себе акции и облигации нельзя назвать универсально «лучшими».
С какой суммы можно начать инвестировать?
Начать можно с небольшой суммы, если она свободна и не относится к финансовой подушке или обязательным расходам.
Что такое инвестиционный фонд?
Это инструмент, который объединяет набор активов. Покупая пай фонда, инвестор получает долю всей структуры.
Какой инвестиционный инструмент самый безопасный?
Абсолютно безопасных инвестиций не существует. У каждого инструмента свои риски. Важно понимать их до покупки.
Продолжение — в Telegram
Новые статьи о деньгах, психологии, инвестициях и реальном опыте.


