
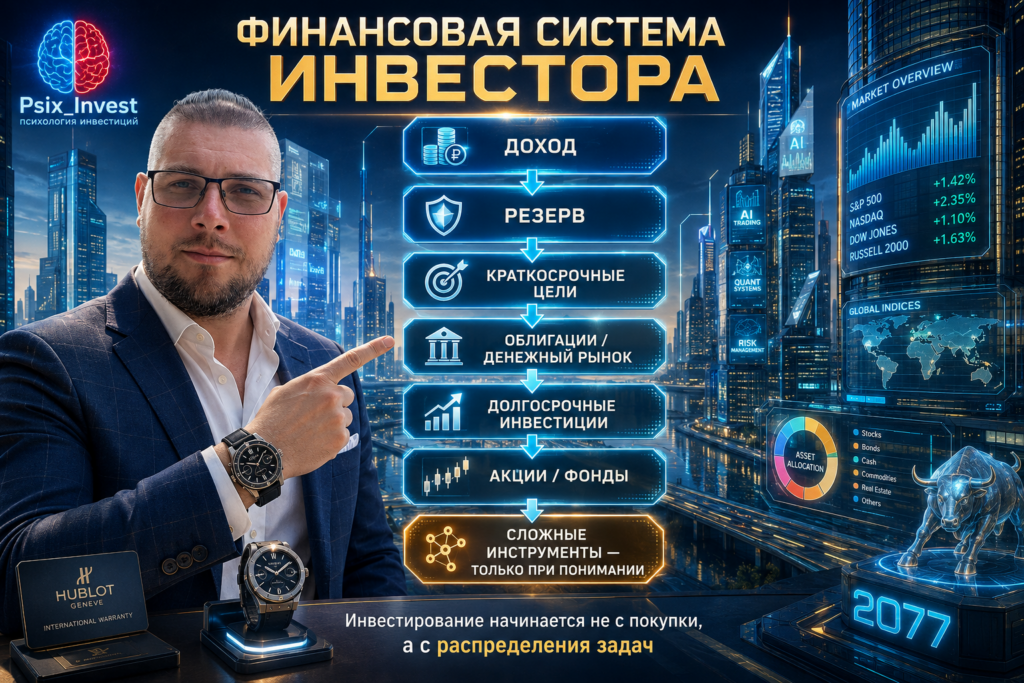
Акции, облигации, фонды, вклады, валюта и денежный рынок решают разные задачи. Ошибка начинается тогда, когда инвестор пытается найти один инструмент «на все случаи жизни». Одни деньги нужно сохранить, другие — защитить от непредвиденных расходов, третьи — инвестировать на годы. Поэтому хороший портфель начинается не с тикера. Он начинается с понимания всей системы инструментов. 💰📊
Новичок обычно рассуждает проще:
«Что сейчас выгоднее купить?»
Акции?
Облигации?
Фонд?
Золото?
Но этот вопрос похож на:
«Какой инструмент лучший — молоток, отвёртка или пила?»
Ответ очевиден.
Зависит от задачи.
Молоток бесполезен, если нужно закрутить винт.
А отвёртка не поможет распилить доску.
С инвестициями происходит то же самое.
🧠 Что значит «понимать систему инвестиционных инструментов»
Это не значит знать все бумаги на бирже.
И не значит уметь анализировать сотни компаний.
Понимать систему — значит знать:
какую задачу решает каждый тип инструмента;
какой риск он несёт;
на какой срок подходит;
откуда появляется доход;
когда его использовать не стоит.
Например:
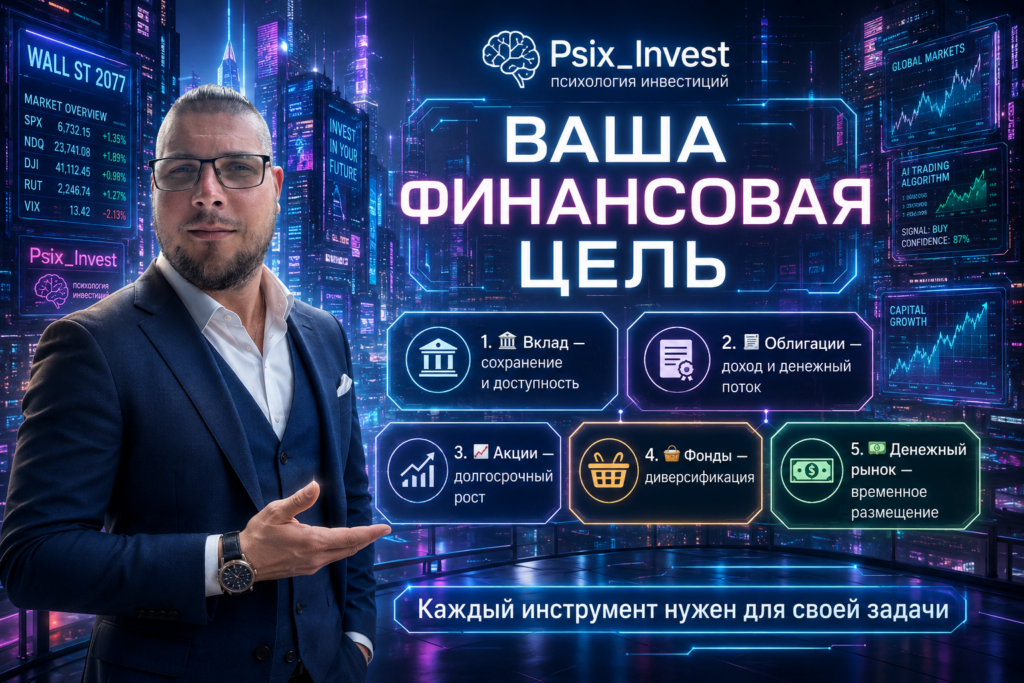
вклад может быть полезен для сохранения денег;
облигации — для более предсказуемого денежного потока;
акции — для долгосрочного участия в росте бизнеса;
фонды — для диверсификации;
денежный рынок — для временного размещения свободных денег.
Это уже система.
📌 Не набор случайных покупок.
🎯 Главная ошибка новичка — начинать с названия актива
Человек накопил:
100 000 ₽.
И спрашивает:
«Что купить?»
Но до этого вопроса нужно задать другие.
Когда понадобятся деньги?
Какой риск допустим?
Нужны ли регулярные выплаты?
Есть ли финансовая подушка?
Какую часть капитала можно инвестировать надолго?
Что произойдёт, если рынок упадёт на 20–30%?
Без этих ответов невозможно правильно выбрать инструмент.
Потому что одна и та же акция может быть нормальной частью одного портфеля и совершенно неподходящей для другого.
💰 Деньги должны быть разделены по задачам
Представим человека с капиталом:
500 000 ₽.
Если он воспринимает всю сумму как:
«деньги для инвестиций»,
возникает риск.
Потому что часть денег может понадобиться раньше.
Например:
100 000 ₽ — резерв;
100 000 ₽ — расходы через год;
300 000 ₽ — капитал на пять и более лет.
Это три разные задачи.
И они не обязаны решаться одним активом.
📌 Деньги с разными сроками должны рассматриваться отдельно.
🛟 Уровень 1. Резерв — защита всей системы
До инвестиций часто нужен первый слой:
финансовая подушка.
Её задача не заработать максимум.
Её задача:
дать доступ к деньгам в сложной ситуации.
Потеря работы.
Лечение.
Ремонт.
Срочный переезд.
Неожиданные семейные расходы.
Если подушки нет, человек может быть вынужден продавать инвестиции в плохой момент.
Допустим:
портфель:
300 000 ₽.
Рынок временно упал:
на 20%.
Стоимость:
240 000 ₽.
И именно сейчас срочно понадобились:
100 000 ₽.
Без резерва придётся продавать активы после падения.
То есть отсутствие подушки превращает временную просадку в реальный финансовый ущерб.
🏦 Уровень 2. Вклады и накопительные счета
Такие инструменты часто воспринимают как:
«слишком скучные».
Но у них есть конкретная задача.
Они подходят, когда деньги:
могут понадобиться скоро;
должны оставаться доступными;
не должны сильно колебаться в цене.
Например, вы собираете деньги на крупную покупку через год.
Покупать на всю сумму акции только ради потенциально высокой доходности может быть неразумно.
Через год рынок может оказаться ниже.
А цель ждать не будет.
📌 Чем ближе дата использования денег, тем важнее предсказуемость.
🧾 Уровень 3. Облигации
Облигации находятся между обычным хранением денег и более рискованными активами.
Упрощённо:
вы даёте деньги государству или компании в долг.
Эмитент может выплачивать купоны и затем вернуть номинал.
Но облигации различаются.
Есть более надёжные.
Есть более рискованные.
Есть бумаги с:
фиксированным купоном;
плавающим купоном;
разными сроками погашения;
разной кредитной устойчивостью эмитента.
Поэтому фраза:
«Я покупаю облигации, значит риска почти нет»
слишком упрощённая.
Нужно понимать:
кому вы дали деньги;
когда их вернут;
каков риск эмитента;
как изменяется цена бумаги;
что произойдёт при продаже раньше погашения.
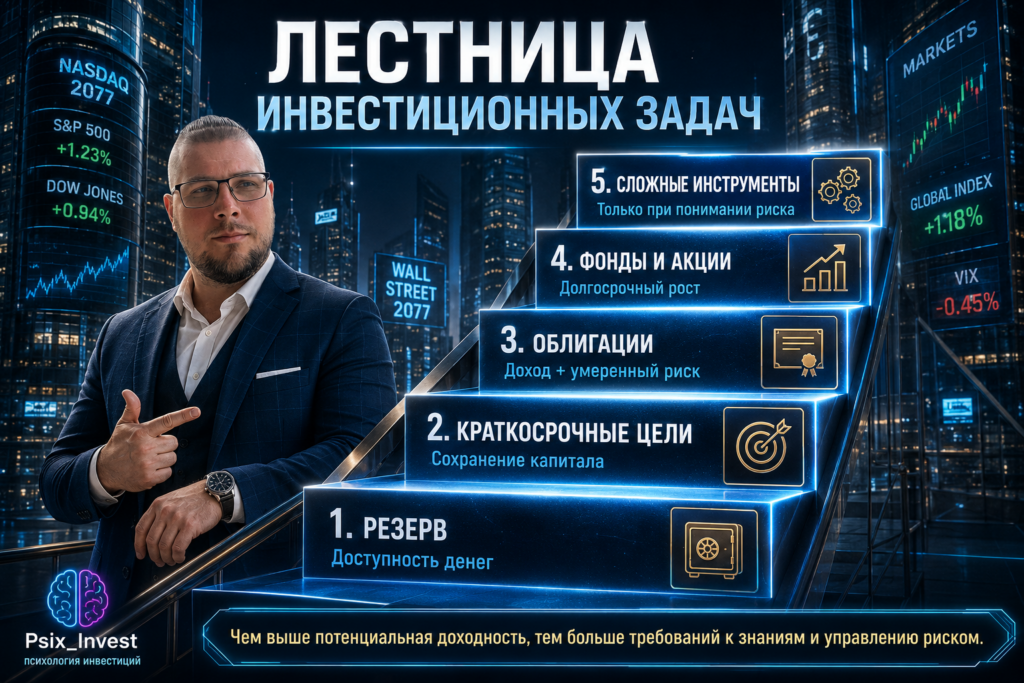
📈 Уровень 4. Акции
Акция — это доля компании.
И её смысл другой.
Вы не просто даёте бизнесу деньги в долг.
Вы становитесь владельцем маленькой части компании.
Если бизнес растёт:
прибыль может увеличиваться;
дивиденды могут расти;
стоимость компании может повышаться.
Но одновременно цена акций может сильно колебаться.
Например:
капитал:
200 000 ₽.
Всё вложено в одну компанию.
Цена падает:
на 35%.
Портфель:
130 000 ₽.
Потеря на бумаге:
70 000 ₽.
Даже если компания позже восстановится, психологически выдержать такую просадку непросто.
Поэтому акции обычно требуют:
длинного горизонта;
диверсификации;
готовности к просадкам;
понимания бизнеса.
🧺 Уровень 5. Фонды
Фонд позволяет купить не один актив, а сразу набор.
Это может быть:
набор акций;
набор облигаций;
денежный рынок;
товарные активы;
другая стратегия.
Для новичка это может упростить диверсификацию.
Вместо попытки самостоятельно выбрать десять компаний человек получает готовую структуру.
Но здесь работает то же правило:
фонд тоже нужно понимать.
Что находится внутри?
На какой индекс или стратегию он ориентирован?
Какие комиссии?
Какой риск?
В какой валюте или на каком рынке работают активы?
Слово «фонд» само по себе не делает инвестицию безопасной.
💵 Уровень 6. Денежный рынок
Иногда у инвестора есть свободные деньги, которые пока некуда вкладывать.
Новичку психологически сложно видеть кэш на счёте.
Возникает мысль:
«Деньги должны работать. Нужно срочно что-нибудь купить».
Но спешка может привести к плохой сделке.
Инструменты денежного рынка позволяют временно разместить капитал без необходимости немедленно выбирать отдельную акцию.
Это важная функция системы.
📌 Свободные деньги не означают, что нужно срочно покупать любой актив.
⚠️ А где фьючерсы, опционы и плечо?
Они тоже являются частью финансовой системы.
Но относятся к другому уровню сложности.
С их помощью можно:
хеджировать риск;
торговать ожиданиями;
управлять более крупной позицией;
строить сложные стратегии.
Но одновременно появляется:
повышенный риск;
ускоренные убытки;
требование к контролю позиции;
необходимость понимания механики инструмента.
Проблема начинается, когда новичок использует сложный инструмент для простой задачи:
«Хочу быстрее увеличить маленький капитал».
Это уже не системный подход.
Это попытка сократить путь увеличением риска.
🧠 Почему человек ищет один идеальный актив
Так проще.
Мозг любит простые решения.
«Куплю одну хорошую акцию».
«Соберу только облигации».
«Вложусь в золото».
«Буду держать только фонд».
Такая стратегия психологически удобна.
Не нужно сравнивать задачи.
Не нужно строить систему.
Но жизнь меняется.
Сегодня вам 30 лет и деньги нужны через 15 лет.
Через три года может появиться:
ипотека;
ребёнок;
новый бизнес;
переезд;
крупная покупка.
Финансовая система должна выдерживать изменение целей.
И именно поэтому набор инструментов важнее одной удачной идеи.
📊 Как один инструмент становится опасным
Представим инвестора.
Капитал:
1 000 000 ₽.
Он полностью вложил деньги в акции.
Портфель падает:
на 30%.
Теперь:
700 000 ₽.
Если горизонт десять лет, ситуация может быть терпимой.
Но через месяц человеку понадобились:
300 000 ₽.
Придётся продавать часть активов после падения.
Проблема была не обязательно в плохих акциях.
Проблема:
весь капитал использовался для одной задачи.
Другой вариант:
200 000 ₽ — резерв;
200 000 ₽ — краткосрочные цели;
600 000 ₽ — долгосрочный инвестиционный портфель.
Теперь падение рынка затрагивает только ту часть денег, которая предназначена для долгого срока.
Это уже система.
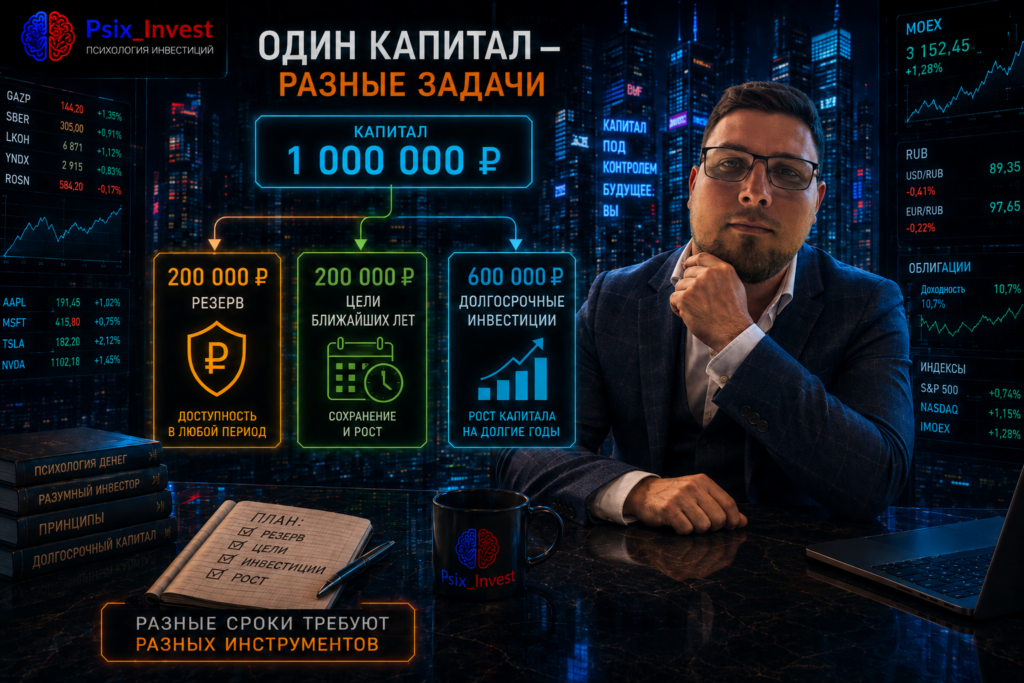
🔄 Почему инструмент должен соответствовать сроку
Есть простое правило:
срок определяет допустимый риск.
Деньги нужны через три месяца?
Главный вопрос:
сохранность и доступность.
Через три года?
Можно рассматривать больше вариантов.
Через 15 лет?
Колебания рынка сегодня становятся менее критичными.
Ошибка возникает, когда длинный инструмент используют для короткой цели.
Например:
человек собирает деньги на первоначальный взнос.
Срок:
один год.
Но вкладывает всю сумму в акции.
Почему?
«Хочу получить больше».
Через год рынок падает.
Цель уже близко.
И возникает конфликт между инвестициями и реальной жизнью.
🎯 Что такое инвестиционный портфель на самом деле
Портфель — это не просто список:
Сбер;
облигации;
фонд;
золото.
Настоящий портфель — это структура.
Каждый элемент должен отвечать на вопрос:
«Зачем он здесь?»
Например:
облигации — для стабильности;
акции — для долгосрочного роста;
денежный рынок — для временного размещения;
резерв — для непредвиденных событий.
Если вы не можете объяснить функцию актива, возможно, он появился в портфеле случайно.
📌 Хороший портфель состоит не из «хороших бумаг».
Он состоит из инструментов, выполняющих конкретные функции.
🧮 Пример системного распределения
Возьмём условный капитал:
500 000 ₽.
Человек:
имеет резерв;
инвестирует на 7–10 лет;
готов к умеренным колебаниям;
хочет часть стабильности и часть роста.
Учебная структура может выглядеть так:
200 000 ₽ — облигационная часть
Стабилизация и денежный поток.
200 000 ₽ — акции или фондовая часть
Долгосрочный рост.
50 000 ₽ — денежный рынок
Резерв внутри инвестиционной системы.
50 000 ₽ — деньги для будущих покупок
Без обязательства немедленно инвестировать.
Это не персональная рекомендация.
Смысл примера другой.
У каждого рубля появляется задача.
⚖️ Почему нельзя оценивать инструменты только по доходности
Представим:
Инструмент А:
условно +12%.
Инструмент Б:
потенциально +25%.
На первый взгляд Б лучше.
Но теперь добавим данные.
Инструмент А может временно снижаться:
на 5–10%.
Инструмент Б:
на 40–50%.
Теперь выбор уже не очевиден.
Добавим срок.
Деньги нужны через год.
И сравнение меняется ещё сильнее.
📌 Цифра доходности без срока и риска почти ничего не говорит.
Поэтому инвестор должен оценивать сразу три параметра:
доходность;
риск;
срок.
🚨 8 ошибок инвестора, который не понимает систему
1. Покупает актив только по доходности
Не понимая его задачи.
2. Вкладывает резерв в рынок
И вынужден продавать при непредвиденных расходах.
3. Использует акции для краткосрочных целей
Хотя цена может упасть в нужный момент.
4. Считает все облигации одинаково безопасными
Не оценивая эмитента.
5. Покупает фонд, не зная состава
Потому что считает любой фонд диверсифицированным.
6. Использует плечо ради ускорения результата
Не имея системы ограничения риска.
7. Покупает много инструментов без логики
Количество бумаг не равно диверсификации.
8. Не знает функцию каждого актива
В портфеле появляются случайные покупки.
📝 Практическое задание: проведите аудит своей системы
Запишите все деньги и инвестиции.
Теперь напротив каждого элемента укажите:
Задача
Для чего он нужен?
Срок
Когда понадобятся деньги?
Риск
Какую просадку допускаете?
Доход
Откуда он должен появиться?
Условие выхода
Когда инструмент перестанет подходить?
Например:
Накопительный счёт
Задача: резерв
Срок: постоянно
Риск: минимальный
Доход: процент
Причина выхода: изменение задачи
Акции
Задача: рост капитала
Срок: 7+ лет
Риск: высокая волатильность
Доход: рост бизнеса + возможные дивиденды
Причина выхода: изменение инвестиционной идеи
После такой таблицы портфель начинает выглядеть совсем иначе.
🛠️ Как построить систему инструментов с нуля
Шаг 1. Разделите деньги по срокам
Что понадобится скоро?
Что можно оставить на несколько лет?
Шаг 2. Создайте резерв
Инвестиционный портфель не должен выполнять роль аварийной кассы.
Шаг 3. Определите риск
Какую просадку реально выдержите?
Шаг 4. Изучите базовые типы инструментов
Не отдельные тикеры.
Сначала сам механизм.
Шаг 5. Назначьте каждому инструменту функцию
Сохранение.
Доход.
Рост.
Диверсификация.
Ликвидность.
Шаг 6. Не усложняйте систему раньше времени
Пять понятных инструментов лучше пятнадцати непонятных.
Шаг 7. Пересматривайте структуру
Когда меняются:
доход;
семья;
цели;
сроки;
отношение к риску.
Система тоже должна изменяться.
✅ Чек-лист: понимаете ли вы свою систему?
Проверьте:
☑ У меня есть финансовый резерв.
☑ Я разделяю деньги по срокам.
☑ Понимаю разницу между акцией и облигацией.
☑ Знаю, какую функцию выполняет каждый актив.
☑ Не выбираю инструмент только по доходности.
☑ Понимаю основные риски фонда перед покупкой.
☑ Не использую сложные инструменты без понимания механики.
☑ Не инвестирую краткосрочные деньги в слишком волатильные активы.
☑ Понимаю, зачем в портфеле находится свободный кэш.
☑ Могу объяснить структуру портфеля простыми словами.
Если половину пунктов сложно подтвердить, проблема может быть не в отдельных бумагах.
Возможно, пока нет самой системы.
🧠 Мини-тест: инвестор вы или собиратель активов?
Ответьте «да» или «нет».
1. Я знаю срок каждой финансовой цели.
2. Для каждой цели использую подходящие инструменты.
3. Понимаю, откуда возникает доход в моих активах.
4. Знаю, какие риски несёт каждая часть портфеля.
5. Не покупаю инструмент только потому, что он вырос.
6. Могу объяснить, почему держу каждый актив.
7. У меня нет необходимости продавать долгосрочные инвестиции ради обычных расходов.
8. Я понимаю, какие инструменты мне пока не нужны.
Если большинство ответов:
«Да»,
вы уже смотрите на инвестиции как на систему.
Если:
«Нет»,
лучшее следующее действие — не новая покупка.
А разбор структуры.
🎯 Главное: инвестор строит систему, а не коллекцию тикеров
Настоящее понимание инвестиций начинается тогда, когда вопрос:
«Что купить?»
перестаёт быть главным.
Вместо него появляются другие:
Для какой цели?
На какой срок?
С каким риском?
Какую функцию выполняет инструмент?
Что будет, если рынок упадёт?
Когда мне понадобятся деньги?
Именно так случайные покупки превращаются в портфель. 🧠📈
Облигации не конкурируют с акциями.
Акции не конкурируют с финансовой подушкой.
Вклад не обязан победить рынок.
Денежный рынок не обязан дать максимальную доходность.
У каждого инструмента своя работа.
И задача инвестора — не выбрать одного победителя.
А правильно распределить задачи между инструментами.
Потому что финансовая устойчивость появляется не тогда, когда вы нашли идеальную бумагу.
Она появляется тогда, когда одна ошибка, один кризис или одна неожиданная трата не способны разрушить всю структуру.
💡 Сильный инвестор знает не только, что он покупает.
Он знает, зачем это находится в его системе.
❓ Вопросы для размышления
— Можете ли вы объяснить функцию каждого актива в своём портфеле?
— Есть ли у вас деньги с разными сроками, но вложенные одинаково?
— Какой инструмент в вашей системе отвечает за сохранность, а какой — за рост?
Подписывайтесь на Psix_Invest — здесь мы разбираем инвестиции как систему: от финансовой подушки и первых 10 000 ₽ до полноценного управления капиталом. 💰🧠
Потому что хороший портфель начинается не с количества активов.
Он начинается с понимания их роли.
❓ Частые вопросы
Какие инвестиционные инструменты должен знать новичок?
Минимально стоит понимать принцип работы вкладов, накопительных счетов, облигаций, акций, фондов и инструментов денежного рынка.
Нужно ли инвестору использовать все инструменты?
Нет. Нужно понимать их назначение. Использовать стоит только те, которые соответствуют целям, сроку и риску.
Почему нельзя держать весь капитал в одном инструменте?
Потому что разные финансовые задачи требуют разной ликвидности, риска и горизонта.
Что важнее: инструмент или финансовая цель?
Сначала определяется цель. Затем под неё выбирается подходящий инструмент.
Нужно ли новичку изучать фьючерсы и опционы?
Полезно понимать, что такие инструменты существуют и для чего применяются. Использовать их без понимания механики и риска не обязательно.
Продолжение — в Telegram
Новые статьи о деньгах, психологии, инвестициях и реальном опыте.


