
Первые 10 000 рублей в инвестициях нужны не для того, чтобы быстро разбогатеть. Их главная задача — научить вас обращаться с капиталом: выбирать инструменты, оценивать риск, переживать колебания рынка и регулярно пополнять портфель. Поэтому вопрос «куда вложить первые 10 000 рублей» начинается не с поиска самой доходной акции. Начинается он с цели. 💰📈
Новичку хочется другого ответа.
Назовите тикер.
Скажите, что купить.
Покажите актив, который вырастет.
Но именно такой подход часто создаёт первую серьёзную ошибку.
Потому что человек начинает инвестирование не с системы.
А с попытки угадать.
Разберём другой путь.
💰 Что на самом деле означают первые 10 000 рублей
Для опытного инвестора 10 000 ₽ могут быть обычным пополнением.
Для новичка это первый настоящий капитал.
До этого деньги обычно имели понятное назначение:
еда;
одежда;
аренда;
техника;
отпуск;
развлечения.
Теперь появляется новая категория:
деньги, которые должны работать.
Это важный психологический переход.
Вы впервые покупаете не вещь.
Вы покупаете финансовый актив.
То есть инструмент, который потенциально способен сохранять или увеличивать капитал.
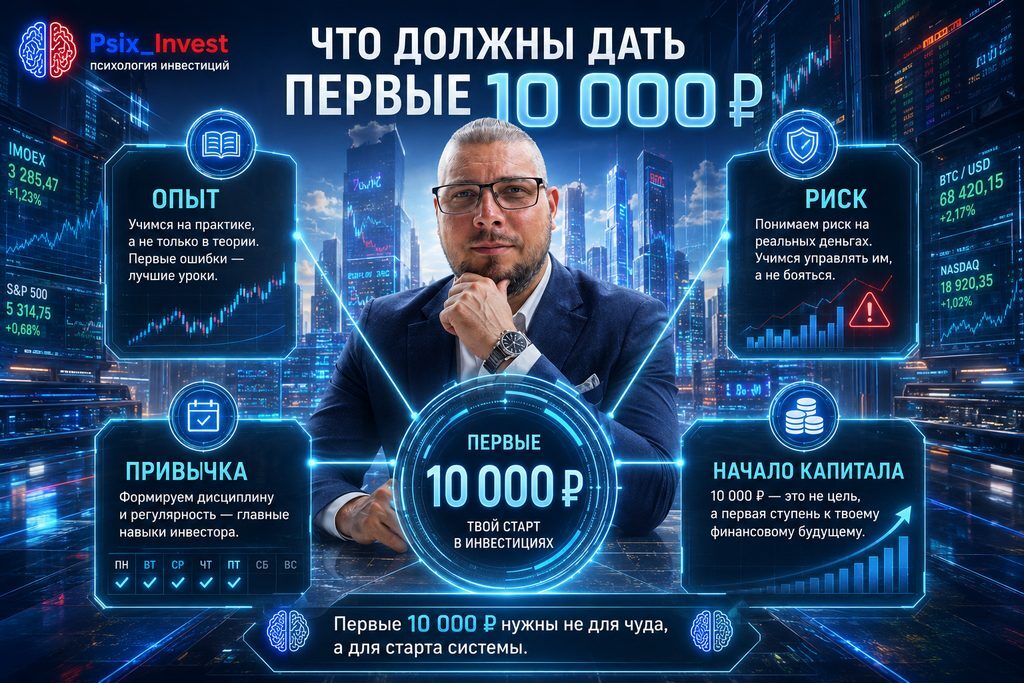
И здесь задача первых денег — не показать невероятную доходность.
Задача — построить правильный процесс.
🧠 Почему новичок сразу ищет максимальную доходность
Представьте:
вы накопили:
10 000 ₽.
Открыли брокерский счёт.
И начинаете смотреть:
акции;
облигации;
фонды;
валюту;
фьючерсы;
IPO;
криптовалюты.
Везде разные цифры.
И появляется естественный вопрос:
«Где я заработаю больше всего?»
Но здесь мозг делает ошибку.
Он сравнивает только возможную прибыль.
А нужно сравнивать ещё и:
риск потери.
Допустим, один инструмент потенциально может дать:
+10%.
Другой:
+50%.
Второй кажется интереснее.
Но если ради потенциальных +50% нужно принять возможность потерять половину капитала, сравнение уже выглядит иначе.
📌 Доходность нельзя оценивать отдельно от риска.
Это одно из первых правил, которое стоит усвоить на первых 10 000 ₽.
🎯 Сначала ответьте: зачем вы инвестируете эти деньги
До выбора актива нужно определить цель.
Спросите:
Когда мне понадобятся эти 10 000 ₽?
Через три месяца?
Через год?
Через пять лет?
Через десять?
От срока зависит выбор инструмента.
Если деньги могут понадобиться через несколько месяцев, покупать волатильные активы опасно.
Волатильность — это сильные колебания цены вверх и вниз.
Сегодня ваши 10 000 ₽ могут превратиться в:
10 500 ₽.
А через неделю:
в 8 500 ₽.
Если деньги нужны именно в этот момент, придётся либо фиксировать убыток, либо менять планы.
Поэтому первый вопрос инвестора:
не «что купить?»
А:
«Когда мне понадобятся эти деньги?»
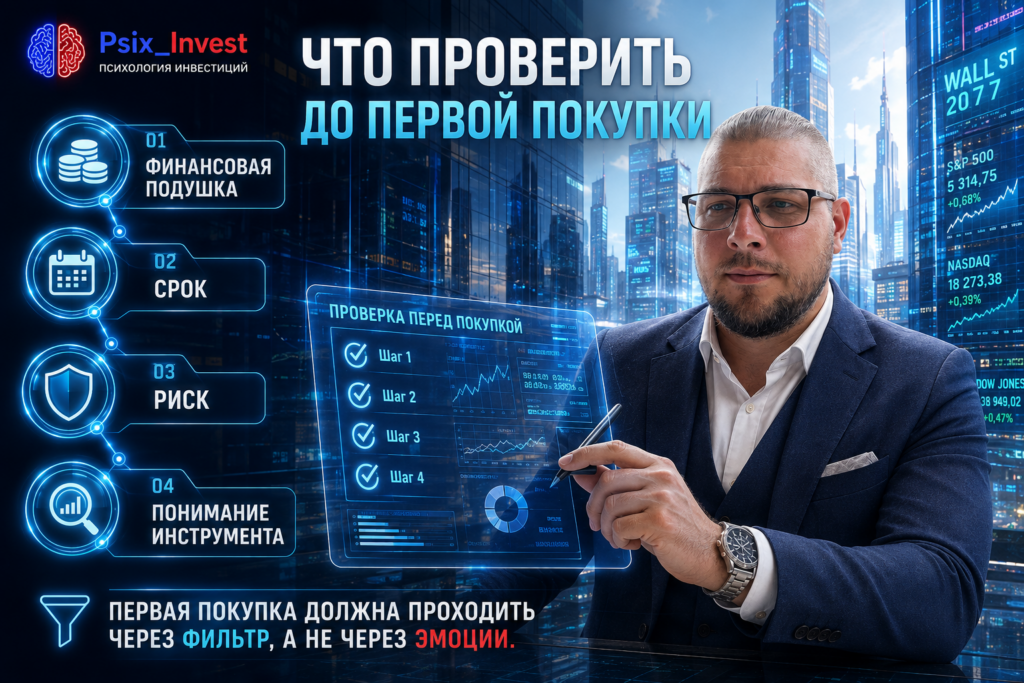
🛟 А есть ли у вас финансовая подушка?
Это ещё один вопрос, который должен появиться до покупки акций.
Представьте:
у вас есть последние:
10 000 ₽.
И вы инвестируете их полностью.
Через неделю ломается холодильник.
Или автомобиль.
Или появляются срочные расходы.
Что придётся делать?
Продавать инвестиции.
Причём рынок совершенно не обязан находиться в этот момент в плюсе.
Поэтому если эти 10 000 ₽ — ваши последние свободные деньги, возможно, первым «инвестиционным» решением должна стать не покупка ценных бумаг.
А создание резерва.
Это не потерянное время.
Финансовая подушка защищает инвестиционный портфель от вынужденных продаж.
📊 Какие инструменты доступны с первыми 10 000 ₽
Теперь переходим непосредственно к выбору.
Не существует одного инструмента, подходящего всем.
Но новичку важно понимать основные варианты.
🏦 Вариант 1. Вклад или накопительный счёт
Формально это не биржевые инвестиции.
Но иногда это лучший выбор.
Особенно если:
деньги понадобятся скоро;
резерв ещё не создан;
человек пока не готов видеть падение стоимости капитала.
Преимущество простое:
понятность.
Вы заранее понимаете условия размещения денег.
Этот вариант подходит не для максимального роста капитала.
Он подходит для задач, где важнее сохранность и доступность денег.
🧾 Вариант 2. Облигации
Облигацию можно представить как расписку.
Вы даёте деньги государству или компании.
Взамен эмитент обязуется вернуть номинал по установленным условиям и может выплачивать купоны.
Эмитент — организация, которая выпустила ценную бумагу.
Например, вы направили часть первых 10 000 ₽ в облигацию.
Теперь ваша задача — понять:
кто занял деньги;
когда их должен вернуть;
какой купон выплачивает;
каков кредитный риск;
по какой цене вы покупаете бумагу.
Облигации часто воспринимаются спокойнее акций.
Но важно понимать:
облигация тоже не означает отсутствие риска.
Компании отличаются по финансовой устойчивости.
Чем выше обещанная доходность, тем внимательнее нужно смотреть на причины такой доходности.
📈 Вариант 3. Акции
Покупая акцию, вы приобретаете небольшую долю бизнеса.
Компания развивается хорошо — стоимость доли может расти.
Бизнес ухудшается — цена способна падать.
Допустим:
из 10 000 ₽ вы вложили всё в одну компанию.
Она падает:
на 30%.
Ваш капитал становится:
7 000 ₽.
Потеря на бумаге:
3 000 ₽.
И вот здесь начинается настоящее знакомство с психологией инвестирования.
До покупки легко сказать:
«Я спокойно отношусь к падениям».
После появления −30% отношение может измениться.
Поэтому первая инвестиция должна учитывать не только математический риск.
Но и вашу психологическую способность его выдерживать.
🧺 Вариант 4. Биржевые фонды
Фонд можно представить как готовую корзину активов.
Вместо покупки одной отдельной бумаги инвестор получает долю набора инструментов согласно структуре конкретного фонда.
Это может помочь решить одну проблему маленького капитала:
ограниченную диверсификацию.
Диверсификация — распределение денег между разными активами.
Но здесь тоже нельзя покупать любой фонд только из-за слова «фонд».
Нужно понимать:
что находится внутри;
какие комиссии предусмотрены;
на какой рынок он ориентирован;
какие риски несут активы внутри фонда.
⚠️ А что насчёт фьючерсов и плеча?
Новичок может увидеть возможность управлять крупной позицией при небольшом капитале.
Это выглядит привлекательно.
Есть:
10 000 ₽.
А хочется получить результат так, будто капитал намного больше.
Для этого существуют инструменты с повышенным риском и заёмные средства.
Но проблема очевидна:
увеличение потенциальной прибыли одновременно увеличивает потенциальный убыток.
Первые 10 000 ₽ лучше использовать для обучения управлению капиталом.
Не для проверки того, насколько быстро его можно потерять.
📌 Сначала научитесь управлять обычным риском. Потом решайте, нужен ли вам повышенный.
💡 Как можно распределить первые 10 000 ₽
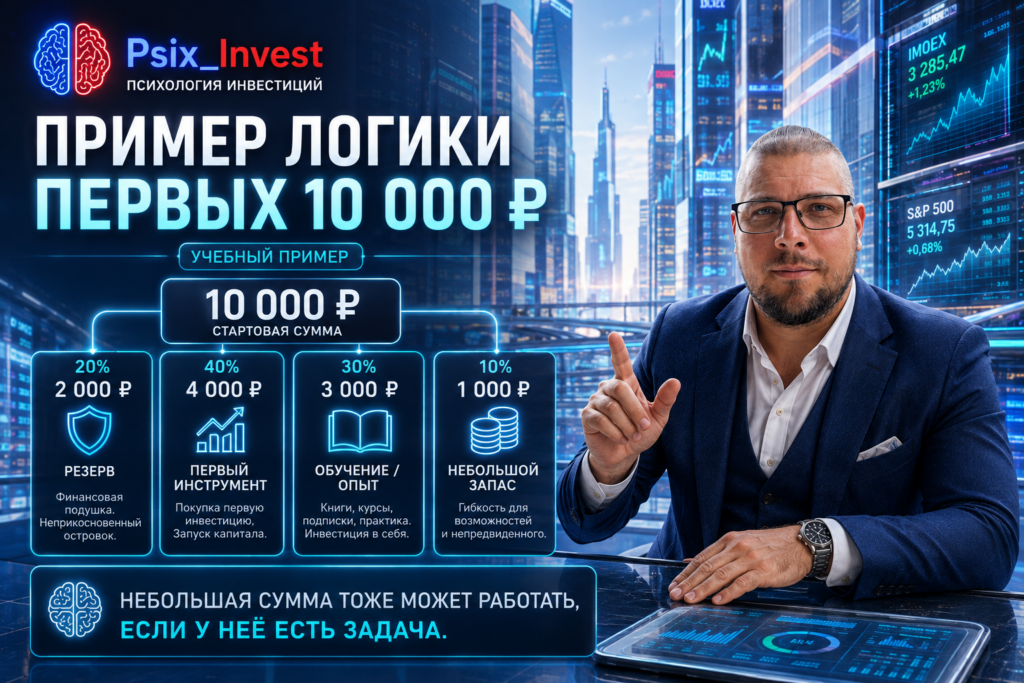
Рассмотрим учебный пример.
Это не готовая персональная рекомендация, а способ понять логику.
Допустим, финансовая подушка уже существует.
Горизонт — несколько лет.
Человек хочет начать спокойно.
Можно условно представить:
5 000 ₽ — более консервативная часть
Например, подходящие по условиям облигационные инструменты.
3 000 ₽ — рыночная часть
Например, диверсифицированный фонд, если его состав и условия понятны инвестору.
2 000 ₽ — резерв
Для следующего решения или будущего пополнения.
Почему не обязательно инвестировать все деньги сразу?
Потому что:
деньги на брокерском счёте не обязаны постоянно находиться в сделке.
Иногда лучшая инвестиционная позиция:
ничего не покупать.
🧮 Почему первые 10 000 ₽ важнее, чем кажется
Человек может сказать:
«Что изменят десять тысяч?»
Если смотреть только на сумму — немного.
Но инвестиционный капитал редко появляется сразу большим.
Допустим:
старт:
10 000 ₽.
Каждый месяц добавляется:
5 000 ₽.
Через год собственные пополнения составят:
60 000 ₽.
Плюс первоначальные:
10 000 ₽.
Итого:
70 000 ₽
ещё до учёта возможного инвестиционного результата.
Продолжаете второй год.
Ещё:
+60 000 ₽.
Получается уже:
130 000 ₽
без учёта доходности.
То есть вопрос меняется.
Не:
«Что заработать с 10 000 ₽?»
А:
«Как превратить первые 10 000 ₽ в начало регулярно растущего капитала?»
Это совершенно другой подход.
🔄 Первые инвестиции должны создать привычку
Представьте двух людей.
Первый
Вложил 10 000 ₽.
Хочет быстро получить:
20 000 ₽.
Постоянно смотрит котировки.
Ищет горячие идеи.
Через несколько месяцев устает.
Второй
Начал с 10 000 ₽.
Каждый месяц добавляет:
5 000 ₽.
Изучает инструменты.
Записывает решения.
Контролирует риск.
Через год у второго может не быть истории о фантастической сделке.
Но появляется кое-что важнее:
инвестиционная система.
Именно она нужна для капитала в:
100 000 ₽;
500 000 ₽;
1 000 000 ₽;
и выше.
📌 Правила управления 10 000 ₽ постепенно становятся правилами управления миллионом.
🧠 Главная психологическая ловушка маленького капитала
Когда сумма небольшая, появляется опасная мысль:
«Терять особо нечего».
Есть 10 000 ₽.
Человек решает:
«Попробую рискнуть. Если получится — быстро разгоню счёт».
Но если потерять первые 10 000 ₽ из-за чрезмерного риска, мозг получает неправильный урок:
инвестиции = азартная попытка быстро заработать.
Гораздо полезнее другой урок:
инвестиции = управление капиталом.
Размер пока не важен.
Принцип уже важен.
📉 Почему потеря 50% особенно опасна
Допустим:
старт:
10 000 ₽.
После рискованной идеи осталось:
5 000 ₽.
Убыток:
−50%.
Кажется:
«Нужно заработать те же 50%».
Нет.
Чтобы из 5 000 ₽ снова получить 10 000 ₽, требуется:
+100%.
Именно поэтому защита первых денег имеет значение.
Не потому, что 10 000 ₽ — огромный капитал.
А потому, что вы учитесь:
не уничтожать базу будущего капитала.
🚨 8 ошибок при инвестировании первых 10 000 ₽
1. Вложить последние деньги
Без финансовой подушки.
2. Искать максимальную доходность
Не оценивая риск.
3. Купить один актив на всю сумму
Только потому, что кто-то его посоветовал.
4. Покупать то, что не понимаете
Название инструмента ещё не означает понимание его механики.
5. Использовать плечо ради быстрого результата
Маленький капитал не нужно искусственно превращать в большую позицию.
6. Проверять портфель каждый час
Для долгосрочного инвестора это часто только усиливает эмоции.
7. Менять стратегию после первого падения
Одно движение рынка ничего не говорит о качестве долгосрочной системы.
8. Ждать заметного дохода слишком быстро
10% от 10 000 ₽:
1 000 ₽.
И это нормально.
На раннем этапе важнее строить базу.
📝 Практическое задание: распределите свои первые 10 000 ₽ на бумаге
Пока ничего не покупайте.
Ответьте на пять вопросов.
1. Когда понадобятся деньги?
2. Есть ли финансовая подушка?
Да / Нет
3. Какое падение капитала я психологически выдержу?
5% / 10% / 20% / больше
4. Какие инструменты я действительно понимаю?
5. Сколько смогу добавлять каждый месяц?
Теперь составьте три варианта.
Осторожный
Большая часть капитала — в инструментах с меньшими колебаниями.
Умеренный
Сочетание более спокойных и рыночных инструментов.
Агрессивный
Большая доля активов с заметными ценовыми колебаниями.
Не выбирайте вариант по потенциальной прибыли.
Выбирайте по:
цели + сроку + риску.
🛠️ Пошаговый план первой инвестиции
Шаг 1. Создайте резерв
Не инвестируйте деньги, которые могут понадобиться завтра.
Шаг 2. Определите горизонт
Когда понадобятся средства?
Шаг 3. Определите допустимый риск
Сколько временной просадки сможете выдержать без паники?
Шаг 4. Выберите понятные инструменты
Не покупайте то, механизм чего не можете объяснить своими словами.
Шаг 5. Не концентрируйте всё в одной идее
Первая инвестиция не должна становиться ставкой.
Шаг 6. Оставьте возможность пополнения
Не пытайтесь решить всё одной покупкой.
Шаг 7. Запишите причину решения
Почему именно этот актив?
Шаг 8. Начните регулярно пополнять капитал
Именно здесь первые 10 000 ₽ превращаются в систему.
✅ Чек-лист перед покупкой первого актива
Проверьте:
☑ Эти деньги не являются финансовой подушкой.
☑ Они не понадобятся мне в ближайшее время.
☑ Я понимаю выбранный инструмент.
☑ Я знаю основные риски.
☑ Не покупаю только из-за обещанной доходности.
☑ Не использую большое плечо.
☑ Понимаю, зачем этот актив нужен портфелю.
☑ Готов увидеть временное снижение стоимости.
☑ Не ожидаю удвоения капитала за несколько месяцев.
☑ Планирую следующие пополнения.
Если на несколько вопросов ответ:
«Нет»,
возможно, покупать пока рано.
И это нормально.
🧠 Мини-тест: готовы ли вы инвестировать первые 10 000 ₽?
Ответьте «да» или «нет».
1. У меня есть финансовый резерв.
2. Я знаю, когда мне понадобятся эти деньги.
3. Я понимаю разницу между акцией и облигацией.
4. Я не ожидаю гарантированной высокой доходности.
5. Я готов увидеть временный минус.
6. Я не собираюсь вкладывать всё в одну горячую идею.
7. Я понимаю, что первые 10 000 ₽ — только начало.
8. Я готов регулярно пополнять капитал.
Если большинство ответов:
«Да»,
вы уже мыслите не как человек, ищущий быструю прибыль.
А как человек, который начинает строить капитал.
🎯 Главное: не пытайтесь сделать из 10 000 ₽ миллион одной сделкой
Первые инвестиции редко меняют финансовую жизнь размером прибыли.
Они меняют её другим способом.
Человек впервые учится:
откладывать деньги;
не тратить весь доход;
покупать активы;
понимать риск;
переживать колебания;
анализировать решения;
регулярно пополнять портфель;
реинвестировать будущий доход.
И постепенно вопрос:
«Куда вложить 10 000 ₽?»
сменяется другим:
«Как построить систему, в которую я смогу добавлять деньги следующие десять лет?»
Вот этот вопрос уже способен изменить финансовое будущее. 💰🧠
Неважно, что первая сумма выглядит маленькой.
Большинство крупных капиталов тоже когда-то начинались с суммы, которая не впечатляла окружающих.
📌 Первый капитал нужен не для демонстрации результата.
Он нужен для создания правильного направления.
Поэтому не ищите актив, который обязательно даст максимум.
Ищите систему, которую сможете:
понимать;
контролировать;
пополнять;
и сохранять годами.
Тогда первые 10 000 ₽ перестанут быть просто десятью тысячами.
Они станут первой ступенью капитала. 📈
❓ Вопросы для размышления
— Ваши первые 10 000 ₽ действительно свободны или могут понадобиться на обычные расходы?
— Что для вас сейчас важнее: получить максимальную доходность или научиться управлять капиталом?
— Какую сумму вы сможете регулярно добавлять после первой инвестиции?
Подписывайтесь на Psix_Invest — здесь разбираем инвестиции простыми словами: от первых 10 000 ₽ до полноценной системы управления капиталом. 💰📊
Потому что начать инвестировать можно с небольшой суммы.
Главное — правильно начать.
❓ Частые вопросы
Куда лучше вложить первые 10 000 рублей?
Универсального инструмента нет. Выбор зависит от срока, финансового резерва, цели и допустимого риска. Для новичка важнее понятность инструмента и управление риском, чем максимальная доходность.
Можно ли начать инвестировать с 10 000 рублей?
Да. Такая сумма позволяет познакомиться с работой инвестиционных инструментов и начать формировать привычку регулярного пополнения капитала.
Стоит ли вкладывать все 10 000 рублей в одну акцию?
Для новичка концентрация всего капитала в одной идее создаёт дополнительный риск. Сначала стоит понять принципы распределения капитала.
Можно ли инвестировать последние 10 000 рублей?
Если это единственный денежный резерв, сначала разумнее решить вопрос финансовой подушки и непредвиденных расходов.
Нужно ли инвестировать все 10 000 рублей сразу?
Нет. Наличие денег не обязывает немедленно покупать актив. Часть суммы можно оставить до появления понятного решения или следующего пополнения.
Продолжение — в Telegram
Новые статьи о деньгах, психологии, инвестициях и реальном опыте.


