
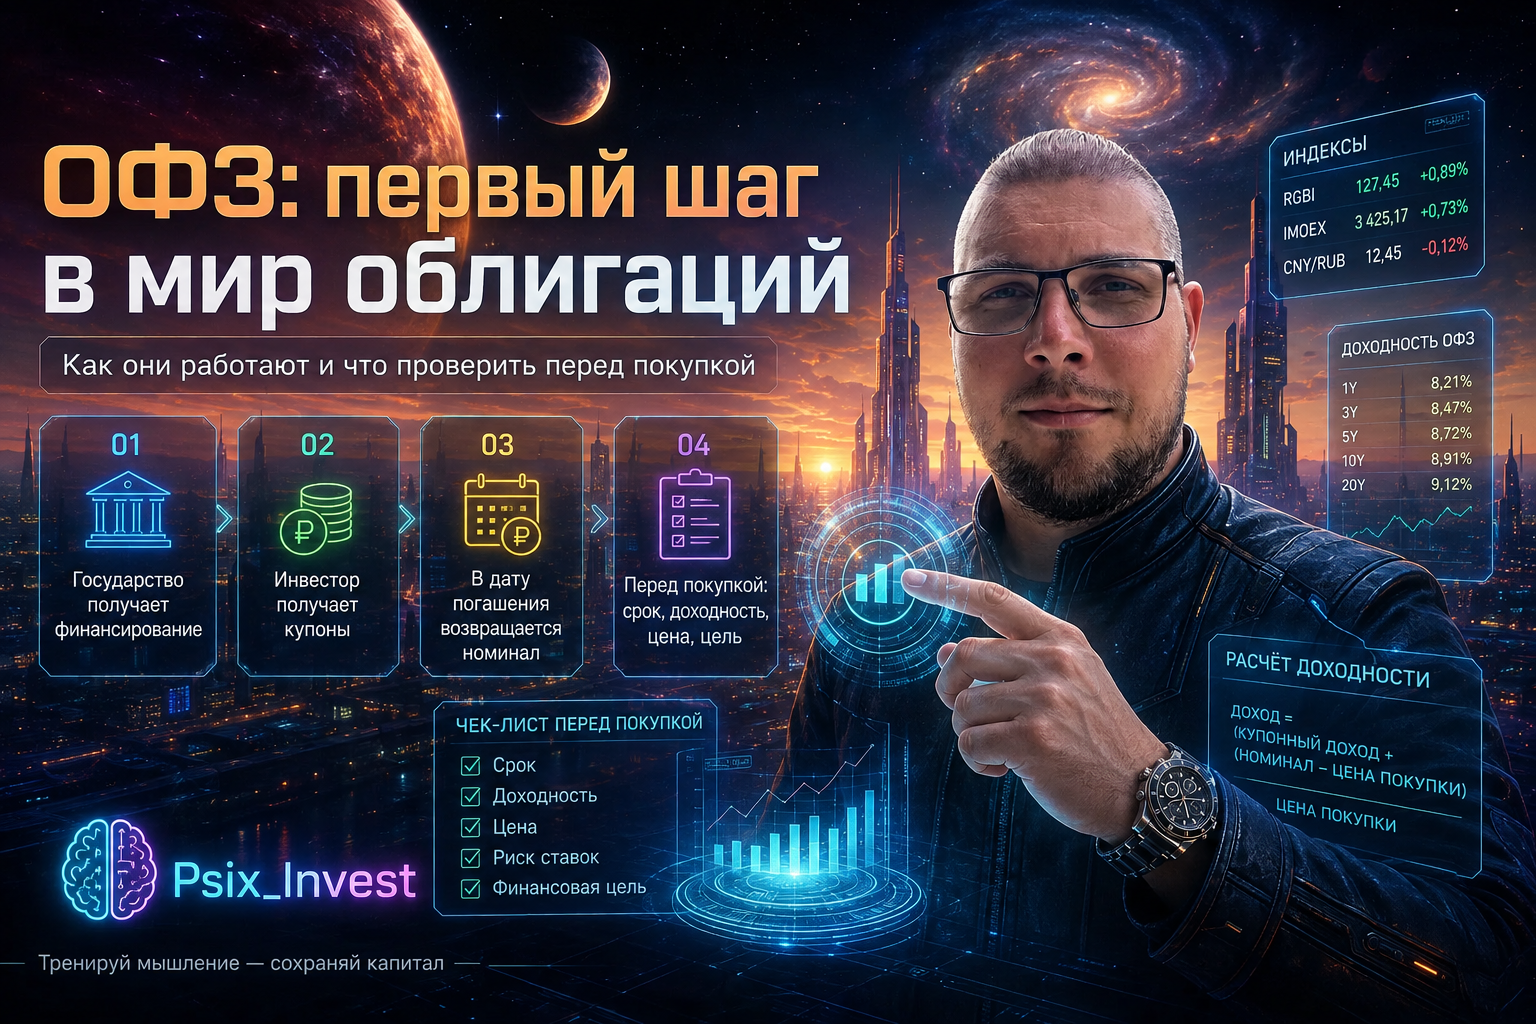
ОФЗ часто становятся первой облигацией начинающего инвестора. Их выпускает государство, условия заранее известны, а механизм проще многих корпоративных выпусков. Но покупать ОФЗ только потому, что они «государственные», тоже ошибка. Нужно понимать цену, купон, срок, доходность и влияние процентных ставок.
Разберём ОФЗ простыми словами и на конкретных цифрах.
🇷🇺 Что такое ОФЗ простыми словами
ОФЗ расшифровывается как:
облигации федерального займа.
Представьте, что государству нужны деньги.
Например, для:
финансирования расходов бюджета;
реализации государственных программ;
рефинансирования предыдущих долгов;
других государственных задач.
Один из способов привлечь деньги — выпустить облигации.
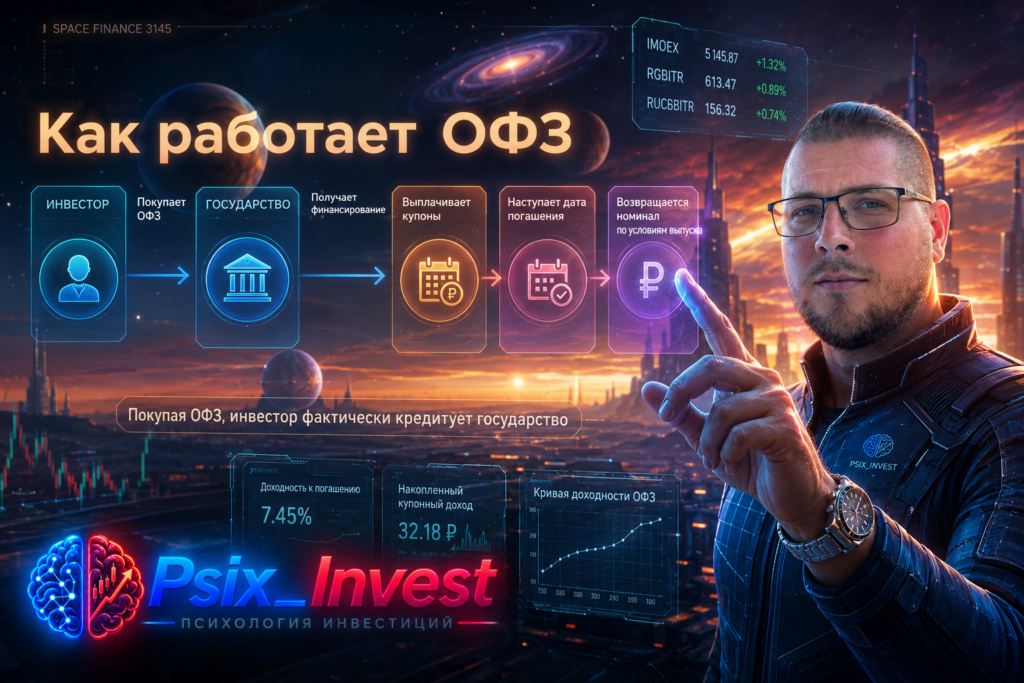
Инвестор покупает такую облигацию и фактически:
даёт деньги государству в долг.
Взамен государство обязуется выполнять условия конкретного выпуска.
Обычно это:
выплачивать предусмотренные купоны;
погасить облигацию в установленную дату.
То есть механизм очень похож на обычный долг.
Вы — кредитор.
Государство — заёмщик.
💰 Сколько стоит одна ОФЗ
У многих выпусков ОФЗ номинал составляет:
1 000 ₽.
Но это не означает, что купить облигацию всегда можно ровно за 1 000 ₽.
На бирже цена меняется.
Например, ОФЗ может стоить:
950 ₽;
980 ₽;
1 000 ₽;
1 030 ₽;
1 080 ₽.
Номинал при этом может оставаться:
1 000 ₽.
Это важнейшая вещь для новичка.
Номинал ≠ рыночная цена.
Именно цена покупки влияет на будущую доходность.
🧮 Пример: ОФЗ стоит дешевле номинала
Представим упрощённый выпуск.
Номинал:
1 000 ₽.
Текущая цена:
950 ₽.
До погашения:
один год.
Купонные выплаты за оставшийся период:
100 ₽.
Если облигация погашается по номиналу и обязательства исполняются, инвестор получает:
100 ₽ купонов;
плюс:
50 ₽
разницы между ценой покупки и номиналом.
Упрощённый результат:
150 ₽.
На вложенные 950 ₽ это:
около 15,8%.
Но это пример для понимания механики.
Реальная доходность зависит от:
точных дат выплат;
НКД;
комиссий;
налогов;
структуры конкретного выпуска.
🧮 А если ОФЗ стоит дороже номинала?
Теперь та же облигация стоит:
1 050 ₽.
Номинал:
1 000 ₽.
До погашения купоны:
100 ₽.
При погашении:
1 000 ₽.
Получаем:
+100 ₽ купонов;
−50 ₽ разницы между ценой покупки и погашением.
Упрощённый итог:
+50 ₽.
На вложенные 1 050 ₽:
около 4,8%.
Купон тот же.
Но результат значительно ниже.
Отсюда первое правило:
НЕ СМОТРИТЕ ТОЛЬКО НА КУПОН.
Смотрите:
цену + срок + выплаты + погашение.
📌 Что такое купон ОФЗ
Купон — периодическая выплата владельцу облигации.
Например:
номинал — 1 000 ₽;
условная купонная ставка — 12% годовых.
Тогда за год одна облигация может принести:
120 ₽ купонных выплат до налогов.
У вас 50 облигаций?
Тогда:
50 × 120 = 6 000 ₽ в год.
Но купоны могут выплачиваться:
два раза в год;
четыре раза;
по другой схеме.
Поэтому всегда смотрите календарь конкретного выпуска.
🧾 Почему при покупке появляется НКД
Новички часто сталкиваются с ситуацией:
в приложении цена ОФЗ:
980 ₽.
Но списывается больше.
Например:
1 005 ₽.
Почему?
Потому что есть:
НКД — накопленный купонный доход.
Представьте, что купон выплачивается раз в полгода.
Между двумя выплатами прошло три месяца.
Предыдущий владелец уже экономически «заработал» часть следующего купона.
При продаже облигации накопленная сумма учитывается между покупателем и продавцом.
Например:
чистая цена:
980 ₽;
НКД:
25 ₽.
Фактическая сумма:
около 1 005 ₽
плюс возможная комиссия.
Но затем при следующей купонной выплате владелец получает полный предусмотренный купон по условиям выпуска.
📌 Поэтому перед покупкой проверяйте:
цену и НКД отдельно.
🏦 Почему ОФЗ считают одним из базовых инструментов
Главная причина — кредитное качество заёмщика.
По ОФЗ обязательства несёт Российская Федерация.
Для рублёвого инвестора такие бумаги обычно рассматриваются как ориентир относительно низкого кредитного риска внутри российского рынка.
Но важно:
низкий кредитный риск не означает отсутствие рыночного риска.
ОФЗ могут падать в цене.
Иногда значительно.
И это не обязательно означает проблемы с возвратом долга.
📉 Почему ОФЗ падают в цене
Самая важная причина для новичка:
изменение процентных ставок.
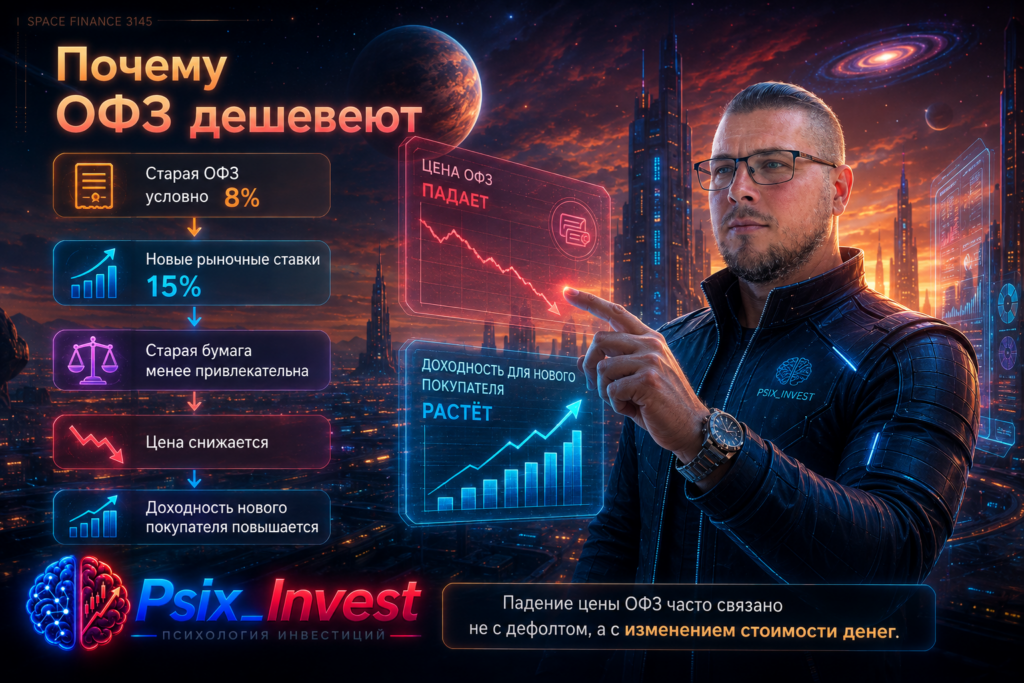
Представим старую ОФЗ.
Она даёт условную доходность:
8%.
Затем рыночные ставки выросли.
Новые облигации предлагают:
15%.
Старая бумага под 8% становится менее привлекательной.
Что должно произойти?
Её цена снижается.
Тогда новый покупатель приобретает её дешевле и получает большую эффективную доходность.
Поэтому работает базовый принцип:
СТАВКИ ВВЕРХ → ЦЕНЫ МНОГИХ ОФЗ ВНИЗ.
И наоборот:
СТАВКИ ВНИЗ → ЦЕНЫ МНОГИХ ОФЗ МОГУТ РАСТИ.
ввввввввввввввввввввввввв
📉 Купил ОФЗ — а там −10%. Что произошло?
Допустим:
вы купили облигацию по:
1 000 ₽.
Через несколько месяцев она стоит:
900 ₽.
Приложение показывает:
−10%.
Первая реакция новичка:
«Я потерял деньги».
Но нужно разделить две ситуации.
Ситуация 1. Вы продаёте сейчас
Если продать примерно по 900 ₽, ценовой убыток действительно фиксируется.
Ситуация 2. Вы держите до погашения
Если:
условия выпуска не изменились;
эмитент выполняет обязательства;
вы готовы ждать погашения,
текущая рыночная цена имеет другое значение.
Она показывает:
сколько рынок готов заплатить за вашу облигацию сегодня.
Но не отменяет предусмотренные условия погашения.
Это один из ключевых моментов для понимания облигаций.
⚠️ Значит ли это, что цену можно вообще не смотреть?
Нет.
Цена нужна.
Особенно если:
деньги могут понадобиться раньше;
вы хотите продать бумагу;
срок очень большой;
рыночные ставки сильно меняются;
вы строите стратегию на росте цены.
Фраза:
«Мне всё равно, я держу до погашения»
нормальна только тогда, когда:
вы действительно можете держать;
понимаете условия;
срок соответствует вашей цели.
🧭 Первый главный выбор: на какой срок покупать ОФЗ
Представим три человека.
Инвестор А
Деньги понадобятся через:
9 месяцев.
Инвестор Б
Через:
3 года.
Инвестор В
Строит капитал на:
10 лет.
Им не обязательно покупать одну и ту же ОФЗ.
Почему?
Потому что срок инвестиции должен быть связан с:
сроком финансовой цели.
Чем длиннее облигация, тем сильнее она обычно чувствительна к изменению ставок.
Поэтому новичку полезно начинать не с вопроса:
«Какая ОФЗ сейчас самая доходная?»
А с вопроса:
«КОГДА МНЕ ПОНАДОБЯТСЯ ЭТИ ДЕНЬГИ?»
⏳ Почему длинная ОФЗ может быть нервнее короткой
Есть две облигации.
ОФЗ А
Погашение через:
1 год.
ОФЗ Б
Погашение через:
10 лет.
Ставки резко выросли.
Длинная облигация обычно сильнее реагирует.
Почему?
Потому что инвестору приходится дольше жить со старыми условиями.
Для описания чувствительности используется показатель:
дюрация.
Сложную формулу новичку знать необязательно.
Запомните смысл:
чем выше дюрация, тем сильнее цена облигации обычно реагирует на изменение ставок.
Поэтому:
ДЛИННАЯ ОФЗ ≠ АВТОМАТИЧЕСКИ БОЛЕЕ ВЫГОДНАЯ ОФЗ.
Она просто имеет другой набор рисков и возможностей.
🧩 Какие бывают ОФЗ
Все ОФЗ не одинаковые.
Начинающему достаточно знать несколько основных типов.
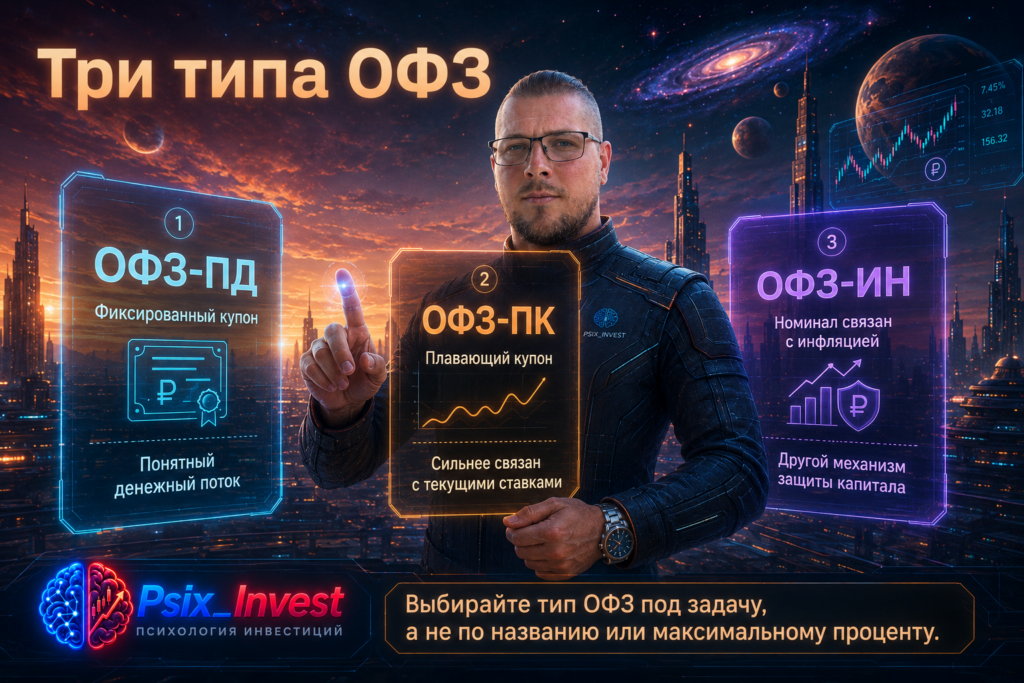
1. ОФЗ-ПД — постоянный купон
Один из самых понятных вариантов.
Размер купона заранее определён условиями выпуска.
Например:
облигация выплачивает определённый купон до погашения.
Плюс:
денежный поток проще прогнозировать.
Минус:
если ставки резко вырастут, фиксированный старый купон становится менее привлекательным.
Цена может снизиться.
2. ОФЗ-ПК — плавающий купон
Здесь купон меняется в зависимости от заданного ориентира.
Такие бумаги иногда называют:
флоатерами.
Когда рыночные ставки высокие, купон может увеличиваться.
Поэтому плавающие выпуски обычно иначе реагируют на изменение ставок, чем бумаги с фиксированным купоном.
Но новичку всё равно нужно читать:
от чего именно зависит купон.
3. ОФЗ-ИН — защита номинала от инфляции
В таких выпусках номинал связан с индексом потребительских цен по правилам конкретного выпуска.
Идея:
часть защиты покупательной способности капитала от инфляции.
Но это не означает:
«Доходность всегда будет выше инфляции».
Нужно смотреть:
цену покупки;
купон;
изменение номинала;
срок.
🔍 Что проверять в карточке ОФЗ
Перед первой покупкой откройте карточку облигации и найдите минимум девять параметров.
1. Название выпуска
Чтобы понимать, что именно покупаете.
2. Номинал
Часто:
1 000 ₽.
3. Рыночная цена
Например:
950 ₽ или 1 040 ₽.
4. НКД
Чтобы понимать фактическую сумму сделки.
5. Купон
Сколько выплачивается.
6. Частота выплат
Когда приходят деньги.
7. Дата погашения
Когда заканчивается срок облигации.
8. Доходность к погашению
Она намного полезнее одного купона.
9. Тип ОФЗ
Постоянный купон?
Плавающий?
Инфляционный?
Если вы понимаете эти девять пунктов, карточка облигации перестаёт выглядеть набором непонятных цифр.
📋 Карточка для первой ОФЗ
Скопируйте и заполните перед покупкой:
Название: __________
Номинал: __________ ₽
Цена: __________ ₽
НКД: __________ ₽
Фактическая сумма покупки: __________ ₽
Купон: __________ ₽
Количество купонов в год: __________
Доходность к погашению: __________ %
Дата погашения: __________
До погашения осталось: __________
Тип: ПД / ПК / ИН
Почему я покупаю: __________
Что буду делать при падении цены на 10%: __________
Последний пункт очень важен.
Если ответа нет, инвестиционный план ещё не сформирован.
🧮 Практический пример: покупаем первые ОФЗ на 10 000 ₽
Допустим:
у вас есть:
10 000 ₽.
ОФЗ стоит:
980 ₽.
НКД:
20 ₽.
Условная фактическая сумма:
около 1 000 ₽ на облигацию
без учёта комиссии.
Теоретически на 10 000 ₽ можно приобрести примерно:
10 бумаг.
Номинальная сумма:
10 000 ₽.
Дальше важно посмотреть:
купонный поток;
дату погашения;
доходность;
срок.
Новичку не обязательно сразу покупать десятки разных выпусков.
Гораздо полезнее:
сначала понять механику одной бумаги.
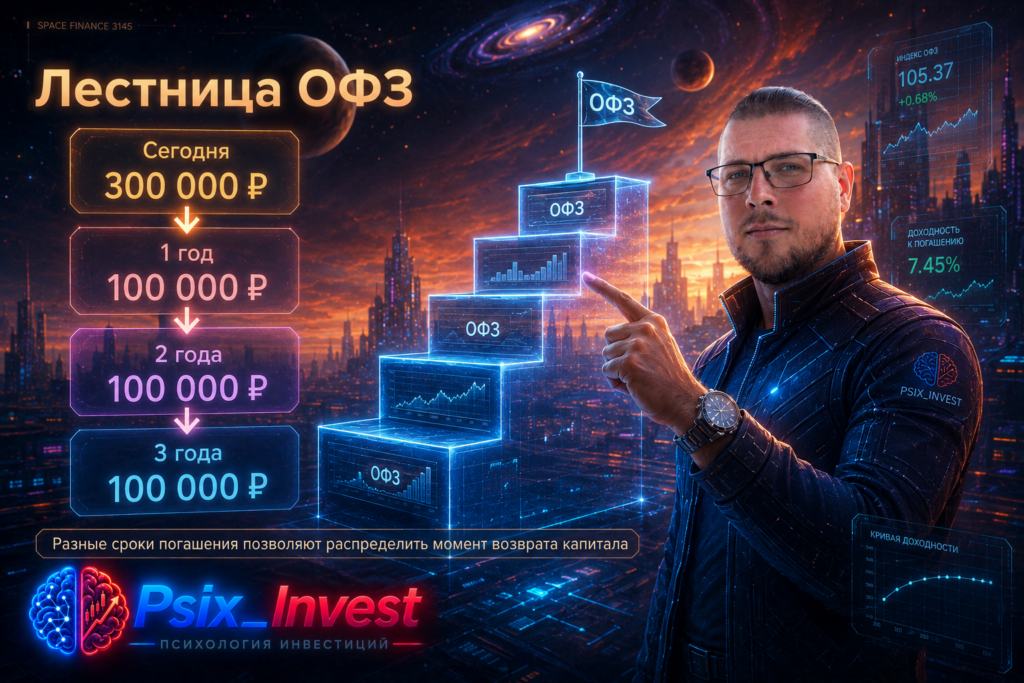
🪜 Как собрать лестницу из ОФЗ
Представим:
вы инвестируете:
300 000 ₽.
Но деньги могут понадобиться в разные годы.
Можно распределить:
100 000 ₽ → погашение примерно через год;
100 000 ₽ → примерно через два года;
100 000 ₽ → примерно через три года.
Получается:
лестница погашений.
Каждый год часть капитала возвращается.
После этого инвестор решает:
потратить деньги;
реинвестировать;
переложить под новую ставку.
Такой подход снижает зависимость от одной даты и одного выпуска.
💰 Можно ли использовать ОФЗ для регулярного дохода
Можно подбирать выпуски с разными датами купонных выплат.
Например:
часть облигаций платит:
в январе и июле;
другая:
в феврале и августе;
третья:
в марте и сентябре.
Так можно сформировать:
календарь выплат.
Но есть ошибка:
выбирать бумаги только по месяцу купона.
Сначала:
тип облигации;
срок;
доходность;
риск;
цель.
И только потом:
удобство календаря.
🚨 Ошибка №1. «ОФЗ государственные — значит потерять невозможно»
Нет.
Можно получить убыток.
Например:
купить длинную ОФЗ;
ставки вырастут;
цена упадёт;
понадобятся деньги;
продать раньше погашения.
Убыток фиксируется.
То есть низкий кредитный риск:
не отменяет процентный и рыночный риск.
🚨 Ошибка №2. Выбирать максимальный купон
Допустим:
ОФЗ А:
купон 80 ₽;
цена 900 ₽.
ОФЗ Б:
купон 100 ₽;
цена 1 150 ₽.
Нельзя сказать:
«Б лучше, потому что платит 100 ₽».
Нужно смотреть:
доходность к погашению.
Купон без цены:
почти бесполезная цифра для сравнения.
🚨 Ошибка №3. Покупать очень длинную ОФЗ без цели
Новичок видит:
«Доходность хорошая».
И покупает бумагу на 15 лет.
Через год ставки меняются.
Цена сильно движется.
Инвестор пугается.
Хотя проблема была не в ОФЗ.
Проблема была в том, что:
срок инструмента не соответствовал плану инвестора.
🚨 Ошибка №4. Смотреть только на текущую прибыль в приложении
ОФЗ выросла:
+7%.
Инвестор думает:
«Я заработал 7%».
Но если бумага не продана:
это:
нереализованный результат.
То же самое с минусом.
Поэтому нужно разделять:
изменение рыночной цены;
полученные купоны;
результат до погашения;
результат после продажи.
🚨 Ошибка №5. Не понимать, зачем ОФЗ находится в портфеле
У каждой покупки должна быть задача.
Например:
☐ сохранение части капитала;
☐ деньги к определённому сроку;
☐ купонный поток;
☐ снижение волатильности портфеля;
☐ ставка на изменение процентных ставок.
Если ответ:
«Просто сказали, что ОФЗ надёжные»,
этого недостаточно.
✅ Как выбрать первую ОФЗ: алгоритм из 7 шагов
Шаг 1. Определите цель
Зачем вам облигация?
Доход?
Сохранение части капитала?
Деньги к определённой дате?
Шаг 2. Определите срок
Когда понадобятся деньги?
Шаг 3. Выберите тип ОФЗ
Фиксированный купон?
Плавающий?
Инфляционный?
Шаг 4. Посмотрите цену
Ниже или выше номинала?
Шаг 5. Посмотрите доходность к погашению
Не ограничивайтесь купоном.
Шаг 6. Проверьте НКД и выплаты
Сколько реально потребуется денег?
Когда будут купоны?
Шаг 7. Представьте падение цены
Спросите себя:
«ЧТО Я СДЕЛАЮ, ЕСЛИ ЧЕРЕЗ МЕСЯЦ ОФЗ БУДЕТ СТОИТЬ НА 10% ДЕШЕВЛЕ?»
Если вы покупаете под конкретный срок и готовы держать до погашения, ответ будет одним.
Если планируете быстро продать — другим.
🧠 Психологическое преимущество ОФЗ для новичка
ОФЗ учат важной инвестиционной привычке:
думать не только о цене.
В акции новичок часто смотрит:
растёт;
падает;
купить;
продать.
В облигации приходится спрашивать:
какой срок?
какой денежный поток?
какая доходность?
что произойдёт при погашении?
как влияют ставки?
Это постепенно формирует:
системное мышление.
Не:
«Что сейчас вырастет?»
А:
«Какую задачу решает этот инструмент?»
🧠 Мини-тест
Есть две ОФЗ.
ОФЗ А
Цена:
970 ₽.
Погашение:
через 1 год.
Доходность:
условно 14%.
ОФЗ Б
Цена:
820 ₽.
Погашение:
через 12 лет.
Доходность:
условно 16%.
Какая лучше?
Нельзя ответить без вашей цели.
Если деньги нужны через год:
ОФЗ А может лучше соответствовать задаче.
Если горизонт длинный и инвестор понимает процентный риск:
Б может рассматриваться иначе.
Главный урок:
НЕ СУЩЕСТВУЕТ «ЛУЧШЕЙ ОФЗ» В ОТРЫВЕ ОТ ЦЕЛИ ИНВЕСТОРА.
📝 Практическое задание на 15 минут
Откройте приложение брокера.
Найдите три разных выпуска ОФЗ.
Запишите для каждого:
Цена
Номинал
НКД
Купон
Доходность к погашению
Дата погашения
Тип
Теперь ответьте:
- Какая облигация самая короткая?
- Какая самая длинная?
- Какая стоит ниже номинала?
- Какая выше?
- У какой выше доходность?
- Почему доходности отличаются?
- Какая лучше подходит именно вашему сроку?
Не покупайте победителя автоматически.
Цель упражнения:
научиться читать облигацию.
✅ Чек-лист перед первой покупкой ОФЗ
☑ Я понимаю, что даю деньги государству в долг.
☑ Я знаю номинал.
☑ Я знаю текущую цену.
☑ Я учёл НКД.
☑ Я понимаю купон.
☑ Я знаю дату следующей выплаты.
☑ Я знаю дату погашения.
☑ Я посмотрел доходность к погашению.
☑ Я понимаю тип ОФЗ.
☑ Срок соответствует моей цели.
☑ Я понимаю влияние ставок на цену.
☑ Я знаю, что буду делать при падении котировки.
☑ Я не покупаю только из-за большого купона.
☑ Я понимаю, зачем эта бумага нужна портфелю.
Если все пункты понятны:
вы уже смотрите на ОФЗ не как новичок, а как инвестор.
🎯 Главный вывод
ОФЗ — хороший учебный инструмент для знакомства с облигациями.
Не потому, что:
«государственные бумаги никогда не падают».
Они падают.
И иногда заметно.
Их ценность для новичка в другом.
ОФЗ позволяют на относительно понятном инструменте изучить:
номинал;
купон;
погашение;
НКД;
доходность;
срок;
влияние ставок;
логику долгового рынка.
Самая полезная последовательность выглядит так:
ЦЕЛЬ
↓
СРОК
↓
ТИП ОФЗ
↓
ЦЕНА
↓
ДОХОДНОСТЬ
↓
КУПОНЫ
↓
ПОГАШЕНИЕ
↓
ПОКУПКА
Не наоборот.
И особенно важно не начинать с вопроса:
«КАКАЯ ОФЗ ДАЁТ БОЛЬШЕ ПРОЦЕНТОВ?»
Начните с другого:
«КОГДА МНЕ ПОНАДОБЯТСЯ ДЕНЬГИ И КАКУЮ ЗАДАЧУ ДОЛЖНА РЕШИТЬ ЭТА ОБЛИГАЦИЯ?»
Если этот вопрос понятен, выбирать инструмент становится намного проще. 📊🇷🇺
❓ Вопросы для размышления
— Знаете ли вы срок погашения своих ОФЗ?
— Смотрите ли доходность к погашению или только купон?
— Что произойдёт с вашим планом, если цена бумаги упадёт на 10%?
— Сможете ли вы держать её до погашения?
— Совпадает ли срок облигации со сроком вашей цели?
— Можете ли вы объяснить, почему выбрали именно этот выпуск?
❓ FAQ
Что такое ОФЗ простыми словами?
ОФЗ — облигации федерального займа. Покупая их, инвестор предоставляет деньги государству на условиях конкретного выпуска.
Можно ли потерять деньги на ОФЗ?
Да. Цена может снизиться из-за изменения ставок. При продаже до погашения инвестор может зафиксировать убыток.
Что важнее: купон или доходность ОФЗ?
Для сравнения выпусков обычно полезнее смотреть доходность с учётом цены, срока и погашения, а не только размер купона.
Какие ОФЗ подходят новичку?
Это зависит от цели, срока и отношения к колебаниям цены. Для начала особенно важно выбирать инструмент, условия которого инвестор полностью понимает.
Почему цена ОФЗ ниже номинала?
Причинами могут быть изменение процентных ставок, оставшийся срок и рыночный спрос на конкретный выпуск.
Продолжение — в Telegram
Новые статьи о деньгах, психологии, инвестициях и реальном опыте.


