
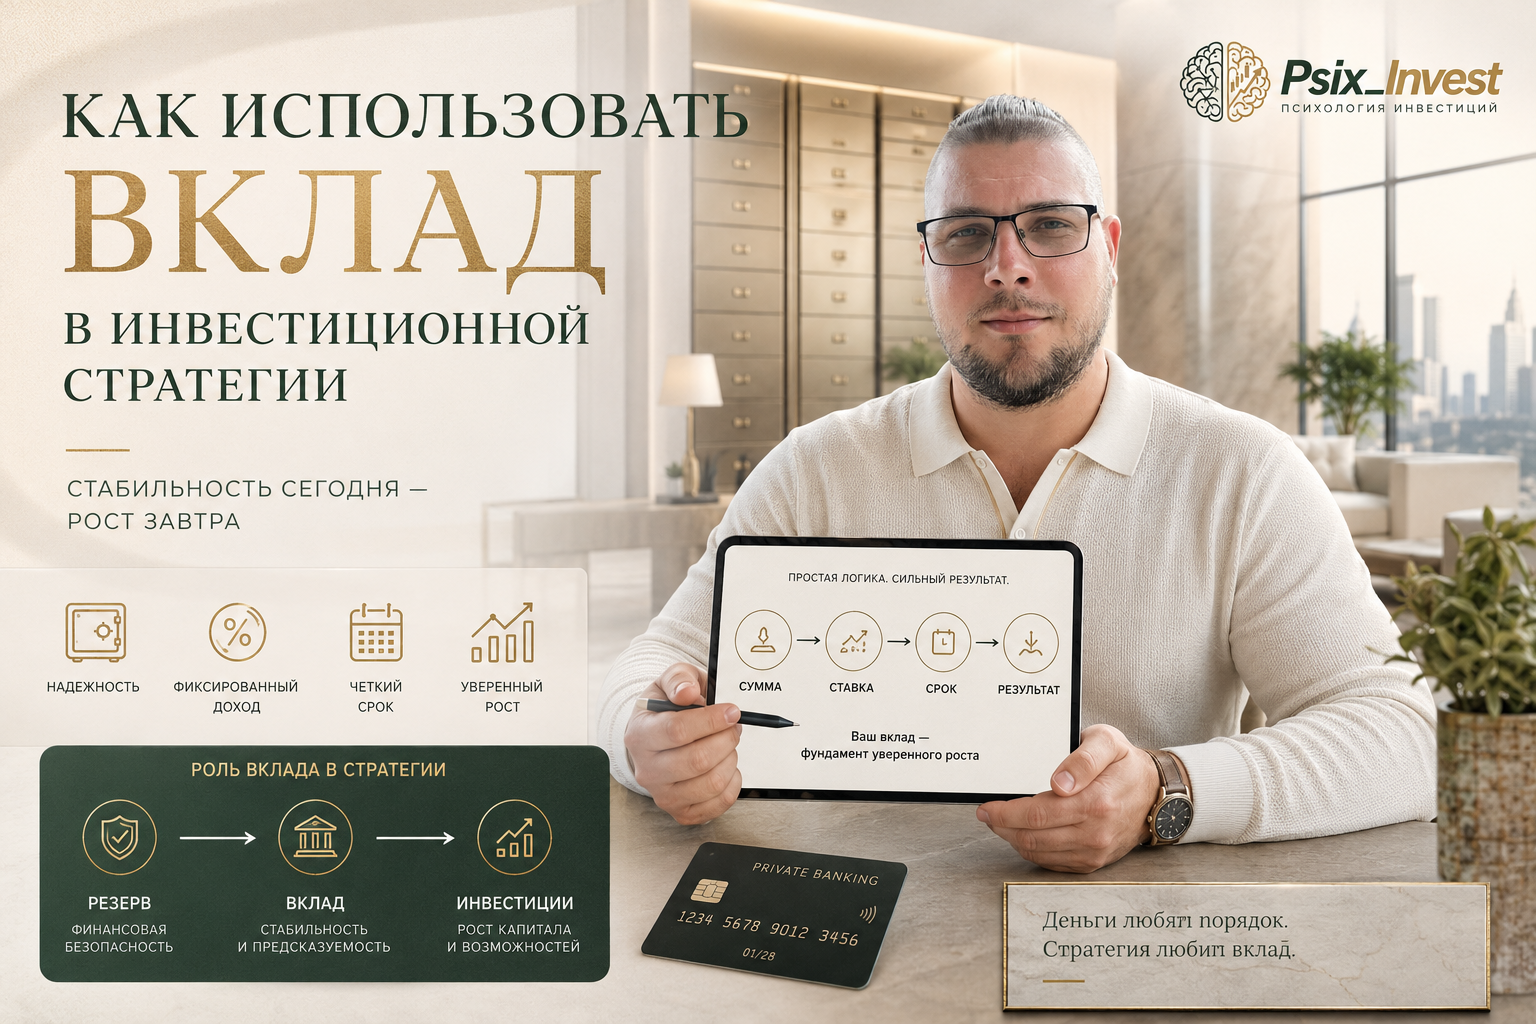
Банковский вклад решает прежде всего задачу:
сохранения и предсказуемости.
Инвестиционный портфель решает другую задачу:
долгосрочного роста капитала.
Это две разные функции.
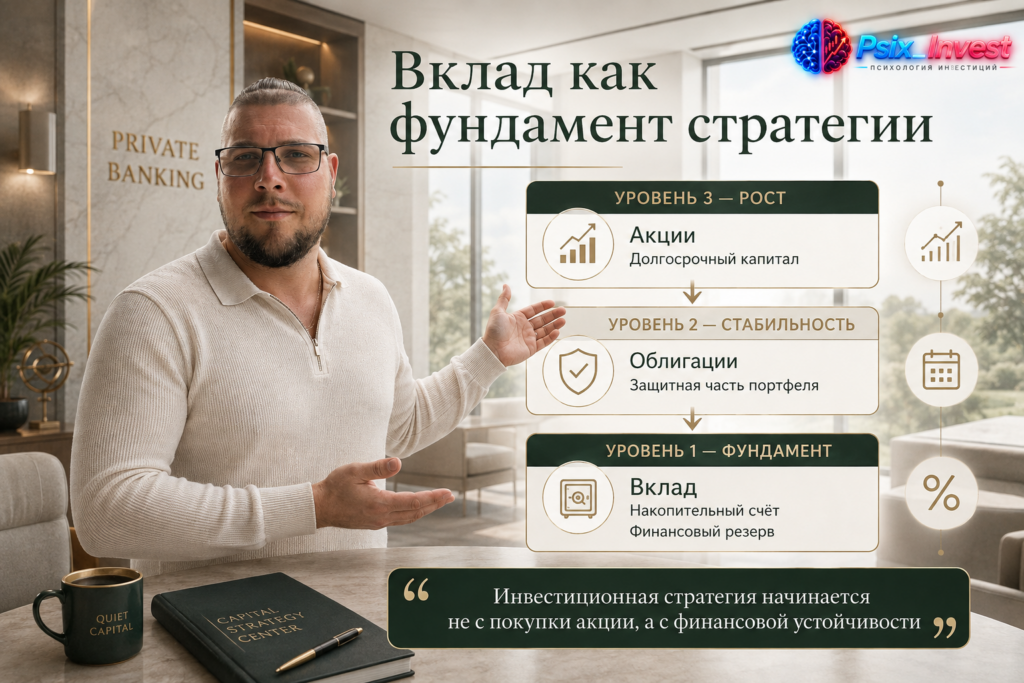
Представим дом.
Фундамент:
вклад, резерв, ликвидные деньги.
Верхние этажи:
облигации, акции и другие инвестиционные активы.
Если построить только фундамент:
дом не появится.
Если строить верхние этажи без фундамента:
система становится неустойчивой.
Поэтому правильный вопрос:
не:
«Вклад или инвестиции?»
А:
«КАКУЮ ФУНКЦИЮ В МОЕЙ СТРАТЕГИИ ДОЛЖЕН ВЫПОЛНЯТЬ ВКЛАД?»
Функция №1. Финансовая подушка
Это первое применение вклада.
Представим:
ваши обязательные расходы:
80 000 ₽ в месяц.
Вы решили создать резерв:
на 6 месяцев.
Расчёт:
80 000 × 6 =
480 000 ₽.
Эти деньги не должны зависеть:
от стоимости акций;
от рынка;
от настроения инвесторов.
Их задача:
быть доступными.
Поэтому часть финансовой подушки можно размещать:
на накопительном счёте;
на коротких вкладах;
в других подходящих банковских инструментах.
Почему подушку нельзя считать инвестиционным капиталом
Допустим:
у человека:
500 000 ₽.
Он думает:
«Зачем держать деньги во вкладе? Куплю акции».
Рынок падает:
на 30%.
500 000 ₽ превращаются:
примерно в 350 000 ₽.
Одновременно человек теряет работу.
Теперь деньги нужны:
прямо сейчас.
Приходится продавать активы.
Просадка превращается:
из временной в зафиксированную.
Ошибка была не в акциях.
Ошибка:
ФИНАНСОВАЯ ПОДУШКА БЫЛА ПРЕВРАЩЕНА В РИСКОВЫЙ КАПИТАЛ.
Функция №2. Деньги на короткие цели
Представим:
через 10 месяцев нужно:
400 000 ₽.
Цель:
автомобиль;
ремонт;
первоначальный взнос;
обучение.
Эти деньги уже имеют:
конкретную дату использования.
Если вложить их в акции:
через 10 месяцев рынок может оказаться:
ниже.
Например:
400 000 ₽ × −20% =
−80 000 ₽.
Останется:
320 000 ₽.
И цель:
сорвана.
В такой ситуации вклад помогает отделить:
ДЕНЬГИ НА ЦЕЛЬ
от:
ДЕНЕГ НА ДОЛГОСРОЧНЫЙ РОСТ.
Функция №3. Снижение риска всей финансовой системы
Представим:
капитал:
1 000 000 ₽.
Вариант А:
100% акций.
Если рынок падает:
на 30%,
портфель может снизиться:
примерно до 700 000 ₽.
Просадка:
300 000 ₽.
Теперь другая структура:
600 000 ₽ — инвестиции;
400 000 ₽ — вклад и банковский резерв.
Допустим инвестиционная часть падает:
на 30%.
Потеря:
600 000 × 30% =
180 000 ₽.
Общий капитал:
1 000 000 − 180 000 =
около 820 000 ₽.
Общая просадка:
около 18%.
То есть банковская часть:
снижает волатильность всей системы.
Это важно психологически
Разница между:
−300 000 ₽
и:
−180 000 ₽
ощущается очень сильно.
Особенно новичком.
Портфель может быть математически правильным.
Но если человек не выдерживает его просадку:
стратегия не работает.
Потому что инвестор:
продаёт;
меняет план;
фиксирует убыток;
начинает метаться между инструментами.
Поэтому вклад может выполнять:
ПСИХОЛОГИЧЕСКУЮ ФУНКЦИЮ.
Он снижает общий уровень риска, который видит человек.
Функция №4. Резерв для будущих инвестиций
Есть ещё один вариант.
Человек инвестирует регулярно:
30 000 ₽ в месяц.
Но не всегда хочет покупать активы в день зарплаты.
Можно временно держать деньги:
на накопительном счёте;
на коротком вкладе;
в другой ликвидной банковской части.
Но важно не превратить это в:
«Буду ждать идеальной точки входа».
Потому что тогда:
3 месяца;
6 месяцев;
год
проходят в ожидании.
И деньги:
не инвестируются вообще.
Где проходит граница
Хороший инвестиционный резерв:
имеет срок и назначение.
Плохой:
«Пусть лежит, вдруг рынок когда-нибудь упадёт».
Например:
вы решили инвестировать:
20 000 ₽ ежемесячно.
Можно накопить:
2–3 будущих взноса.
То есть:
40 000–60 000 ₽.
И использовать их:
по плану.
Но держать:
500 000 ₽
годами в ожидании «идеальной коррекции» — это уже другая стратегия.
Функция №5. Вклад как часть консервативного портфеля
Не все инвесторы готовы к:
большой просадке.
Представим:
капитал:
1 000 000 ₽.
Инвестор комфортно выдерживает:
максимум −10–15%.
Тогда 100% акций:
скорее всего не подходят.
Можно использовать смешанную систему.
Например:
30% — вклад и банковская ликвидность;
40% — облигации;
30% — акции.
Это не универсальная рекомендация.
Но пример показывает:
вклад может стать:
частью защитной зоны капитала.
Конкретный пример на 1 млн ₽
Допустим:
300 000 ₽ — вклад;
400 000 ₽ — облигации;
300 000 ₽ — акции.
Представим стресс-сценарий.
Акции:
−35%.
Убыток:
300 000 × 35% =
105 000 ₽.
Облигации:
допустим временно:
−5%.
Убыток:
400 000 × 5% =
20 000 ₽.
Вклад:
без рыночной просадки.
Общий результат:
−105 000 − 20 000 =
−125 000 ₽.
Общий капитал:
около 875 000 ₽.
Просадка:
около −12,5%.
Для многих людей это психологически намного легче:
чем:
−30–40%.
Но вклад не должен быть случайной долей
Нельзя просто сказать:
«30% всегда держу во вкладе».
Почему 30%?
Что они делают?
Должна быть причина.
Например:
200 000 ₽ — финансовая подушка;
100 000 ₽ — будущие инвестиционные взносы;
300 000 ₽ — короткая цель.
Тогда банковская часть:
объяснима.
А если причина:
«Мне просто страшно»,
нужно отдельно определить:
риск-профиль.
Функция №6. Лестница вкладов
Полезная стратегия:
разбить крупную сумму на несколько сроков.
Представим:
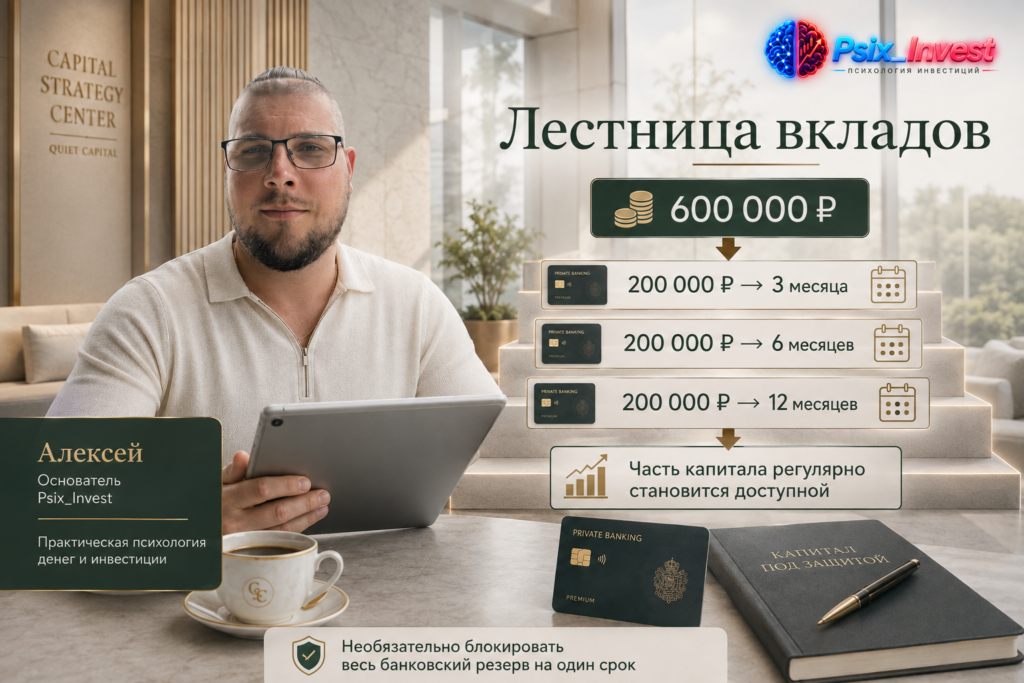
600 000 ₽.
Вместо одного вклада можно условно создать:
200 000 ₽ — на 3 месяца;
200 000 ₽ — на 6 месяцев;
200 000 ₽ — на 12 месяцев.
Так часть денег:
регулярно освобождается.
Это называют:
лестницей сроков.
Она помогает сочетать:
доход;
ликвидность;
разные сроки.
Как лестница помогает инвестору
Допустим:
каждые три месяца освобождается:
200 000 ₽.
Дальше человек принимает решение:
если деньги нужны для цели —
оставляет в банковской части;
если не нужны —
направляет часть в инвестиционный портфель;
если рынок сильно вырос —
необязательно покупать всё сразу;
если структура портфеля нарушилась —
можно использовать деньги для ребалансировки.
То есть вклад становится:
инструментом управления ликвидностью.
Функция №7. Источник денег для ребалансировки
Ребалансировка — возврат портфеля к выбранным долям.
Пример.
Изначально:
50% акции;
50% защитная часть.
Капитал:
1 000 000 ₽.
По:
500 000 ₽.
Акции выросли:
до:
650 000 ₽.
Защитная часть:
500 000 ₽.
Итого:
1 150 000 ₽.
Доля акций:
650 000 ÷ 1 150 000 ≈
56,5%.
Структура изменилась.
Можно:
продать часть акций;
или:
направить новые деньги в защитную часть.
Если вклад заканчивается:
его можно использовать:
как источник ребалансировки.
Это позволяет меньше продавать
Для инвестора это удобно.
Вместо постоянных продаж активов:
можно использовать:
новые пополнения;
проценты;
освобождающиеся вклады.
Это особенно полезно:
на растущем рынке.
Портфель можно возвращать к исходной структуре:
без лишних движений.
Функция №8. Вклад перед крупной финансовой целью
Очень важная стратегия:
снижать риск по мере приближения цели.
Представим:
вы копите капитал на квартиру.
До покупки:
5 лет.
Первые годы часть денег инвестируется.
Но за:
12–18 месяцев
до покупки становится опасно сохранять высокий рыночный риск.
Потому что рынок может упасть:
прямо перед сделкой.
Тогда часть капитала можно постепенно переводить:
во вклад;
в накопительный счёт;
в другие низкорисковые инструменты.
Это называется снижением риска к цели
Пример.
До покупки квартиры:
5 лет.
Капитал:
2 млн ₽.
Структура:
60% инвестиции;
40% защита.
За два года до цели:
50/50.
За год:
30/70.
За несколько месяцев:
ещё больше денег:
переводится в предсказуемую часть.
Это не универсальные проценты.
Принцип:
ЧЕМ БЛИЖЕ ОБЯЗАТЕЛЬНАЯ ЦЕЛЬ — ТЕМ МЕНЬШЕ ДОЛЖЕН БЫТЬ РЫНОЧНЫЙ РИСК.
Почему это критично
Представим:
до покупки квартиры:
6 месяцев.
Нужно:
2 000 000 ₽.
Все деньги остаются в акциях.
Рынок падает:
на 25%.
Капитал:
2 000 000 → 1 500 000 ₽.
Не хватает:
500 000 ₽.
Человек:
либо откладывает покупку;
либо берёт кредит;
либо продаёт другие активы.
То есть рыночный риск:
напрямую ломает жизненную цель.
Функция №9. Вклад как защита от эмоциональных решений
Допустим:
рынок падает:
на 25%.
Инвестиционный портфель красный.
Но человек знает:
у него есть:
600 000 ₽
в банковской части.
Этого хватает:
на 8 месяцев жизни.
Психологически это меняет всё.
Нет необходимости:
панически продавать;
искать деньги;
закрывать позиции;
останавливать долгосрочный план.
Поэтому банковская часть:
защищает не только деньги.
Она защищает:
ПОВЕДЕНИЕ ИНВЕСТОРА.
Функция №10. Вклад как временная парковка крупного капитала
Иногда крупная сумма появляется сразу.
Например:
продажа недвижимости;
премия;
наследство;
закрытие бизнеса.
Допустим:
3 000 000 ₽.
Человек раньше инвестировал:
только 100 000 ₽.
Перевести весь капитал:
за один день
в сложный портфель может быть психологически тяжело.
Можно сначала:
определить резерв;
отделить короткие цели;
часть временно оставить в банковской системе;
сформировать инвестиционный план;
входить постепенно.
Главное:
установить срок принятия решения.
Почему временная парковка опасна без срока
Человек говорит:
«Пока положу во вклад».
Проходит:
год.
Потом:
ещё год.
Затем:
«Ставки хорошие, ещё подожду».
В итоге временное решение становится:
постоянным.
Поэтому полезно заранее написать:
«Эти 1 000 000 ₽ остаются в банке до декабря. Затем пересматриваю стратегию».
Тогда это:
план.
А не:
откладывание решения.
Как распределить 500 000 ₽
Рассмотрим три ситуации.
Ситуация 1. Подушки нет
Расходы:
60 000 ₽.
Резерв на 5 месяцев:
60 000 × 5 =
300 000 ₽.
Из 500 000 ₽:
300 000 ₽ —
банковский резерв.
Остаётся:
200 000 ₽.
Их можно рассматривать для долгосрочной стратегии.
Ситуация 2. Подушка уже есть
Все 500 000 ₽:
не понадобятся 10 лет.
Тогда держать все деньги во вкладе:
не обязательно.
Можно определить:
часть защиты;
часть облигаций;
часть активов роста.
Конкретная структура зависит:
от допустимой просадки.
Ситуация 3. Через год нужна половина денег
Из:
500 000 ₽
250 000 ₽ понадобятся через год.
Тогда логически:
250 000 ₽ — банковская часть;
250 000 ₽ — возможный долгосрочный капитал.
То есть:
ОДНА СУММА → ДВЕ ЦЕЛИ → ДВЕ СТРАТЕГИИ.
Как распределить 1 млн ₽
Допустим:
расходы:
70 000 ₽.
Подушка:
420 000 ₽.
Короткая цель:
180 000 ₽.
Итого:
600 000 ₽ —
банковская часть.
Остаётся:
400 000 ₽.
Если эти деньги:
не понадобятся 10 лет,
они уже могут стать:
инвестиционным капиталом.
И это значительно логичнее:
чем делить миллион:
«50% вклад / 50% акции»
без причины.
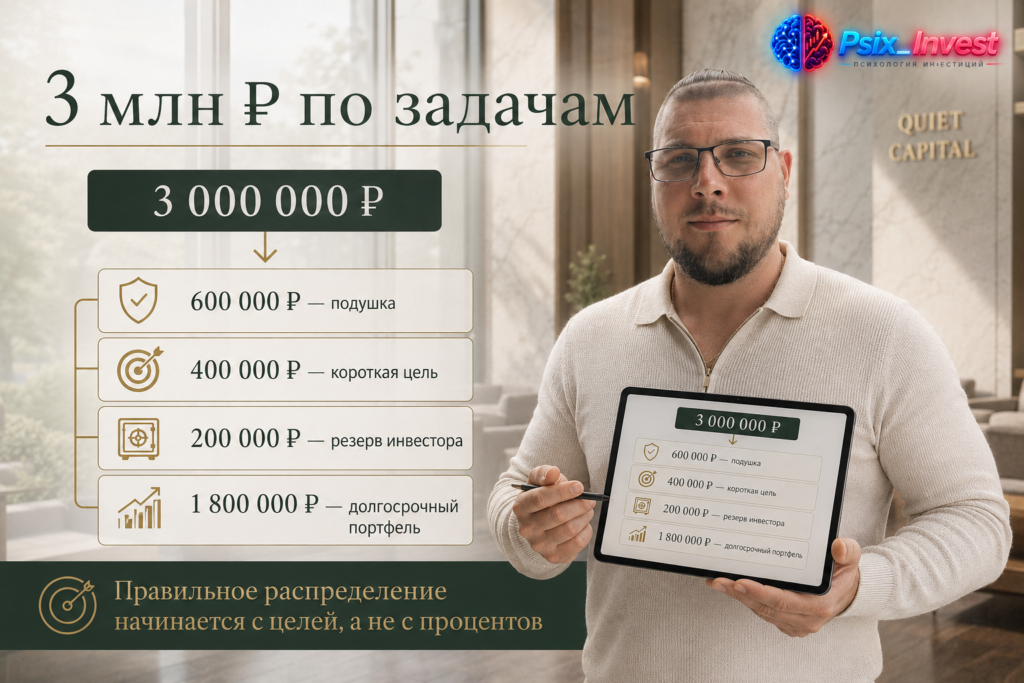
Как распределить 3 млн ₽
Допустим:
подушка:
600 000 ₽.
Короткая цель:
400 000 ₽.
Инвестиционный резерв:
200 000 ₽.
Итого банковская часть:
1 200 000 ₽.
Оставшийся долгосрочный капитал:
3 000 000 − 1 200 000 =
1 800 000 ₽.
Теперь уже можно строить портфель:
облигации;
акции;
другие подходящие активы.
Важно:
каждый миллион имеет конкретную функцию.
Какой процент капитала держать во вкладе
Универсальной цифры:
нет.
Не существует правила:
10%;
20%;
30%.
Правильная доля зависит от:
обязательных расходов;
стабильности дохода;
семьи;
долгов;
коротких целей;
горизонта;
риск-профиля.
У человека с:
нестабильным доходом
банковская часть может быть больше.
У человека с:
длинным горизонтом;
устойчивым доходом;
большой подушкой
может быть меньше.
Главный принцип
Не спрашивайте:
«Сколько процентов держать во вкладе?»
Спросите:
«СКОЛЬКО РУБЛЕЙ ДОЛЖНЫ БЫТЬ ЗАЩИЩЕНЫ ОТ РЫНОЧНЫХ КОЛЕБАНИЙ?»
Это гораздо точнее.
Например:
подушка:
400 000 ₽;
цель через год:
300 000 ₽.
Итого:
700 000 ₽.
Вот откуда появляется банковская доля.
Не из:
красивой пропорции.
Ошибка №1. Считать вклад заменой инвестициям
Если цель:
рост капитала на 20 лет,
только вклад может быть слишком консервативным решением.
Особенно если реальная доходность после инфляции:
невысока.
Вклад:
сохраняет;
стабилизирует;
даёт ликвидность.
Но:
не обязан обеспечивать максимальный рост.
Ошибка №2. Считать вклад бесполезным для инвестора
Противоположная крайность.
Человек говорит:
«Я инвестор, поэтому вклад мне не нужен».
В результате:
нет подушки;
нет резерва;
все деньги на рынке.
Первый крупный расход:
ломает портфель.
Инвестор вынужден продавать.
То есть отказ от вклада:
повышает риск всей финансовой системы.
Ошибка №3. Держать весь резерв на длинном вкладе
Подушка должна быть:
ликвидной.
Если для получения денег нужно:
закрыть вклад;
потерять проценты;
ждать;
идти в отделение,
система может оказаться неудобной.
Поэтому резерв можно разделять:
например:
1 месяц расходов — максимально доступно;
ещё несколько месяцев — накопительный счёт;
часть — короткие вклады.
Ошибка №4. Инвестировать деньги сразу после окончания вклада без проверки целей
Закончился вклад:
700 000 ₽.
Человек думает:
«Теперь всё в акции».
Но через:
9 месяцев
ему нужна машина.
Значит эти деньги:
не стали долгосрочными.
Сам факт окончания вклада:
не меняет:
ФИНАНСОВУЮ ЦЕЛЬ.
Ошибка №5. Использовать вклад для бесконечного ожидания
«Рынок дорогой».
«Подожду падения».
«Теперь рынок падает — страшно покупать».
«Подожду стабилизации».
Так может пройти:
несколько лет.
Поэтому банковский резерв должен иметь:
правило использования.
Например:
«Инвестирую по 50 000 ₽ каждый месяц независимо от новостей».
Тогда вклад:
помогает стратегии.
А не заменяет её.
Пошаговая система: как встроить вклад в портфель
Шаг 1. Посчитайте текущие обязательные расходы
Например:
70 000 ₽.
Шаг 2. Определите подушку
6 месяцев:
70 000 × 6 =
420 000 ₽.
Шаг 3. Запишите все цели до 3 лет
Например:
ремонт:
250 000 ₽.
Шаг 4. Определите инвестиционный резерв
Например:
100 000 ₽.
Шаг 5. Сложите банковскую часть
420 000 + 250 000 + 100 000 =
770 000 ₽.
Шаг 6. Всё остальное анализируйте отдельно
Если капитал:
1 500 000 ₽,
долгосрочный остаток:
1 500 000 − 770 000 =
730 000 ₽.
Теперь можно формировать инвестиционную стратегию.
Практический чек-лист
☑ У меня есть финансовая подушка.
☑ Я знаю её размер в месяцах расходов.
☑ Деньги на короткие цели отделены.
☑ Я не инвестирую обязательный резерв.
☑ Я знаю, зачем мне вклад.
☑ Я не выбираю вклад только из страха.
☑ Я не держу слишком большую сумму без цели.
☑ Я знаю дату окончания вклада.
☑ Я понимаю условия досрочного снятия.
☑ Я учитываю банковское страхование.
☑ У меня есть план действий после окончания вклада.
☑ Я знаю размер долгосрочного инвестиционного капитала.
☑ Я считаю риск портфеля в рублях.
☑ Я постепенно снижаю риск перед крупной целью.
☑ Банковская и инвестиционная части работают как одна система.
🧠 Мини-тест
У вас:
1 200 000 ₽.
Расходы:
80 000 ₽.
Подушка:
6 месяцев.
Это:
80 000 × 6 =
480 000 ₽.
Через год понадобится:
220 000 ₽.
Дополнительный инвестиционный резерв:
100 000 ₽.
Сколько можно считать долгосрочным инвестиционным капиталом?
Сначала банковская часть:
480 000 + 220 000 + 100 000 =
800 000 ₽.
Остаётся:
1 200 000 − 800 000 =
400 000 ₽.
Вот эти:
400 000 ₽
можно анализировать как:
долгосрочный капитал.
А не весь:
1,2 млн ₽.
Что сделать сегодня за 20 минут
Возьмите все свои деньги.
Разделите их на четыре строки:
1. Текущие расходы
2. Финансовая подушка
3. Цели до трёх лет
4. Деньги на 5–10+ лет
Теперь рядом напишите:
где сейчас лежит каждая сумма.
Если:
деньги на квартиру через год находятся в акциях —
риск может быть слишком высоким.
Если:
капитал на 20 лет полностью находится во вкладе —
стратегия может быть слишком консервативной.
Если:
подушка смешана с инвестициями —
систему нужно разделить.
Главная схема
Запомните:
БАНК → ЗАЩИТА.
ОБЛИГАЦИИ → СТАБИЛЬНОСТЬ.
АКЦИИ → РОСТ.
Это упрощение.
Но новичку оно помогает понять:
функцию каждого уровня.
Дальше уже можно усложнять портфель.
🎯 Главный вывод
Вклад может быть полезной частью инвестиционной стратегии.
Но только если:
у него есть конкретная задача.
Он может:
хранить финансовую подушку;
защищать короткие цели;
снижать просадку;
создавать резерв ликвидности;
помогать ребалансировке;
готовить деньги к будущим инвестициям;
снижать риск перед крупной покупкой.
Главная ошибка:
СЧИТАТЬ ВКЛАД ЛИБО ВРАГОМ ИНВЕСТИЦИЙ, ЛИБО ИХ ПОЛНОЙ ЗАМЕНОЙ.
Это не враги.
Это инструменты:
для разных задач.
Используйте последовательность:
ЦЕЛЬ → СРОК → РИСК → НУЖНАЯ ЛИКВИДНОСТЬ → ИНСТРУМЕНТ.
И только после этого:
решайте,
что должно находиться:
во вкладе;
в облигациях;
в акциях.
Правильная инвестиционная стратегия начинается не с вопроса:
«Что сегодня купить?»
А с вопроса:
«Какие мои деньги вообще должны быть защищены от рынка?»
Ответьте на него —
и вклад займёт:
своё правильное место в системе. 💰
❓ Вопросы для самопроверки
— Есть ли у вашего вклада конкретная цель?
— Какая часть банковских денег является финансовой подушкой?
— Какие деньги понадобятся в ближайшие три года?
— Сколько капитала действительно можно инвестировать надолго?
— Что произойдёт при падении рынка на 30%?
— Придётся ли вам продавать активы для обычных расходов?
— Не держите ли вы слишком много денег во вкладе только из страха?
— Есть ли план, что делать после окончания вклада?
❓ FAQ
Нужен ли вклад человеку, который уже инвестирует?
Да, если он выполняет конкретную функцию: финансовая подушка, короткая цель, резерв ликвидности или защитная часть финансовой системы.
Сколько процентов портфеля держать во вкладе?
Универсального процента нет. Сначала рассчитываются обязательные расходы, резерв и короткие цели, после чего определяется необходимая банковская сумма.
Можно ли хранить финансовую подушку во вкладе?
Можно использовать банковские инструменты, но важно сохранить достаточную ликвидность и понимать условия досрочного доступа к деньгам.
Можно ли использовать вклад для покупки акций после падения рынка?
Можно предусмотреть инвестиционный резерв, но лучше заранее определить правила его использования, чтобы ожидание падения не превратилось в бесконечный тайминг рынка.
Когда лучше переводить инвестиции во вклад?
По мере приближения обязательной финансовой цели часть капитала можно постепенно переводить в более предсказуемые инструменты, снижая риск серьёзной просадки перед нужной датой.
Продолжение — в Telegram
Новые статьи о деньгах, психологии, инвестициях и реальном опыте.


