
Золото часто называют активом, который должен спасать капитал во время кризиса. Отсюда возникает простая схема: акции падают — золото растёт. На практике защитные свойства зависят от характера кризиса, а цена самого металла тоже колеблется.
Поэтому инвестиции в золото полезнее рассматривать как отдельный компонент портфеля, а не как ставку на скорый обвал. Разберём, почему золото считается защитным активом, как влияет на риск и рублёвую стоимость капитала и какие ограничения важно учитывать.
Почему золото считается защитным активом
У золота нет прибыли компании, дивидендов или купона. Его ценность связана с ограниченным предложением, глобальным рынком и тем, что металл не является обязательством конкретной компании или государства. В периоды недоверия к финансовым активам спрос на него может усиливаться.
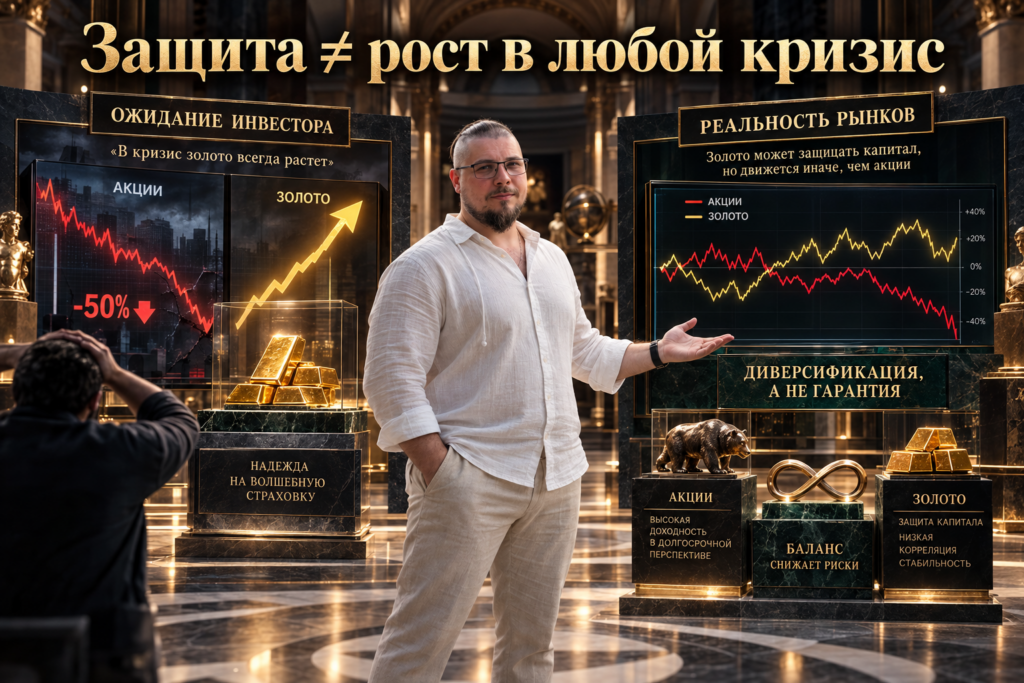
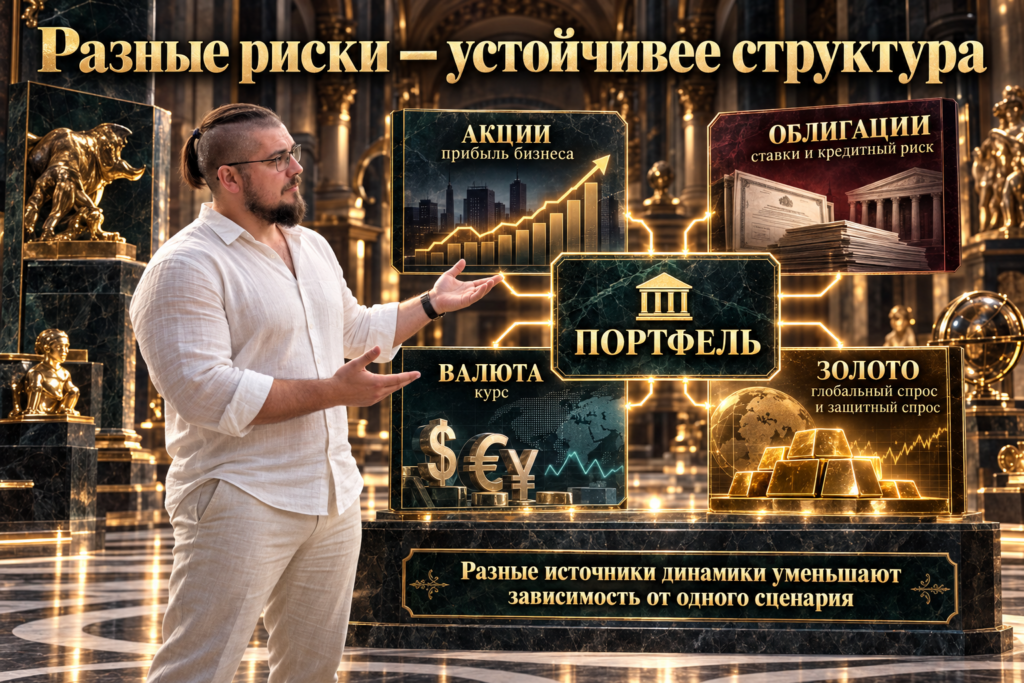
Защитный актив не обязан всегда дорожать. Его польза в том, что в части стрессовых периодов он может двигаться иначе, чем основная рискованная часть портфеля. Низкая или отрицательная связь с акциями в такие моменты и создаёт эффект диверсификации.
Золото защищает портфель не обещанием постоянного роста, а возможностью вести себя иначе, чем акции и другие рискованные активы в части неблагоприятных сценариев.
Практический вопрос: не «вырастет ли золото в следующий кризис?», а «какой риск портфеля оно должно компенсировать?». Если почти весь капитал зависит от корпоративных прибылей и фондового рынка, отдельный источник динамики может быть полезнее, чем ещё одна похожая позиция.
Как золото ведёт себя во время кризиса — и почему оно не обязано расти
Фраза «золото в кризис растёт» слишком категорична. Банковская паника, рецессия, инфляционный шок, геополитический конфликт, рост ставок и дефицит ликвидности создают разные условия. Поэтому реакция золота на кризисы тоже различается.
В начале сильного стресса золото способно временно снижаться вместе с акциями. Если участникам рынка срочно нужны деньги для погашений и маржинальных требований, продаётся даже ликвидный защитный актив. Позже его защитная роль может проявиться сильнее, но это уже другой этап кризиса.
Пример. Инвестор покупает золото перед паникой и ждёт немедленного роста. Металл временно падает на 8%, акции — на 20%. Если золото воспринималось как безрисковая страховка, человек может продать его в просадке; если как долгосрочный диверсификатор, сам факт краткосрочного снижения не разрушает исходную логику.
Защитный актив — не актив без просадок. Золото может снижаться в кризисе, особенно во время острой борьбы за ликвидность, поэтому его нельзя оценивать по правилу «рынок упал сегодня — золото должно вырасти сегодня».
Исследования по разным рынкам также дают неодинаковый результат: защитные свойства зависят от валюты, периода и типа шока. Поэтому золото разумнее считать потенциальным диверсификатором, а не универсальной гарантией.
Золото и ослабление рубля: откуда появляется валютная защита
Для российского инвестора есть дополнительный механизм: мировая цена золота обычно выражается в долларах, а стоимость в рублях зависит ещё и от валютного курса. В упрощённом виде рублёвая цена золота связана с двумя переменными: мировой ценой металла и курсом доллара к рублю. Поэтому золото может дорожать в рублях даже тогда, когда его долларовая цена почти не меняется.
Расчёт №1. Допустим, условная единица золота стоит 2 000 долларов, а курс — 80 рублей за доллар. Теоретическая рублёвая стоимость — 160 000 рублей. Если мировая цена остаётся 2 000 долларов, а курс меняется до 96 рублей за доллар, рублёвая стоимость становится около 192 000 рублей. Рост составляет 20% — он возник не из-за подорожания золота в долларах, а из-за ослабления рубля.
Обратный сценарий тоже возможен. Если золото в долларах растёт на 10%, но рубль одновременно укрепляется, часть валютного эффекта может исчезнуть. Поэтому запрос «золото и ослабление рубля» нельзя сводить к обещанию автоматической прибыли: итог зависит от одновременного движения металла и валютного курса, а у конкретного инструмента дополнительно могут быть комиссии, спреды и особенности следования цене.
Как золото может снижать риск инвестиционного портфеля
Золото для диверсификации полезно только тогда, когда его доля меняет поведение всего портфеля, а не просто добавляет ещё одну строку в приложении брокера. Проверить это можно через сценарии. Нужно посчитать, что произойдёт с общей суммой, если акции переживают сильную просадку, а золото ведёт себя лучше, хуже или нейтрально.
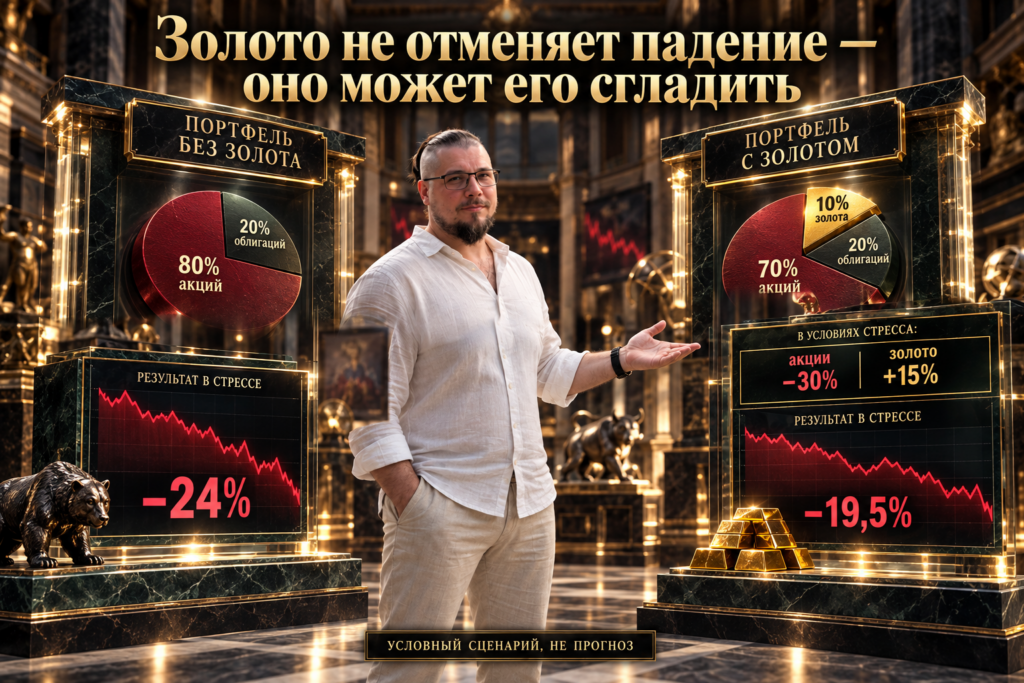
Расчёт №2. Портфель — 1 000 000 рублей: 70% акции, 20% облигации и 10% золото. В условном стресс-сценарии акции падают на 30%, облигации не меняются, золото растёт на 15%. Потеря акционной части составляет 210 000 рублей, прирост золота — 15 000 рублей. Итоговый портфель снижается примерно на 195 000 рублей, или 19,5%. Золото не отменило кризис, но частично компенсировало удар.
Для сравнения представим, что эти 10% вместо золота также находились в акциях. Тогда доля акций была бы 80%, и при падении на 30% вклад акционной части дал бы около −24% всего капитала. В выбранном сценарии разница между структурами составляет 4,5 процентного пункта. Это не прогноз доходности, а способ увидеть функцию диверсификатора в цифрах.
| Сценарий | Акции | Золото | Что происходит с ролью золота |
| Падение фондового рынка | Сильный минус | Рост или меньшая просадка | Может частично сгладить потери |
| Острая нехватка ликвидности | Минус | Тоже может временно снижаться | Защита может проявиться не сразу |
| Ослабление рубля | Результат зависит от компаний | Рублёвая цена получает валютную поддержку | Может снизить валютную уязвимость |
| Сильный рост рискованных активов | Высокая потенциальная доходность | Может отставать | Появляется цена диверсификации |
Главный эффект золота нужно оценивать на уровне всего портфеля: не сколько заработал металл сам по себе, а насколько его присутствие изменило общую просадку, зависимость от одного сценария и устойчивость капитала.
Ограничения золота: за защиту тоже приходится платить
За защиту тоже приходится платить. Главный экономический минус золота — отсутствие собственного денежного потока: оно не создаёт прибыль, дивиденд или купон, поэтому результат инвестора зависит от изменения цены и расходов на выбранный способ владения.
Второе ограничение — волатильность. Цена золота зависит от ставок, курса доллара, инфляционных ожиданий, спроса центральных банков и отношения инвесторов к риску. Поэтому «тихая гавань» тоже может давать заметные просадки.
Третье ограничение — форма инвестиции. Физический металл связан с наценкой и хранением, биржевой инструмент — с комиссиями и качеством следования цене. Акции золотодобывающих компаний не равны золоту: это бизнес с долгом, расходами, менеджментом и обычным рыночным риском.
Четвёртое ограничение — упущенная доходность. При длительном росте фондового рынка защитная часть может отставать. Это цена диверсификации: часть потенциального роста меняется на меньшую зависимость от одного сценария.
Поведенческие ошибки: когда идея защиты превращается в спекуляцию
Самая частая ошибка — покупать золото после тревожных новостей. Цена уже могла вырасти, а решение принимается из страха. Если паника быстро проходит, «защита» превращается в эмоциональную ставку.
Вторая ошибка — переводить в золото почти весь портфель ради попытки угадать кризис. Такая концентрация просто меняет один риск на другой: результат капитала начинает зависеть от одного актива, который тоже способен снижаться.
Третья ошибка — считать золотодобывающие акции эквивалентом металла. Они могут падать вместе с рынком из-за корпоративного и операционного риска. Ещё одна ошибка — оценивать золото по последним месяцам: после роста оно кажется обязательным, после снижения — бесполезным.
Если решение купить золото появляется только после заголовка «кризис начался», инвестор уже не строит защиту — он пытается угадать следующее движение цены. Роль защитного актива лучше определить до стрессового события.
Как определить роль золота в своём портфеле
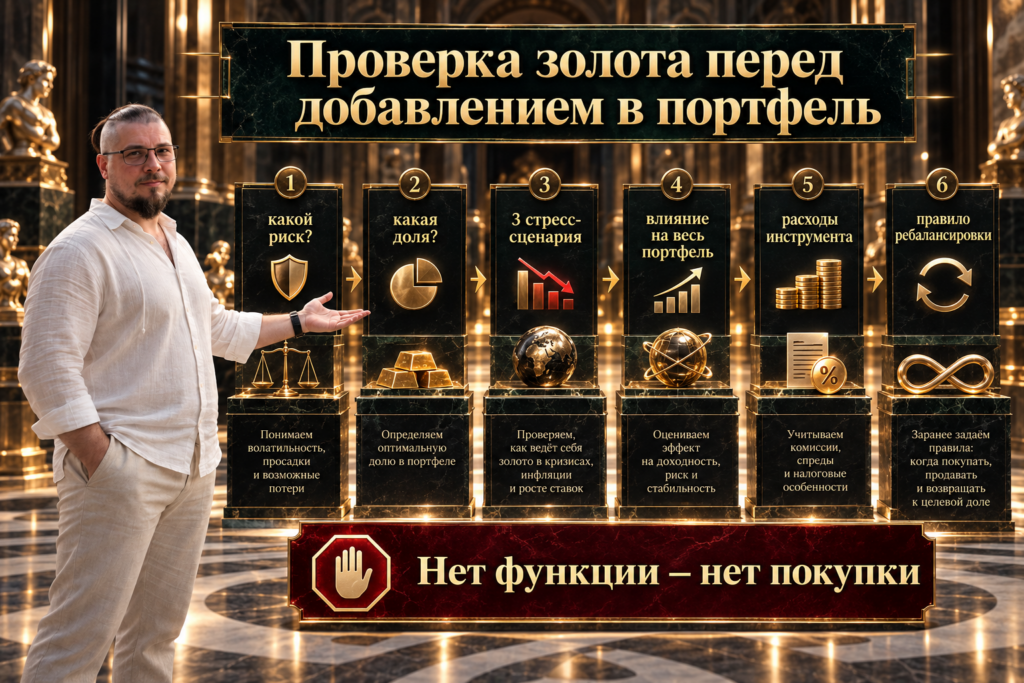
Универсальной доли золота не существует. Она зависит от состава активов, горизонта, валютной структуры, потребности в ликвидности и того, какой риск инвестор пытается снизить. Вместо поиска магического процента полезнее пройти последовательную проверку.
- Определите риск, от которого нужна защита: падение акций, валютная уязвимость, инфляционный сценарий, системный стресс или сочетание факторов.
- Посчитайте текущую концентрацию портфеля. Если почти всё зависит от корпоративных прибылей и одного рынка, потребность в независимом источнике риска выше.
- Выберите предполагаемую долю золота только как тестовый вариант — например, сравните несколько структур, а не принимайте процент на веру.
- Проведите минимум три сценария: акции −30%; золото −10% одновременно с акциями; ослабление рубля при неизменной долларовой цене золота.
- Переведите каждый сценарий в рубли всего портфеля. Смотрите, насколько изменилась максимальная потеря и не стала ли доля золота чрезмерной.
- Проверьте конкретный способ инвестирования: комиссии, спред, хранение, ликвидность и насколько инструмент действительно следует за ценой золота.
- Запишите правило ребалансировки: когда доля возвращается к целевому уровню и при каких условиях сама роль золота пересматривается.
Чек-лист перед покупкой золота
- Я могу одним предложением объяснить, какой риск портфеля должно снижать золото.
- Я не покупаю его только потому, что ожидаю скорый кризис.
- Я понимаю, что золото может временно падать вместе с акциями.
- Я посчитал влияние валютного курса на рублёвую стоимость.
- Я знаю долю золота после покупки и могу объяснить, почему она не чрезмерна.
- Я проверил комиссии, спреды, хранение и особенности выбранного инструмента.
- Я не подменяю прямую экспозицию на золото акциями золотодобывающей компании.
- Я сравнил портфель с золотом и без него минимум в трёх стресс-сценариях.
- У меня есть правило ребалансировки, а не план «продам, когда станет страшно или дорого».
- Я оцениваю результат по устойчивости всего портфеля, а не по одному месяцу цены золота.
FAQ: короткие ответы о золоте в кризис
Помогает ли золото при кризисе?
Может помогать как диверсификатор, если ведёт себя лучше основной рискованной части портфеля. Но характер кризиса важен: в периоды дефицита ликвидности золото тоже способно временно снижаться.
Растёт ли золото во время кризиса?
Не обязательно. Защитное свойство означает не гарантированный рост, а возможность иметь низкую или отрицательную связь с рискованными активами в части стрессовых периодов.
Стоит ли покупать золото перед кризисом?
Проблема в том, что момент кризиса заранее неизвестен. Практичнее заранее определить роль золота в диверсифицированном портфеле, чем резко покупать его после тревожных новостей.
Как золото снижает риск портфеля?
Если его динамика отличается от акций и других крупных компонентов, прибыль или меньшая просадка золота может частично компенсировать убытки другой части капитала. Эффект проверяется стресс-сценариями на весь портфель.
Золото защищает от ослабления рубля?
Рублёвая цена золота зависит в том числе от валютного курса, поэтому ослабление рубля может поддерживать её. Но итог одновременно зависит от мировой цены металла и условий конкретного инструмента.
Что сделать сегодня за 20 минут
Откройте портфель и выпишите доли акций, облигаций, денег, валютных активов и золота. Сделайте две версии структуры — без золота и с тестовой долей — и посчитайте три сценария: акции −30%, золото −10% вместе с рынком и ослабление рубля на 20% при неизменной долларовой цене золота.
После расчёта ответьте: стала ли максимальная потеря приемлемее; не появилась ли чрезмерная зависимость от золота; готовы ли вы держать эту долю, если кризиса не будет и акции несколько лет окажутся доходнее. Это полезнее попытки угадать следующую панику.
Золото как инвестиция имеет смысл, когда у него есть чёткая функция. Оно может улучшать диверсификацию, частично поддерживать капитал в отдельных кризисных и валютных сценариях, но не устраняет риск и не гарантирует прибыль. Защитный актив становится частью системы только при понятной доле, ограничениях и правилах использования.
Продолжение — в Telegram
Новые статьи о деньгах, психологии, инвестициях и реальном опыте.


