
Защитные активы — это инструменты, которые инвестор добавляет в портфель не ради максимального роста, а ради устойчивости в неблагоприятных сценариях. В кризис их задача может состоять в сохранении ликвидности, уменьшении общей просадки, снижении зависимости от одного рынка или создании резерва для ребалансировки. Поэтому хороший защитный актив не обязан расти каждый раз, когда акции падают.
Главная ошибка — искать универсальный ответ на вопрос «куда инвестировать в кризис» и считать, что один инструмент должен одновременно защищать от падения акций, инфляции, роста ставок, валютного риска и проблем отдельного эмитента. Разные кризисы устроены по-разному, поэтому защитная часть портфеля должна подбираться под цель инвестора, срок и конкретный риск, который нужно уменьшить.
Защита капитала — это не обещание отсутствия убытков. Практический смысл защиты в том, чтобы заранее ограничить зависимость портфеля от одного неблагоприятного сценария и сохранить возможность действовать по плану.
Что такое защитные активы и какую роль они играют в портфеле
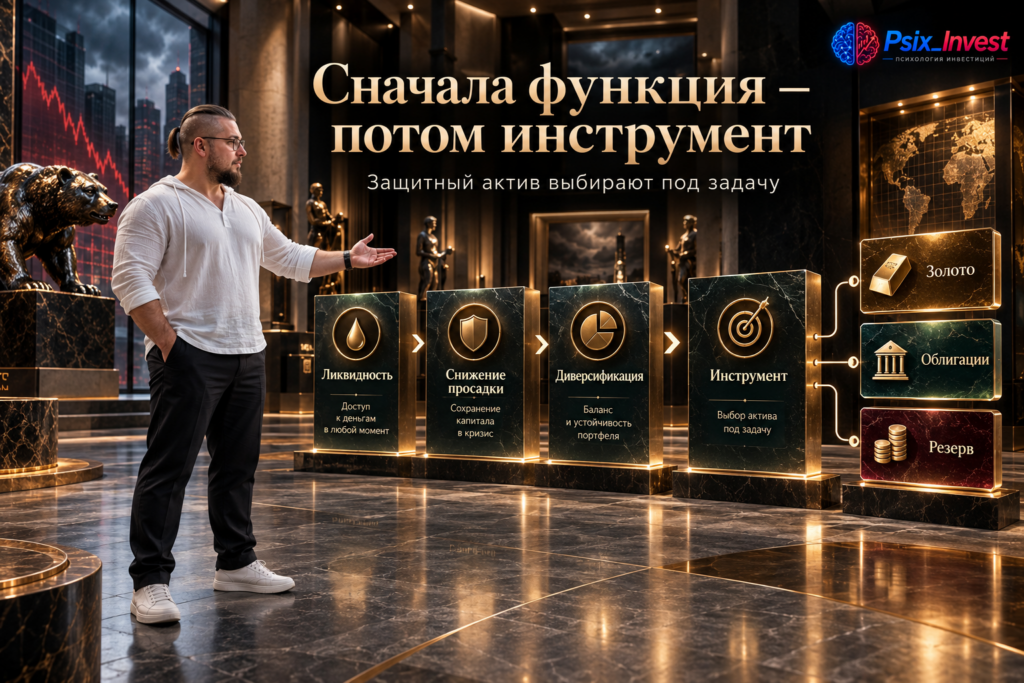
Что такое защитные активы на практике? Это не отдельный официальный класс бумаг, а функциональная роль внутри портфеля. Один инструмент может быть защитным в одном сценарии и бесполезным или даже рискованным в другом. Поэтому начинать лучше не с названия актива, а с вопроса: от чего именно вы хотите защитить капитал.
Три функции защитной части портфеля
- Снижение общей просадки: часть портфеля ведёт себя устойчивее, чем рисковые активы, и уменьшает глубину падения всего капитала.
- Сохранение ликвидности: инвестору не приходится продавать просевшие активы только потому, что срочно понадобились деньги.
- Ребалансировка: более устойчивую часть можно использовать для восстановления целевых долей после сильного движения рынка.
Отсюда следует важный критерий: актив можно считать защитным только относительно конкретной задачи. Если его роль невозможно сформулировать одним предложением, долю такого инструмента в портфеле трудно обосновать.
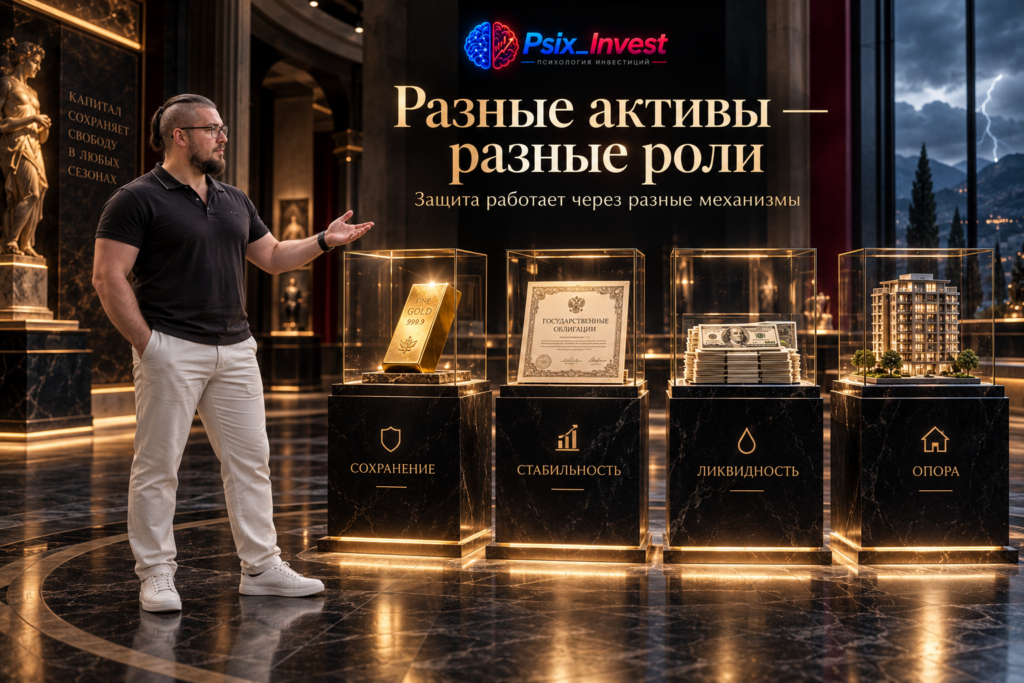
Какие активы в кризис могут выполнять защитную функцию
Активы в кризис стоит сравнивать не по ярлыку «надёжный», а по механизму защиты. Золото, облигации высокого кредитного качества и инструменты денежного рынка решают разные задачи. Их поведение зависит от того, чем вызван стресс: падением прибыли компаний, скачком ставок, дефицитом ликвидности, инфляционным шоком или сочетанием факторов.
| Золото | Диверсификатор и актив-убежище | При росте недоверия к финансовой системе, валютным и инфляционным рискам | Может падать при сильном долларе, высоких реальных ставках или распродаже ликвидности | Горизонт, способ владения, долю и валютный риск |
| Качественные облигации | Предсказуемые денежные потоки и снижение риска относительно акций | При замедлении экономики и снижении рыночных ставок | Длинные бумаги могут заметно падать при росте ставок; корпоративные несут кредитный риск | Срок, кредитное качество, доходность и чувствительность к ставке |
| Денежный рынок / ликвидный резерв | Ликвидность и низкая чувствительность к длинным ставкам | Когда важны доступ к деньгам и возможность ребалансировать портфель | Доходность меняется вслед за краткосрочными ставками; фонд не равен банковскому вкладу | Состав инструмента, ликвидность, комиссии и доступ к средствам |
Активы-убежища не образуют магический набор, который всегда растёт в плохие времена. Их полезность определяется тем, какую часть риска они забирают у портфеля и насколько этот механизм соответствует вашей цели.
Как защитные активы работают при падении рынка: два расчёта
Чтобы понять снижение риска портфеля, полезно смотреть не на доходность отдельного защитного инструмента, а на результат всей структуры. Ниже — учебные сценарии, а не прогноз поведения рынка.
Расчёт №1: защитная часть не растёт, но уменьшает просадку
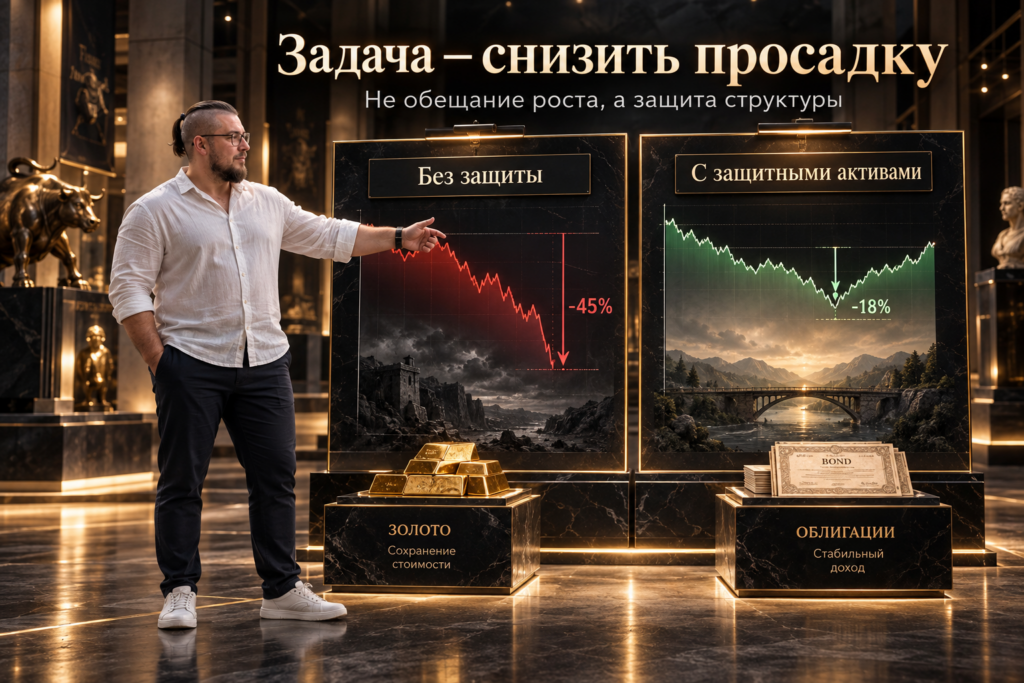
Портфель — 1 000 000 ₽. Рисковые активы занимают 80%, защитная часть — 20%. Если рисковая часть падает на 30%, а защитная остаётся около исходной стоимости, потери составят 800 000 × 30% = 240 000 ₽. Общая просадка портфеля — 24%, а не 30%. Защитный актив ничего не заработал, но выполнил свою функцию.
Расчёт №2: разные защитные механизмы работают одновременно
Другой учебный портфель: 70% рисковых активов, 15% золота и 15% ликвидной защитной части. Рисковые активы падают на 25%, золото растёт на 10%, а ликвидная часть условно не меняется. Вклад рисковой части — −17,5% к портфелю, золота — +1,5%. Итоговая просадка около 16%, а не 25%.
Смысл защитных активов часто проявляется не в собственной высокой доходности, а в том, что они меняют результат всего портфеля. Оценивать их отдельно от структуры — значит пропускать главную функцию диверсификации портфеля.
Почему защитные активы не всегда растут в кризис
Фраза «кризис» объединяет разные события. В одном случае инвесторы боятся рецессии и снижения прибыли компаний, в другом — инфляции и роста ставок, в третьем — нехватки ликвидности. Поэтому защитные активы в кризис могут вести себя по-разному, а иногда несколько защитных инструментов временно снижаются одновременно.
Золото в кризис
Золото может получать спрос как актив-убежище, но не обязано расти в каждую фазу стресса. При резкой потребности в наличности инвесторы способны продавать и золото; сильный доллар или высокие реальные ставки тоже могут давить на цену. Поэтому золото в кризис лучше рассматривать как отдельный источник риска и диверсификации, а не как страховку с гарантированной выплатой.
Облигации в кризис
Качественные облигации могут поддерживать портфель, если рынок ждёт снижения ставок и ухудшения экономической активности. Но при инфляционном шоке и росте ставок длинные облигации способны заметно подешеветь. Корпоративные выпуски дополнительно зависят от кредитного риска эмитента.
Денежный рынок в кризис
Денежный рынок полезен прежде всего ликвидностью и небольшой чувствительностью к длинным процентным ставкам. Его задача — не обгонять рисковые активы, а сохранять доступ к части капитала. При этом фонд денежного рынка остаётся рыночным инструментом: нужно смотреть состав, комиссии, ликвидность и правила конкретного фонда.
[Внутренняя ссылка: Почему золото не всегда растёт]
Как сочетать защитные и рисковые активы под цель инвестора
Вопрос «как защитить портфель в кризис» начинается не с прогноза следующего падения, а с цели. Человеку, которому деньги понадобятся через год, и инвестору с горизонтом десять лет нужна разная защитная часть портфеля. Чем ближе финансовая цель и чем болезненнее возможная просадка, тем важнее ликвидность и контролируемая волатильность.
Пример: цель через два года
Если через два года потребуется крупная сумма на заранее известную покупку, держать всю сумму в волатильных активах опасно: кризис может совпасть с моментом изъятия. Здесь защитная часть портфеля решает задачу срока и ликвидности, а не задачу максимальной доходности. Чем ближе дата цели, тем меньше пространства для ожидания восстановления рынка.
Пример: долгосрочный портфель
При долгом горизонте инвестор может выдерживать большую долю рисковых активов, но защитная часть всё равно способна уменьшить психологическое давление и дать ресурс для ребалансировки. Здесь критерий не «избежать любого падения», а выбрать такую структуру, которую инвестор реально сможет удерживать в неблагоприятный период.
Какую роль защитные активы играют в портфеле, определяет не название инструмента, а цель: сохранить деньги к конкретной дате, уменьшить просадку, обеспечить ликвидность или снизить зависимость от одного сценария.
Типичные ошибки: когда защита сама становится источником риска
Ошибка №1. Покупать защитный актив после резкого роста
Инвестиции в кризис часто совершаются под влиянием уже случившегося движения. Инвестор видит рост золота или облигаций и увеличивает долю, не проверяя, изменился ли риск-профиль и не стала ли цена менее привлекательной. Защита, купленная из страха, легко превращается в новую концентрированную ставку.
Ошибка №2. Считать один инструмент защитой от всего
Золото не заменяет ликвидный резерв, денежный рынок не защищает от всех инфляционных сценариев, а длинные облигации чувствительны к ставкам. Один актив не должен получать все функции сразу. Практический вопрос: какой конкретный риск закрывает каждая позиция в защитной части портфеля?
Ошибка №3. Игнорировать срок и необходимость продать актив
Даже качественный инструмент может не подойти, если инвестору нужны деньги раньше, чем рынок успеет восстановиться. Защитная часть должна учитывать не только потенциальное поведение в кризис, но и дату, когда капитал может понадобиться.
Ошибка №4. Не ребалансировать после сильного движения
Если защитный актив заметно вырос, его доля может стать существенно выше исходной. Без ребалансировки портфель постепенно превращается в другую стратегию. Поэтому целевую роль и диапазон доли полезно определить заранее, а не после новости о кризисе.
Защитная позиция перестаёт быть защитной, когда её доля, срок или механизм уже не соответствуют цели инвестора. Проверять нужно не ярлык инструмента, а его функцию внутри всего портфеля.
[Внутренняя ссылка: Почему цена облигации меняется]
Как выбрать защитную часть портфеля: алгоритм, чек-лист и FAQ
Универсальной доли защитных активов нет. Вместо попытки угадать следующий кризис можно построить защитную часть через несколько проверяемых шагов.
- Запишите цель капитала и дату, когда деньги могут понадобиться.
- Определите максимальную просадку, после которой вы с высокой вероятностью нарушите план.
- Разделите риски: падение акций, рост ставок, инфляция, кредитный риск, нехватка ликвидности.
- Для каждого защитного инструмента запишите одну конкретную функцию и сценарий, в котором он может не сработать.
- Посчитайте долю защитной части и смоделируйте хотя бы один стресс-сценарий для всего портфеля.
- Проверьте ликвидность: сможете ли вы получить деньги тогда, когда они понадобятся.
- Заранее задайте правило ребалансировки и условия, при которых защитная часть будет пересмотрена.
Чек-лист перед изменением портфеля из-за кризиса
- Я могу одним предложением объяснить цель каждого защитного актива.
- Я понимаю, в каком кризисном сценарии этот актив способен снизиться вместе с остальным рынком.
- Я знаю срок своей финансовой цели и не путаю долгосрочную защиту с краткосрочным резервом.
- Я посчитал влияние защитной доли на весь портфель, а не смотрю только на доходность одного инструмента.
- Я не увеличиваю защитную позицию только потому, что кризис уже начался и актив вырос.
- У меня есть правило ребалансировки, а не решение «по ощущениям».
FAQ
Что такое защитные активы?
Это инструменты, которые используются для снижения отдельных рисков портфеля: просадки, нехватки ликвидности, процентного или другого неблагоприятного сценария. Они не обязаны постоянно расти.
Куда инвестировать в кризис?
Универсального ответа нет. Сначала определяют цель, срок и риск, который нужно уменьшить, а затем сравнивают подходящие механизмы защиты.
Какие активы снижают просадку портфеля в кризис?
Те, чья динамика и риски отличаются от основной рисковой части: например, часть качественных облигаций, денежный рынок или золото. Эффект зависит от конкретного кризиса и структуры портфеля.
Почему защитные активы не всегда растут в кризис?
Потому что кризисы различаются. Рост ставок, дефицит ликвидности, сильный доллар или ухудшение кредитного качества могут давить на разные защитные инструменты.
Как сочетать защитные и рисковые активы?
Через цель, горизонт, допустимую просадку и заранее заданную роль каждой части. Защитная доля должна уменьшать критичный для вас риск, а не просто копировать популярный портфель.
Что сделать сегодня за 20 минут
Откройте свой инвестиционный портфель и напротив каждой позиции поставьте одну из меток: «рост», «защита», «ликвидность» или «другая роль». Для каждой защитной позиции допишите один риск, который она уменьшает, и один сценарий, в котором сама может просесть. Затем посчитайте общую долю защитной части и проверьте, соответствует ли она сроку вашей ближайшей финансовой цели.
Защитные активы полезны не потому, что обещают рост в любой кризис, а потому, что помогают сделать результат портфеля менее зависимым от одного сценария. Их качество измеряется тем, насколько точно они решают вашу задачу — по сроку, риску и ликвидности.
Продолжение — в Telegram
Новые статьи о деньгах, психологии, инвестициях и реальном опыте.


