
Банковский вклад — один из самых простых способов сохранить деньги и заранее понимать условия получения процентов. Но высокая ставка в рекламе ещё не означает максимальный доход. Срок, капитализация, досрочное закрытие, возможность пополнения и инфляция способны заметно изменить результат. Разберём вклад от открытия до получения денег обратно.
Что такое банковский вклад простыми словами
Вы передаёте банку деньги на определённых условиях.
Банк обязуется вернуть их и выплатить проценты.
Например:
вы размещаете 100 000 ₽;
срок — один год;
ставка — условно 12% годовых.
В простом примере без дополнительных условий:
100 000 × 12% = 12 000 ₽.
Через год:
100 000 ₽ — ваши деньги;
12 000 ₽ — начисленные проценты.
Итого:
112 000 ₽.
Вклад отличается от акций и облигаций важной особенностью: вам не нужно каждый день смотреть на рыночную цену.
Если договор предусматривает фиксированную ставку, она не меняется только потому, что фондовый рынок сегодня упал.
Именно поэтому вклад часто становится первым финансовым инструментом новичка.
Для каких задач подходит вклад
Вклад особенно полезен, когда важнее сохранить деньги, чем получить максимальную потенциальную доходность.
Например:
финансовая подушка;
первоначальный взнос на квартиру;
деньги на автомобиль;
накопления на ремонт;
отпуск через год;
резерв для будущих инвестиций;
крупная покупка с известной датой.
Представим:
через год вам понадобится 500 000 ₽.
Эти деньги нельзя подвергать сильному рыночному риску.
Если вложить их в акции, рынок перед покупкой может упасть.
Если деньги размещены на подходящем вкладе, результат значительно предсказуемее.
Поэтому вопрос должен звучать не:
«Где заработать максимум?»
А:
«Какую задачу должны решить эти деньги?»
Вклад и накопительный счёт — не одно и то же
Новички часто их путают.
Вклад
Обычно открывается на определённый срок.
Например:
3 месяца;
6 месяцев;
1 год.
Ставка и правила известны заранее.
Но свобода распоряжения деньгами может быть ограничена.
Накопительный счёт
Обычно позволяет свободнее:
пополнять;
снимать;
переводить деньги.
Но банк может изменить ставку.
Кроме того, повышенный процент иногда действует только при выполнении условий.
Например:
для новых клиентов;
на ограниченную сумму;
только первые месяцы.
Поэтому нельзя сравнивать продукты только по цифре:
«15% против 14%».
Сначала сравнивайте условия.
Главная ловушка: «до 20% годовых»
Вы видите рекламу:
ДО 20% ГОДОВЫХ
Кажется:
100 000 ₽ → 120 000 ₽.
Но слово:
«ДО»
может менять всё.
Максимальная ставка может действовать:
только новым клиентам;
только на короткий срок;
только на определённую сумму;
при покупке дополнительного продукта;
при выполнении условий банка;
только для части денег.
Поэтому рекламная ставка — ещё не ваш доход.
Смотреть нужно на:
ставку именно по вашим условиям.
Годовая ставка не означает, что за три месяца вы получите весь процент
Представим:
100 000 ₽;
12% годовых;
срок — 3 месяца.
12% — это ставка за год, а не за три месяца.
Упрощённо:
12% ÷ 12 = 1% в месяц.
За три месяца:
примерно 3%.
Получаем:
около 3 000 ₽ до учёта особенностей расчёта.
Итого:
около 103 000 ₽.
Новичок иногда видит:
«Вклад на три месяца под 18%».
И мысленно прибавляет к капиталу 18%.
Это ошибка.
18% указаны:
в годовом выражении.
Сколько можно заработать на разных суммах
Возьмём условную ставку:
12% годовых.
Срок:
1 год.
Для простоты пока не учитываем капитализацию и налоги.
| Сумма | Проценты за год | Итог |
|---|---|---|
| 100 000 ₽ | 12 000 ₽ | 112 000 ₽ |
| 300 000 ₽ | 36 000 ₽ | 336 000 ₽ |
| 500 000 ₽ | 60 000 ₽ | 560 000 ₽ |
| 1 000 000 ₽ | 120 000 ₽ | 1 120 000 ₽ |
Главный вывод:
процент одинаковый, но доход в рублях зависит от капитала.
Поэтому всегда переводите ставку:
ИЗ ПРОЦЕНТОВ В РУБЛИ.
Что такое капитализация процентов
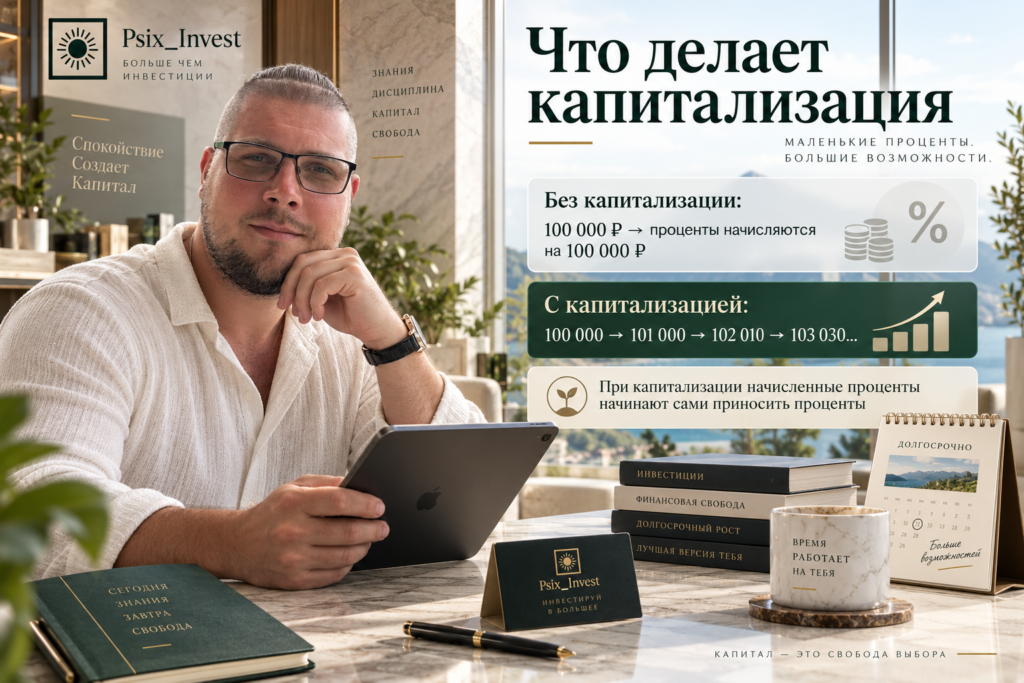
Капитализация означает, что начисленные проценты добавляются к основной сумме.
После этого следующие проценты могут начисляться уже на увеличенную сумму.
Это и есть эффект:
«проценты на проценты».
Простой пример.
Начальная сумма:
100 000 ₽.
Предположим для учебного расчёта:
1% в месяц.
После первого месяца:
100 000 → 101 000 ₽.
Следующий процент начисляется уже на:
101 000 ₽.
После второго месяца:
102 010 ₽.
После третьего:
103 030,10 ₽.
Разница сначала небольшая.
Но чем больше:
капитал;
ставка;
срок,
тем заметнее эффект.
Что важнее: ставка или капитализация
Сравним два условных предложения.
Банк А
12%;
проценты выплачиваются в конце.
Банк Б
11,8%;
ежемесячная капитализация.
Нельзя автоматически сказать:
«12% больше — значит первый вклад выгоднее».
Нужно посчитать:
сколько рублей будет получено к нужной дате.
Поэтому лучший способ сравнения вкладов:
НЕ «ГДЕ ВЫШЕ СТАВКА?»
А:
«СКОЛЬКО ДЕНЕГ Я ПОЛУЧУ НА РУКИ В КОНЦЕ?»
Можно ли пополнять вклад
Зависит от договора.
Одни вклады:
можно пополнять.
Другие:
нельзя.
У третьих есть ограничения.
Например:
пополнение разрешено только первые 30 дней.
Или:
минимальная сумма пополнения — 10 000 ₽.
Если вы планируете каждый месяц откладывать деньги, этот пункт критически важен.
Допустим:
старт:
100 000 ₽.
Каждый месяц хотите добавлять:
20 000 ₽.
Если вклад нельзя пополнять, придётся:
открывать новые вклады;
использовать накопительный счёт;
выбирать другой продукт.
Поэтому сначала определите:
как деньги будут поступать.
И только потом выбирайте вклад.
Можно ли снять часть денег
Тоже зависит от условий.
Некоторые продукты разрешают частичное снятие.
Другие — нет.
Представьте:
на вкладе:
500 000 ₽.
Срочно понадобилось:
50 000 ₽.
Если частичное снятие запрещено, может потребоваться закрыть весь вклад.
А это приводит к следующему риску.
Что происходит при досрочном закрытии
Это один из самых важных пунктов договора.
Допустим:
вы открыли вклад:
500 000 ₽;
12%;
на год.
Через 10 месяцев понадобились деньги.
Вы рассчитываете:
«Почти год прошёл. Значит почти весь процент мой».
Но договор может предусматривать при досрочном расторжении пересчёт процентов по значительно более низкой ставке.
В результате ожидаемый доход резко уменьшается.
Поэтому до открытия задайте банку конкретный вопрос:
«СКОЛЬКО РУБЛЕЙ Я ПОЛУЧУ, ЕСЛИ ЗАКРОЮ ВКЛАД РАНЬШЕ?»
Не:
«Можно ли снять деньги?»
А именно:
сколько останется процентов.
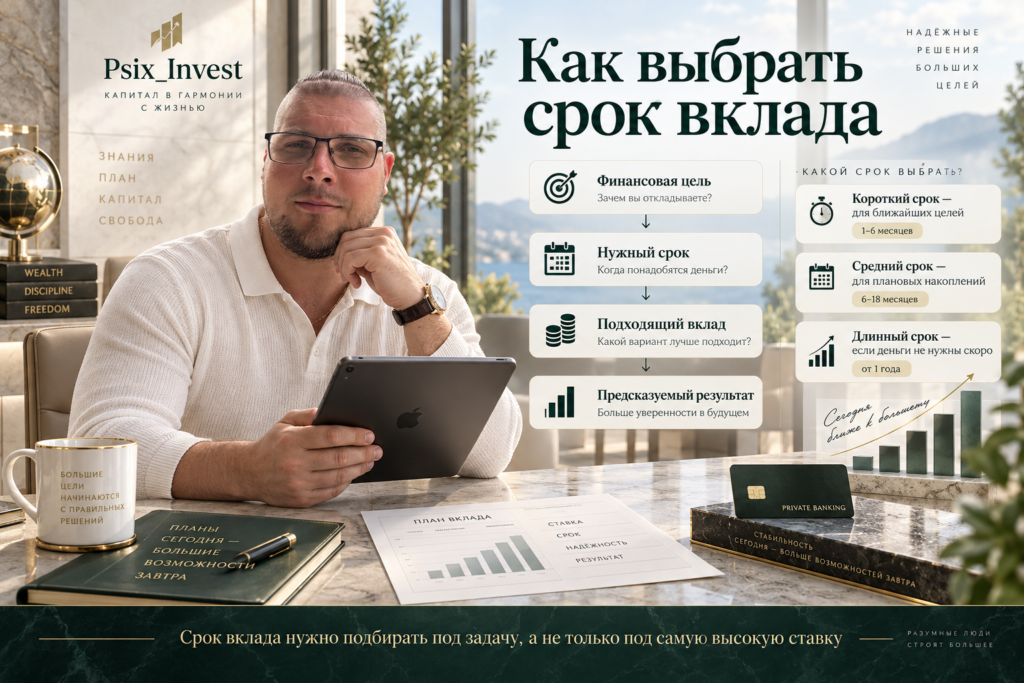
Как выбирать срок вклада
Не нужно автоматически выбирать максимальную ставку.
Сначала определите:
когда понадобятся деньги.
Если через:
3 месяца,
не стоит блокировать обязательную сумму на год только ради небольшой разницы в ставке.
Если срок неизвестен:
можно рассмотреть более гибкую структуру.
Например:
часть денег — вклад;
часть — более ликвидный инструмент.
Можно разделить деньги на несколько вкладов
Представим:
есть:
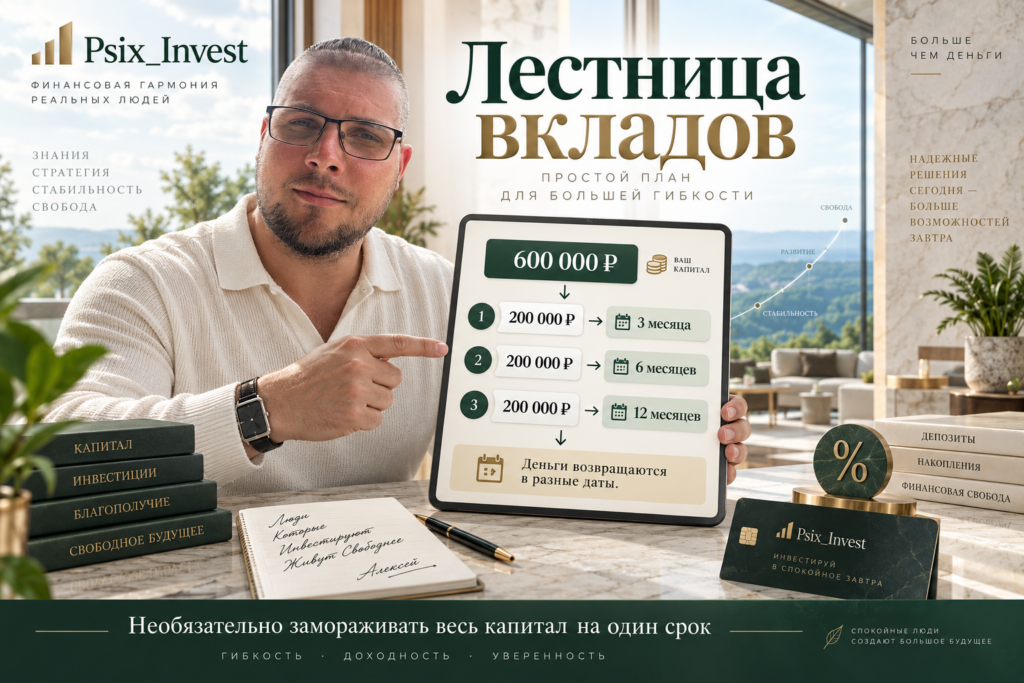
600 000 ₽.
Вместо одного вклада на всю сумму можно условно разделить:
200 000 ₽ — короткий срок;
200 000 ₽ — средний срок;
200 000 ₽ — более длинный срок.
Зачем?
Чтобы не зависеть от одной даты.
Часть денег освободится раньше.
Её можно:
использовать;
переложить;
разместить по новой ставке.
Это похоже на лестницу облигаций.
Только здесь:
лестница вкладов.
Что такое страхование вкладов
Это один из главных вопросов безопасности.
Перед размещением значительной суммы нужно проверить:
участвует ли банк в системе страхования вкладов;
какая сумма защищается;
какие именно средства попадают под страхование;
не превышаете ли вы установленный лимит в одном банке.
Особенно это важно при крупных накоплениях.
Если сумма превышает страховое покрытие, можно рассмотреть распределение денег между несколькими подходящими банками.
При этом ориентироваться нужно на актуальные правила системы страхования вкладов, а не на старую статью или совет знакомого.
Вклад защищает от падения рынка. Но защищает ли от инфляции?
Не всегда.
Допустим:
вклад дал:
+10%.
100 000 ₽ превратились в:
110 000 ₽.
Но цены за тот же период выросли условно:
на 12%.
Денег стало больше.
Но их покупательная способность могла снизиться.
Это разница между:
номинальной доходностью
и:
реальной доходностью.
Номинальная:
сколько рублей прибавилось.
Реальная:
насколько выросла покупательная способность.
Поэтому:
СОХРАНИТЬ СУММУ И СОХРАНИТЬ ПОКУПАТЕЛЬНУЮ СПОСОБНОСТЬ — НЕ ОДНО И ТО ЖЕ.
Почему вклад всё равно полезен
Потому что не каждая сумма должна максимизировать реальную доходность.
Представим:
через шесть месяцев нужно оплатить ремонт.
Главная задача:
деньги должны быть доступны и не подвергаться сильной рыночной просадке.
В такой ситуации вклад может выполнять свою функцию даже без максимальной потенциальной доходности.
Инструмент оценивают:
по задаче,
а не только:
по проценту.
Вклад или инвестиции?
Это неправильное противопоставление.
Они могут выполнять разные задачи.
Например:
финансовая подушка
→ ликвидные и низкорисковые решения.
деньги на цель через год
→ сохранность важнее максимального роста.
капитал на 10–15 лет
→ можно рассматривать инвестиционные инструменты с рыночным риском.
То есть:
ВКЛАД И ИНВЕСТИЦИИ НЕ ОБЯЗАНЫ КОНКУРИРОВАТЬ.
Они могут находиться в одной финансовой системе.
Вклад или облигации?
Здесь тоже нет автоматического победителя.
Вклад обычно проще.
Не нужно:
анализировать эмитента облигации;
следить за рыночной ценой;
разбираться в НКД;
учитывать оферты;
понимать дюрацию.
Облигации дают больше возможностей.
Но требуют больше знаний.
Поэтому для человека, который только начинает:
вклад часто проще для понимания.
А затем можно переходить к более сложным инструментам.
Налоги: почему нужно считать чистый результат
Доход «до налогов» и деньги, которые реально останутся, могут отличаться.
Правила налогообложения процентного дохода могут меняться.
Поэтому перед открытием вклада стоит проверить:
действующий порядок налогообложения;
какой доход облагается;
применяется ли необлагаемый порог;
как рассчитывается налог;
нужно ли инвестору что-то делать самостоятельно.
Главный принцип:
СРАВНИВАЙТЕ НЕ РЕКЛАМНУЮ, А ЧИСТУЮ ДОХОДНОСТЬ.
Как сравнить два вклада правильно
Допустим:
у вас:
500 000 ₽.
Банк А предлагает:
14%;
6 месяцев;
без пополнения;
при досрочном закрытии проценты практически теряются.
Банк Б:
13,5%;
6 месяцев;
есть пополнение;
условия досрочного закрытия мягче.
Нельзя просто сказать:
«14% лучше».
Если вероятность, что деньги понадобятся раньше, высокая:
гибкость Банка Б может оказаться ценнее дополнительных 0,5 процентного пункта.
Поэтому сравнивайте минимум:
ставку;
срок;
итоговую сумму;
капитализацию;
пополнение;
частичное снятие;
досрочное закрытие;
автопролонгацию;
страхование;
налоги.
Что такое автопролонгация и почему её нужно проверять
Автопролонгация — автоматическое продление вклада после окончания срока.
Например:
вклад закончился.
Вы ничего не сделали.
Банк автоматически открыл новый срок.
Но:
уже по действующей на тот момент ставке.
Она может отличаться от первоначальной.
Поэтому дату окончания вклада лучше:
записать в календарь.
За несколько дней до неё:
проверить новые предложения;
решить, нужны ли деньги;
сравнить банки;
выбрать следующий инструмент.
Психологическая ошибка: гонка за максимальной ставкой
Представим:
Банк А:
14%.
Банк Б:
14,5%.
Разница:
0,5 процентного пункта.
На 100 000 ₽ за полный год это грубо:
около 500 ₽ до учёта других условий.
Человек ради этих денег:
открывает новый счёт;
переводит деньги;
разбирается в сложных условиях;
покупает дополнительный продукт;
теряет гибкость.
Иногда это оправдано.
Иногда:
нет.
Поэтому переводите разницу процентов:
В РУБЛИ.
Только после этого решайте, стоит ли усложнение результата.
10 ошибок при открытии вклада
1. Смотреть только на максимальную ставку
Нужно читать условия её получения.
2. Путать годовую ставку с доходом за срок
18% годовых за три месяца — не 18% прибыли.
3. Не проверять досрочное закрытие
Можно потерять значительную часть процентов.
4. Не учитывать необходимость пополнений
Не каждый вклад разрешает их.
5. Замораживать все свободные деньги
Часть капитала может понадобиться раньше.
6. Не проверять страхование
Особенно при крупных суммах.
7. Игнорировать инфляцию
Рост рублей не всегда означает рост покупательной способности.
8. Забывать про налоги
Считать нужно конечный результат.
9. Не проверять дату окончания
Деньги могут автоматически перейти на другие условия.
10. Гнаться за каждым дополнительным 0,1%
Сначала посчитайте выгоду в рублях.
Практический алгоритм выбора вклада
Перед открытием пройдите девять шагов.
Шаг 1. Определите цель
Зачем нужны деньги?
Шаг 2. Определите дату
Когда они понадобятся?
Шаг 3. Отделите резерв
Не блокируйте деньги, которые могут срочно понадобиться.
Шаг 4. Определите необходимость пополнений
Будете добавлять деньги каждый месяц?
Шаг 5. Определите необходимость частичного снятия
Нужна ли гибкость?
Шаг 6. Сравните несколько предложений
Не только ставки.
Шаг 7. Посчитайте доход в рублях
Сколько реально получите?
Шаг 8. Проверьте условия досрочного закрытия и страхования
Это критически важно.
Шаг 9. Запишите дату окончания
И заранее решите, что делать дальше.
✅ Чек-лист перед открытием вклада
☑ Я знаю цель денег.
☑ Я знаю дату, когда они понадобятся.
☑ Финансовый резерв остаётся доступным.
☑ Я знаю точную ставку именно для меня.
☑ Я понимаю срок действия повышенной ставки.
☑ Я знаю итоговую сумму процентов.
☑ Я проверил капитализацию.
☑ Я знаю, можно ли пополнять вклад.
☑ Я знаю, можно ли частично снимать деньги.
☑ Я прочитал условия досрочного закрытия.
☑ Я проверил условия автопролонгации.
☑ Я проверил актуальные правила страхования.
☑ Я учитываю налоги.
☑ Я понимаю влияние инфляции.
☑ Я сравнил минимум несколько предложений.
Если на несколько пунктов ответа нет:
не спешите нажимать «Открыть вклад».
🧠 Мини-тест
Есть два предложения.
Вклад А
15% годовых;
12 месяцев;
нельзя пополнять;
при досрочном закрытии теряется большая часть процентов.
Вклад Б
14%;
12 месяцев;
можно пополнять;
условия снятия гибче.
Человек уверен, что деньги не понадобятся весь год.
Какой вариант потенциально интереснее?
Нужно считать итоговую сумму и остальные условия.
Теперь меняем одно обстоятельство.
Есть вероятность, что деньги понадобятся через четыре месяца.
Тогда:
ликвидность становится намного важнее разницы в ставке.
Главный урок:
ЛУЧШИЙ ВКЛАД — НЕ ВСЕГДА ТОТ, ГДЕ САМАЯ БОЛЬШАЯ ЦИФРА В РЕКЛАМЕ.
Что сделать сегодня за 15 минут
Откройте приложения трёх банков.
Выберите вклады на одинаковый срок.
Создайте таблицу:
| Параметр | Банк 1 | Банк 2 | Банк 3 |
|---|---|---|---|
| Ставка | |||
| Срок | |||
| Доход в ₽ | |||
| Капитализация | |||
| Пополнение | |||
| Снятие | |||
| Досрочное закрытие | |||
| Автопролонгация |
После заполнения выбор станет значительно понятнее.
Потому что вы будете сравнивать:
продукты,
а не:
рекламные проценты.
🎯 Главный вывод
Вклад — действительно один из самых простых способов сохранить деньги.
Но простота инструмента не отменяет необходимости читать условия.
Запомните последовательность:
ЦЕЛЬ → СРОК → ЛИКВИДНОСТЬ → УСЛОВИЯ → СТАВКА → ДОХОД В РУБЛЯХ.
Не наоборот.
Не начинайте с вопроса:
«Какой банк даёт самый большой процент?»
Начните с вопроса:
«Когда мне понадобятся деньги и какие ограничения я могу принять?»
После этого сравните:
ставку;
капитализацию;
пополнение;
снятие;
досрочное закрытие;
страхование;
налоги;
конечный доход.
Тогда вклад становится не просто местом, где «лежат деньги».
Он получает конкретную функцию в вашей финансовой системе:
сохранить капитал до того момента, когда он понадобится.
И для начинающего инвестора это важный принцип.
Не все деньги обязаны постоянно находиться в инвестициях.
Иногда лучший результат — не заработать максимум.
А:
СОХРАНИТЬ НУЖНУЮ СУММУ К НУЖНОЙ ДАТЕ. 💰
❓ Вопросы для размышления
— Когда вам понадобятся деньги со вклада?
— Что произойдёт, если придётся забрать их раньше?
— Сколько рублей даст разница ставок в 0,5%?
— Нужна ли вам возможность пополнения?
— Знаете ли вы условия досрочного закрытия?
— Не превышает ли сумма актуальный страховой лимит?
— Какую реальную задачу выполняет вклад в вашей финансовой системе?
❓ FAQ
Что такое банковский вклад?
Это деньги, которые клиент размещает в банке на определённых условиях. Банк возвращает сумму и выплачивает предусмотренные договором проценты.
Чем вклад отличается от накопительного счёта?
Вклад обычно имеет определённый срок и более жёсткие условия. Накопительный счёт чаще позволяет свободнее распоряжаться деньгами, но ставка может меняться.
Что будет, если закрыть вклад раньше срока?
Это зависит от договора. Банк может пересчитать проценты по значительно более низкой ставке.
Что такое капитализация процентов?
Это добавление начисленных процентов к основной сумме. Следующие проценты могут начисляться уже на увеличенный капитал.
Всегда ли вклад защищает деньги от инфляции?
Нет. Если рост цен выше чистой доходности вклада, покупательная способность капитала может снизиться.
Продолжение — в Telegram
Новые статьи о деньгах, психологии, инвестициях и реальном опыте.


