
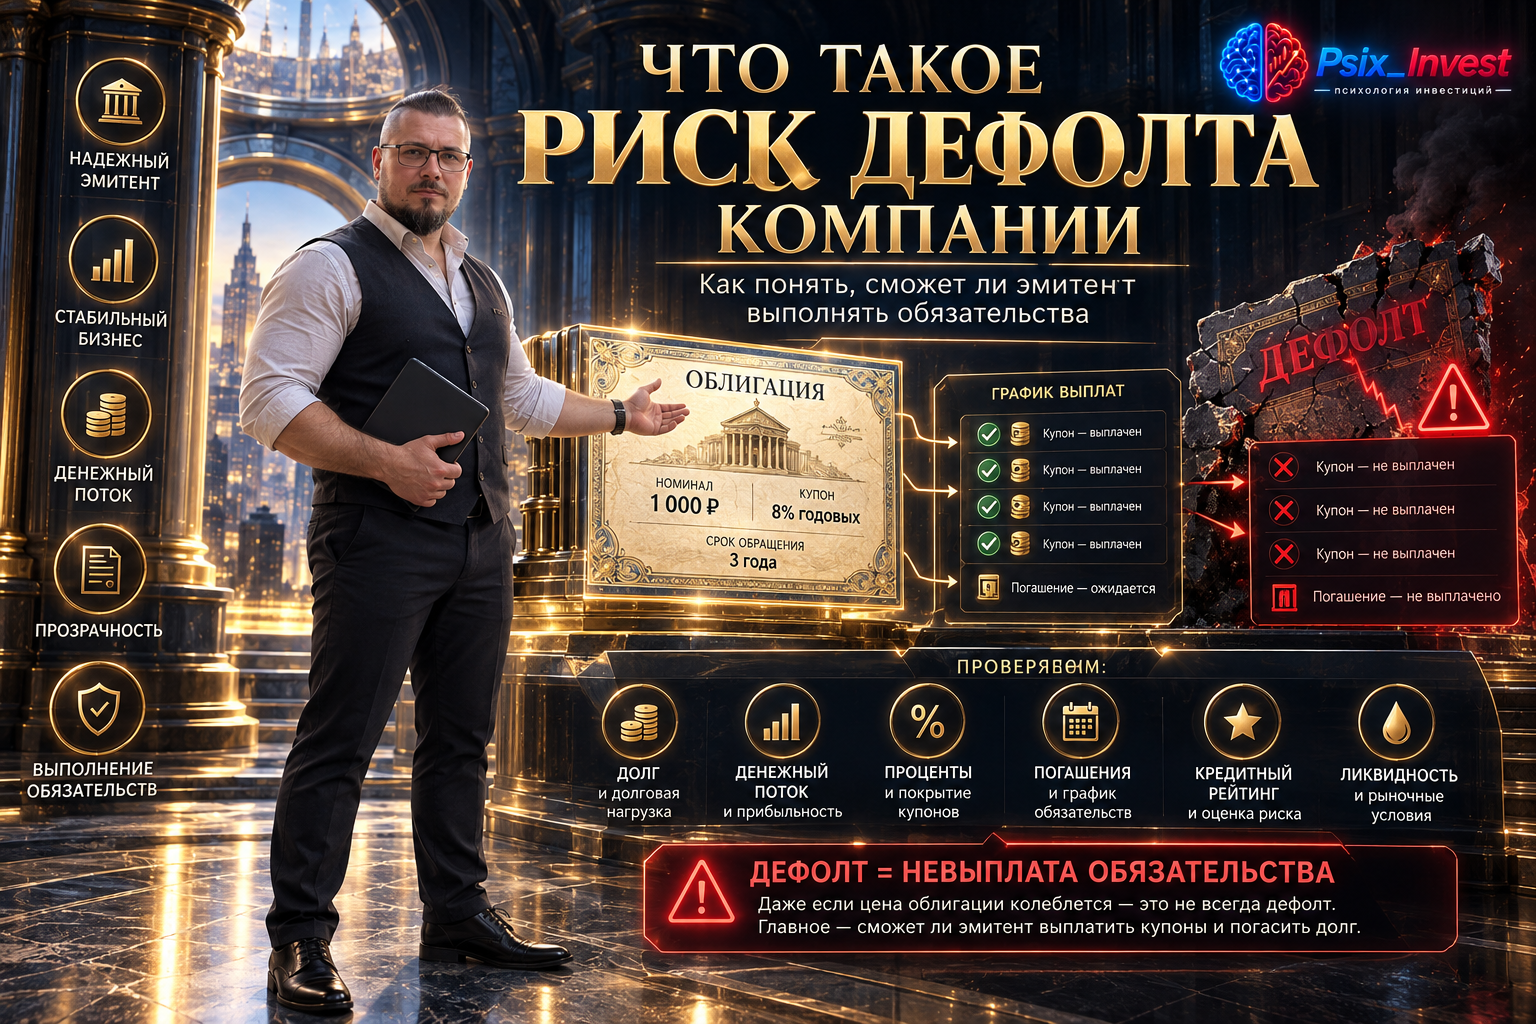
Дефолт облигаций — это ситуация, когда эмитент не исполняет предусмотренное выпуском денежное обязательство: например, не выплачивает купон или не возвращает номинал в установленный срок. Для инвестора это не просто падение рыночной цены. Здесь возникает риск фактической невыплаты, а значит, ключевой вопрос до покупки — способен ли конкретный эмитент обслуживать свой долг.
Разберём, чем технический дефолт отличается от дефолта, как читать кредитный рейтинг эмитента, какие признаки помогают оценить риск дефолта и что происходит с инвестором после невыплаты. Отдельно покажем, как заранее ограничить ущерб для портфеля.
Защита капитала начинается не с попытки найти облигацию «без риска», а с понимания, сколько вы можете потерять при проблемах одного эмитента и какие признаки ухудшения способны заметить заранее.
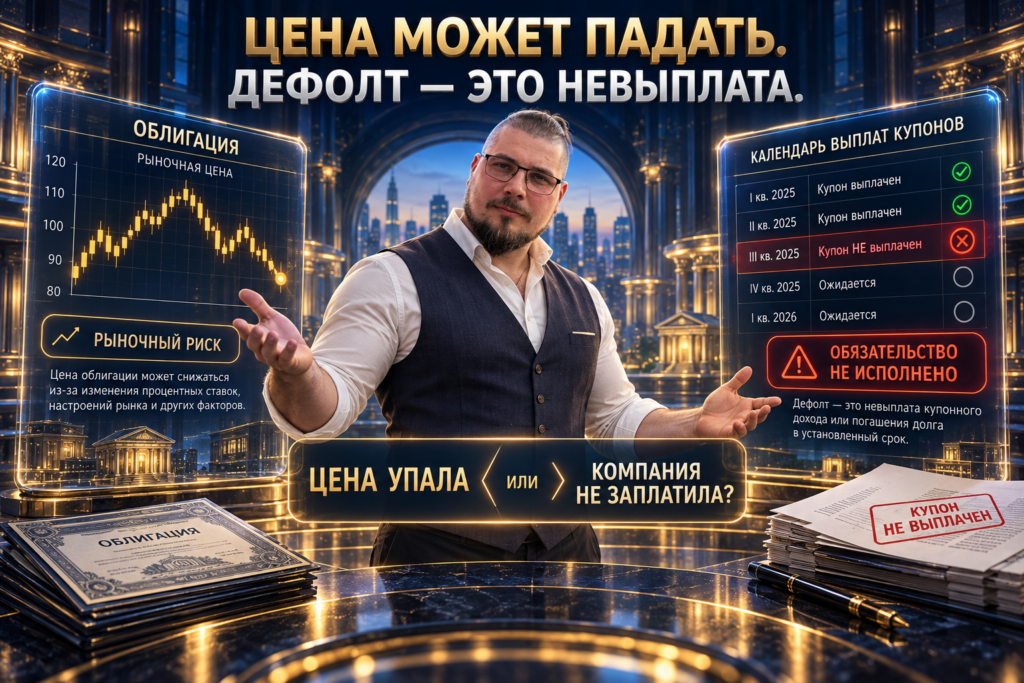
Что такое дефолт облигаций и чем технический дефолт отличается от дефолта
Облигация — это долг. Дефолт компании в контексте облигаций возникает, когда предусмотренное выпуском денежное обязательство не исполнено: это может быть купон, номинал или другая обязательная выплата.
Технический дефолт облигаций
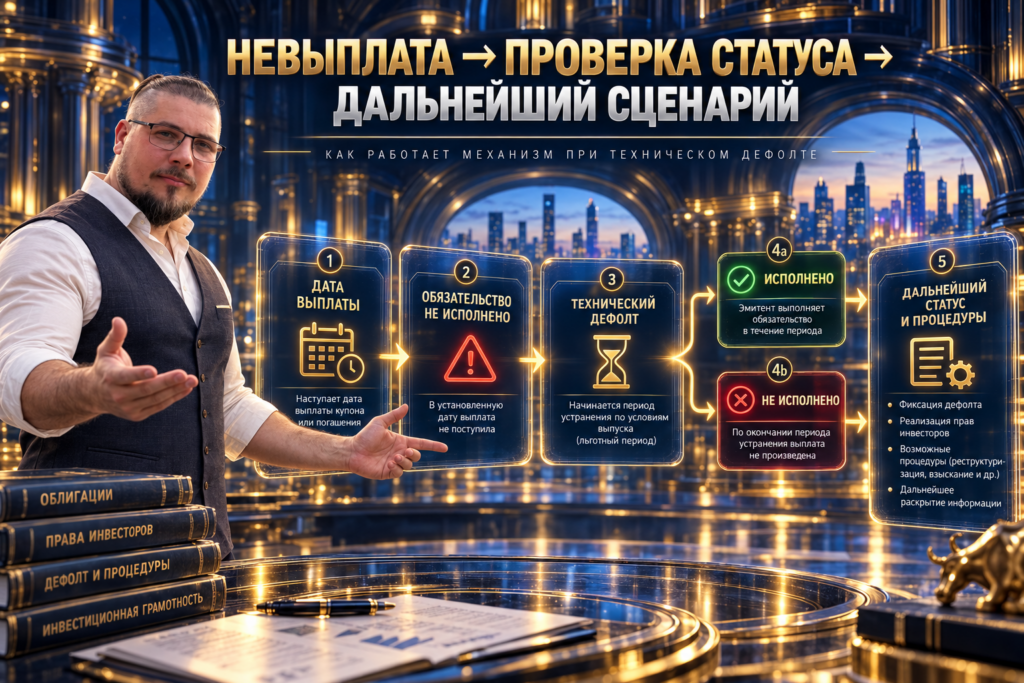
Технический дефолт облигаций означает, что обязательство не было исполнено в срок, но условия выпуска или применимые правила ещё могут предусматривать период, в течение которого нарушение можно устранить. Это уже кредитное событие и сигнал повышенного риска, а не «безобидная задержка». Если нарушение не устранено в предусмотренный срок, ситуация может перейти в полноценный дефолт.
Пример №1: купон не пришёл в установленную дату
Представим учебный выпуск: на одну облигацию должен быть выплачен купон 60 ₽. В дату выплаты деньги не поступили. Сам по себе этот факт уже требует проверить раскрытие эмитента и условия выпуска: есть ли предусмотренный период для устранения нарушения и какая причина задержки указана. Если эмитент затем исполняет обязательство в допустимый срок, итог отличается от ситуации, в которой невыплата сохраняется.
Технический дефолт — не отдельная «лёгкая версия» риска. Для инвестора это момент, когда обещанный денежный поток уже нарушен и дальнейший результат зависит от того, сможет ли эмитент восстановить исполнение обязательств.
Что происходит при дефолте облигаций и можно ли вернуть деньги
При дефолте корпоративных облигаций инвестор прежде всего сталкивается с неопределённостью будущих денежных потоков. Рыночная цена бумаги может резко измениться, запланированные выплаты могут задержаться, а дальнейший сценарий зависит от финансового состояния эмитента, условий выпуска и возможной реструктуризации долга.
Можно ли вернуть деньги при дефолте облигаций
Возврат средств возможен, но размер и сроки заранее не гарантированы. Компания может восстановить платежи, реструктурировать долг или пройти через взыскание и банкротство. На итог влияют активы эмитента, условия выпуска и юридическая процедура, поэтому номинал нельзя считать автоматически возмещаемой суммой.
Что делать инвестору при дефолте облигации
Первое действие — проверить официальное раскрытие эмитента и условия выпуска: статус события, возможный срок устранения нарушения и заявленные дальнейшие действия. Если начинается реструктуризация, взыскание или банкротство, порядок защиты прав зависит от конкретной бумаги и процедуры; для юридически значимых шагов нужны официальные документы и профильная правовая помощь.
Кредитный риск, кредитный рейтинг и надежность эмитента облигаций
Кредитный риск — риск того, что должник не выполнит обязательства полностью и вовремя. Кредитный риск облигаций существует даже тогда, когда бумага почти не меняется в цене: спокойная котировка не означает, что финансовое состояние компании гарантированно стабильно.
Кредитный рейтинг эмитента: полезный фильтр, но не гарантия
Кредитный рейтинг — независимая оценка кредитоспособности. Рейтинг облигаций или эмитента помогает сравнивать кредитное качество, но не гарантирует отсутствие дефолта. Смотрите также динамику, прогноз и причину последнего пересмотра.
Надежность эмитента облигаций нельзя свести к одной букве рейтинга: дополнительно проверяйте долг, денежный поток, ближайшие погашения и доступ к финансированию.
Что рейтинг показывает, а что нужно проверить отдельно
| Текущий рейтинг | Быстрое сравнение кредитного качества | Будущую платежеспособность без изменений |
| Прогноз/наблюдение | Сигнал направления возможного пересмотра | Обязательное изменение рейтинга |
| Финансовая отчётность | Долг, прибыль, денежный поток, ликвидность | Что рынок всегда оценит риск одинаково |
| Условия выпуска | Права, сроки и особенности конкретной бумаги | Что другой выпуск того же эмитента имеет те же риски |
Как оценить риск дефолта: пять финансовых сигналов до покупки
Как оценить риск дефолта без попытки угадать будущее? Проверяйте способность компании обслуживать долг по нескольким показателям и смотрите их динамику; универсального коэффициента для всех отраслей нет.
Долг и способность бизнеса его обслуживать
Сравните чистый долг с масштабом бизнеса и посмотрите динамику показателя. Отношение чистого долга к EBITDA — один из ориентиров, но его нужно читать в контексте отрасли и стабильности прибыли.
Расчёт №1: что происходит, если прибыль снижается
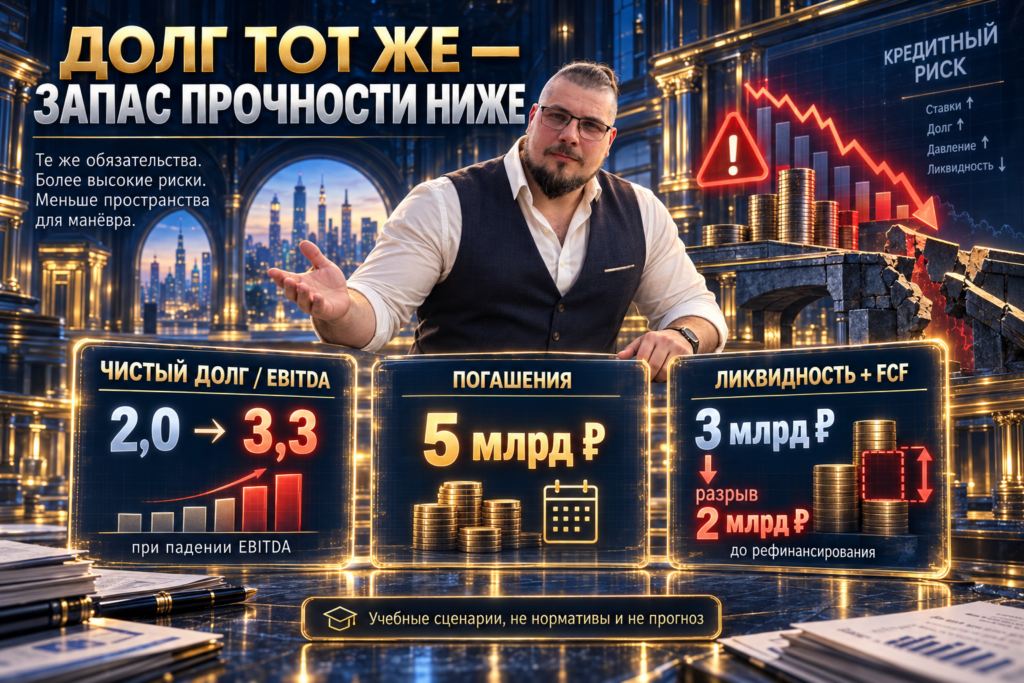
Учебный пример: долг компании — 12 млрд ₽, денежные средства — 2 млрд ₽, значит чистый долг — 10 млрд ₽. При EBITDA 5 млрд ₽ отношение чистого долга к EBITDA равно 2,0. Если EBITDA снижается до 3 млрд ₽ при том же долге, показатель вырастает примерно до 3,3. Компания не взяла новый долг, но её способность обслуживать прежний долг стала заметно слабее.
После этого оцените процентные расходы: если прибыль снижается, а стоимость заимствований растёт, запас покрытия быстро сокращается даже без нового долга.
Погашения и риск рефинансирования
Большая сумма долга, которую нужно вернуть в короткий период, повышает зависимость от нового финансирования. Особенно важно понимать, есть ли у компании собственная ликвидность, свободный денежный поток или подтверждённые источники рефинансирования.
Расчёт №2: дефицит ликвидности перед крупным погашением
Представим, что в ближайший год компании нужно погасить 5 млрд ₽ долга. На счетах — 2 млрд ₽, а ожидаемый свободный денежный поток за год — ещё 1 млрд ₽. До учёта новых заимствований остаётся разрыв около 2 млрд ₽. Это не означает неизбежный дефолт: компания может рефинансировать долг или продать активы. Но инвестору уже нужно понять, откуда возьмутся недостающие деньги и насколько реалистичен этот источник.
Денежный поток и события вокруг эмитента
Прибыль и реальные деньги — не одно и то же. Слабый операционный денежный поток, ухудшение рейтингового прогноза, быстрый рост долга и зависимость от новых заимствований требуют дополнительной проверки. Один сигнал не доказывает будущий дефолт, но несколько ухудшающихся факторов одновременно повышают риск.
Почему высокая доходность может указывать на повышенный риск облигаций
Риск облигаций отражается не только в отчётности, но и в требуемой рынком доходности. Если инвесторы начинают требовать от конкретного выпуска большую премию, его рыночная цена может снижаться, а расчётная доходность — расти. Причиной может быть ухудшение кредитного качества, слабая ликвидность, общая переоценка ставок или сочетание факторов.
Поэтому высокая доходность не является автоматическим доказательством будущего дефолта, но требует ответа на вопрос: почему рынок просит такую премию именно за эту бумагу? Если причина связана с ухудшением финансового положения эмитента, потенциальная доходность становится компенсацией за больший кредитный риск.
Высокая доходность не должна заменять кредитный анализ. Чем сильнее выпуск отличается от сопоставимых бумаг по требуемой доходности, тем важнее выяснить источник премии до покупки, а не после падения цены.
Защита капитала: как ограничить ущерб от дефолта одного эмитента
Вероятность дефолта нельзя свести к нулю, поэтому защита капитала включает не только анализ эмитента, но и ограничение размера позиции. Даже качественная на момент покупки компания может столкнуться с неожиданными проблемами, а слишком большая доля одного должника превращает единичное событие в проблему всего портфеля.
Расчёт №3: как размер позиции меняет последствия
Учебный портфель — 500 000 ₽. При доле эмитента 20% экспозиция равна 100 000 ₽. Если только для стресс-теста предположить возврат 30%, потеря составит 70 000 ₽, или 14% портфеля. При доле 10% — 35 000 ₽, или 7%. Реальный процент возврата заранее неизвестен.
Смысл такого расчёта не в выборе универсального лимита, а в переводе абстрактного риска дефолта в рубли. До покупки инвестор должен знать, какой ущерб портфелю создаст неблагоприятный сценарий по одной компании.
[Внутренняя ссылка: Как собрать первый облигационный портфель]
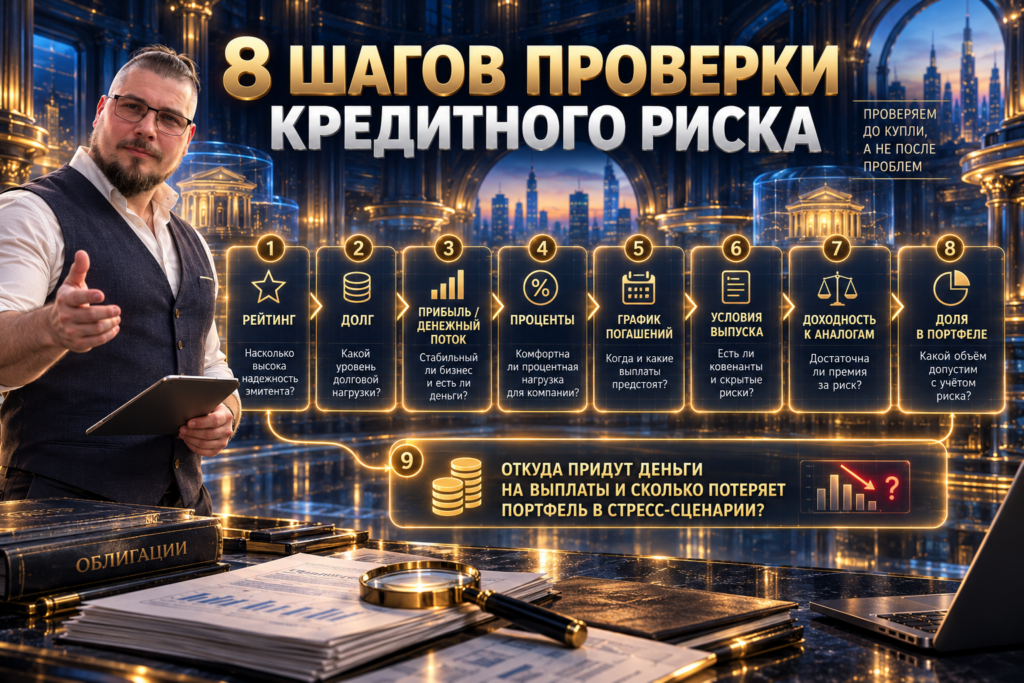
Как проверить вероятность дефолта компании: алгоритм, ошибки и чек-лист
Точную вероятность дефолта компании нельзя надёжно вывести из пары коэффициентов, но можно сравнивать эмитентов по одной системе проверки и не подменять анализ высокой доходностью.
Алгоритм проверки эмитента
- Проверьте кредитный рейтинг эмитента, прогноз и последние изменения рейтинга.
- Выпишите общий и чистый долг, затем сравните их с масштабом операционного бизнеса.
- Посмотрите динамику прибыли, EBITDA или другого релевантного отраслевого показателя и денежного потока.
- Оцените процентные расходы и запас их покрытия при ухудшении результатов.
- Составьте календарь крупных погашений на ближайшие периоды и сравните его с ликвидностью.
- Прочитайте условия конкретного выпуска: срок, обеспечение, оферты и другие важные особенности.
- Сравните доходность выпуска с бумагами сопоставимого срока и качества и объясните источник премии.
- Посчитайте долю эмитента в своём портфеле и убыток в стресс-сценарии.
Типичные ошибки при оценке риска
- Считать высокий кредитный рейтинг гарантией и не смотреть на его динамику.
- Покупать бумагу только из-за высокой доходности, не выяснив источник премии.
- Оценивать долг без графика погашений и доступной ликвидности.
- Держать несколько выпусков одной компании и считать это полноценным распределением кредитного риска.
- Смотреть только на прошлую прибыль и игнорировать ухудшение денежного потока.
Какие признаки риска дефолта эмитента стоит перепроверить
- понижение рейтинга или негативное изменение прогноза;
- рост долговой нагрузки быстрее операционных показателей;
- ослабление покрытия процентов;
- крупные погашения при ограниченной ликвидности;
- устойчиво слабый денежный поток и зависимость от нового долга.
FAQ
Что такое дефолт облигаций? Неисполнение предусмотренной выпуском денежной выплаты, например купона или погашения номинала.
Чем технический дефолт отличается от дефолта? Нарушение уже произошло, но может существовать предусмотренный срок для его устранения. Дальнейший статус зависит от условий выпуска и применимых правил.
Как проверить вероятность дефолта компании? Смотрите рейтинг и его динамику, долг, покрытие процентов, денежный поток, ликвидность и график погашений.
Что делать инвестору при дефолте облигации? Проверить официальное раскрытие, статус события и условия выпуска; для юридических действий использовать официальные документы и профильную правовую помощь.
Можно ли вернуть деньги при дефолте облигаций? Иногда полностью или частично, но доля и сроки возврата заранее неизвестны и зависят от состояния эмитента и дальнейшей процедуры.
Что сделать сегодня за 20 минут
Выберите одну корпоративную облигацию из своего списка наблюдения и выпишите восемь строк: рейтинг, прогноз, чистый долг, показатель масштаба бизнеса, процентные расходы, свободный денежный поток, ближайшие крупные погашения и долю эмитента в вашем портфеле. После этого ответьте на два вопроса: откуда компания возьмёт деньги на ближайшие выплаты и какой ущерб портфелю создаст стресс-сценарий по этой позиции.
Риск дефолта нельзя убрать одной проверкой, но его можно сделать видимым. Чем раньше инвестор связывает рейтинг, долг, денежный поток, сроки погашения и размер позиции в одну систему, тем меньше вероятность перепутать высокий купон с надёжностью.
Продолжение — в Telegram
Новые статьи о деньгах, психологии, инвестициях и реальном опыте.


