
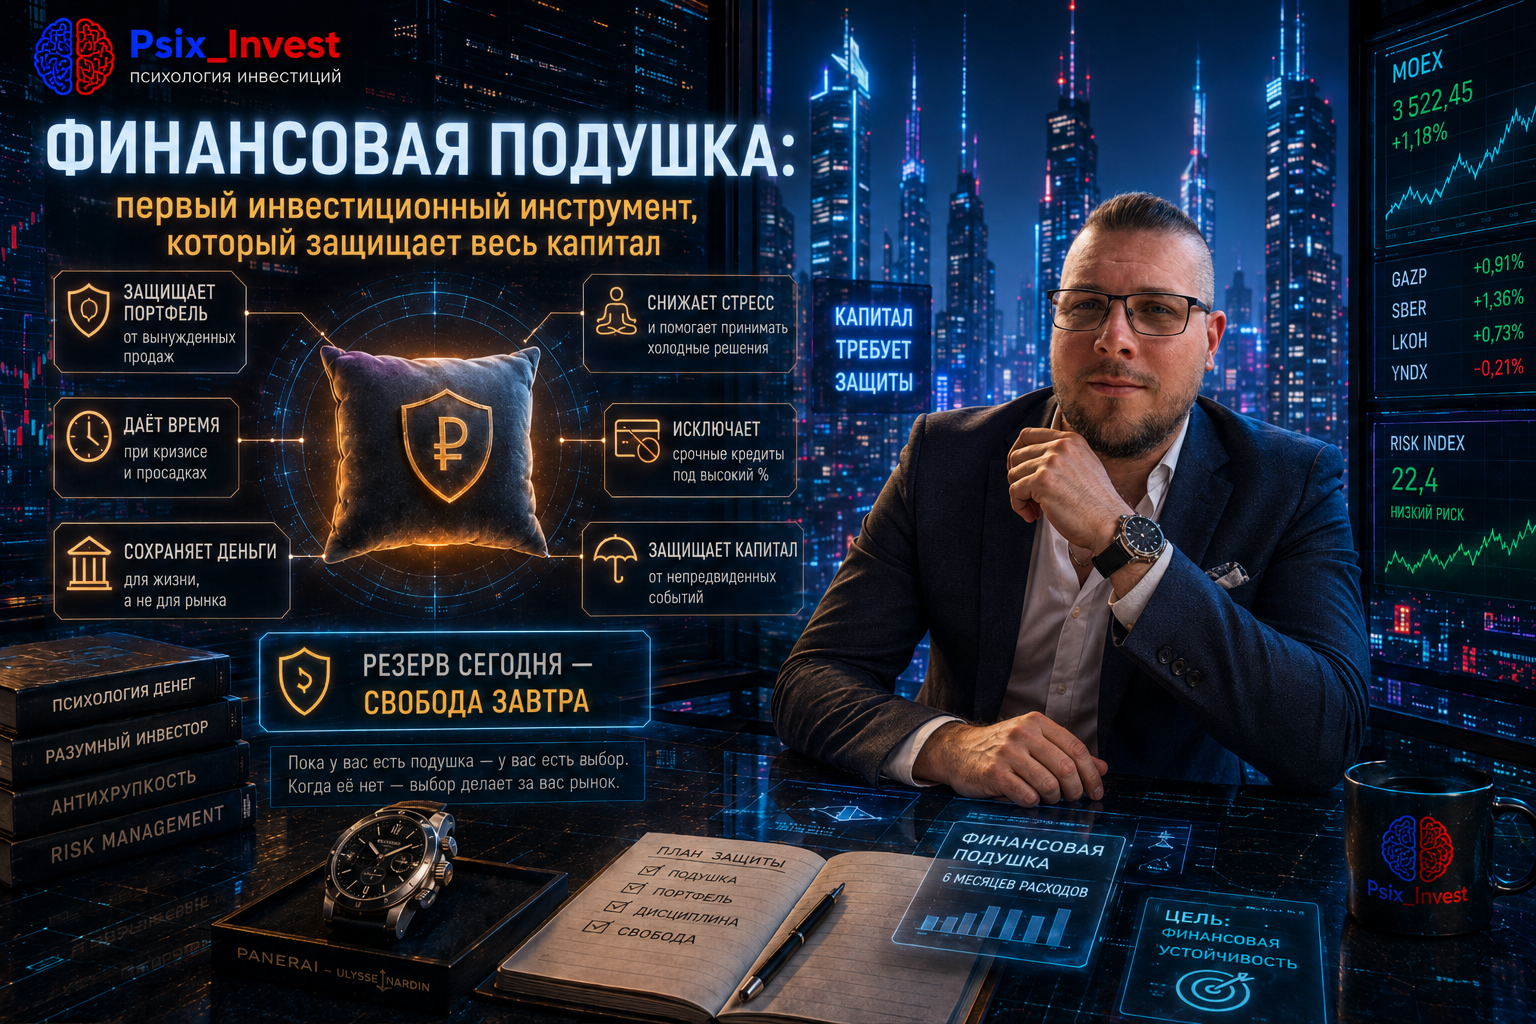
Финансовая подушка — это не просто деньги «на чёрный день». Для инвестора это первый защитный инструмент. Она не должна давать максимальную доходность. Её задача другая: не позволить жизненной проблеме заставить вас продавать инвестиции в плохой момент. Именно поэтому формирование капитала часто начинается не с акции или облигации, а с резерва. 🛟💰
Новичку это может показаться скучным.
Хочется открыть брокерский счёт.
Купить первую акцию.
Получить купон.
Увидеть рост портфеля.
Но сначала стоит задать более важный вопрос:
Что произойдёт с моими инвестициями, если завтра срочно понадобятся деньги?
Если ответ:
«Придётся что-нибудь продать»,
значит инвестиционная система пока уязвима.
🧠 Что такое финансовая подушка простыми словами
Финансовая подушка — это запас денег на непредвиденные ситуации.
Например:
потеря дохода;
болезнь;
ремонт автомобиля;
срочный переезд;
неожиданные семейные расходы;
поломка техники;
временный перерыв в работе.
Эти деньги нужны не для покупки акций.
Не для поиска высокой доходности.
И не для попытки обогнать инфляцию любой ценой.
Они покупают вам время.
Это главная функция подушки.
Если доход исчез, у вас появляется несколько месяцев на решение проблемы.
Если возник крупный расход, не приходится занимать деньги или продавать активы.
📌 Поэтому финансовая подушка — это не «деньги, которые лежат без дела».
Это страховка всей финансовой системы.
💥 Почему инвестировать без подушки опасно
Представим ситуацию.
У человека есть:
300 000 ₽.
Он решает вложить всю сумму в рынок.
Через несколько месяцев портфель падает:
на 20%.
Теперь его стоимость:
240 000 ₽.
В этот же момент ломается автомобиль.
Нужно срочно:
100 000 ₽.
Что делать?
Если свободных денег нет, придётся продать часть инвестиций.
Причём не тогда, когда это выгодно.
А тогда, когда возникла жизненная необходимость.
Вот где появляется проблема.
Временное падение превращается в реальный убыток.
Не потому, что стратегия обязательно была плохой.
А потому, что деньги разных задач оказались смешаны.
📉 Как отсутствие подушки превращает просадку в убыток
Допустим:
вы купили активы на:
200 000 ₽.
Через полгода рынок упал:
на 25%.
Стоимость портфеля:
150 000 ₽.
Если деньги не нужны, вы можете оценить ситуацию спокойно.
Но если срочно требуется:
80 000 ₽,
пространства для выбора почти не остаётся.
Вы продаёте часть позиции.
И фиксируете убыток.
А через несколько месяцев рынок может восстановиться.
Но вы уже не участвуете в восстановлении полной суммой.
📌 Подушка даёт право не продавать инвестиции в неподходящий момент.
И это уже прямое влияние на инвестиционный результат.
🎯 Почему финансовая подушка — именно инвестиционный инструмент
Можно возразить:
«Но подушка не инвестируется. Почему тогда это инвестиционный инструмент?»
Потому что её ценность проявляется через защиту капитала.
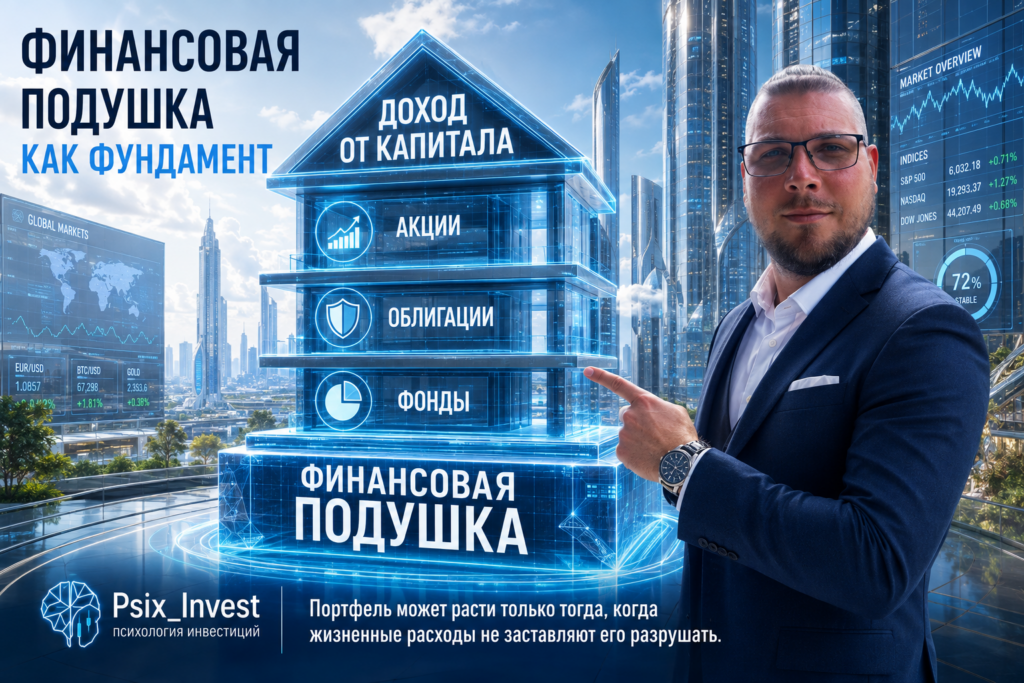
Представьте дом.
Фундамент не приносит арендную плату.
Не увеличивает площадь.
Не создаёт красивый интерьер.
Но без него всё остальное становится ненадёжным.
Финансовая подушка выполняет похожую функцию.
Она защищает:
долгосрочный портфель;
ежемесячные пополнения;
инвестиционный план;
психологическую устойчивость;
способность переживать рыночные падения.
Поэтому резерв — фундамент инвестиционной системы.
🧮 Сколько денег должно быть в финансовой подушке
Универсальной цифры нет.
Часто ориентируются не на размер зарплаты.
А на обязательные ежемесячные расходы.
Допустим, вы тратите:
аренда — 35 000 ₽;
еда — 20 000 ₽;
коммунальные расходы — 8 000 ₽;
транспорт — 7 000 ₽;
кредиты и обязательства — 10 000 ₽.
Всего:
80 000 ₽ в месяц.
Теперь считаем.
Резерв на три месяца:
240 000 ₽.
На шесть месяцев:
480 000 ₽.
На двенадцать:
960 000 ₽.
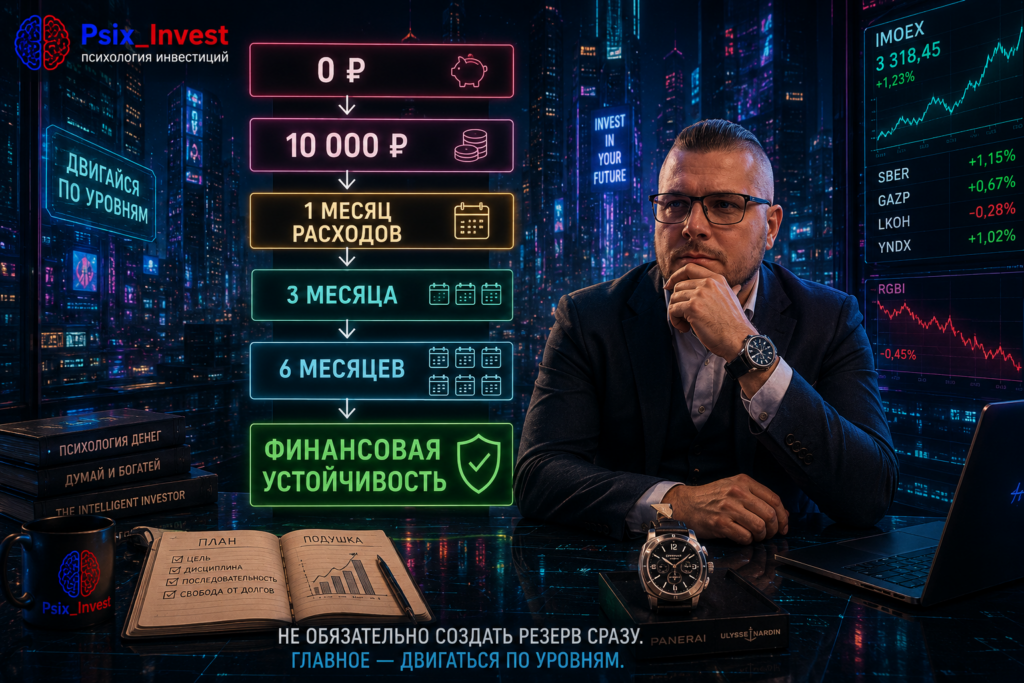
Не обязательно сразу выбирать максимальную сумму.
Для начала можно построить уровни.
🪜 Уровни финансовой подушки
Уровень 1 — один месяц расходов
Если обязательные траты:
80 000 ₽,
первая цель:
80 000 ₽.
Это уже лучше нуля.
Уровень 2 — три месяца
240 000 ₽.
Такой запас даёт больше пространства для решений.
Уровень 3 — шесть месяцев
480 000 ₽.
Это уже серьёзная защита при потере дохода.
Уровень 4 — индивидуальный резерв
Размер зависит от:
стабильности работы;
семьи;
наличия детей;
кредитов;
здоровья;
доходов партнёра;
характера профессии;
наличия других источников денег.
📌 Финансовая подушка должна соответствовать вашей жизни.
А не чужой красивой цифре.
🧠 Почему человеку психологически трудно копить резерв
Есть простая причина.
Результат почти не виден.
Купили акцию — появилась позиция.
Получили купон — увидели доход.
А резерв?
Просто:
лежат деньги.
Мозгу кажется:
«Они могли бы работать».
И появляется желание вложить их.
Особенно когда рынок растёт.
Человек смотрит:
акции +15%;
облигации дают купоны;
фонды растут.
А резерв:
«ничего не делает».
Но это ошибка восприятия.
Его результат измеряется не процентом.
А количеством проблем, которые он не позволил превратить в финансовую катастрофу.
💳 Финансовая подушка против кредита
Представим неожиданную трату:
120 000 ₽.
Вариант 1.
Подушки нет.
Человек использует кредит.
Теперь появляется:
долг;
проценты;
ежемесячный платёж;
дополнительная нагрузка.
Вариант 2.
Подушка есть.
Расход оплачивается резервом.
Да, подушка временно уменьшается.
Но нет нового долгового обязательства.
После этого резерв можно постепенно восстановить.
📌 Иногда доходность финансовой подушки заключается в том, что вы не заплатили проценты по дорогому кредиту.
🏦 Где хранить финансовую подушку
Главное правило:
резерв должен быть доступен.
Если деньги нужны завтра, они не должны находиться в активе, который придётся продавать после сильного падения.
Ключевые свойства места хранения:
ликвидность;
понятность;
низкий риск;
быстрый доступ.
Ликвидность — возможность быстро получить деньги без значительной потери стоимости.
Поэтому для резерва обычно рассматривают простые инструменты:
накопительные счета;
короткие банковские вклады;
другие понятные инструменты с низкой волатильностью и быстрым доступом.
Главный критерий:
не максимальная доходность.
А сохранность и доступность.
⚠️ Почему не стоит вкладывать всю подушку в акции
Представим:
подушка:
300 000 ₽.
Человек решает:
«Пусть она тоже зарабатывает».
Покупает акции на всю сумму.
Рынок падает:
на 30%.
Резерв становится:
210 000 ₽.
И именно сейчас теряется работа.
Получается двойной удар.
Доход исчез.
И одновременно резерв уменьшился.
То есть инструмент перестал выполнять свою функцию.
📌 Деньги для чрезвычайной ситуации не должны сами создавать чрезвычайную ситуацию.
📊 Можно ли часть подушки размещать под процент
Да, если сохраняется главная функция:
доступ к деньгам.
Допустим:
резерв:
600 000 ₽.
Можно логически разделить его.
Например:
200 000 ₽
максимально доступны.
200 000 ₽
хранятся там, откуда деньги можно получить быстро.
200 000 ₽
размещены на подходящих коротких условиях.
Смысл не в конкретных пропорциях.
Смысл:
резерв тоже можно структурировать.
Но нельзя превращать его в обычный инвестиционный портфель ради дополнительных процентов.
🔄 Как финансовая подушка влияет на поведение инвестора
Теперь рассмотрим психологию.
Инвестор без подушки видит падение рынка:
−20%.
И одновременно понимает:
«Если что-то случится, других денег нет».
Уровень тревоги растёт.
Каждое падение воспринимается как угроза жизни.
Появляется желание:
продать;
сохранить остаток;
закрыть позиции;
перейти в кэш.
Инвестор с резервом видит те же:
−20%.
Но знает:
на несколько месяцев жизни деньги уже есть.
Это не делает его бесчувственным.
Но даёт пространство для рационального решения.
📌 Финансовая подушка снижает давление на инвестиционный портфель.
А значит, косвенно снижает вероятность эмоциональных ошибок.
🧠 Подушка помогает не путать рынок с жизнью
Это очень важный момент.
Если деньги на жизнь находятся в акциях, каждое падение рынка становится личной угрозой.
График падает.
И мозг думает:
«Это мои продукты».
«Это моя аренда».
«Это мой ремонт».
«Это мои следующие три месяца».
При такой связи сохранять спокойствие сложно.
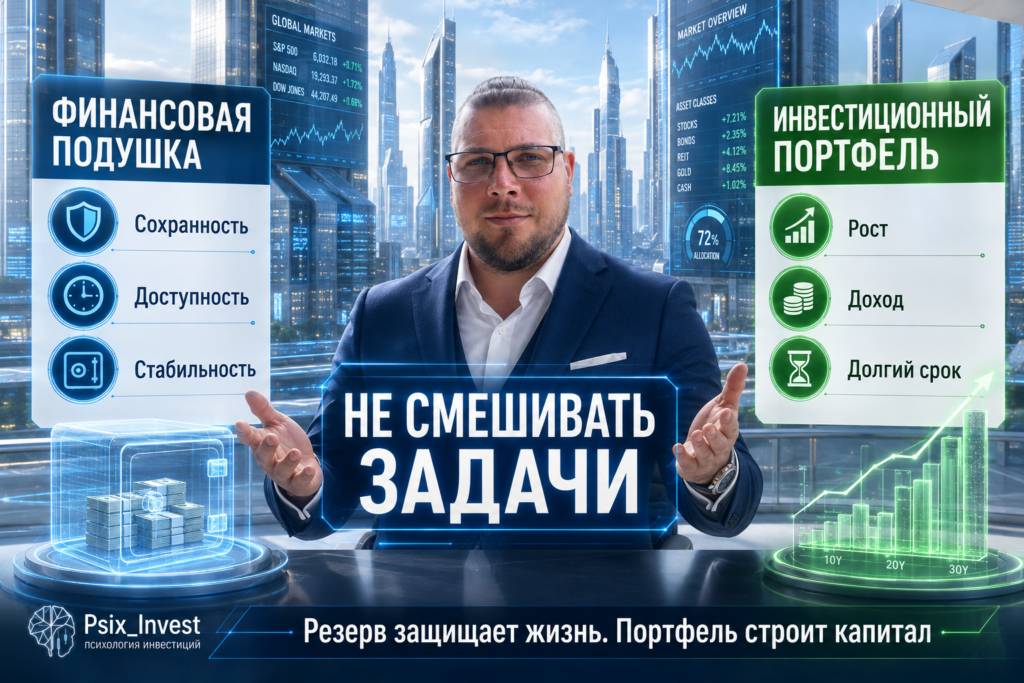
Но если текущие расходы и резерв отделены, инвестиционный портфель остаётся:
долгосрочным капиталом.
И это меняет восприятие риска.
💰 Как накопить финансовую подушку с нуля
Допустим, расходы:
60 000 ₽ в месяц.
Цель:
три месяца.
Нужно:
180 000 ₽.
Сейчас есть:
0 ₽.
Каждый месяц можете откладывать:
15 000 ₽.
Расчёт простой.
180 000 ÷ 15 000 =
12 месяцев.
Год.
Может показаться долго.
Но через год появляется финансовый актив, который даёт вам три месяца автономности.
Это серьёзный результат.
🪙 А если можете откладывать только 5 000 ₽?
Тогда не нужно ждать идеальной суммы.
Начните с маленьких уровней.
Первая цель:
10 000 ₽.
Потом:
30 000 ₽.
Потом:
один месяц обязательных расходов.
Потом:
два месяца.
Так психологически проще.
Потому что человек видит продвижение.
📌 Подушка создаётся не одним большим переводом.
Она строится регулярностью.
🛠️ Пошаговый план создания подушки
Шаг 1. Посчитайте обязательные расходы
Не всю зарплату.
А именно то, без чего нельзя обойтись.
Шаг 2. Определите первую цель
Например:
один месяц расходов.
Шаг 3. Создайте отдельный счёт
Не смешивайте резерв с деньгами на ежедневные покупки.
Шаг 4. Настройте регулярный перевод
После каждой зарплаты.
Шаг 5. Не инвестируйте резерв в рискованные активы
У него другая задача.
Шаг 6. Используйте только при реальной необходимости
Не для скидки на новый телефон.
Шаг 7. После использования восстановите
Подушка — не одноразовая цель.
Это постоянно действующий элемент системы.
🚨 8 ошибок при создании финансовой подушки
1. Считать подушкой кредитную карту
Кредит — это чужие деньги.
Резерв — ваши.
2. Хранить резерв на карте ежедневных расходов
Деньги постепенно растворяются в покупках.
3. Инвестировать всю подушку в акции
Резерв начинает зависеть от рынка.
4. Гнаться за максимальной доходностью
Забывая о доступности денег.
5. Считать подушкой деньги на отпуск
Это разные цели.
6. Копить огромную сумму без расчёта
У резерва должна быть понятная цель.
7. Использовать подушку на обычные покупки
Тогда это уже не резерв.
8. Не восстанавливать после использования
Один расход способен оставить систему снова без защиты.
📝 Практическое задание: рассчитайте свою подушку
Запишите обязательные ежемесячные расходы.
Жильё:
________ ₽
Еда:
________ ₽
Коммунальные платежи:
________ ₽
Транспорт:
________ ₽
Кредиты:
________ ₽
Другие обязательные расходы:
________ ₽
Итого:
________ ₽ в месяц.
Теперь умножьте.
На 1 месяц:
________ ₽
На 3 месяца:
________ ₽
На 6 месяцев:
________ ₽
Теперь ответьте:
«Какой первый уровень я могу создать?»
Не идеальный.
А реальный.
✅ Чек-лист финансовой подушки
Проверьте себя.
☑ Я знаю размер обязательных расходов.
☑ Резерв хранится отдельно.
☑ Он доступен в короткий срок.
☑ Его стоимость не зависит сильно от рынка.
☑ Я не использую подушку на обычные покупки.
☑ Резерв не считается частью долгосрочного портфеля.
☑ После использования я его восстанавливаю.
☑ Размер подушки соответствует моей жизни.
☑ У меня есть хотя бы первая цель.
☑ Пополнение происходит регулярно.
Если большинство пунктов выполняется, ваш капитал уже имеет фундамент.
🧠 Мини-тест: есть ли у вас настоящая финансовая подушка
Ответьте «да» или «нет».
1. Я смогу прожить хотя бы месяц без нового дохода.
2. Для этого не придётся продавать инвестиции.
3. Мне не потребуется кредитная карта.
4. Резерв хранится отдельно от обычных денег.
5. Я знаю точную сумму обязательных расходов.
6. Деньги доступны быстро.
7. Я не пытаюсь получить на резерв максимальную доходность.
8. После использования подушки я восстановлю её.
Если большинство ответов:
«Да»,
ваша система уже получает защитный слой.
Если:
«Нет»,
возможно, именно финансовая подушка должна стать следующим финансовым приоритетом.
🎯 Главное: первая инвестиция должна защищать вторую
Часто человек думает, что инвестиционный путь начинается с первой акции.
Но реальная система может начинаться раньше.
С момента, когда появляются деньги, которые не придётся трогать при первой проблеме.
Финансовая подушка делает возможными долгосрочные инвестиции.
Она помогает:
не продавать портфель в просадке;
не брать дорогой кредит;
не паниковать из-за каждого падения;
сохранять стратегию;
давать инвестициям время. 🛡️📈
Она не даст вам историю:
«Я заработал 50% за год».
Зато однажды может дать другую:
«Мне не пришлось продать активы после падения».
И экономический эффект такого решения способен оказаться гораздо важнее дополнительных нескольких процентов доходности.
Поэтому перед вопросом:
«Какую акцию купить первой?»
стоит задать другой:
«Что защитит меня, если завтра жизнь потребует деньги обратно?»
Ответ часто очень простой.
Финансовая подушка.
💡 Она не создаёт капитал напрямую.
Она создаёт условия, в которых капитал может спокойно расти.
И именно поэтому её вполне можно считать первым инвестиционным инструментом. 🧠💰
❓ Вопросы для размышления
— На сколько месяцев обязательных расходов вам хватит денег прямо сейчас?
— Придётся ли продавать инвестиции при неожиданном расходе?
— Какой первый уровень подушки вы можете начать формировать уже в этом месяце?
Подписывайтесь на Psix_Invest — здесь инвестиции начинаются не с погони за доходностью, а с построения устойчивой финансовой системы. 🧠📊
Потому что прежде чем заставить деньги расти,
нужно научиться защищать их.
❓ Частые вопросы
Сколько должна составлять финансовая подушка?
Размер зависит от обязательных расходов, стабильности дохода и жизненной ситуации. Удобно начинать с одного месяца и постепенно двигаться к нескольким месяцам расходов.
Где лучше хранить финансовую подушку?
Там, где деньги доступны быстро, понятны условия и невысок риск потери стоимости.
Можно ли инвестировать финансовую подушку?
Рискованную часть рынка для основной подушки использовать опасно. Её главная задача — сохранность и ликвидность, а не максимальная доходность.
Финансовая подушка и накопления — это одно и то же?
Нет. Подушка предназначена для непредвиденных событий. Накопления могут иметь конкретную цель: отпуск, автомобиль, жильё или покупку техники.
Можно ли начинать инвестировать без финансовой подушки?
Технически можно. Но отсутствие резерва повышает вероятность, что при непредвиденных расходах инвестиции придётся продавать в неподходящий момент.
Продолжение — в Telegram
Новые статьи о деньгах, психологии, инвестициях и реальном опыте.


