
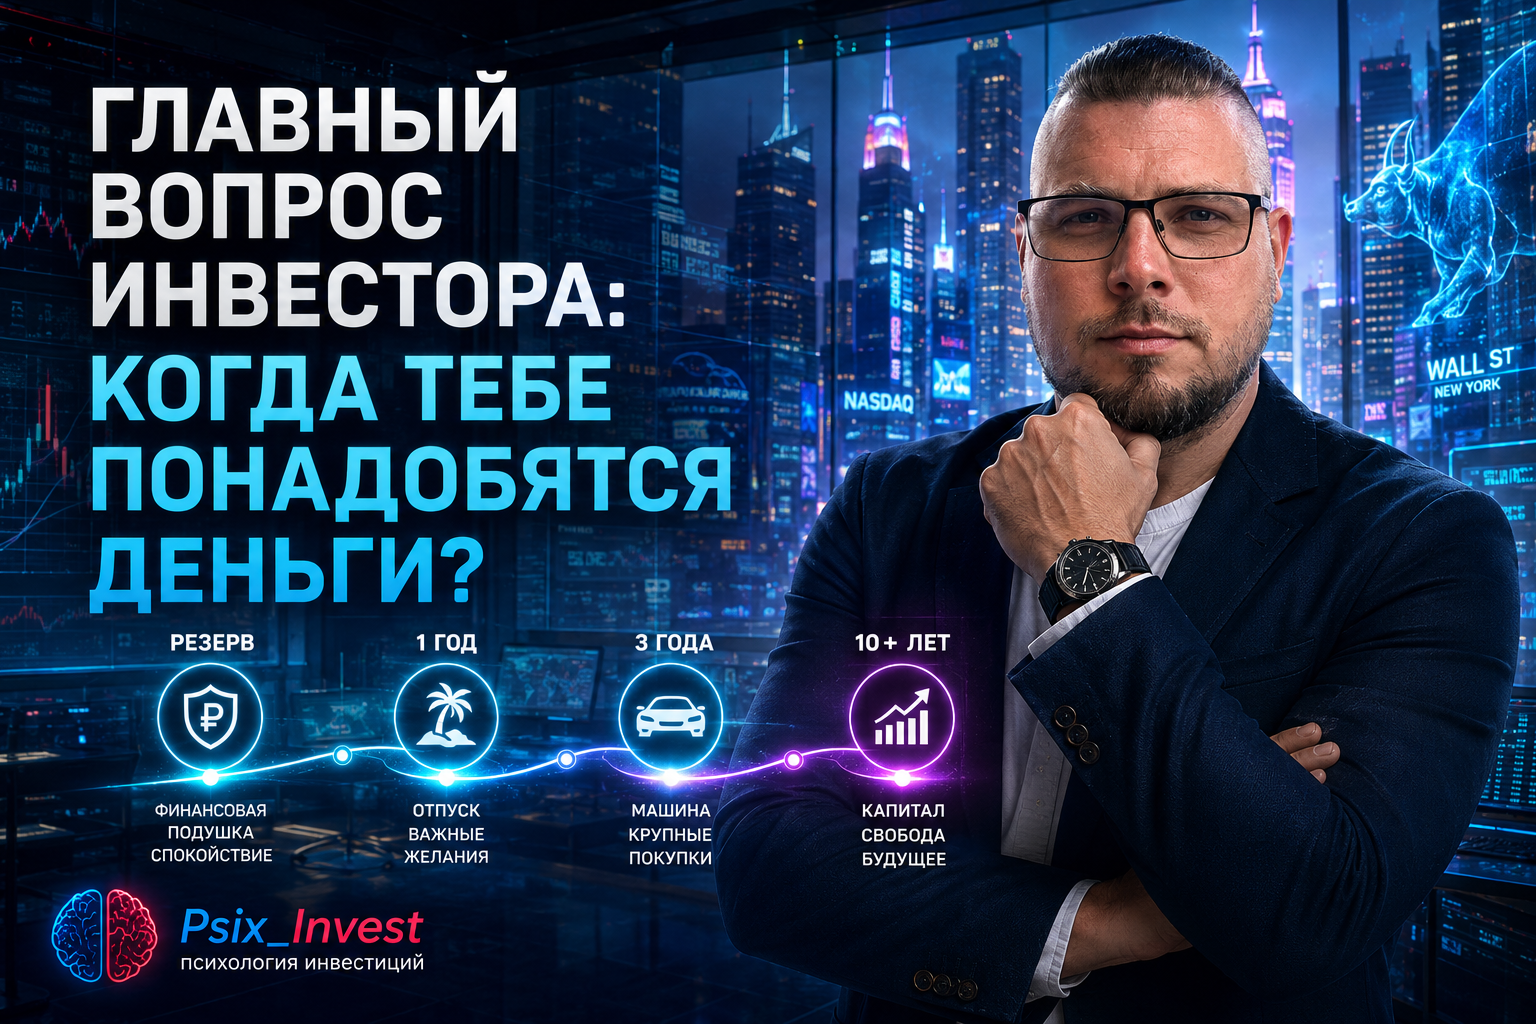
Перед покупкой акции, облигации или фонда инвестору стоит задать не вопрос «Сколько я заработаю?», а другой: «Когда мне понадобятся эти деньги?» ⏳
Именно горизонт инвестирования во многом определяет, какой риск допустим и какие инвестиционные инструменты вообще стоит рассматривать.
Деньги на отпуск через шесть месяцев и капитал на десять лет — это не одинаковые деньги.
Но новичок часто поступает наоборот:
сначала покупает актив → потом думает, когда понадобятся вложенные деньги.
Разберём, почему срок инвестирования иногда важнее выбора конкретной акции.
⏳ Что такое горизонт инвестирования
Горизонт инвестирования — это срок, на который вы готовы вложить деньги без необходимости использовать их для других целей.
Простыми словами:
Когда эти деньги снова понадобятся вам в обычной жизни?
Например:
через 6 месяцев — ремонт;
через 2 года — автомобиль;
через 7 лет — первоначальный взнос;
через 15–20 лет — долгосрочный капитал.
Цели разные.
Следовательно, отличаются и требования к инструментам.
📌 Чем ближе дата использования денег, тем опаснее ситуация, когда их стоимость сильно меняется.

📅 Почему срок нужно определить до покупки актива
Представим простую ситуацию.
У вас есть 300 000 ₽.
Вы планируете через год использовать их для крупной покупки.
Но пока деньги не нужны, появляется мысль:
«Зачем им просто лежать? Куплю акции и заработаю».
Проходит десять месяцев.
Покупка приближается.
Но рынок снизился на 20%.
Ваш портфель теперь стоит примерно:
300 000 × 0,8 = 240 000 ₽.
Через два месяца нужны первоначальные 300 000 ₽.
Что делать?
Ждать восстановления рынка вы не можете.
Деньги имеют конкретную дату использования.
Приходится либо продавать активы дешевле, либо переносить цель.
Проблема здесь не обязательно в плохих акциях.
Проблема в несоответствии инструмента сроку.
📉 Хорошая инвестиция тоже может оказаться плохой для вашей цели
Это важный принцип.
Представьте хорошую компанию.
Бизнес развивается.
Прибыль растёт.
У компании хорошие долгосрочные перспективы.
Вы покупаете её акции.
Но через несколько месяцев рынок падает.
Цена снижается на 25%.
Означает ли это автоматически, что компания стала плохой?
Нет.
Но если именно сейчас вам понадобились деньги, это уже не так важно.
Вам приходится продавать.
Другой инвестор купил ту же акцию.
Но его горизонт — десять лет.
Ему эти деньги сейчас не нужны.
Он может продолжить следовать своей стратегии.
Один актив. Одна цена. Два инвестора. Совершенно разные ситуации.
Разница — во времени.
🧠 Почему новичок часто игнорирует срок
Потому что наше внимание притягивает доходность.
Человек видит:
+20%
+30%
+50%
и думает:
«Если актив уже столько приносил, зачем держать деньги в менее доходном инструменте?»
Но прошлый рост не отвечает на главный вопрос:
что произойдёт с ценой именно тогда, когда вам понадобятся деньги?
Этого никто заранее не знает.
Рынок может расти.
Может стоять на месте.
Может снижаться.
И чем жёстче дата вашей цели, тем меньше свободы ждать восстановления.
🚦 Три условных инвестиционных горизонта
Для понимания разделим цели на три группы.
🔴 Короткий горизонт
Деньги понадобятся относительно скоро.
Например:
через несколько месяцев;
через год;
на ближайшую крупную покупку.
Главное требование здесь — сохранить доступ к необходимой сумме.
Если через восемь месяцев нужно заплатить 500 000 ₽, сильное падение стоимости капитала перед этой датой создаст проблему.
Поэтому погоня за максимальной потенциальной доходностью может быть неоправданной.
🟡 Средний горизонт
Цель находится дальше.
Например, через несколько лет.
Появляется больше пространства для выбора инструментов.
Но риск всё равно нужно контролировать.
Особенно по мере приближения даты цели.
Если через пять лет вам нужны деньги, это не означает, что через четыре года и одиннадцать месяцев весь капитал должен оставаться в высоковолатильных активах.
По мере приближения цели структура капитала может пересматриваться.
🟢 Длинный горизонт
Деньги инвестируются на много лет.
Например:
10;
15;
20 лет.
Здесь инвестор получает важное преимущество:
время.
Он не обязан продавать актив только потому, что рынок переживает очередное снижение.
Но длинный горизонт тоже не гарантирует прибыль.
Риски остаются.
Просто у инвестора появляется больше времени пережить рыночные циклы и следовать стратегии.

💰 Один миллион рублей — три разных решения
Представим трёх людей.
У каждого есть:
1 000 000 ₽.
Но цели разные.
👤 Инвестор №1
Через восемь месяцев деньги нужны для покупки автомобиля.
Его главный вопрос:
«Будет ли нужная сумма доступна через восемь месяцев?»
👤 Инвестор №2
Планирует использовать деньги через четыре года.
У него больше времени.
Но дата всё равно имеет значение.
👤 Инвестор №3
Создаёт капитал на 15 лет.
Текущие расходы покрыты.
Финансовая подушка создана.
Эти деньги в ближайшие годы не понадобятся.
Он способен рассматривать совершенно другой уровень рыночного риска.
Хотя сумма у всех одинаковая, портфели не обязаны быть одинаковыми.
Вот почему невозможно ответить:
«Куда лучше вложить миллион?»
не задав встречный вопрос:
«Когда он вам понадобится?»
📊 Как срок влияет на выбор инвестиционного инструмента
Упростим логику.
| Когда нужны деньги | Главная задача | Отношение к риску |
|---|---|---|
| В ближайшее время | Сохранить доступность | Осторожное |
| Через несколько лет | Баланс сохранности и роста | Умеренное |
| Через 10+ лет | Долгосрочный рост | Можно рассматривать больший риск |
Но это не готовая инструкция:
«до года — только это, после пяти лет — покупайте то».
У каждого человека своя ситуация.
Нужно учитывать ещё:
доход;
финансовую подушку;
кредиты;
стабильность работы;
опыт;
психологическую устойчивость;
другие активы.
Горизонт — один из ключевых параметров, но не единственный.
📈 Почему акции требуют времени
Цена акции не движется по прямой линии.
Даже сильный бизнес может проходить периоды снижения.
Например:
вы вложили 500 000 ₽.
Рынок снизился на 30%.
Стоимость позиции стала:
350 000 ₽.
Если деньги понадобились прямо сейчас, снижение превращается в серьёзную проблему.
Если капитал рассчитан на длительный срок, появляется возможность не принимать решение исключительно из-за краткосрочного движения цены.
Поэтому фраза:
«Я готов к риску»
неполная.
Нужно уточнить:
«Я готов к падению цены и могу не забирать эти деньги?»
Это уже гораздо более серьёзный вопрос.
📄 А облигации подходят для короткого срока?
Облигации часто воспринимаются как инструмент, где всё просто:
купил → получил купоны → дождался погашения.
Но здесь тоже важен срок.
У облигации есть дата погашения.
Её рыночная цена до этой даты может меняться.
Если вы купили длинную облигацию, но деньги понадобились раньше, бумагу придётся продавать по текущей рыночной цене.
Она может оказаться как выше, так и ниже цены покупки.
Поэтому даже при выборе облигации задавайте вопрос:
«Совпадает ли срок этого инструмента с моей финансовой целью?»
📌 Низкая волатильность не означает отсутствие риска.
🛡️ Почему финансовая подушка не должна иметь длинный горизонт
Финансовая подушка — особая категория денег.
Вы не знаете, когда она понадобится.
Сегодня всё нормально.
А завтра возникла непредвиденная ситуация.
Поэтому резерву нельзя сказать:
«Подожди пять лет, пока рынок восстановится».
Его задача — быть доступным.
Именно поэтому финансовая подушка и долгосрочный инвестиционный капитал должны быть разделены.
Один защищает сегодняшнюю жизнь.
Другой работает на будущее.
🎯 У каждой цели должен быть свой срок
Полезно перестать воспринимать все накопления как одну сумму.
Допустим, у вас есть 800 000 ₽.
Но внутри неё:
200 000 ₽ — финансовый резерв;
150 000 ₽ — отпуск через год;
200 000 ₽ — автомобиль через три года;
250 000 ₽ — долгосрочный капитал.
Это четыре разных финансовых задачи.
Следовательно, им необязательно находиться в одинаковых инструментах.

🔄 Что делать, когда цель становится ближе
Есть ещё один важный момент.
Горизонт постоянно сокращается.
Сегодня до цели пять лет.
Через два года останется три.
Через четыре — один.
Поэтому инвестиционный план нельзя создать один раз и забыть.
Представим:
цель — 1 000 000 ₽ через пять лет.
В первые годы человек мог принять определённый рыночный риск.
Но к концу срока нужная сумма уже почти накоплена.
Теперь приоритет меняется.
Раньше задача была:
увеличивать капитал.
Теперь:
не потерять деньги перед самой целью.
Поэтому по мере приближения даты может потребоваться уменьшать риск.
Это похоже на самолёт. ✈️
В середине полёта допустима большая свобода движения.
Но перед посадкой задача меняется:
важнее безопасно добраться до точки назначения.
🚨 7 ошибок при выборе инвестиционного горизонта
1. Сначала купить, потом определить срок
Правильная последовательность обратная.
2. Инвестировать деньги на ближайшие обязательные расходы
Этим средствам может не хватить времени пережить падение.
3. Считать, что рынок обязательно восстановится к нужной дате
Рынок не знает вашего календаря.
4. Использовать финансовую подушку как долгосрочный капитал
Резерв может понадобиться неожиданно.
5. Смотреть только на доходность
Доходность бессмысленно оценивать отдельно от риска и времени.
6. Не пересматривать портфель перед приближением цели
Риск, допустимый за десять лет до цели, может быть лишним за несколько месяцев до неё.
7. Не иметь конкретной цели вообще
Фраза «инвестирую на будущее» слишком расплывчата.
Какое будущее?
Через два года?
Через десять?
Через двадцать?
📝 Практическое задание: поставьте деньги на временную линию
Запишите все крупные финансовые цели.
Например:
| Цель | Сумма | Когда нужны деньги |
|---|---|---|
| Финансовая подушка | 360 000 ₽ | В любой момент |
| Отпуск | 150 000 ₽ | Через 10 месяцев |
| Автомобиль | 800 000 ₽ | Через 3 года |
| Капитал | — | Через 15+ лет |
Теперь задайте по каждой цели три вопроса:
1. Когда точно понадобятся деньги?
2. Что произойдёт, если к этому моменту актив упадёт на 20–30%?
3. Смогу ли я перенести цель и ждать восстановления?
Если ответ на третий вопрос:
«Нет», уровень допустимого риска стоит оценивать особенно внимательно.
✅ Чек-лист перед покупкой актива
Перед любой инвестицией проверьте:
☑ Я знаю цель этих денег.
☑ Я понимаю примерный срок.
☑ Финансовая подушка находится отдельно.
☑ Мне не понадобятся эти деньги на текущую жизнь.
☑ Я понимаю, насколько может снизиться стоимость актива.
☑ Я знаю, что буду делать при падении рынка.
☑ Срок инструмента соответствует моей цели.
☑ Я планирую уменьшать риск при приближении важной даты, если это необходимо.
Если на вопрос:
«Когда мне понадобятся эти деньги?»
вы отвечаете:
«Не знаю», —
возможно, покупать актив пока рано.
🧠 Главное: рынок не знает, когда вам понадобятся деньги
Рынок не знает, что через год вы покупаете квартиру.
Не знает, что через три месяца вам понадобится автомобиль.
Не знает, что через пять лет ребёнок поступает в университет.
Он не обязан вырасти к вашей дате.
Именно поэтому инвестор сначала строит собственный календарь.
А уже потом выбирает инструменты.
Правильная последовательность выглядит так:
Цель → дата → допустимый риск → инструмент → портфель.
Не наоборот.
Можно найти прекрасный актив.
Но если вам придётся продать его в самый неподходящий момент, качество актива уже не спасёт финансовый план.
Поэтому один из главных вопросов инвестора звучит удивительно просто:
Когда мне понадобятся эти деньги?
Если вы знаете ответ, половина неподходящих инвестиционных решений отсеивается ещё до покупки. ⏳📈
❓ Вопросы для самопроверки
— Когда вам понадобятся деньги, которые сейчас находятся в инвестициях?
— Есть ли в портфеле капитал на цель ближайших 1–3 лет?
— Что произойдёт с вашим планом, если рынок упадёт на 30% прямо перед нужной датой?
Подписывайтесь на Psix_Invest — в рубрике «Инвестиционные инструменты» мы простыми словами разбираем, как выбирать активы не по рекламе и эмоциям, а по цели, сроку и риску. 🧠💰📊
❓ Частые вопросы
Что такое горизонт инвестирования?
Это период, в течение которого инвестор планирует держать деньги вложенными и не использовать их для других финансовых целей.
На какой срок лучше инвестировать?
Универсального срока нет. Он зависит от конкретной цели. Сначала определяют дату использования денег, а затем выбирают подходящий уровень риска и инструменты.
Можно ли инвестировать деньги, которые понадобятся через год?
Можно рассматривать только инструменты, риск которых соответствует короткому сроку и вашей цели. Сильные рыночные колебания могут быть особенно опасны, если дату использования денег нельзя перенести.
Почему акции чаще рассматривают для долгосрочных инвестиций?
Их цена может существенно меняться на коротком горизонте. Более длительный срок даёт инвестору больше возможностей пережить рыночные колебания, хотя прибыль всё равно не гарантируется.
Нужно ли менять портфель перед достижением цели?
По мере приближения фиксированной финансовой цели часто имеет смысл заново оценивать допустимый риск и необходимость сохранения уже накопленной суммы.
Продолжение — в Telegram
Новые статьи о деньгах, психологии, инвестициях и реальном опыте.


