
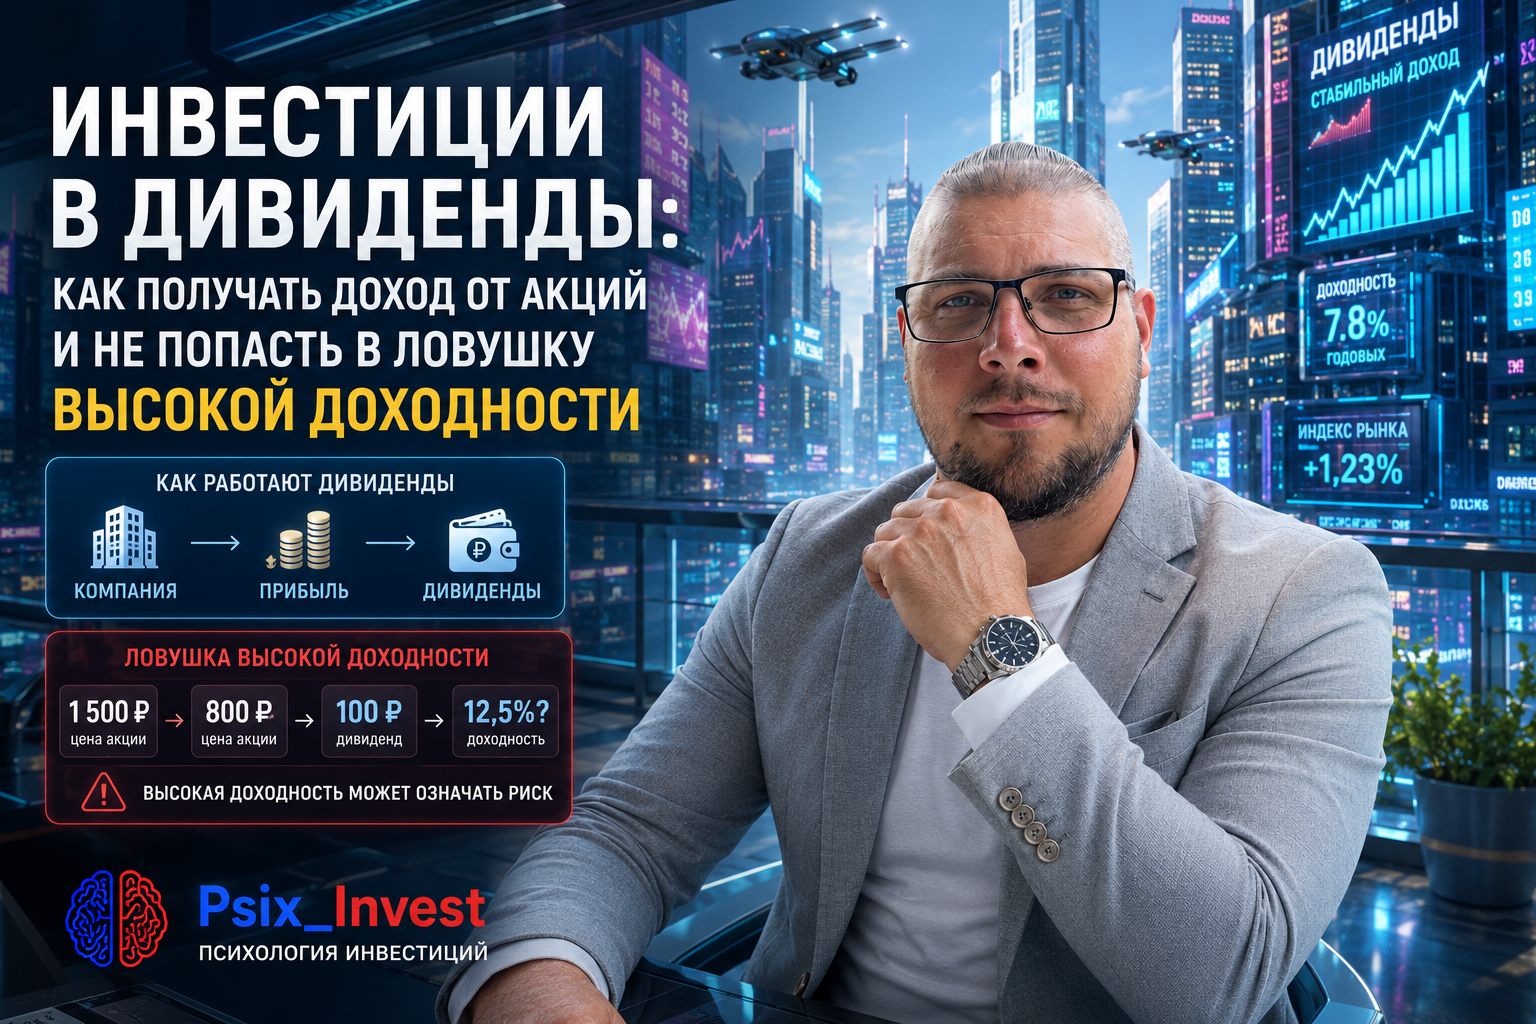
Инвестиции в дивиденды привлекают простой идеей: купить акции и регулярно получать часть прибыли компании. Но высокая дивидендная доходность ещё не означает хорошую инвестицию. Выплату могут сократить, отменить, а цена акции способна упасть сильнее полученного дивиденда. Разберём, как оценивать дивидендные акции, считать реальную доходность и собирать портфель без погони за красивым процентом. 💰📈
💵 Что такое дивиденды простыми словами
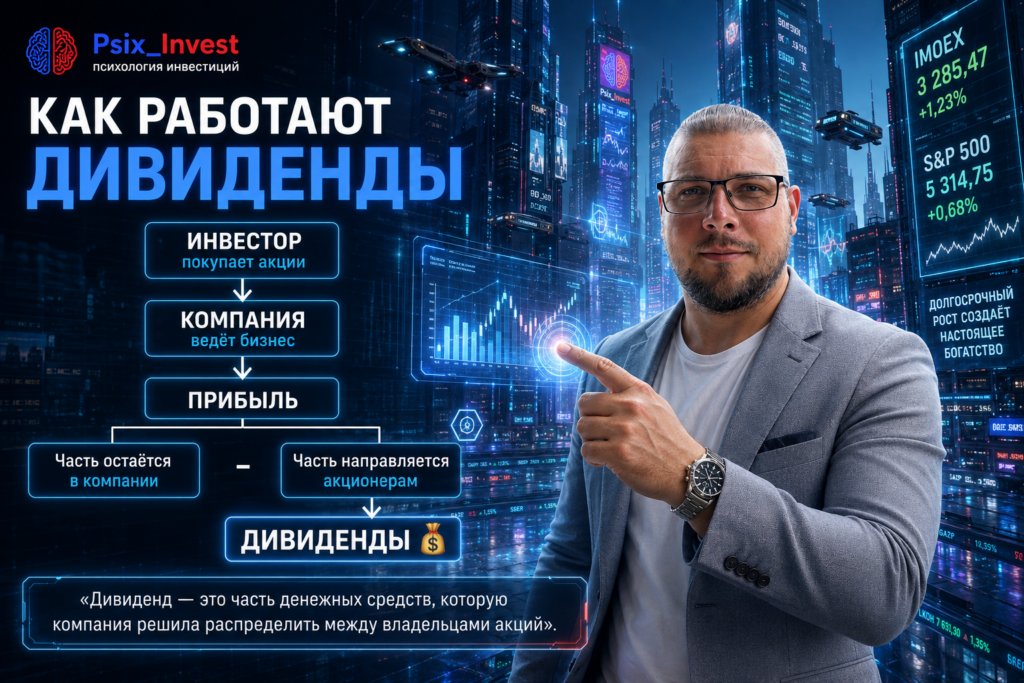
Вы покупаете акцию и становитесь владельцем небольшой доли бизнеса.
Компания работает.
Получает прибыль.
Часть денег оставляет внутри бизнеса.
Например, направляет на:
развитие;
оборудование;
новые проекты;
погашение долгов.
А часть прибыли компания может распределить между акционерами.
Это и есть:
дивиденды.
Например, у вас:
100 акций.
Компания выплачивает:
50 ₽ на акцию.
Вы получите до учёта налогов:
100 × 50 = 5 000 ₽.
При этом акции остаются у вас.
Если компания продолжит платить дивиденды, в будущем можно получить новые выплаты.
Именно поэтому дивидендная стратегия часто привлекает долгосрочных инвесторов.
Но здесь начинается самое важное:
дивиденд — не банковский процент.
Компания не обязана сохранять выплату неизменной.
🧮 Как посчитать дивидендную доходность
Представим:
акция стоит:
1 000 ₽.
Ожидаемый дивиденд:
100 ₽.
Упрощённая дивидендная доходность:
100 ÷ 1 000 × 100% = 10%.
Если акция стоит:
2 000 ₽,
а дивиденд:
100 ₽,
доходность уже:
5%.
Поэтому один и тот же дивиденд может означать разную доходность в зависимости от цены покупки.
📊 Практический пример
Вы решили вложить:
200 000 ₽.
Цена акции:
1 000 ₽.
Можно купить:
200 акций.
Дивиденд:
80 ₽ на акцию.
Ожидаемая сумма выплаты до налогов:
200 × 80 = 16 000 ₽.
Дивидендная доходность относительно цены покупки:
8%.
Выглядит интересно.
Но прежде чем нажимать «Купить», нужно проверить гораздо больше, чем цифру 8%.
🚨 Почему акция с доходностью 20% может быть опаснее акции с 8%
Допустим, есть две компании.
Компания А
Цена акции:
1 000 ₽.
Ожидаемый дивиденд:
80 ₽.
Доходность:
8%.
Компания Б
Цена:
1 000 ₽.
Ожидаемый дивиденд:
200 ₽.
Доходность:
20%.
Новичок думает:
«Зачем мне 8%, если можно получить 20%?»
Но откуда появились эти 20%?
Возможно, рынок ожидает:
падения прибыли;
роста долга;
сокращения выплат;
ухудшения бизнеса;
разовой выплаты;
неблагоприятного события.
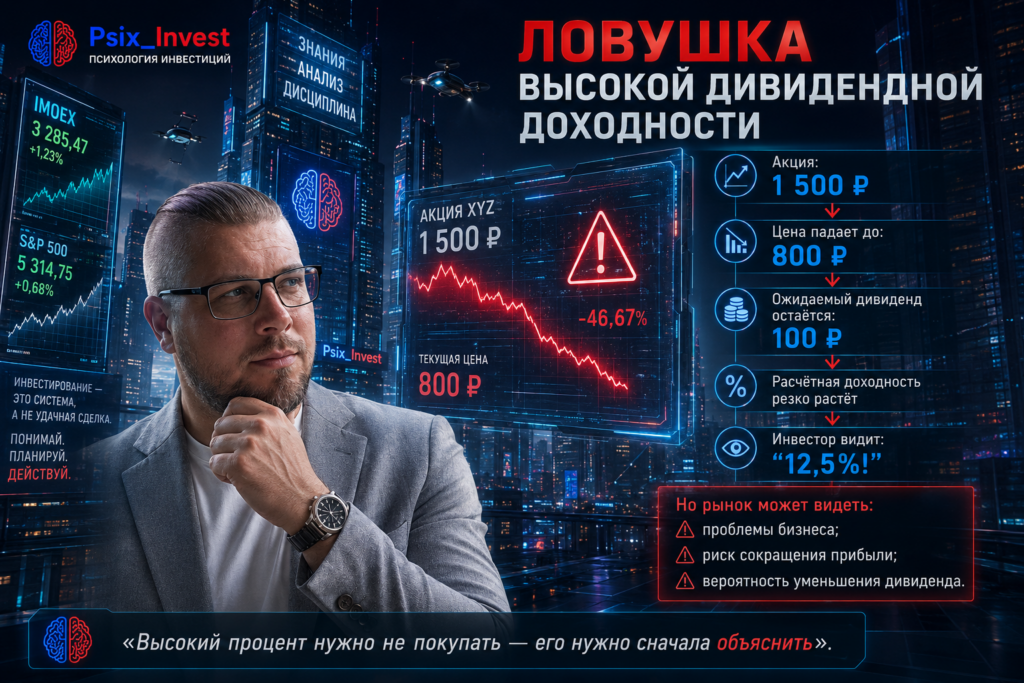
Иногда высокая дивидендная доходность возникает не потому, что дивиденд огромный.
А потому, что цена акции сильно упала.
Это принципиальная разница.
📌 Высокая доходность может быть не подарком рынка, а предупреждением о повышенном риске.
🔍 Что проверить перед покупкой дивидендной акции
Вот практический фильтр.
Не начинайте анализ с вопроса:
«Сколько процентов платят?»
Начинайте с семи вопросов.
1. Откуда компания берёт деньги на дивиденды?
Лучший понятный источник — устойчивый бизнес, генерирующий денежный поток.
Если компания вынуждена занимать деньги ради выплат, риск повышается.
2. Есть ли у компании прибыль?
Дивиденды должны иметь экономическую основу.
Одна высокая выплата ничего не говорит о будущих выплатах.
3. Насколько стабильна прибыль?
Посмотрите не один год.
Сравните несколько периодов.
Бизнес может быть циклическим.
В хороший год прибыль огромная.
В плохой — резко падает.
4. Какой у компании долг?
Большой долг конкурирует с дивидендами.
Сначала компания должна обслуживать обязательства.
5. Есть ли дивидендная политика?
Это правила, по которым компания планирует определять выплаты.
Политика не гарантирует дивиденд.
Но помогает понять логику распределения прибыли.
6. Были ли выплаты стабильными?
Посмотрите историю.
Компания:
платит регулярно;
постоянно меняет выплаты;
делает большие перерывы;
платила только в особенно хорошие годы?
7. Почему текущая доходность такая высокая?
Это главный контрольный вопрос.
Если вы не можете объяснить причину:
не торопитесь покупать.
📋 Быстрый фильтр дивидендной акции
Перед покупкой заполните таблицу:
| Показатель | Ответ |
|---|---|
| Цена акции | _____ ₽ |
| Ожидаемый дивиденд | _____ ₽ |
| Расчётная доходность | _____ % |
| Прибыль стабильна? | Да / Нет |
| Денежный поток устойчив? | Да / Нет |
| Долг приемлем? | Да / Нет |
| Есть дивидендная политика? | Да / Нет |
| История выплат стабильна? | Да / Нет |
| Выплата разовая? | Да / Нет |
| Почему доходность высокая? | _____ |
Если последнюю строку заполнить невозможно, анализ ещё не закончен.
📅 Что такое дивидендная отсечка
Чтобы получить объявленный дивиденд, инвестору нужно владеть акцией с учётом правил определения лиц, имеющих право на выплату, и режима расчётов на бирже.
Конкретные даты лучше проверять в официальном сообщении эмитента и у брокера.
Почему это важно?
Новичок иногда думает:
«Куплю прямо перед дивидендом, получу деньги и сразу продам».
Кажется почти бесплатной прибылью.
Но рынок устроен сложнее.
После прохождения даты, связанной с правом на выплату, цена акции может скорректироваться вниз.
📉 Почему дивиденд — не бесплатные деньги
Условный пример.
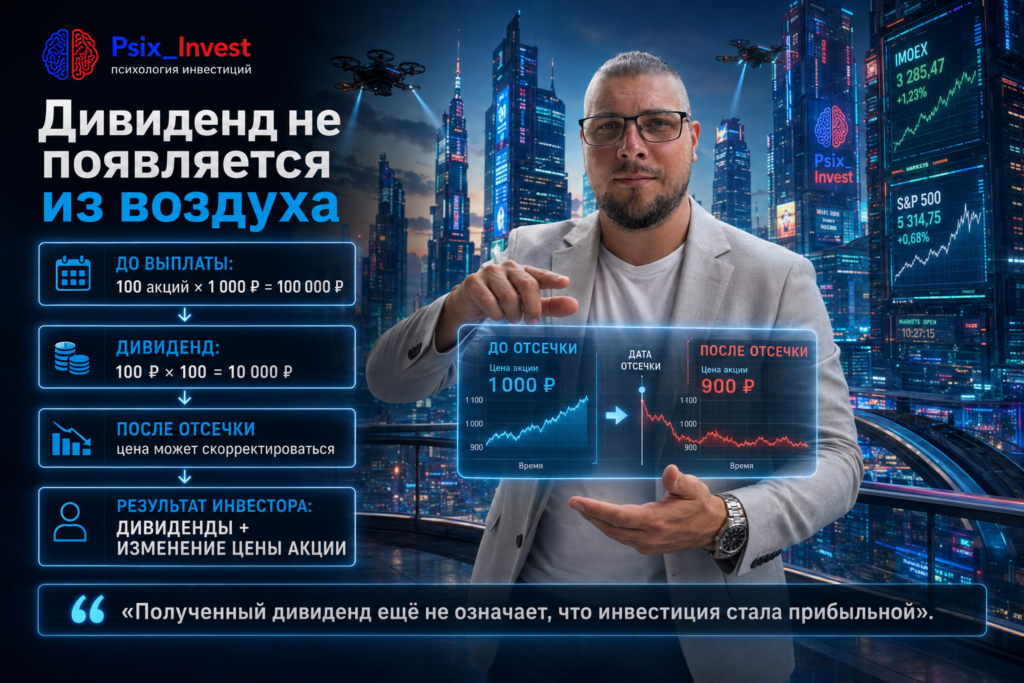
Акция стоила:
1 000 ₽.
Компания должна выплатить:
100 ₽ дивиденда.
Инвестор покупает 100 акций:
100 000 ₽.
Ожидаемый дивиденд:
10 000 ₽ до налогов.
Но после отсечки цена может снизиться, например, примерно на величину выплаты или иначе под влиянием рынка.
Если акция станет стоить:
900 ₽,
рыночная стоимость позиции:
90 000 ₽.
Формально вы получили дивиденд.
Но стоимость позиции одновременно снизилась.
Конкретное движение не обязано точно совпасть с дивидендом: цену определяют спрос, предложение, новости и ожидания.
📌 Поэтому нельзя оценивать результат только по полученной выплате.
Считать нужно:
дивиденды + изменение стоимости акций.
🖼️ Картинка
💸 Не забывайте о налогах
Инвестора интересует не объявленная сумма.
А деньги, которые реально останутся после обязательных удержаний.
Налоговый режим зависит от:
вашего налогового статуса;
типа счёта;
эмитента;
юрисдикции;
действующего законодательства.
Поэтому перед покупкой полезно считать две цифры:
дивиденд до налогов;
ожидаемую сумму после удержаний.
Например, компания объявила:
100 ₽ на акцию.
У вас:
200 акций.
Начисление до налогов:
20 000 ₽.
Но реальная сумма, поступившая на счёт, может быть меньше.
📌 Для личного финансового плана используйте чистую сумму, а не красивую цифру из объявления.
🧠 Психологическая ловушка дивидендного инвестора
Дивиденды создают приятное ощущение:
«Мне платят просто за владение активом».
И это способно изменить восприятие риска.
Инвестор начинает оправдывать плохую компанию:
«Зато дивиденды хорошие».
Цена падает на 25%.
Он отвечает:
«Подожду выплату».
Бизнес ухудшается.
Он думает:
«Зато доходность теперь ещё выше».
Компания сокращает дивиденд.
И только тогда становится понятно:
высокий дивиденд скрывал проблему, а не компенсировал её.
Поэтому дивиденды нельзя использовать как оправдание для удержания любой акции.
🧮 Считайте общий результат, а не только дивиденды
Представим:
вы вложили:
300 000 ₽.
За год получили дивидендами:
30 000 ₽.
Кажется:
+10%.
Но стоимость акций снизилась:
до 240 000 ₽.
Изменение цены:
−60 000 ₽.
Упрощённый результат до учёта налогов и комиссий:
30 000 − 60 000 = −30 000 ₽.
То есть примерно:
−10%.
Теперь другой вариант.
Дивиденды:
18 000 ₽.
Всего 6%.
Но стоимость портфеля выросла:
с 300 000 до 330 000 ₽.
Прирост:
30 000 ₽.
Общий результат:
48 000 ₽ до налогов и комиссий.
То есть:
16%.
📌 Дивидендная доходность и общая доходность инвестиции — разные показатели.
🏗️ Как собрать дивидендный портфель
Не начинайте с поиска:
«10 акций с самыми большими дивидендами».
Начните с архитектуры портфеля.
Допустим:
капитал:
500 000 ₽.
Плохой вариант:
400 000 ₽ — одна высокодоходная акция;
100 000 ₽ — остальные.
Одна проблема в компании определяет судьбу почти всего портфеля.
Более разумная логика:
распределить капитал между несколькими компаниями;
избегать чрезмерной зависимости от одного сектора;
ограничивать размер одной позиции;
понимать источник прибыли каждого бизнеса;
не собирать портфель только по величине дивидендов.
Конкретные доли должны зависеть от вашего риска и стратегии.
Универсального процента нет.
🔗 Проверьте скрытую концентрацию
Представим:
у вас десять дивидендных акций.
Кажется:
прекрасная диверсификация.
Но шесть из десяти зависят от одного экономического фактора.
Например:
одного сырьевого рынка;
одной отрасли;
одной валютной динамики;
одного типа спроса.
Тогда формально у вас десять компаний.
А фактически:
одна большая ставка, разбитая на несколько тикеров.
Поэтому спрашивайте:
«Что должно произойти, чтобы сразу несколько моих дивидендных компаний сократили прибыль?»
Ответ покажет реальную концентрацию риска.
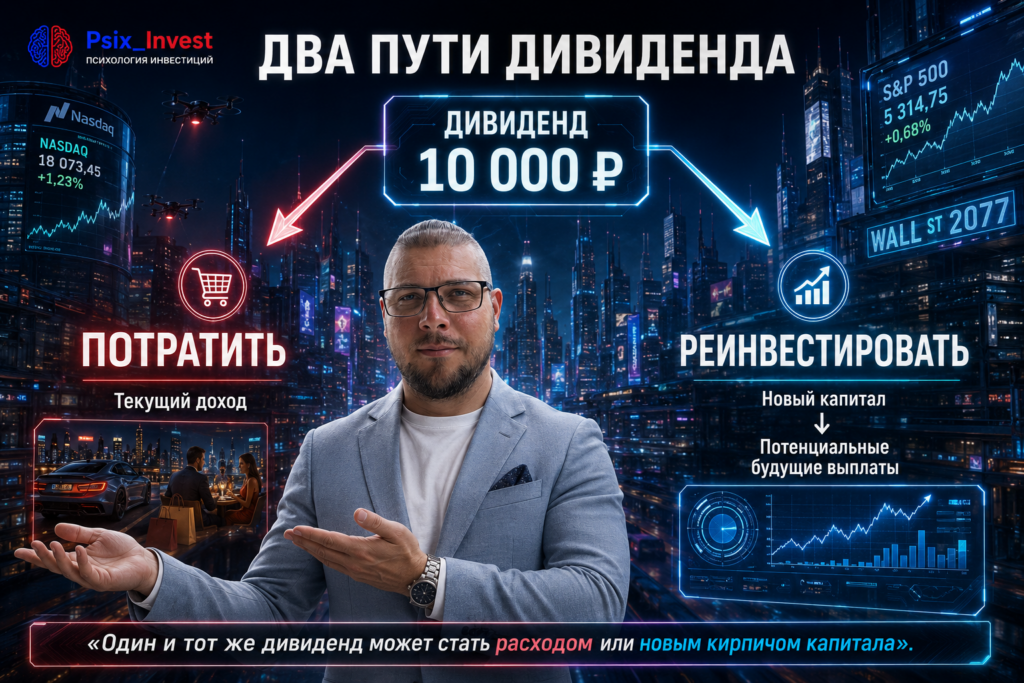
🔄 Что делать с полученными дивидендами
Есть два основных подхода.
Вариант 1. Тратить
Подходит, если капитал уже используется для создания денежного потока на текущие расходы.
Например:
пенсионный капитал;
частичное покрытие жизни;
дополнительный источник дохода.
Вариант 2. Реинвестировать
Полученные деньги снова направляются в активы.
Так дивиденды начинают помогать создавать новые будущие выплаты.
Представим:
портфель приносит:
5 000 ₽ дивиденда в месяц в среднем за год.
За год:
60 000 ₽.
Если эти деньги потратить:
вы получили доход.
Если реинвестировать:
они становятся частью капитала.
А новый капитал потенциально способен создавать новый доход.
🔄 Для инвестора на этапе накопления реинвестирование может быть одним из двигателей роста капитала.
🎯 Как поставить цель по дивидендному доходу
Предположим, вы хотите получать:
10 000 ₽ в месяц.
Это:
120 000 ₽ в год.
Если условно представить портфель с 8% годового денежного потока до налогов, математически потребуется около:
1 500 000 ₽ капитала.
120 000 ÷ 0,08 = 1 500 000 ₽.
Хотите:
30 000 ₽ в месяц?
Это:
360 000 ₽ в год.
При тех же условных 8%:
4 500 000 ₽.
Хотите:
50 000 ₽ в месяц?
600 000 ₽ в год.
Условный капитал:
7 500 000 ₽.
Но это не обещание доходности.
Дивиденды могут меняться.
Налоги уменьшают чистый поток.
Цена активов колеблется.
Поэтому такой расчёт нужен не как прогноз.
А как ориентир масштаба финансовой цели.
📊 Таблица цели
При условной доходности 8% до налогов:
| Желаемый доход | В год | Ориентир капитала |
|---|---|---|
| 5 000 ₽/мес. | 60 000 ₽ | 750 000 ₽ |
| 10 000 ₽/мес. | 120 000 ₽ | 1 500 000 ₽ |
| 20 000 ₽/мес. | 240 000 ₽ | 3 000 000 ₽ |
| 30 000 ₽/мес. | 360 000 ₽ | 4 500 000 ₽ |
| 50 000 ₽/мес. | 600 000 ₽ | 7 500 000 ₽ |
Используйте таблицу только для грубой оценки.
Не стройте финансовый план на предположении, что 8% гарантированы каждый год.
🚨 8 ошибок дивидендного инвестора
1. Покупать только из-за высокой доходности
Высокий процент может отражать высокий риск.
2. Считать прошлый дивиденд гарантированным
Компания может изменить выплату.
3. Игнорировать состояние бизнеса
Сначала бизнес. Потом дивиденд.
4. Покупать прямо перед отсечкой ради «лёгких денег»
Цена учитывает выплату и может скорректироваться.
5. Смотреть только на дивиденды
Общий результат включает изменение цены акции.
6. Вкладывать слишком много в одного эмитента
Одна отмена выплаты может ударить по всему плану.
7. Тратить все выплаты на этапе накопления
Так инвестор отказывается от части эффекта реинвестирования.
8. Планировать будущий доход как гарантированный
Дивиденд — решение компании, а не фиксированный банковский процент.
📝 Практическое задание: проверьте одну акцию за 10 минут
Выберите одну дивидендную компанию из своего портфеля или списка наблюдения.
Запишите:
1. Текущая цена: ______ ₽
2. Ожидаемый дивиденд: ______ ₽
3. Расчётная доходность: ______ %
4. Почему компания может позволить себе эту выплату?
5. Выплата регулярная или разовая?
6. Что происходит с прибылью?
7. Есть ли значительная долговая нагрузка?
8. Почему рынок даёт именно такую доходность?
9. Какая доля моего портфеля будет зависеть от этой компании?
______ %
10. Что заставит меня отказаться от инвестиционной идеи?
Если ответы есть только на первые три вопроса:
вы пока знаете дивиденд, но ещё не знаете инвестицию.
✅ Чек-лист перед покупкой дивидендной акции
☑ Я понимаю бизнес компании.
☑ Я знаю источник денег для выплаты.
☑ Я посмотрел историю дивидендов.
☑ Я понимаю, что прошлые выплаты не гарантируют будущие.
☑ Я проверил прибыль и денежный поток.
☑ Я оценил долговую нагрузку.
☑ Я прочитал дивидендную политику.
☑ Я понимаю причину высокой доходности.
☑ Я посчитал ожидаемую сумму после налогов.
☑ Я оценил долю компании в портфеле.
☑ Я проверил зависимость от других позиций.
☑ Я знаю, буду тратить или реинвестировать выплаты.
☑ Я оцениваю общий результат, а не только дивиденд.
🧠 Мини-тест
Компания А:
цена — 1 000 ₽;
дивиденд — 80 ₽;
доходность — 8%;
стабильный бизнес;
умеренный долг.
Компания Б:
цена — 500 ₽;
дивиденд прошлого года — 100 ₽;
на экране получается 20%;
прибыль резко снизилась;
долг вырос.
Какая акция лучше?
Правильный ответ:
информации недостаточно.
Нельзя выбирать компанию только по дивидендной доходности.
Нужно выяснить:
будет ли выплата;
откуда возьмутся деньги;
что происходит с бизнесом;
какие риски уже заложены в цену.
Если первым желанием было автоматически выбрать:
«20%»,
вы только что увидели психологическую ловушку дивидендного инвестора в действии. 🧠
🎯 Главное правило дивидендного инвестора
Дивиденды могут стать отличной частью долгосрочной системы.
Они дают:
денежный поток;
возможность реинвестирования;
понятную связь между бизнесом и акционером;
психологически заметный результат владения капиталом.
Но дивиденд не делает плохую компанию хорошей.
И высокая доходность не делает инвестицию выгодной.
Запомните последовательность:
БИЗНЕС
↓
ПРИБЫЛЬ И ДЕНЕЖНЫЙ ПОТОК
↓
ДОЛГ И РИСКИ
↓
ДИВИДЕНДНАЯ ПОЛИТИКА
↓
УСТОЙЧИВОСТЬ ВЫПЛАТ
↓
ЦЕНА ПОКУПКИ
↓
ДИВИДЕНДНАЯ ДОХОДНОСТЬ
↓
РАЗМЕР ПОЗИЦИИ
Только после этого:
ПОКУПКА.
💡 Не спрашивайте первым: «Сколько процентов мне заплатят?»
Сначала спросите:
«Почему компания способна платить эти деньги — и сможет ли она делать это дальше?»
Именно этот вопрос отделяет дивидендную стратегию от простой охоты за высоким процентом. 💰🛡️
❓ Вопросы для размышления
— Знаете ли вы источник дивидендов каждой компании своего портфеля?
— Что произойдёт с вашим доходом, если крупнейший эмитент отменит выплату?
— Считаете ли вы результат портфеля вместе с изменением цены?
— Есть ли у вас план реинвестирования?
— Не превратилась ли высокая дивидендная доходность в главный критерий покупки?
Если хотя бы один вопрос заставил задуматься — это уже конкретное место для проверки портфеля.
❓ FAQ
Что такое дивидендные инвестиции?
Это стратегия владения акциями компаний, которые распределяют часть денежных средств между акционерами в форме дивидендов.
Как рассчитать дивидендную доходность?
Разделите дивиденд на цену акции и умножьте результат на 100%.
Гарантированы ли дивиденды?
Нет. Размер выплаты может измениться, а компания может не выплачивать дивиденды.
Стоит ли покупать акцию только ради высокой дивидендной доходности?
Нет. Сначала нужно оценить бизнес, прибыль, денежный поток, долг и устойчивость будущих выплат.
Что лучше делать с дивидендами?
Это зависит от цели. На этапе накопления капитала инвестор может рассматривать реинвестирование. Если капитал уже используется как источник дохода, выплаты можно направлять на расходы.
Продолжение — в Telegram
Новые статьи о деньгах, психологии, инвестициях и реальном опыте.


