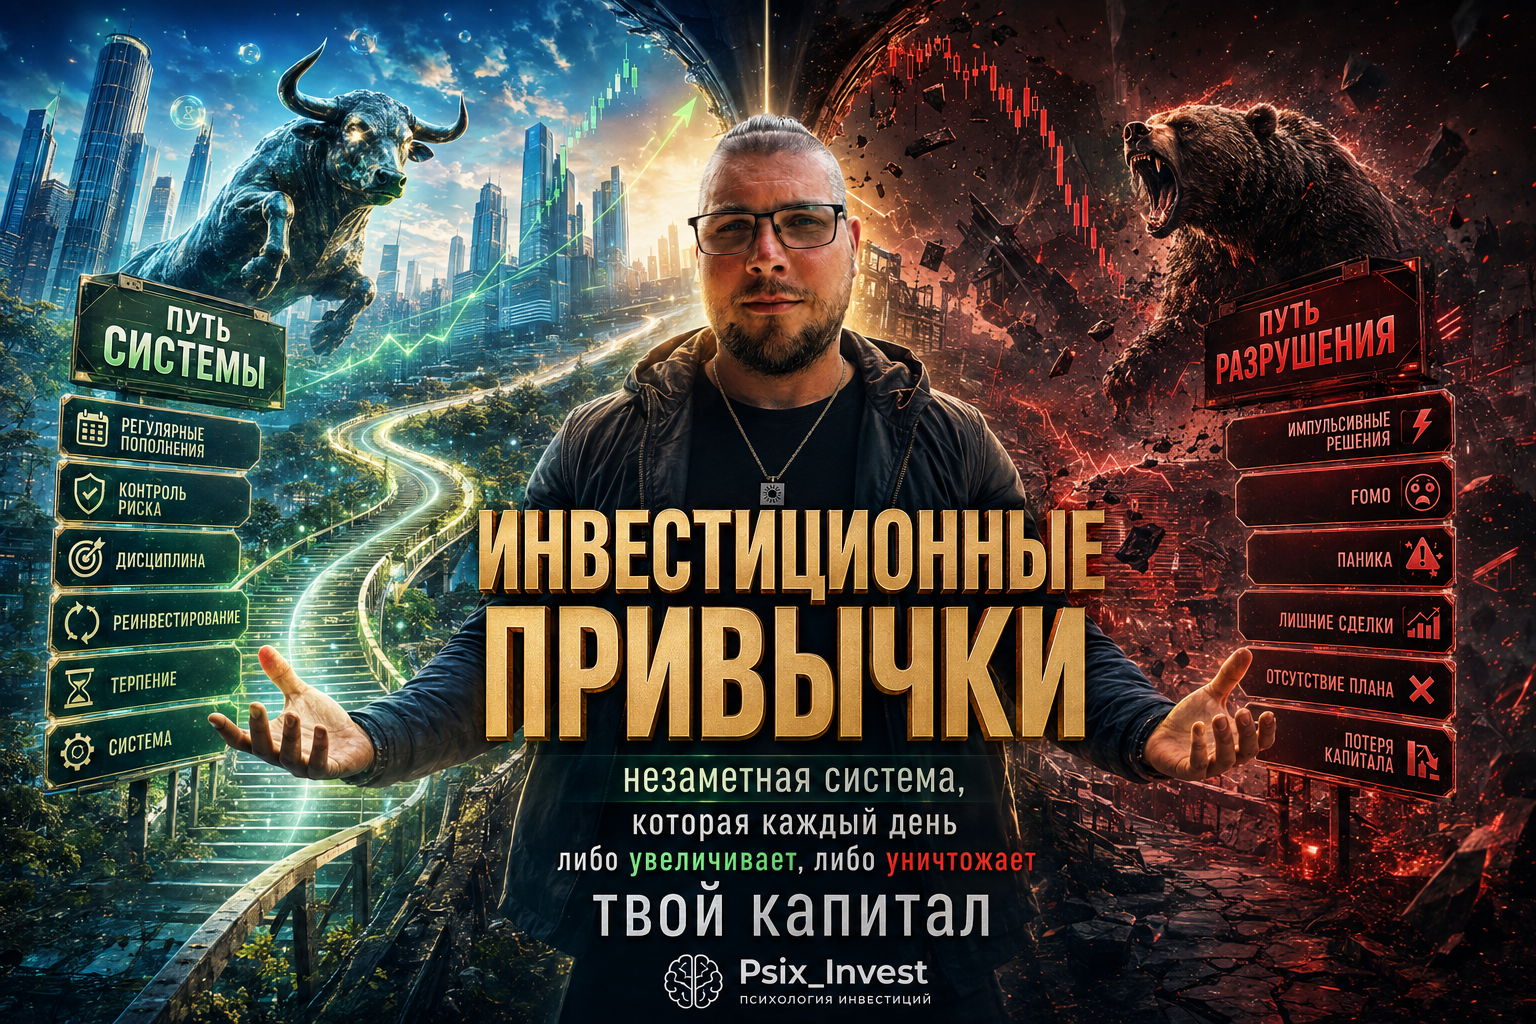
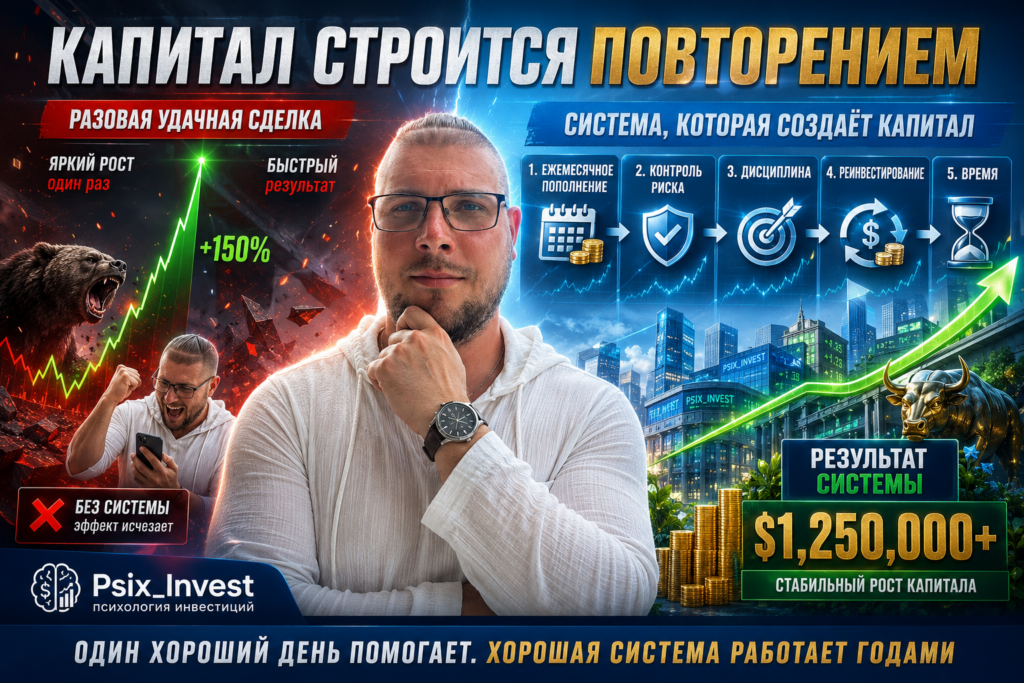
Капитал редко уничтожается одной плохой сделкой. Намного чаще он утекает маленькими действиями, которые человек повторяет каждый день. Постоянно проверять котировки, покупать на эмоциях, откладывать пополнение портфеля, увеличивать риск после прибыли — всё это кажется мелочью. Но именно из таких мелочей постепенно складывается финансовый результат. 🧠💰
Есть и обратная сторона.
Регулярные пополнения.
Проверка риска перед покупкой.
Запись причин сделки.
Отказ от импульсивных решений.
Каждое отдельное действие почти незаметно.
Но через несколько лет разница между двумя подходами может измеряться уже сотнями тысяч рублей.
Поэтому инвестиционный результат создают не только акции, облигации или правильные прогнозы.
Его создаёт система привычек человека.
🧠 Что такое инвестиционная привычка
Привычка — это действие, которое мы начинаем выполнять почти автоматически.
Например:
получили зарплату → сразу перевели часть денег в накопления;
увидели резкий рост акции → не покупаете сразу, а открываете анализ;
портфель упал → не нажимаете «Продать», а проверяете инвестиционный план;
получили прибыль → не увеличиваете риск автоматически.
Пока каждое действие кажется небольшим.
Но капитал формируется месяцами и годами.
Поэтому даже маленькое правило, повторённое сотни раз, становится огромным фактором.
📌 В инвестициях важно не только:
«Что я сделал сегодня?»
Намного важнее:
«Что я повторяю постоянно?»
💰 Привычка №1. Сначала инвестировать, потом тратить
Одна из самых простых финансовых ошибок звучит так:
«В конце месяца посмотрю, сколько останется».
Обычно остаётся мало.
Или ничего.
Потому что расходы умеют подстраиваться под доступный остаток.
Допустим, человек получает:
100 000 ₽ в месяц.
Он решил инвестировать:
10 000 ₽.
Но переводит деньги только в конце месяца.
В январе осталось:
8 000 ₽.
В феврале:
3 000 ₽.
В марте:
0 ₽.
В апреле:
5 000 ₽.
За четыре месяца инвестировано:
16 000 ₽.
Теперь другой подход.
Сразу после получения дохода человек переводит:
10 000 ₽.
За те же четыре месяца:
40 000 ₽.
Разница:
24 000 ₽.
Человек не стал лучше разбираться в рынке.
Не нашёл секретную акцию.
Он просто поменял порядок действий.
📅 Что даёт регулярность на длинном горизонте
Представим простой сценарий.
Каждый месяц инвестор отправляет:
10 000 ₽.
За год собственными деньгами:
120 000 ₽.
За пять лет без учёта доходности:
600 000 ₽.
Если вместо этого инвестировать только тогда, когда «останутся свободные деньги», картина может выглядеть иначе.
Например, в среднем получается:
5 000 ₽ в месяц.
За пять лет:
300 000 ₽.
Разница:
300 000 ₽.
Даже без сложного процента.
Даже без поиска лучших инструментов.
Только из-за привычки.
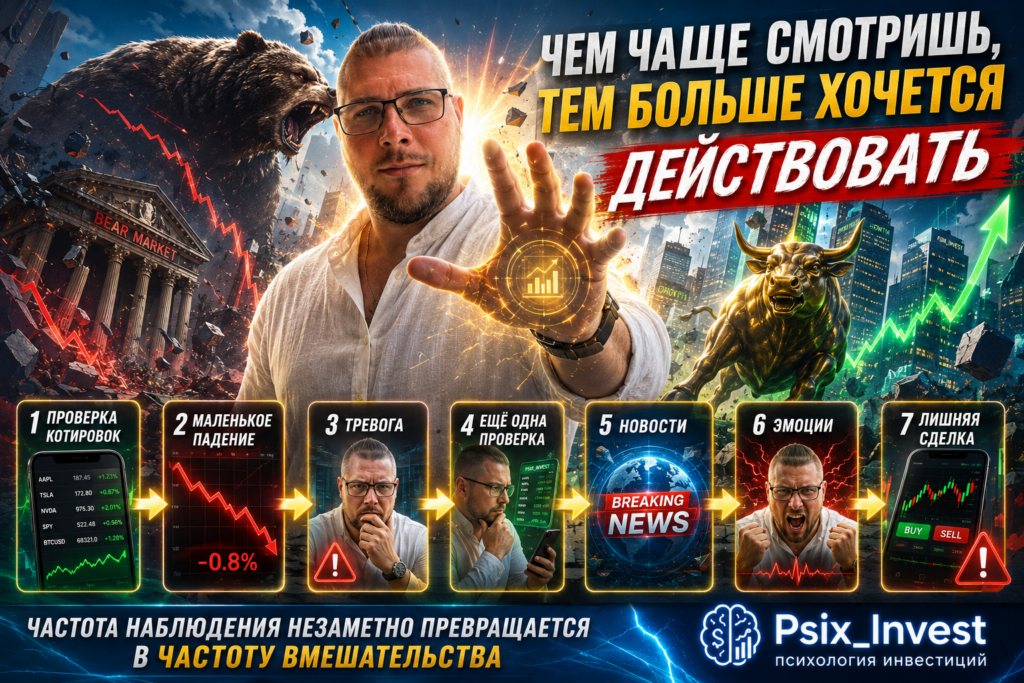
📱 Привычка №2. Не проверять портфель каждые десять минут
Кажется, что частая проверка портфеля помогает контролировать деньги.
Но часто происходит обратное.
Чем чаще человек смотрит котировки, тем больше замечает обычные рыночные колебания.
Утром:
+0,7%.
Через час:
−0,4%.
После обеда:
−1,2%.
Вечером:
+0,2%.
Для рынка это может быть обычный день.
Для человека, который смотрел график двадцать раз, — эмоциональные американские горки. 🎢
Каждое изменение вызывает желание что-нибудь сделать.
Продать.
Купить.
Переложиться.
Добавить позицию.
Сократить позицию.
Но инвестиционный портфель не становится лучше только потому, что вы чаще открываете приложение.
📌 Иногда одна из самых полезных привычек инвестора:
не трогать то, что не требует вмешательства.
📉 Привычка №3. Не менять стратегию после каждого движения рынка
Понедельник.
Рынок растёт.
Инвестор думает:
«Нужно больше акций».
Среда.
Рынок падает.
Мысль:
«Нужно уходить в облигации».
Пятница.
Рынок снова растёт.
«Я зря продал».
Так за одну неделю стратегия меняется несколько раз.
Проблема здесь не в рынке.
Проблема в отсутствии устойчивого процесса принятия решений.
Инвестор начинает реагировать на каждое движение.
Вместо:
цель → горизонт → риск → стратегия → действия
получается:
цена → эмоция → действие → новая цена → новая эмоция → новое действие.
Это очень дорогая привычка.
🎯 Привычка №4. Перед покупкой задавать один неудобный вопрос
Перед каждой сделкой полезно спросить:
«Почему я покупаю именно сейчас?»
Ответ:
«Актив вырос на 15%, боюсь опоздать»
— тревожный сигнал.
Ответ:
«Все обсуждают эту компанию»
— тоже слабая причина.
Ответ:
«Цена упала, поэтому точно отрастёт»
— недостаточно.
Намного сильнее:
«Актив соответствует моей стратегии, риск допустим, я понимаю причину покупки и условия выхода».
Один вопрос занимает меньше минуты.
Но способен остановить множество эмоциональных решений.
📝 Привычка №5. Записывать причину каждой важной сделки
Человеческая память очень удобна.
После удачной сделки мы помним:
«Я всё правильно рассчитал».
После неудачной:
«Рынок повёл себя неожиданно».
Поэтому полезно фиксировать решение до результата.
Например:
Актив: акция компании Х.
Причина покупки: ожидаю рост прибыли бизнеса.
Горизонт: 3 года.
Размер позиции: 7% портфеля.
Главный риск: рост долговой нагрузки.
Что отменит идею: ухудшение финансовых показателей.
Через несколько месяцев можно открыть запись и сравнить её с реальностью.
Так становится видно:
вы действительно следовали анализу?
Или придумали объяснение уже после сделки?
🧠 Журнал решений — это зеркало.
Оно показывает не рынок.
Оно показывает собственное мышление.
💸 Привычка №6. Не увеличивать риск после прибыли
Это одна из самых коварных привычек.
Допустим, трейдер заработал:
+10 000 ₽.
Потом:
+15 000 ₽.
Потом:
+12 000 ₽.
Общая прибыль:
+37 000 ₽.
И появляется мысль:
«Сегодня хорошо идёт. Можно увеличить позицию».
Следующая сделка открывается уже в три раза большим объёмом.
Обычный убыток:
−25 000 ₽.
Следом человек пытается вернуть потерянное.
Ещё одна сделка:
−20 000 ₽.
Итог:
первые три успешные сделки больше ничего не значат.
Проблемой был не вход.
Проблемой стала привычка связывать размер риска с текущими эмоциями.
📌 Размер позиции должен зависеть от системы.
Не от того, насколько удачным оказался вчерашний день.
🛡️ Привычка №7. Сначала считать риск, потом прибыль
Многие смотрят на сделку так:
«Сколько здесь можно заработать?»
Полезнее начинать наоборот:
«Сколько здесь можно потерять?»**
Допустим, капитал:
500 000 ₽.
Вы готовы рисковать в одной идее максимум:
1%.
Это:
5 000 ₽.
Теперь размер позиции строится от допустимого убытка.
А не от желания заработать:
50 000 ₽.
Это очень важный сдвиг.
Профессиональное управление капиталом начинается не с мечты о прибыли.
Оно начинается с понимания цены ошибки.
🔄 Привычка №8. Реинвестировать часть полученного дохода
Получили:
1 500 ₽ купонами.
Потом:
2 000 ₽.
Потом:
3 500 ₽.
Каждая сумма кажется небольшой.
И возникает желание:
«Потрачу. Всё равно мелочь».
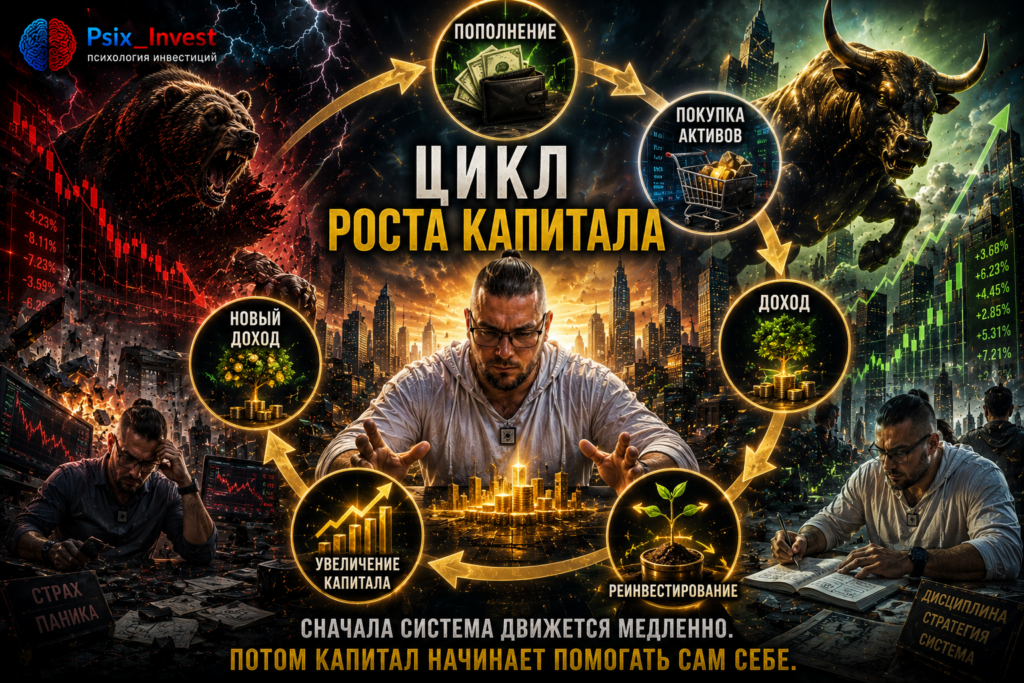
Но если доход регулярно возвращается в капитал, начинает работать эффект накопления.
Ваши деньги создают доход.
Доход снова превращается в активы.
Новые активы создают новый доход.
Так запускается цикл:
капитал → доход → новый капитал → новый доход.
Даже если сначала суммы выглядят скромно.
🧠 Привычка №9. Разрешать себе ничего не покупать
Очень недооценённый навык.
У инвестора есть свободные деньги.
И кажется:
«Они обязательно должны быть прямо сейчас куда-то вложены».
Начинается поиск.
Акция выросла?
Купить.
Новая облигация?
Купить.
Кто-то рассказал о фонде?
Рассмотреть.
Но отсутствие позиции — тоже решение.
Иногда рынок не предлагает подходящую цену.
Иногда инструмент не соответствует вашей стратегии.
Иногда вы просто не понимаете актив.
В таких случаях привычка ничего не делать защищает капитал лучше случайной покупки.
⚠️ Привычка №10. Не покупать то, чего не понимаешь
Есть простое правило.
Если вы не можете объяснить обычными словами:
откуда берётся доход;
какие основные риски;
почему цена может упасть;
когда вам вернут деньги;
что должно случиться, чтобы инвестиция оказалась плохой,
значит инструмент требует дополнительного изучения.
Фраза:
«Мне сказали, что это надёжно»
не является анализом.
Фраза:
«Все покупают»
тоже.
Хорошая инвестиционная привычка заключается не в том, чтобы знать всё.
А в том, чтобы спокойно говорить:
«Я этого пока не понимаю, поэтому не покупаю».
📊 Как две разные системы привычек меняют один капитал
Представим двух инвесторов.
У обоих стартовый капитал:
500 000 ₽.
Одинаковый доход.
Одинаковый рынок.
Но разные привычки.
Инвестор А
Каждый месяц пополняет портфель.
Не покупает на эмоциях.
Контролирует размер позиций.
Реинвестирует часть дохода.
Проверяет стратегию, а не каждое движение цены.
Инвестор Б
Пополняет портфель время от времени.
Покупает после сильного роста.
Продаёт во время паники.
Увеличивает риск после прибыли.
Постоянно меняет идеи.
Даже если оба имеют доступ к одинаковым финансовым инструментам, результат через несколько лет может оказаться совершенно разным.
Потому что финансовые инструменты — только часть системы.
Вторую часть представляет поведение владельца капитала.
🚨 10 привычек, которые незаметно уничтожают капитал
Проверьте себя:
1. Инвестировать только то, что осталось в конце месяца.
2. Проверять котировки десятки раз в день.
3. Покупать после сильного роста из страха опоздать.
4. Усреднять убыток без заранее установленного лимита.
5. Увеличивать риск после нескольких прибыльных сделок.
6. Панически продавать после падения.
7. Постоянно менять стратегию.
8. Покупать непонятные инструменты по чужой рекомендации.
9. Не записывать причины решений.
10. Тратить весь инвестиционный доход.
Каждая привычка отдельно может показаться небольшой.
Но именно повторяемость делает её опасной.
✅ 10 привычек, которые помогают строить капитал
Теперь противоположный список.
☑ Регулярно откладывать часть дохода.
☑ Пополнять портфель по расписанию.
☑ Иметь финансовую подушку отдельно от инвестиций.
☑ Проверять риск до покупки.
☑ Ограничивать размер одной позиции.
☑ Записывать причину важных решений.
☑ Спокойно пропускать сомнительные идеи.
☑ Не менять стратегию из-за одного плохого дня.
☑ Реинвестировать часть дохода.
☑ Регулярно анализировать собственные ошибки.
Это не выглядит эффектно.
Здесь нет:
«Как сделать +100% за месяц».
Но именно скучные повторяемые действия обычно лучше подходят для долгосрочного строительства капитала.
📝 Практическое упражнение: аудит инвестиционных привычек
Возьмите лист бумаги.
Разделите его на две части.
Слева:
«Помогает капиталу»
Справа:
«Мешает капиталу»
Теперь вспомните последние три месяца.
Запишите реальные действия.
Например:
+ регулярно пополняю счёт
+ проверяю риск
−часто покупаю на эмоциях
−слишком много смотрю котировки
−трачу купоны
+ веду журнал
Не пытайтесь выглядеть идеальным.
Задача — увидеть повторяющиеся модели.
Затем выберите:
одну плохую привычку, которую уберёте;
и
одну полезную, которую добавите.
Не десять сразу.
Одну.
🧮 Маленькая привычка может стоить сотни тысяч рублей
Допустим, человек решил дополнительно инвестировать:
3 000 ₽ в месяц.
Кажется:
небольшая сумма.
За год:
36 000 ₽.
За пять лет только собственными взносами:
180 000 ₽.
За десять лет:
360 000 ₽.
И это без учёта возможной инвестиционной доходности.
Теперь представьте противоположную привычку.
Каждый месяц человек незаметно тратит лишние:
3 000 ₽.
За десять лет это те же:
360 000 ₽.
Разница между двумя поведениями:
720 000 ₽.
Один человек направил деньги в капитал.
Другой — в потребление.
Ни один отдельный месяц не выглядел критичным.
Но время усилило различие.
⏳ Почему привычки важнее мотивации
Мотивация непостоянна.
Сегодня человек вдохновлён.
Он читает про инвестиции.
Строит план.
Решает откладывать деньги.
Через две недели появляются другие дела.
Мотивация падает.
Если финансовая система зависит только от желания, она постепенно перестаёт работать.
Привычка устроена иначе.
Например:
зарплата пришла → 10% автоматически ушли на отдельный счёт.
Не нужно каждое утро мотивировать себя.
Решение уже встроено в процесс.
📌 Поэтому сильная финансовая система должна уменьшать количество решений, которые приходится принимать заново.
🛠️ Как построить свою систему инвестиционных привычек
Начните не с рынка.
Начните с процесса.
Шаг 1. Определите сумму регулярного пополнения
Та, которую реально сможете выдерживать.
Шаг 2. Выберите дату перевода
Например, день получения основного дохода.
Шаг 3. Разделите резерв и инвестиции
Финансовая подушка должна иметь отдельную функцию.
Шаг 4. Установите лимит одной позиции
Чтобы эмоции не могли незаметно сконцентрировать портфель.
Шаг 5. Создайте простой чек-лист покупки
Почему покупаю?
Какой риск?
Какой горизонт?
Что отменит идею?
Шаг 6. Определите правила контроля портфеля
Не обязательно смотреть его каждый час.
Шаг 7. Раз в месяц анализируйте решения
Не только доходность.
Но и собственное поведение.
🧠 Мини-тест: что на самом деле управляет твоими инвестициями?
Ответьте «да» или «нет».
1. Я знаю, сколько инвестирую каждый месяц.
2. Эта сумма переводится регулярно.
3. Я знаю допустимый размер одной позиции.
4. Перед покупкой могу объяснить причину сделки.
5. Я не покупаю только из-за резкого роста цены.
6. Падение рынка не заставляет меня автоматически продавать.
7. У меня есть отдельный финансовый резерв.
8. Я анализирую собственные решения.
9. Я понимаю большинство инструментов своего портфеля.
10. Я способен спокойно пропустить сделку.
Если ответов «да» мало, возможно, проблема находится не в выборе активов.
А в самой инвестиционной системе.
💡 Самая сильная привычка инвестора — последовательность
Люди часто ищут:
идеальную акцию;
идеальный момент;
лучшего аналитика;
максимальную доходность;
секретную стратегию.
Но гораздо меньше внимания получает простой вопрос:
«Смогу ли я делать правильные действия пять лет подряд?»
Потому что капитал строится не одной покупкой.
Он строится через:
сотни пополнений;
десятки решений;
несколько серьёзных падений рынка;
периоды страха;
периоды жадности;
ошибки;
восстановление дисциплины.
Именно привычки определяют, как человек проходит через все эти этапы.
✅ Чек-лист инвестиционной системы
Проверьте себя:
☑ Пополнение портфеля происходит регулярно.
☑ Деньги на обязательные расходы отделены.
☑ Финансовая подушка существует отдельно.
☑ Размер риска ограничен.
☑ Каждая крупная покупка имеет понятную причину.
☑ Нет необходимости постоянно смотреть котировки.
☑ Эмоции не меняют правила автоматически.
☑ Прибыль не провоцирует резкое увеличение риска.
☑ Падение не вызывает автоматическую продажу.
☑ Инвестиционный доход хотя бы частично реинвестируется.
☑ Стратегия регулярно проверяется, но не меняется каждый день.
☑ Ошибки анализируются.
Если большинство пунктов выполняются, у капитала появляется главное преимущество:
предсказуемый процесс.
🎯 Главное: твой капитал каждый день голосует за твои привычки
Каждый отдельный день может казаться неважным.
Сегодня не инвестировал:
«Ничего страшного».
Купил на эмоциях:
«Один раз можно».
Не записал сделку:
«Потом вспомню».
Увеличил риск:
«Сегодня хороший рынок».
Потратил купоны:
«Сумма маленькая».
Но именно из этих решений складываются годы.
📌 Инвестиционный капитал растёт не только благодаря доходности.
Он растёт благодаря поведению человека, который этим капиталом управляет.
Хорошая привычка редко делает тебя богатым сегодня.
Плохая привычка редко разоряет тебя сегодня.
Но время усиливает и ту, и другую.
Поэтому полезно перестать спрашивать только:
«Какой актив мне купить?»
Иногда намного важнее спросить:
«Какое действие я повторяю со своими деньгами каждый месяц?»
Потому что инвестиционная система начинается не с биржи.
Она начинается с человека. 🧠💰
И если полезные действия становятся привычкой, капитал получает сильного союзника — время.
Если привычки постоянно работают против вас, даже хороший рынок может не спасти результат. 📈
❓ Вопросы для самопроверки
— Какая одна финансовая привычка сегодня сильнее всего помогает вашему капиталу?
— Какая привычка, наоборот, регулярно отнимает деньги?
— Что вы можете автоматизировать уже в этом месяце, чтобы меньше зависеть от эмоций?
Подписывайтесь на Psix_Invest — здесь мы разбираем инвестиции не только через акции, облигации и доходность, но и через поведение человека, которое часто определяет результат сильнее любого прогноза. 🧠📊
❓ Частые вопросы
Что такое инвестиционные привычки?
Это регулярно повторяемые действия, связанные с накоплением, покупкой активов, управлением риском, контролем портфеля и использованием инвестиционного дохода.
Какая привычка важнее всего для начинающего инвестора?
Одна из базовых — регулярно направлять заранее определённую часть дохода на накопления и инвестиции, а не ждать остатка в конце месяца.
Нужно ли постоянно следить за инвестиционным портфелем?
Для долгосрочного инвестора постоянное наблюдение часто не требуется. Частота контроля должна соответствовать выбранной стратегии.
Почему привычки влияют на доходность?
Потому что они определяют регулярность пополнений, размер риска, реакцию на падения и рост, частоту эмоциональных сделок и способность сохранять стратегию.
Как изменить плохую инвестиционную привычку?
Лучше начинать с одного конкретного действия: определить триггер, заменить плохую реакцию полезной и максимально упростить повторение нового поведения.
Продолжение — в Telegram
Новые статьи о деньгах, психологии, инвестициях и реальном опыте.