
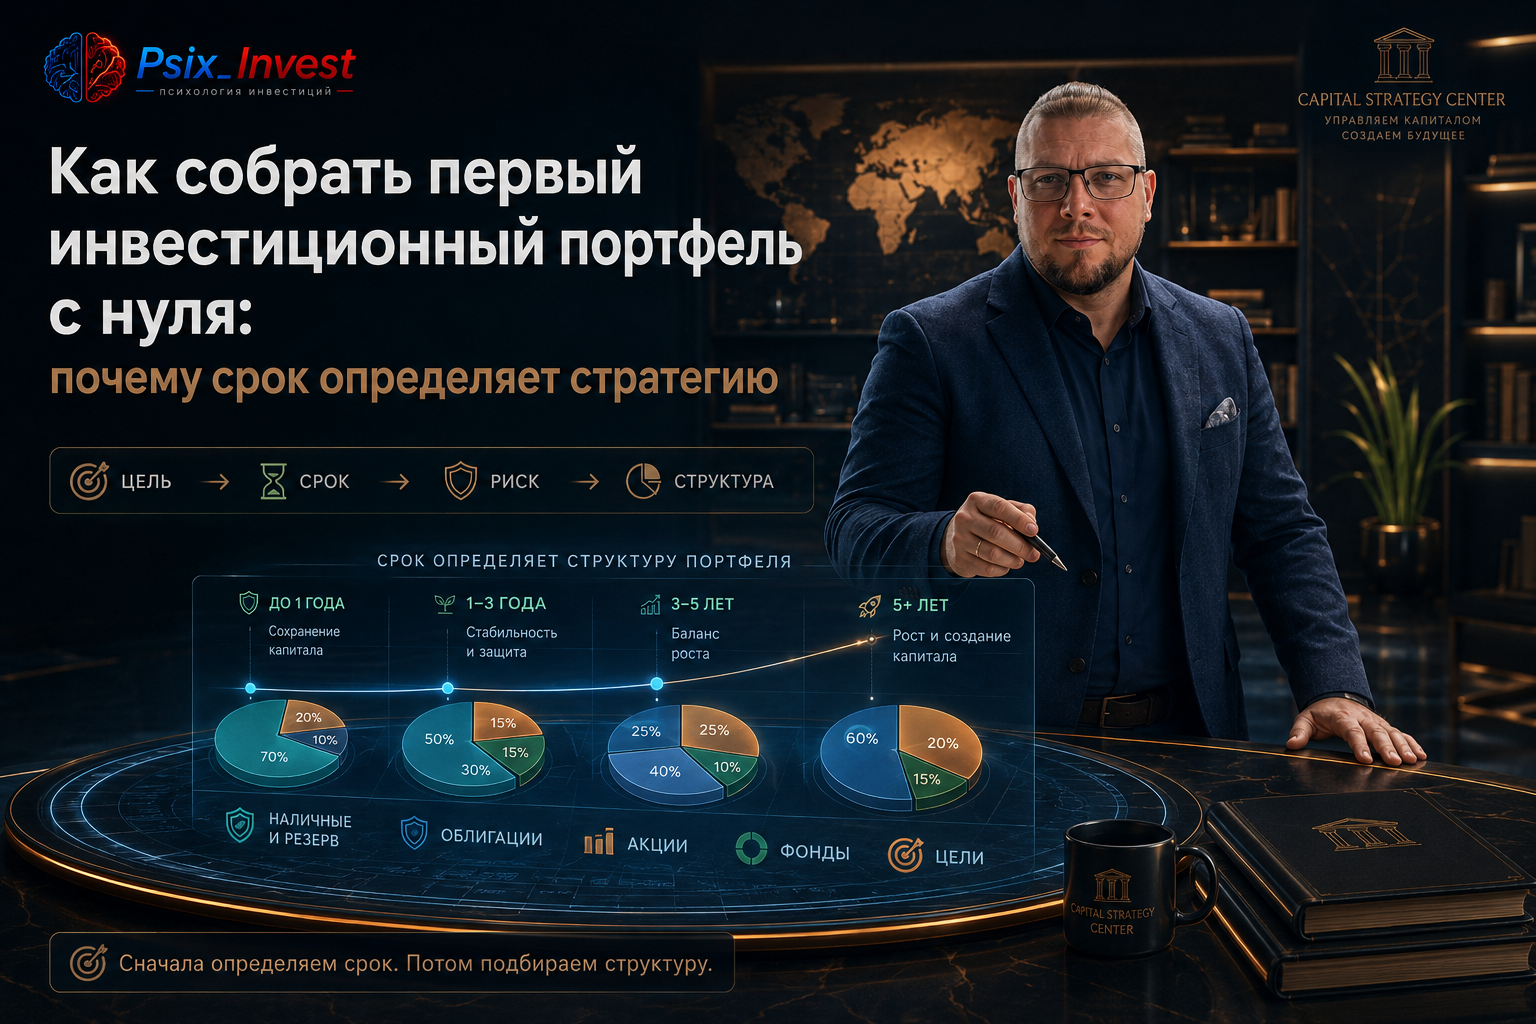
Первый инвестиционный портфель начинается не с выбора акции, облигации или фонда. Он начинается с даты, когда вам понадобятся деньги. Портфель на один год и портфель на десять лет должны решать разные задачи. Если перепутать срок и стратегию, даже хорошие активы могут заставить продать их с убытком в самый неподходящий момент.
Разберём на конкретных примерах, как пройти путь от первых 10 000 ₽ до понятной структуры портфеля.
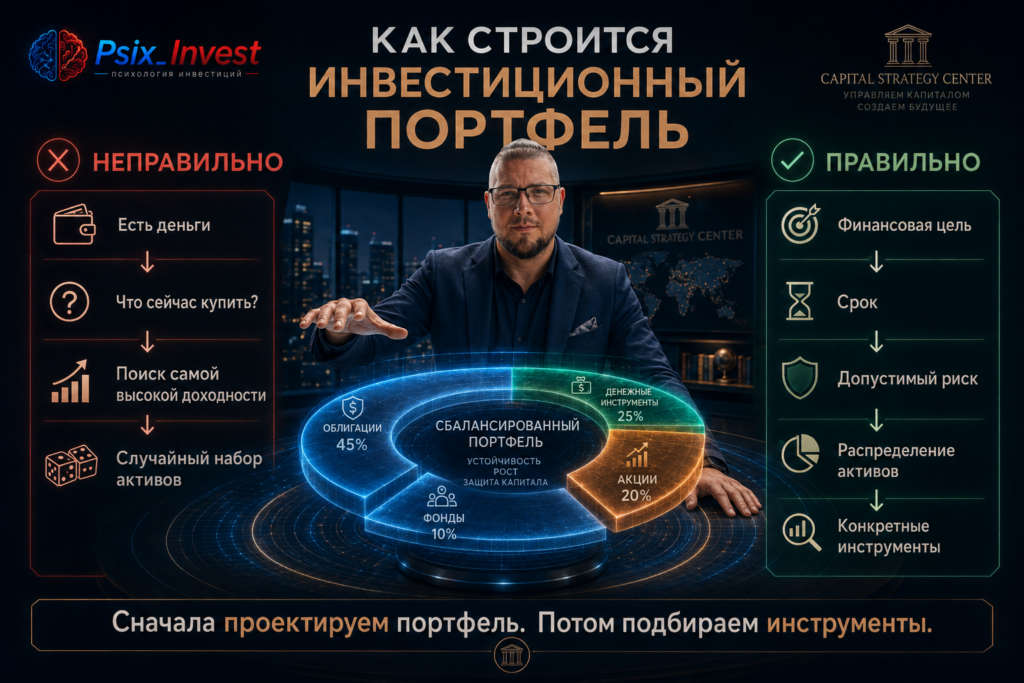
Почему нельзя сначала выбирать активы
Типичная последовательность новичка выглядит так:
Есть 50 000 ₽ → что купить?
Начинается поиск:
«лучших акций»;
самых доходных облигаций;
фондов;
дивидендных компаний;
идей аналитиков.
Но пропущен главный вопрос:
КОГДА МНЕ ПОНАДОБЯТСЯ ЭТИ 50 000 ₽?
Представим двух инвесторов.
У каждого:
500 000 ₽.
Первому деньги понадобятся через год на первоначальный взнос.
Второй инвестирует на пенсию через 20 лет.
Сумма одинаковая.
Но портфели должны быть разными.
Первому опасно получить сильную просадку непосредственно перед покупкой квартиры.
Второй может пережить несколько рыночных циклов.
Поэтому последовательность должна быть другой:
ЦЕЛЬ → СРОК → ДОПУСТИМЫЙ РИСК → СТРАТЕГИЯ → АКТИВЫ.
А не наоборот.
Шаг 1. Отделите инвестиционные деньги от остальных
Перед первым портфелем разделите капитал минимум на три части.
1. Деньги на текущую жизнь
Аренда.
Продукты.
Кредиты.
Коммунальные платежи.
Транспорт.
Обычные расходы.
2. Финансовая подушка
Резерв на непредвиденные ситуации.
Потерю дохода.
Ремонт.
Срочные расходы.
3. Инвестиционный капитал
Деньги, которые действительно можно вложить на выбранный срок.
Например, у человека есть:
300 000 ₽.
Но:
100 000 ₽ нужны через три месяца;
150 000 ₽ составляют резерв;
свободны только 50 000 ₽.
Его инвестиционный капитал:
не 300 000 ₽.
А:
50 000 ₽.
Это защищает от одной из самых дорогих ошибок:
вынужденной продажи инвестиций из-за обычных жизненных расходов.
Шаг 2. Запишите цель в рублях и во времени
Фраза:
«Хочу инвестировать и заработать»
не является целью.
Нормальная цель выглядит так:
«Через 3 года хочу иметь 600 000 ₽ на первоначальный взнос».
Или:
«Формирую капитал минимум на 10 лет».
Или:
«Через 5 лет хочу получить 1 млн ₽ на крупную покупку».
Почему нужна дата?
Потому что рынок не знает, когда вам понадобятся деньги.
Он может упасть:
за месяц до цели;
за полгода;
за год.
Если вы обязаны продать актив именно в этот момент, долгосрочная привлекательность компании уже не спасёт.
Срок важнее желания заработать больше
Представим два актива.
Актив А
Потенциальная доходность выше.
Но цена может заметно колебаться.
Актив Б
Потенциальная доходность ниже.
Но денежный поток и срок возврата капитала более предсказуемы.
Если деньги понадобятся:
через 10 лет,
сильные временные колебания могут быть приемлемы.
Если:
через 10 месяцев,
ситуация совершенно другая.
Вам не нужна максимальная теоретическая прибыль.
Вам нужно:
сохранить доступность денег к конкретной дате.
Это фундаментальная связь срока и стратегии.
Что происходит, если срок и стратегия не совпали
Допустим:
на первоначальный взнос накоплено:
500 000 ₽.
Квартира планируется через год.
Инвестор хочет «немного увеличить капитал».
Он вкладывает всё в акции.
Через девять месяцев рынок падает:
−25%.
Портфель:
500 000 ₽ → 375 000 ₽.
До покупки квартиры:
три месяца.
Теперь вариантов мало:
продавать с убытком;
откладывать цель;
искать дополнительные 125 000 ₽;
ждать восстановления неизвестное время.
Проблема не обязательно в плохих акциях.
Ошибка была совершена до покупки.
Для обязательной цели через год выбрана стратегия, способная сильно колебаться.
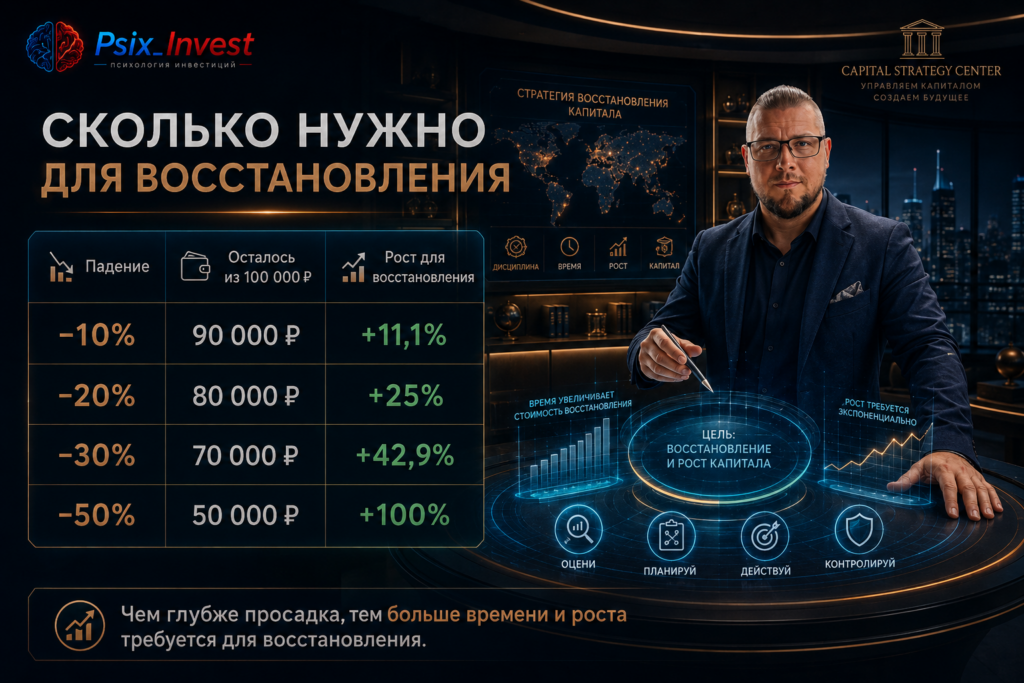
📉 Математика просадки, которую должен знать новичок
Допустим, портфель:
100 000 ₽.
Он упал на:
20%.
Осталось:
80 000 ₽.
Чтобы снова получить 100 000 ₽, требуется рост уже не 20%.
Нужно:
+25%.
Если падение:
−30%,
100 000 ₽ превращаются в:
70 000 ₽.
Для восстановления нужен рост примерно:
+42,9%.
При падении:
−50%
остаётся:
50 000 ₽.
Для возврата к 100 000 ₽ нужен:
+100%.
Отсюда важный вывод:
способность пережить просадку определяется не храбростью, а временем и финансовой ситуацией.
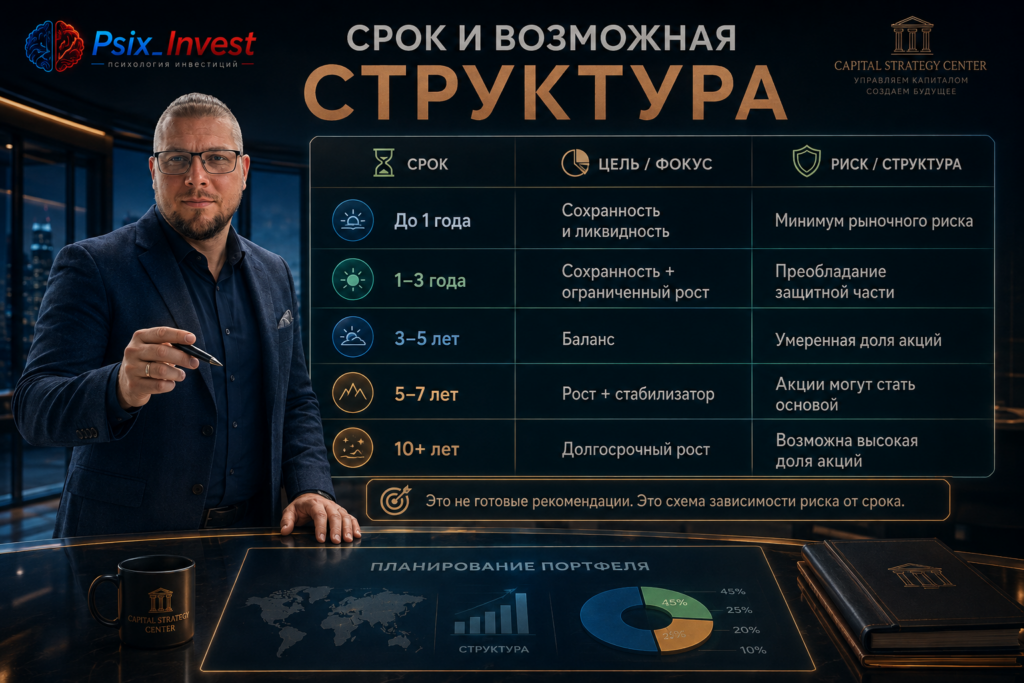
Как срок меняет структуру первого портфеля
Не существует универсальной пропорции:
«60% акций + 40% облигаций подходит всем».
Структура зависит от:
цели;
срока;
стабильности дохода;
финансовой подушки;
отношения к просадке;
необходимости забрать деньги в определённую дату.
Ниже — не готовые персональные рекомендации, а учебные модели, показывающие логику.
Модель №1. Деньги понадобятся в течение года
Главная задача:
сохранить капитал и обеспечить доступность денег.
Представим:
есть:
300 000 ₽.
Через 10 месяцев они нужны на автомобиль.
Для такой цели агрессивный портфель из акций создаёт ненужный риск.
Учебная логика может выглядеть так:
80–100% — инструменты с низкой волатильностью и подходящим сроком;
0–20% — рискованные активы только если потеря этой части не разрушит цель.
Причём для обязательной цели доля рискованных активов может быть:
0%.
Это нормально.
Инвестирование не обязывает человека постоянно владеть акциями.
Если деньги скоро понадобятся, сохранить их может быть важнее, чем пытаться заработать ещё несколько процентов.
Модель №2. Срок около трёх лет
Здесь пространства больше.
Но три года всё ещё не вечность.
Допустим:
капитал:
500 000 ₽.
Цель:
первоначальный взнос через три года.
Учебный пример умеренной структуры:
350 000 ₽ — 70% облигационная часть;
150 000 ₽ — 30% акции.
Что даёт такая конструкция?
Облигационная часть снижает общую зависимость от фондового рынка.
Акции дают потенциал роста.
Но даже здесь нужно понимать:
30% акций тоже могут существенно упасть.
Если акции потеряют 40%, их часть:
150 000 ₽ → 90 000 ₽.
Потеря:
60 000 ₽.
Если облигационная часть условно остаётся около прежнего уровня, общий портфель будет:
около 440 000 ₽.
Просадка:
около 12%.
Это уже совсем не то же самое, что вложить все 500 000 ₽ в акции и получить −40%.
Модель №3. Срок 5–7 лет
На таком горизонте инвестор может рассматривать большую долю активов роста.
Например, учебная модель:
60% акции;
40% облигации.
При капитале:
500 000 ₽
получается:
300 000 ₽ — акции;
200 000 ₽ — облигации.
Теперь представим стресс-сценарий.
Акции:
−35%.
Их стоимость:
300 000 → 195 000 ₽.
Предположим для простоты, что облигационная часть существенно не изменилась.
Портфель:
195 000 + 200 000 =
395 000 ₽.
Просадка:
около −21%.
Вопрос:
«Сможете ли вы увидеть 500 000 → 395 000 ₽ и не разрушить стратегию?»
Если нет, доля риска слишком велика независимо от красивых расчётов будущей доходности.
Модель №4. Горизонт 10 лет и больше
Здесь можно рассматривать более высокую долю активов роста.
Учебный пример:
70–80% акции;
20–30% облигации.
Но есть важное условие.
Длинный срок сам по себе:
не делает человека агрессивным инвестором.
Если падение на 30% заставит вас продать всё, портфель 80/20 вам не подходит даже на 20 лет.
Поэтому существуют два ограничения:
ВРЕМЕННОЕ
Сколько лет есть до цели?
И:
ПСИХОЛОГИЧЕСКОЕ
Какую реальную просадку вы способны выдержать?
Стратегия должна учитывать оба.
Как самому определить допустимую долю акций
Вместо теста:
«Любите ли вы риск?»
проведите денежный тест.
Представьте:
портфель:
500 000 ₽.
Через несколько месяцев вы видите:
450 000 ₽.
Что чувствуете?
А если:
400 000 ₽?
А:
350 000 ₽?
Если при 400 000 ₽ уже хочется нажать:
«Продать всё»,
не нужно строить портфель, который способен регулярно показывать такую просадку.
Риск-профиль измеряется не словами, а суммой убытка, которую человек способен пережить без панического решения.
Как примерно оценить риск смешанного портфеля
Представим:
30% портфеля — акции.
При капитале:
100 000 ₽
это:
30 000 ₽.
Допустим, акции временно падают:
на 40%.
Потеря акционной части:
12 000 ₽.
Если остальная часть для простоты существенно не изменилась:
портфель:
около 88 000 ₽.
То есть:
примерно −12%.
Теперь другая структура:
80% акций.
80 000 ₽ × −40% =
−32 000 ₽.
Портфель:
около 68 000 ₽.
Разница огромная.
Поэтому вопрос:
«Акции хорошие?»
недостаточен.
Важнее:
«КАКУЮ ДОЛЮ МОЕГО КАПИТАЛА Я ОТДАЮ ЭТОМУ РИСКУ?»
Как собрать первый портфель с 10 000 ₽
Есть распространённое заблуждение:
«Для нормального портфеля сначала нужно накопить 100–500 тысяч».
Не обязательно.
На первых 10 000 ₽ главная задача:
не максимизировать прибыль, а научиться работать по системе.
Например:
Шаг 1
Определите горизонт.
Допустим:
7+ лет.
Шаг 2
Выберите учебную структуру.
Например:
60% активы роста;
40% защитная часть.
Шаг 3
Переведите проценты в деньги.
10 000 ₽:
6 000 ₽;
4 000 ₽.
Шаг 4
Подберите доступные инструменты под эти роли.
Если конкретный актив слишком дорогой, не нужно ломать структуру ради него.
Продолжайте пополнять портфель.
Шаг 5
Запишите целевые доли.
Не держите их только в голове.
А если первый капитал — 50 000 ₽?
Тогда уже проще распределять деньги.
Допустим, выбран учебный портфель:
60/40.
Получаем:
акции:
30 000 ₽;
облигации:
20 000 ₽.
Но следующая ошибка:
30 000 ₽ акций → купить одну компанию.
Это не полноценная диверсификация.
Лучше мыслить уровнями.
Уровень 1 — класс активов
Акции / облигации.
Уровень 2 — внутри класса
Разные эмитенты.
Уровень 3 — отрасли
Не концентрировать всё в одном секторе.
Уровень 4 — сроки
Для облигаций учитывать разные даты погашения.
Не превращайте первый портфель в коллекцию из 30 тикеров
Новичок часто думает:
«Чем больше бумаг, тем профессиональнее портфель».
Покупает:
2 акции банка;
1 нефтяную;
2 металлургов;
3 фонда;
7 облигаций;
ещё что-то «на перспективу».
Через месяц сам не понимает:
зачем половина позиций находится в портфеле.
Первый портфель должен быть:
простым;
понятным;
управляемым.
Лучше понимать пять инструментов, чем случайно владеть двадцатью.
У каждого актива должна быть работа
Очень полезный приём:
напротив каждого инструмента написать его функцию.
Например:
ОФЗ
Роль:
снизить колебания и связать часть капитала со сроком.
Корпоративные облигации
Роль:
увеличить доходность долговой части при принятии кредитного риска.
Акции
Роль:
долгосрочный рост капитала.
Денежная часть
Роль:
ликвидность и будущие покупки.
Если вы не можете ответить:
«Зачем это находится в моём портфеле?»
возможно, инструмент вам пока не нужен.
Что такое ребалансировка и зачем она новичку
Допустим, вы создали:
60% акции / 40% облигации.
Капитал:
100 000 ₽.
То есть:
60 000 ₽;
40 000 ₽.
Акции сильно выросли.
Через некоторое время:
акции = 90 000 ₽;
облигации = 40 000 ₽.
Общий портфель:
130 000 ₽.
Доля акций:
около 69%.
Хотя план:
60%.
Риск портфеля незаметно вырос.
Ребалансировка — это возвращение структуры к выбранным долям.
Но не обязательно сразу продавать.
Если вы регулярно пополняете портфель, можно направлять новые деньги в отставшую часть.
Это часто проще.
Пример ребалансировки без продажи
Текущий портфель:
90 000 ₽ акций;
40 000 ₽ облигаций.
Вы добавляете:
20 000 ₽.
Вместо механической покупки акций и облигаций 60/40 можно большую часть нового пополнения направить в облигации.
Так структура постепенно приблизится к целевой.
Для начинающего инвестора это полезная привычка:
новые деньги направлять туда, где образовался недостаток относительно плана.
Стратегия должна меняться по мере приближения цели
Это один из самых недооценённых моментов.
Допустим:
до цели было:
10 лет.
Портфель:
80% акции;
20% облигации.
Прошло семь лет.
До цели:
3 года.
Продолжать держать тот же риск может быть опасно.
Почему?
Потому что времени на восстановление после сильного падения осталось значительно меньше.
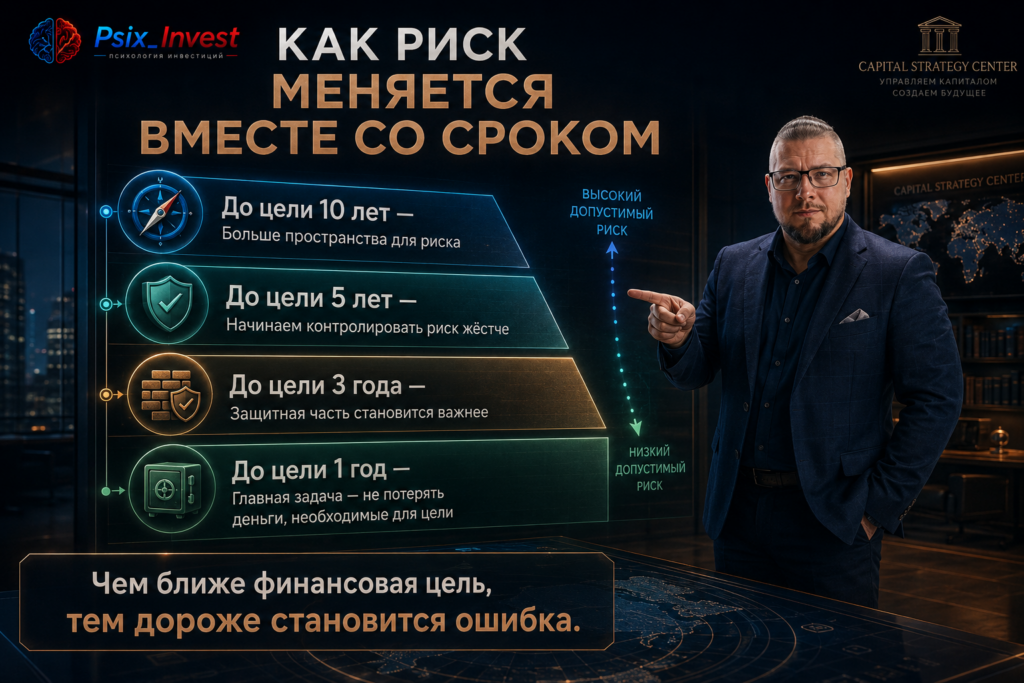
Поэтому по мере приближения обязательной цели часть риска можно постепенно уменьшать.
Например, логика может выглядеть так:
10 лет → высокая доля активов роста;
5 лет → умеренная;
3 года → защитная часть увеличивается;
1 год → капитал, необходимый для цели, максимально защищается от рыночных колебаний.
Это называется:
снижением риска по мере приближения цели.
А если целей несколько?
Не обязательно создавать один портфель на всё.
Допустим:
Цель №1
300 000 ₽ на автомобиль через год.
Цель №2
1 000 000 ₽ на жильё через пять лет.
Цель №3
Капитал на 15 лет.
У этих денег разные сроки.
Значит, им необязательно иметь одинаковую стратегию.
Можно мыслить тремя корзинами:
Корзина 1 — 1 год
Минимум рыночного риска.
Корзина 2 — 5 лет
Умеренная стратегия.
Корзина 3 — 15 лет
Долгосрочная стратегия роста.
Так гораздо логичнее, чем смешать все деньги и назвать это:
«мой инвестиционный портфель».
🚨 8 ошибок при создании первого портфеля
1. Начинать с выбора акций
Сначала определяется цель и срок.
2. Инвестировать финансовую подушку
Экстренная ситуация заставит продавать активы.
3. Вкладывать деньги, которые скоро понадобятся
Особенно в волатильные инструменты.
4. Выбирать структуру по максимальной доходности
Доходность без оценки риска мало что значит.
5. Переоценивать свою терпимость к просадке
«Я спокойно отношусь к риску» легко говорить до реального −30%.
6. Покупать слишком много инструментов
Сложность не равна качеству.
7. Не ребалансировать портфель
Со временем риск может стать совсем другим.
8. Не снижать риск перед финансовой целью
Портфель остаётся агрессивным, хотя времени на восстановление уже нет.
Практический шаблон первого портфеля
Заполните до покупки первой бумаги.
МОЯ ЦЕЛЬ
НУЖНАЯ СУММА
____________________ ₽
ДАТА ЦЕЛИ
ГОРИЗОНТ
____________________ лет
СТАРТОВЫЙ КАПИТАЛ
____________________ ₽
ЕЖЕМЕСЯЧНОЕ ПОПОЛНЕНИЕ
____________________ ₽
ФИНАНСОВАЯ ПОДУШКА СОЗДАНА?
Да / Нет
КАКУЮ ПРОСАДКУ В РУБЛЯХ Я ГОТОВ УВИДЕТЬ?
____________________ ₽
ЦЕЛЕВАЯ ДОЛЯ АКТИВОВ РОСТА
____________________ %
ЦЕЛЕВАЯ ЗАЩИТНАЯ ЧАСТЬ
____________________ %
КАК ЧАСТО ПРОВЕРЯЮ СТРУКТУРУ?
КОГДА НАЧИНАЮ СНИЖАТЬ РИСК ПЕРЕД ЦЕЛЬЮ?
Если эти строки заполнены, только после этого переходите к конкретным бумагам.
Чек-лист перед первой покупкой
☑ Финансовая подушка отделена.
☑ Деньги не понадобятся раньше выбранного срока.
☑ У портфеля есть конкретная цель.
☑ Я знаю дату цели.
☑ Я определил допустимую просадку в рублях.
☑ Я выбрал соотношение рискованных и защитных активов.
☑ Я понимаю роль каждого инструмента.
☑ Я не вкладываю всё в одну компанию.
☑ Я не выбираю актив только из-за высокой доходности.
☑ Я знаю, когда буду проверять структуру.
☑ У меня есть правило ребалансировки.
☑ Я понимаю, когда начну снижать риск.
☑ Я знаю, что буду делать при падении рынка на 20–30%.
Если на последние вопросы ответа нет:
покупать пока рано.
Сначала допишите стратегию.
🧠 Мини-тест: какой портфель логичнее?
Инвестор А
Капитал:
500 000 ₽.
Деньги нужны:
через 8 месяцев.
Портфель:
90% акции.
Инвестор Б
Капитал:
500 000 ₽.
Горизонт:
15 лет.
Портфель:
70% акции;
30% облигации.
Кто принимает больше риска относительно своей цели?
Скорее инвестор А.
Не потому, что 90% акций всегда плохо.
А потому, что:
срок слишком короткий для такого уровня рыночного риска.
Вот главный принцип всей статьи:
РИСК НЕЛЬЗЯ ОЦЕНИВАТЬ БЕЗ СРОКА.
Что сделать сегодня за 20 минут
Не покупайте ничего.
Откройте заметки.
Запишите:
1. Для чего я инвестирую?
2. Сколько денег мне нужно?
3. Когда они понадобятся?
4. Какие деньги я точно могу не трогать до этой даты?
5. Какой минус в рублях я способен выдержать?
6. Какая часть портфеля может колебаться?
7. Какая часть должна быть более предсказуемой?
8. Что будет происходить со структурой по мере приближения цели?
После этого у вас появится:
каркас портфеля.
И только потом имеет смысл выбирать конкретные акции, облигации и другие инструменты.
🎯 Главный вывод
Первый портфель не должен быть сложным.
Он должен быть:
понятным;
соответствующим цели;
соответствующим сроку;
психологически выдерживаемым;
управляемым.
Самая опасная ошибка новичка — сначала искать:
«Что сейчас купить?»
Полезнее задать четыре других вопроса:
КОГДА МНЕ ПОНАДОБЯТСЯ ДЕНЬГИ?
КАКУЮ ПРОСАДКУ Я МОГУ ВЫДЕРЖАТЬ?
КАКУЮ РОЛЬ ВЫПОЛНЯЕТ КАЖДАЯ ЧАСТЬ ПОРТФЕЛЯ?
ЧТО Я БУДУ ДЕЛАТЬ, КОГДА ДО ЦЕЛИ ОСТАНЕТСЯ ГОД?
Из этих ответов рождается стратегия.
А уже из стратегии:
конкретный портфель.
Запомните последовательность:
ЦЕЛЬ → СРОК → РИСК → СТРУКТУРА → ИНСТРУМЕНТЫ → ПОПОЛНЕНИЯ → РЕБАЛАНСИРОВКА → СНИЖЕНИЕ РИСКА ПЕРЕД ЦЕЛЬЮ.
Именно так инвестиционный портфель перестаёт быть набором тикеров и превращается в финансовую систему. 📊
❓ Вопросы для размышления
— Через сколько лет вам действительно понадобятся инвестированные деньги?
— Что произойдёт с вашей целью при падении портфеля на 30%?
— Какая сумма просадки заставит вас нервничать?
— Можете ли вы объяснить роль каждого инструмента?
— Есть ли в портфеле деньги, которые могут понадобиться внезапно?
— Будете ли вы уменьшать риск по мере приближения цели?
❓ FAQ
С какой суммы можно начать собирать инвестиционный портфель?
Даже с небольшой суммы. На старте важнее выстроить правильную структуру и привычку регулярных пополнений, чем получить максимальную прибыль.
Сколько акций должно быть в портфеле новичка?
Универсального процента нет. Доля зависит от срока, цели, финансового положения и способности инвестора выдерживать просадки.
Как срок инвестирования влияет на портфель?
Чем ближе обязательная финансовая цель, тем опаснее сильные колебания капитала. При длинном горизонте пространства для восстановления обычно больше.
Нужно ли менять портфель со временем?
Да. Меняются цели, сроки и доли активов. Кроме того, по мере приближения обязательной цели может потребоваться уменьшение риска.
Что такое ребалансировка портфеля?
Это возвращение фактических долей активов к целевым. Иногда это можно делать новыми пополнениями без продажи существующих позиций.
Продолжение — в Telegram
Новые статьи о деньгах, психологии, инвестициях и реальном опыте.


