В какой-то момент сумма моих долгов достигла 1 653 478 ₽. Кредитные карты, обычные кредиты, обязательства перед близкими — всё это копилось не за один день. Я работал, зарабатывал, пытался развивать бизнес и долго считал, что контролирую ситуацию. Но однажды пришлось признать неприятную вещь: проблема была уже не только в размере дохода. Мне нужно было полностью менять своё отношение к деньгам. 💰 Это не история о том, как я совершил невозможное. И точно не история человека, который всегда принимал правильные решения. Наоборот.
Я много раз ошибался. Брал кредиты. Снова пользовался кредитными картами. Пытался закрывать старые обязательства новыми деньгами. Рисковал. Работал почти без остановки. А потом в какой-то момент просто сел с тетрадкой и впервые честно посмотрел на всю картину. Именно с этого для меня начались настоящие изменения.
💳 Долги для меня долгое время были обычной частью жизни
Долги у меня были практически всегда. Это были кредиты. Небольшие займы у друзей. Деньги у родственников. При этом от работы я никогда не отказывался. Мне всегда было интересно научиться чему-то новому. Я мог менять деятельность, осваивать другую профессию и разбираться в том, чего раньше вообще не умел. Десять лет я проработал в Ростовском подразделении Центрального банка России контролёром-кассиром.
Потом попал под сокращение. К этому моменту у меня уже появилось другое увлечение: нумизматика. Я занимался покупкой и продажей монет и банкнот. Постепенно открыл ИП. После сокращения продолжил торговать самостоятельно. На жизнь хватало. Без роскоши. Но жить можно было. И тогда мне казалось логичным сделать следующий шаг.
💰 Миллион рублей на кредитных картах
В то время начали активно появляться кредитные карты с длинным льготным периодом. Встречались предложения: до 100 дней без процентов. Были карты с возможностью снимать наличные. Я постепенно набрал кредитных карт примерно: на 1 000 000 ₽. И некоторое время мне действительно удавалось пользоваться этими деньгами так, чтобы сильно не переплачивать проценты. Я покупал товар. Продавал. Возвращал деньги. Снова использовал лимит.
Создавалось ощущение работающей системы. Пока оборот идёт — всё нормально. Но у такой схемы есть слабое место. Она работает только тогда, когда продолжает поступать достаточно денег. Потом я взял ещё обычный кредит: 500 000 ₽ на развитие бизнеса. И примерно тогда рынок начал проседать. Продажи, которые и до этого не были огромными, стали совсем маленькими. Дохода уже переставало хватать даже на: кредитные платежи; коммунальные расходы; обычную жизнь. И вот тогда впервые возник вопрос: «А как теперь всё это оплачивать?»
🧠 Первая важная ошибка: я считал оборот своими деньгами
Когда кредитные карты позволяют постоянно прокручивать деньги, легко попасть в психологическую ловушку. На счёте есть средства. Есть товар. Есть продажи. Есть движение. И кажется: деньги работают. Но кредитный лимит — это не капитал. Это обязательство. Его нужно вернуть.
Пока бизнес растёт, разница почти незаметна. Но когда продажи падают, всё меняется. Доход сокращается. А обязательства остаются. И в тот момент я начал искать работу. Не потому, что вдруг изменил отношение к деньгам. Пока нет. Мне просто нужно было продолжать платить.
🛠️ В 29 лет я начал практически новую профессию
Я познакомился с человеком, который занимался ремонтом магазинов. Это были торговые объекты, связанные в том числе с одеждой и розничными сетями. Меня взяли в первую командировку. Мне было примерно: 29 лет. И там меня начали учить практически с нуля. Я научился: укладывать плитку; работать с гипсокартоном; выполнять малярные работы; делать множество других строительных операций.
Командировки продолжались примерно: 40–45 дней. За одну такую поездку у меня выходило около: 150 000 ₽ чистыми. Для меня это были уже совершенно другие деньги. Я начал направлять примерно: 2/3 зарплаты на кредиты. На оставшуюся треть жил с семьёй. И какое-то время схема работала.
📉 Но большой доход не решил главную проблему
Между командировками обычно был небольшой перерыв. Две-три недели. Потом снова работа. Но постепенно простои начали увеличиваться. Сначала месяц. Потом два. Я перебивался шабашками. Потому что просто сидеть дома не мог. После очередного объекта в Рязани я уже понимал: следующей работы может долго не быть.
И тогда позвонил брату. Он только открыл компанию и приехал в Санкт-Петербург. Компания строила мезонин для Ozon. Мезонин — это огромная многоуровневая металлическая конструкция. В нашем случае: шесть этажей металлоконструкций. Я попросился к нему работать. К этому моменту за несколько лет работы на магазинах я уже закрыл четыре кредитные карты. Оставались обычные кредиты.
Немного больше: 400 000 ₽. Казалось, что самое сложное уже позади. Но именно тогда начался следующий этап.
🏗️ Я приехал помогать брату — и снова использовал кредитные карты
Когда я приехал, проблем было много. Не хватало: денег; людей; инструмента. И я решил помочь тем, чем мог. Деньгами. Я снова снял всё доступное с четырёх кредитных карт. Эти деньги пошли на: зарплаты; квартиры для работников; расходные материалы; текущие нужды объекта.
Сейчас легко сказать: «Зачем снова залезать в кредит?» Но внутри ситуации решение выглядело иначе. Нужно было продолжать работу. Платить людям. Покупать материалы. Закрывать текущие проблемы. При этом заказчики и подрядчики постоянно задерживали оплату. Работа выполнена. Счета выставлены. А деньги приходили тогда, когда кто-то решал заплатить.
Получался постоянный кассовый разрыв.
⚠️ Чем больше объект — тем дороже становятся ошибки
После одного из этапов строительства в Буграх нам предложили следующий полноценный объект. Мы согласились. Казалось: наконец-то появился серьёзный объём работы. Но вместе с большими деньгами появилась и совсем другая ответственность. Снова начались задержки оплаты. А если людям не платить вовремя — люди уходят. Когда работники уходят, обнаруживаются другие проблемы. Где-то монтаж выполнен неправильно. Где-то нужно переделывать.
А переделка на крупном объекте — очень дорогая история. Всё это время я продолжал обслуживать собственные кредиты. Но примерно в середине следующего этапа понял: я больше не могу. За 13 лет использования кредитов я впервые принял решение: перестать платить. Мне казалось, что это хотя бы немного снизит давление. Стало легче? Нет.
📵 Через восемь месяцев начался второй ад
Рабочие проблемы никуда не исчезли. Подрядчики продолжали платить так, как им было удобно. А сверху начали накапливаться последствия долгов. Примерно через восемь месяцев: мне заблокировали счета; ИП было ликвидировано; приходили требования по налоговым обязательствам; начались звонки коллекторов; увеличивалось психологическое давление.
Первым адом для меня была работа. Теперь появился второй: долги. И вот здесь случился настоящий перелом. Не тогда, когда я стал больше зарабатывать. Не тогда, когда получил новый объект. А когда впервые перестал убегать от цифр.
📓 Один вечер с тетрадкой изменил мой подход к деньгам
В какой-то момент я просто сел. Один. И начал разговаривать сам с собой. Я задавал себе вопросы. Что привело меня в положение, в котором я оказался? Что я могу изменить? Какой конкретный шаг нужно сделать первым? Что мне для этого понадобится?
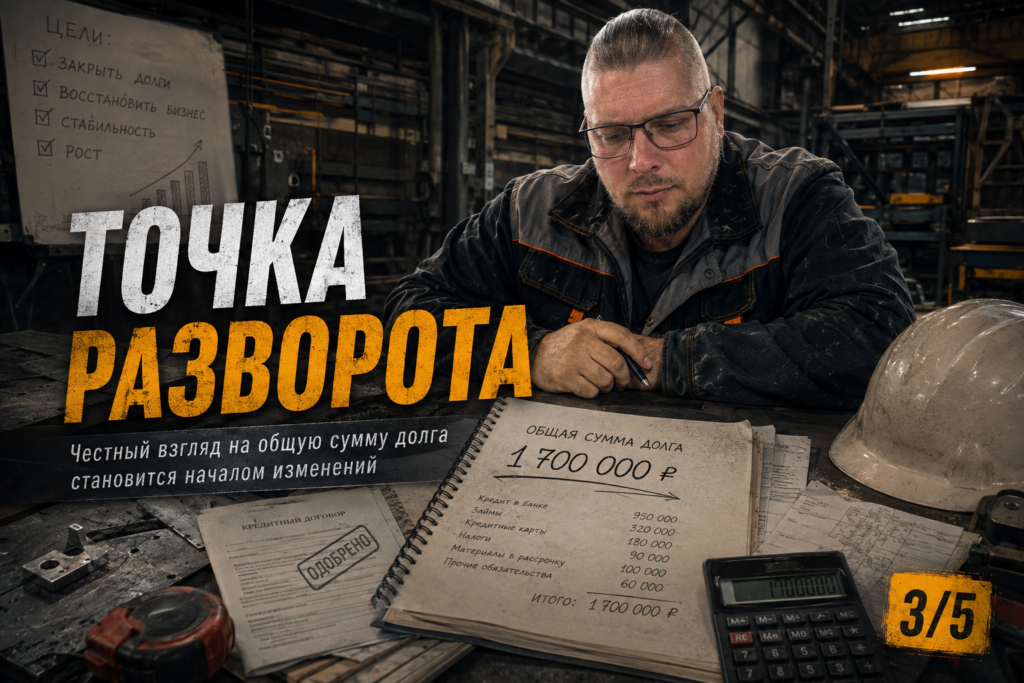
Я взял тетрадку. И начал записывать. Все долги. Все обязательства. Все расходы. И впервые увидел итоговую цифру: 1 653 478 ₽. До этого существовали отдельные кредиты. Карты. Долги. Платежи.
Каждый по отдельности. Теперь передо мной лежала: одна общая сумма. И именно тогда я понял важную вещь. Пока долг существует отдельными платежами, мозгу легче его не воспринимать целиком. Но сумма 1 653 478 ₽ уже не позволяла делать вид, что всё нормально.
✂️ Я начал резать не только долг, но и расходы
Я расписал все траты. И начал искать: где можно сэкономить. Не где найти чудесную инвестицию. Не где быстро заработать миллион. А где перестать терять деньги. После жёстких переговоров с подрядчиками ситуация с оплатой нашей работы постепенно улучшилась. И тогда я принял новое правило. 70% заработка — на долги.
Премии, которые выписывал брат, тоже полностью направлялись на погашение. К концу строительства второго склада в 2023 году мне удалось закрыть: более 40% обязательств. Долг впервые начал уменьшаться не случайно. А системно.
💰 Потом мы подняли планку до 80%
Следующий объект был в Колпино. Условия стали лучше. Счета уже не оплачивали так хаотично, как несколькими годами ранее. И мы с женой приняли очень жёсткое решение. Из моей зарплаты: 80% — долги; 10% — жене и сыну; 10% — мне на текущую жизнь. Я не хочу романтизировать такой режим. Это было тяжело. Подобная схема не универсальна.
У каждого человека своя семья, расходы и обязательства. Но в моей конкретной ситуации я решил: нужно закончить эту историю окончательно. За следующие три месяца удалось погасить почти: 400 000 ₽. После этого оставалось приблизительно: 650 000 ₽. Именно тогда произошло событие, которое я никогда не забуду.
🤝 «Ты помог мне — теперь я помогу тебе»
Когда мы закрыли третий этап объекта — примерно 60% строительства — брат помог мне выплатить оставшиеся долги. Он сказал: «Ты помог мне. Теперь я помогу тебе». Для меня эта фраза оказалась намного важнее самих денег. Потому что несколько лет до этого я пришёл к нему в тяжёлый момент. Работал. Помогал с людьми. С объектами. С деньгами.
Брал на себя ответственность. И в момент, когда мне самому оставался последний тяжёлый участок пути, помощь вернулась. Спасибо тебе, брат. За то, что помог закрыть эту историю. Это важно для меня написать прямо здесь.
✂️ Я взял кредитные карты и просто разрезал их
После выплаты долгов я оплатил всё по кредитным картам. А потом взял их в руки. И порезал. Сразу. Не потому, что кредитные карты сами по себе обязательно зло. Для кого-то это обычный финансовый инструмент. Но я понимал: в моей жизни они слишком долго были частью неправильной модели поведения.
На следующий день я проснулся. И почувствовал то, чего не чувствовал много лет. Мне никому не нужно платить. Нет обязательного платежа. Нет даты, к которой нужно найти деньги. Нет постоянной мысли: «Кому платить следующим?» Я просто лежал и понимал: я никому ничего не должен. И это оказалось невероятным ощущением.
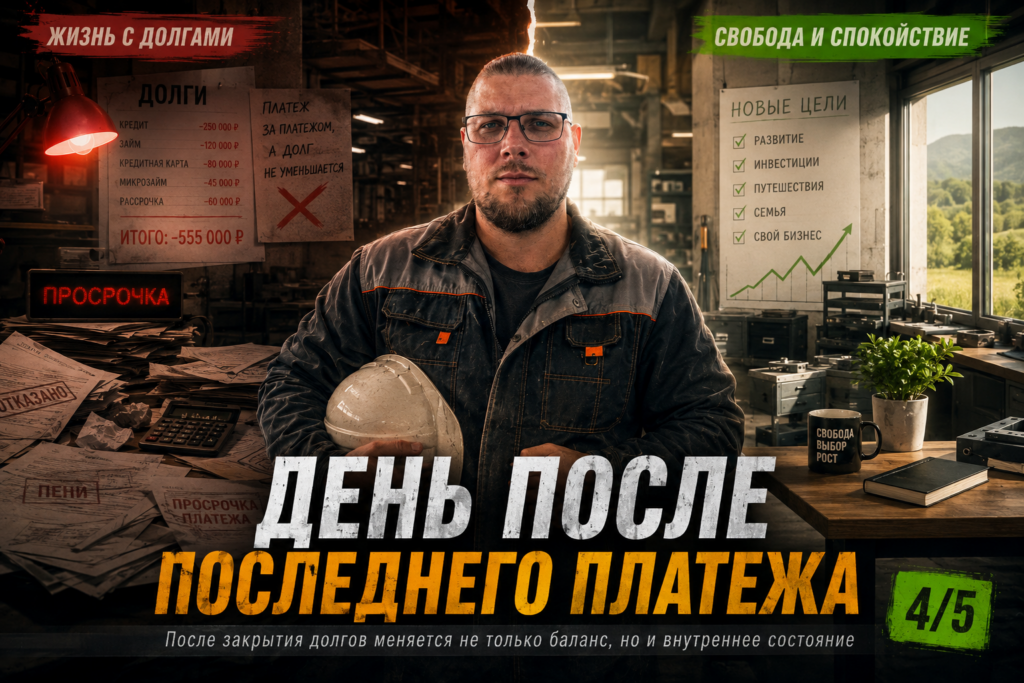
🧠 Главный вывод: мне нужно было изменить не доход, а поведение
Это, наверное, самая важная часть всей истории. Я всегда работал. Иногда очень много. Я умел зарабатывать. Осваивал новые профессии. Брал ответственность. Но этого оказалось недостаточно. Потому что можно зарабатывать больше — и одновременно увеличивать обязательства.
Можно получать 150 000 ₽ — и жить от платежа до платежа. Можно развивать бизнес — но делать это полностью на кредитных деньгах. Можно много работать — но не иметь финансовой системы. Поэтому мой главный перелом произошёл не тогда, когда выросла зарплата. Он произошёл тогда, когда изменились правила обращения с деньгами.
₽ Чему меня научили 1 653 478 ₽ долгов
1. Я научился видеть всю картину
Не отдельный платёж. Не одну кредитную карту. А всю сумму обязательств.
2. Я научился копить
Звучит странно. Я отдавал долги. Но сам механизм тот же. Получить деньги. Не потратить их. Отложить большую часть. Направить на конкретную цель. Повторить снова. Когда долг исчез, этот навык остался.
3. Я понял силу конкретной цели
«Хочу меньше долгов» — слабая цель. «Закрываю 1 653 478 ₽» — конкретная. Есть цифра. Есть направление. Есть прогресс.
4. Я научился жить не на весь доход
Это стало фундаментальным изменением. Раньше рост дохода легко превращался в рост расходов или новых обязательств. Потом я научился отделять: заработал от могу потратить. Это совершенно разные вещи.
5. Я понял, что высокая зарплата не делает человека обеспеченным
Если заработал: 200 000 ₽ и потратил: 210 000 ₽, капитал: не растёт. Если заработал: 100 000 ₽ и сохранил: 20 000 ₽, появляется основа капитала. Простая математика. Но я пришёл к ней не из учебника. А через собственные ошибки.
📚 Одна фраза из книг надолго осталась у меня в голове
В нескольких книгах о финансах я встречал мысль примерно такого смысла: «Помоги человеку заработать миллион — и он поделится с тобой». Я долго думал над этой фразой. И она неожиданно совпала с моей собственной жизнью. Когда брату было трудно, я помогал ему строить компанию. Когда трудно стало мне, он помог закрыть последний участок долга. Я не считаю это универсальным законом. И не думаю, что нужно помогать людям только ради будущей выгоды.
Для меня смысл другой. Создавая ценность для других, иногда ты создаёшь возможности и для себя.
🚫 Что я бы не хотел романтизировать в этой истории
Я не хочу, чтобы человек прочитал эту статью и решил: «Значит, нужно работать с пяти утра до часу ночи». Нет. Я действительно очень много работал. Но хроническая переработка сама по себе не является финансовой стратегией. Не хочу романтизировать и другое. Огромные долги. Использование кредиток для бизнеса. Отказ от платежей. Жизнь без резерва.
Направление 80% зарплаты на долги. Это были последствия моей конкретной ситуации. Некоторые решения оказались эффективными. Некоторые ошибки я сейчас предпочёл бы вообще не совершать. Поэтому правильный вывод из моей истории не: «Делайте как я». А: «Не ждите, пока ситуация станет настолько тяжёлой, чтобы начать считать деньги».
🛠️ Что я сделал бы сейчас намного раньше
Если перенести мой опыт назад, я бы начал с пяти действий.
Шаг 1. Выписал все долги
Одной суммой. Не прятал бы их по разным картам и приложениям.
Шаг 2. Посчитал обязательные расходы
Чтобы понимать минимальную стоимость жизни.
Шаг 3. Перестал увеличивать обязательства
Пока старые не уменьшились.
Шаг 4. Направлял фиксированную часть дохода на погашение
Не: «что останется». А заранее установленную сумму.
Шаг 5. После долгов сохранил бы тот же финансовый режим
Только деньги уже направлялись бы: не кредиторам, а в собственный капитал. И именно это произошло позже.
🔄 Самый важный переход: платёж по кредиту превратился в платёж самому себе
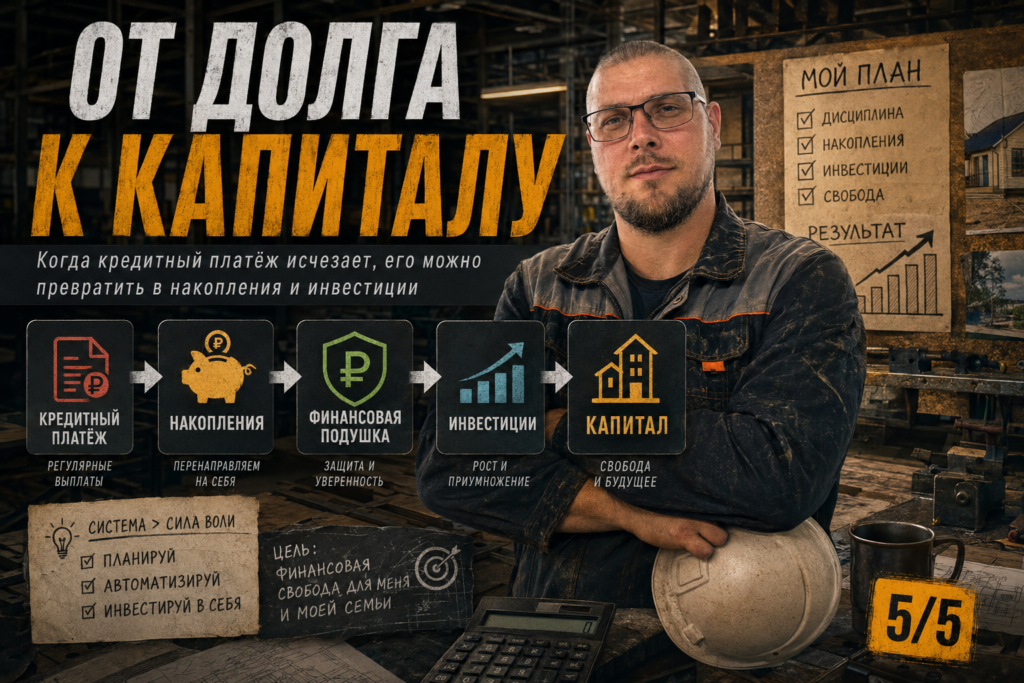
Представьте. Человек годами привык каждый месяц отдавать: 30 000 ₽ банку. Долг наконец закрыт. Что происходит дальше? Очень легко подумать: «Теперь эти 30 000 ₽ можно тратить». Но можно сделать иначе. Продолжать переводить: те же 30 000 ₽.
Только теперь: не банку; не кредитору; не коллектору. А себе. В резерв. В накопления. Позже — в инвестиционный капитал. Вот здесь начинается настоящий перелом. Навык дисциплины остаётся. Меняется направление денежного потока.
.
✅ Что можно взять из моей истории
Если у вас сейчас большие долги, начните не с мотивационных лозунгов. Начните с цифр.
☑ Выпишите все обязательства.
☑ Посчитайте общую сумму.
☑ Посчитайте ежемесячные платежи.
☑ Определите обязательные расходы.
☑ Найдите расходы, которые можно убрать.
☑ Не создавайте новые долги без крайней необходимости.
☑ Определите фиксированную долю дохода для погашения.
☑ Рассмотрите возможность увеличения дохода.
☑ Отслеживайте уменьшение общей суммы.
☑ После закрытия долгов сохраните привычку регулярно откладывать деньги.
Самое важное: не пытайтесь решить всё за один день. Мой долг тоже не исчез за неделю. Он уменьшался платеж за платежом.
🧠 Мини-тест: управляете долгами вы или они управляют вами?
Ответьте «да» или «нет».
- Я знаю точную сумму всех своих долгов.
- Я знаю все ежемесячные платежи.
- Я понимаю, сколько денег трачу на обязательные расходы.
- Я перестал увеличивать старые долги новыми кредитами.
- У меня есть конкретный план погашения.
- Я отслеживаю уменьшение долга.
- Часть любого дополнительного дохода направляется на обязательства.
- Я знаю, что буду делать с освободившимися деньгами после погашения.
Если на большинство вопросов ответ: «Нет», первый шаг может быть очень простым. Возьмите лист бумаги. И выпишите все цифры. У меня изменения начались именно так.
🎯 Я не сделал ничего невозможного
Это правдивая история. Без преувеличений. Я не победил систему. Не нашёл секретную инвестицию. Не заработал миллион за месяц. У меня просто наступил момент, когда пришлось принять решение. Я больше не хочу жить внутри постоянного долга. И после этого каждое действие стало подчиняться этой цели.
Иногда получалось. Иногда было тяжело. Иногда всё снова шло не по плану. В конце пути мне помог брат. И я никогда не буду делать вид, будто все 1,65 млн ₽ я закрыл исключительно сам. Это было бы неправдой. Но до этой помощи я несколько лет сокращал долг, менял привычки и учился распоряжаться деньгами.
И именно этот навык оказался важнее всего. Потому что после закрытия долгов я впервые начал думать не: «Как выплатить следующий кредит?» А: «Как сохранить заработанное и начать строить капитал?» Это два совершенно разных финансовых состояния.
❤️ Если у вас сейчас большие долги
Если вы дочитали эту историю до конца, спасибо. И если сейчас у вас: кредиты; займы; просрочки; огромные обязательства — не пытайтесь решить всю жизнь одним движением. Начните с честного разговора с собой. Что привело меня сюда? Что я могу изменить? Какой первый конкретный шаг доступен? Что нужно перестать делать? Что нужно начать делать регулярно?
Иногда проблема действительно выглядит огромной. Но она становится чуть понятнее, когда превращается: из страха в цифры; из цифр в план; из плана в действия. Мне понадобилось пройти очень длинный путь, чтобы это понять. Возможно, кому-то моя история поможет увидеть это раньше.
💡 Я когда-то сформулировал для себя жёсткую мысль: многие проблемы становятся намного тяжелее, когда мы долго избегаем разговора с собой о них. И наоборот. Когда начинаешь честно считать, принимать решения и действовать, появляется путь вперёд. Не всегда быстрый. Не всегда лёгкий. Но уже конкретный. И именно с этого у меня начался путь от долгов к капиталу. 💰📈
❓ Вопросы для размышления
— Знаете ли вы сейчас точную сумму всех своих долгов?
— Какая привычка сильнее всего мешает вам уменьшать обязательства?
— Если завтра исчезнет последний кредитный платёж, куда вы направите освободившиеся деньги?
Если эта история оказалась вам близка — оставайтесь с Psix_Invest. Здесь я рассказываю не о быстром богатстве. Я рассказываю о пути, ошибках, деньгах и мышлении, которое приходится менять по дороге.
❓ Частые вопросы
Нужно ли сначала погасить долги, а потом инвестировать?
Это зависит от типа долга, его стоимости, финансового резерва и личной ситуации. Дорогие потребительские долги часто серьёзно мешают формированию капитала.
Как начать выплачивать большой долг?
Сначала нужно выписать все обязательства, процентные ставки, платежи и расходы. После этого можно составлять конкретный порядок погашения.
Нужно ли отдавать на долги 70–80% зарплаты?
Нет. Это была моя личная ситуация. Такая доля подходит далеко не всем и может быть невозможна при других семейных и финансовых обязательствах.
Что делать после полного погашения кредитов?
Полезно сохранить привычку регулярного перевода денег, но теперь направлять их на финансовую подушку, накопления и создание капитала.
Можно ли выбраться из крупных долгов?
Размер долга сам по себе не определяет результат. Важны доход, стоимость обязательств, расходы, возможность реструктуризации и последовательный план действий.
На сегодняшний На сегодняшний момент я являюсь руководителем монтажной бригады компании ООО ZEHO. Спасибо всем кто дочитал эту статью до конца, я благодарен вам, что вы нашли время что бы прикоснуться к части моей жизни — ОГРОМНОЕ СПАСИБО ВАМ! Это действительно правдивая история — даю слово! Если кому станет прям очень интересно компания моего брата ООО ЗЕХО (ZEHO) можете просмотреть всю достоверную информацию.
Мы делаем то! — За что другие не берутся.
“ООО ZEHO”
Продолжение — в Telegram
Новые статьи о деньгах, психологии, инвестициях и реальном опыте.