
Инвестиционный фонд может выглядеть почти бесплатным. Вы покупаете один пай, получаете готовый набор активов и не видите отдельного списания каждый месяц. Но комиссия фонда существует: она учитывается внутри его работы и постепенно отражается на стоимости вашего вложения. Из-за этого инвестор легко замечает комиссию брокера за сделку, но годами не обращает внимания на более постоянный расход.
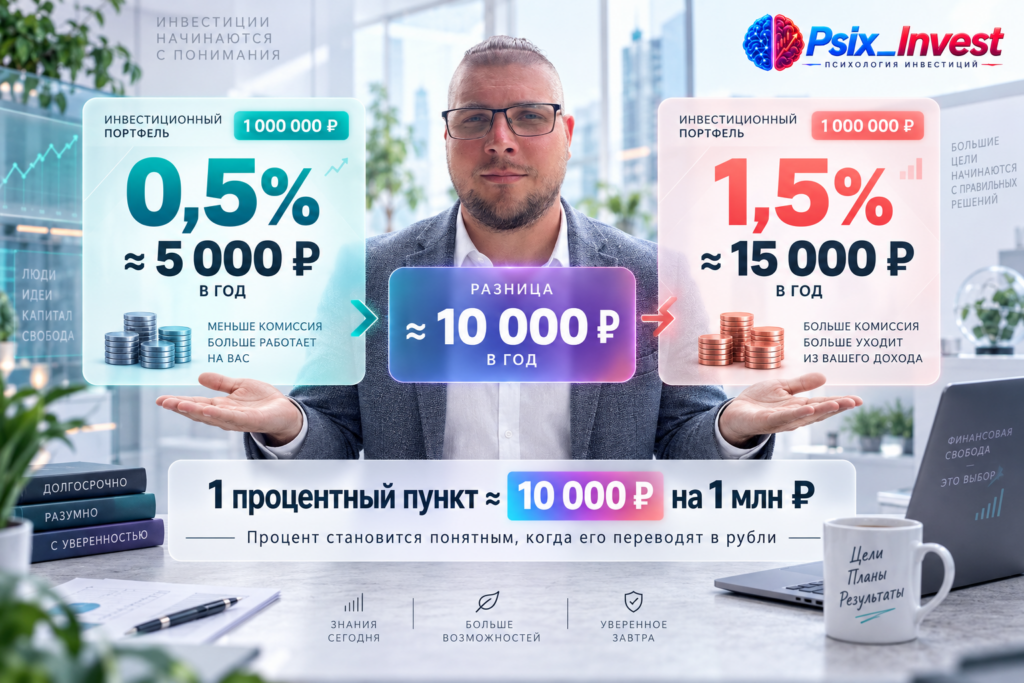
Разница между комиссией 0,5% и 1,5% кажется небольшой — всего один процентный пункт. На капитале 100 000 ₽ это действительно выглядит нестрашно. Но при капитале 1 000 000 ₽ разница уже составляет около 10 000 ₽ в год при упрощённом расчёте, а на длинном горизонте значение имеет ещё и то, что деньги, ушедшие на дополнительные расходы, больше не участвуют в дальнейшем росте.
После этой статьи вы сможете перевести комиссию фонда из процентов в рубли, сравнить два похожих инструмента по стоимости, понять, когда более высокая комиссия может иметь объяснение, и проверить собственные фонды примерно за 15 минут.
Почему комиссия фонда почти незаметна
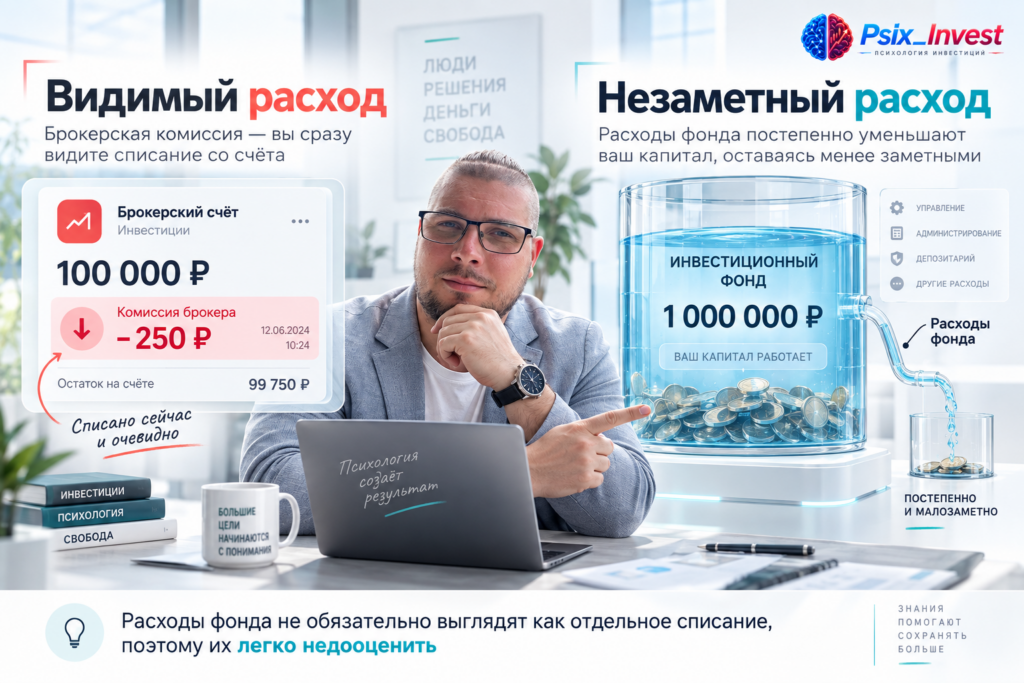
Когда банк берёт 300 ₽ за обслуживание, расход понятен: со счёта списались деньги. Когда брокер удерживает комиссию за сделку, она также отображается отдельно. С фондом механизм менее очевиден для инвестора: расходы фонда обычно не требуют отдельного ручного платежа с брокерского счёта, а отражаются в его финансовом результате и стоимости пая.
Допустим, два фонда получают до расходов одинаковый результат — условные 10% за год. Для простоты представим, что совокупные расходы первого составляют 0,5%, а второго — 1,5%, и других различий между ними нет. Упрощённо после учёта этих расходов результат будет около 9,5% и 8,5% соответственно. Инвестор не получает отдельный счёт на 0,5% или 1,5%: разницу он замечает через итоговую стоимость своего вложения.
Комиссия фонда опасна не тем, что обязательно велика, а тем, что психологически почти не ощущается. Инвестор может годами учитывать доходность портфеля и при этом не переводить постоянные расходы в реальные рубли.
Поэтому при выборе фонда недостаточно смотреть только на график цены и прошлую доходность. Нужно понимать стоимость владения инструментом и сравнивать её с тем, какую задачу фонд решает.
Статья: Что находится внутри БПИФ
Сколько комиссия фонда стоит в реальных деньгах
Процент становится полезным показателем только после того, как вы переводите его в сумму капитала. Для быстрой оценки можно использовать простую формулу:
Капитал × годовой процент расходов = ориентировочная сумма расходов за год.
Возьмём капитал 500 000 ₽ и два условно сопоставимых фонда.
Фонд А: расходы 0,5% в год.
500 000 × 0,5% = 2 500 ₽.
Фонд Б: расходы 1,5% в год.
500 000 × 1,5% = 7 500 ₽.
Разница составляет около 5 000 ₽ в год. Если капитал увеличивается до 1 000 000 ₽, при тех же процентах получаем уже около 5 000 ₽ против 15 000 ₽, то есть разницу примерно 10 000 ₽ в год.
Теперь представим капитал 3 000 000 ₽:
- 0,5% — около 15 000 ₽ в год;
- 1,0% — около 30 000 ₽;
- 1,5% — около 45 000 ₽;
- 2,0% — около 60 000 ₽.
Такой расчёт упрощён: фактическая база и величина расходов зависят от устройства конкретного фонда и изменения стоимости его активов. Но для первичного сравнения он полезен, потому что показывает масштаб цены.
Если два фонда решают практически одинаковую задачу, разница всего в 1 процентный пункт расходов означает примерно 10 000 ₽ в год на каждый 1 млн ₽ капитала. Поэтому сравнивать комиссии нужно не в абстрактных процентах, а применительно к сумме, которую вы действительно собираетесь вложить.
Статья: Индексное инвестирование простыми словами
Почему небольшая разница особенно важна на длинном горизонте
У постоянных расходов есть второй эффект. Инвестор теряет не только непосредственно удержанные расходы, но и потенциальный результат, который эти деньги могли бы приносить в последующие годы. Поэтому на длинном горизонте разница между двумя уровнями расходов может постепенно накапливаться.
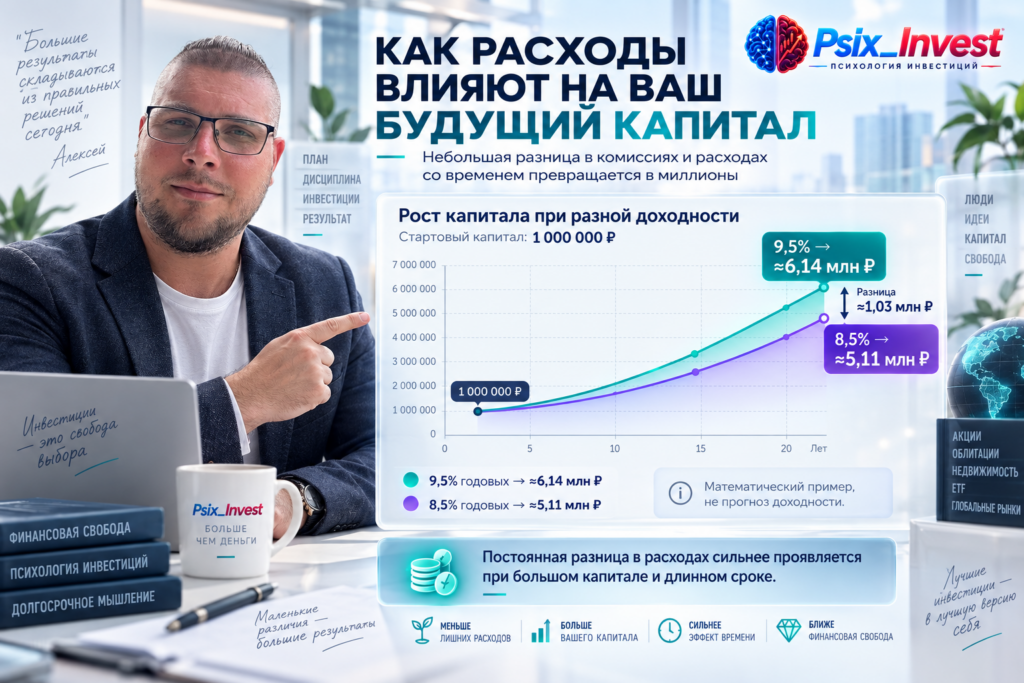
Рассмотрим исключительно математический пример. Начальный капитал — 1 000 000 ₽. Предположим постоянный результат активов до расходов 10% в год. Для наглядности сравним две условные модели: после расходов инвестору остаётся 9,5% в год в первой и 8,5% во второй.
Через 10 лет при ежегодной капитализации получится приблизительно:
- при 9,5% — 1 000 000 × 1,095¹⁰ ≈ 2 478 000 ₽;
- при 8,5% — 1 000 000 × 1,085¹⁰ ≈ 2 261 000 ₽.
Разница — примерно 217 000 ₽.
На горизонте 20 лет тот же условный расчёт даёт:
- при 9,5% — около 6,14 млн ₽;
- при 8,5% — около 5,11 млн ₽.
Разница становится уже примерно 1,03 млн ₽.
Это не прогноз доходности фондов: рынок не растёт каждый год одинаково, расходы могут меняться, а реальная динамика конкретных инструментов будет другой. Расчёт показывает только математический механизм постоянной разницы в один процентный пункт.
Чем больше капитал и длиннее срок, тем внимательнее стоит относиться к постоянным расходам. Один процентный пункт кажется мелочью в течение одного месяца, но при многолетнем владении он влияет не только на текущие расходы, но и на сумму капитала, которая продолжает работать дальше.
Почему нельзя выбирать фонд только по самой низкой комиссии
После этих расчётов легко сделать противоположную ошибку: открыть список фондов, отсортировать их по стоимости и купить самый дешёвый. Но комиссия — лишь один из параметров инструмента. Сравнивать её имеет смысл только между фондами, которые действительно решают сопоставимую задачу.
Представьте два индексных фонда. Один следует широкому рыночному индексу, второй — индексу отдельного сектора. Первый стоит условно дороже. Выбрать второй только из-за меньшей комиссии означает сравнить разные инвестиционные идеи. Разница в составе и риске может оказаться гораздо важнее экономии на расходах.
Для индексного фонда полезно проверить как минимум четыре вещи: какой индекс он отслеживает, что находится внутри, насколько точно фонд следует своему ориентиру и сколько стоит владение инструментом. Активно управляемый фонд устроен иначе: управляющий формирует портфель по определённой стратегии, поэтому при сравнении дополнительно приходится оценивать саму стратегию и понимать, за какую работу инвестор платит повышенные расходы.
Есть и ликвидность. Допустим, один фонд имеет привлекательную комиссию, но его условная лучшая цена покупки составляет 102 ₽, а продажи — 100 ₽. Разница между ними — спред — около 2% относительно цены продажи. При операции на 200 000 ₽ такой разрыв соответствует примерно 4 000 ₽ потенциальной разницы между покупкой и немедленной продажей, если котировки не изменятся.
Это не годовая комиссия фонда, а другой вид издержек. Но для инвестора итог один: смотреть только на одну цифру расходов недостаточно.
Статья: Как выбрать индексный фонд
Когда более высокая комиссия требует дополнительного объяснения
Более дорогой фонд не обязательно хуже. У него может быть другая стратегия, другой рынок, иная структура или особенности управления, ради которых инвестор сознательно принимает более высокую стоимость. Но это должно быть понятное решение, а не случайность.
Рабочий вопрос звучит так: что именно я получаю за дополнительную стоимость?
Если два фонда дают доступ к сопоставимой корзине, имеют приемлемую ликвидность и похожее качество реализации стратегии, расходы становятся сильным критерием сравнения. Если инструменты принципиально различаются, сначала сравнивают их функцию и риск, а уже потом цену.
Какие ошибки делают инвесторы при оценке расходов фонда
Ошибка №1. Смотреть только на комиссию брокера
Инвестор выбирает дешёвый тариф брокера и считает, что основные издержки оптимизированы. При этом в портфеле годами могут находиться фонды с существенно различающимися внутренними расходами.
Что делать: разделять стоимость сделки и стоимость самого инвестиционного продукта. Для каждого фонда отдельно выписать расходы, указанные в его документах.
Ошибка №2. Считать разницу в 1% незначительной
На 50 000 ₽ один процент — всего 500 ₽ в год при простом расчёте. Поэтому разница кажется несущественной. Но на 2 000 000 ₽ тот же один процентный пункт — уже около 20 000 ₽ в год.
Что делать: каждый процент сразу переводить в рубли применительно к фактической или планируемой позиции.
Ошибка №3. Выбирать самый дешёвый фонд независимо от состава
Фонд с меньшими расходами может отслеживать другой индекс, иметь иную концентрацию или вообще решать другую задачу. Экономия перестаёт быть преимуществом, если в результате инвестор получает не тот рынок и не тот риск.
Что делать: сначала сравнить функцию, состав и стратегию фондов. Стоимость — следующий фильтр среди действительно сопоставимых вариантов.
Ошибка №4. Игнорировать спред и ликвидность
Низкие годовые расходы не гарантируют дешёвую сделку. При широком спреде часть экономии может потеряться уже при входе или выходе из позиции.
Что делать: перед сделкой посмотреть лучшие цены покупки и продажи, оценить разницу между ними и проверить обычный объём торгов.
Ошибка №5. Оценивать дорогой фонд только по прошлой доходности
Фонд мог обогнать аналог за предыдущий период, но это не означает, что разница сохранится. Особенно опасно автоматически считать прошлое превосходство компенсацией более высокой постоянной стоимости.
Что делать: отдельно оценивать стратегию, риск и расходы. Прошлая доходность — характеристика прошлого периода, а не обещание будущего результата.
[Внутренняя ссылка: Ошибки новичков при покупке фондов]
Как сравнить комиссии двух фондов за 10 минут
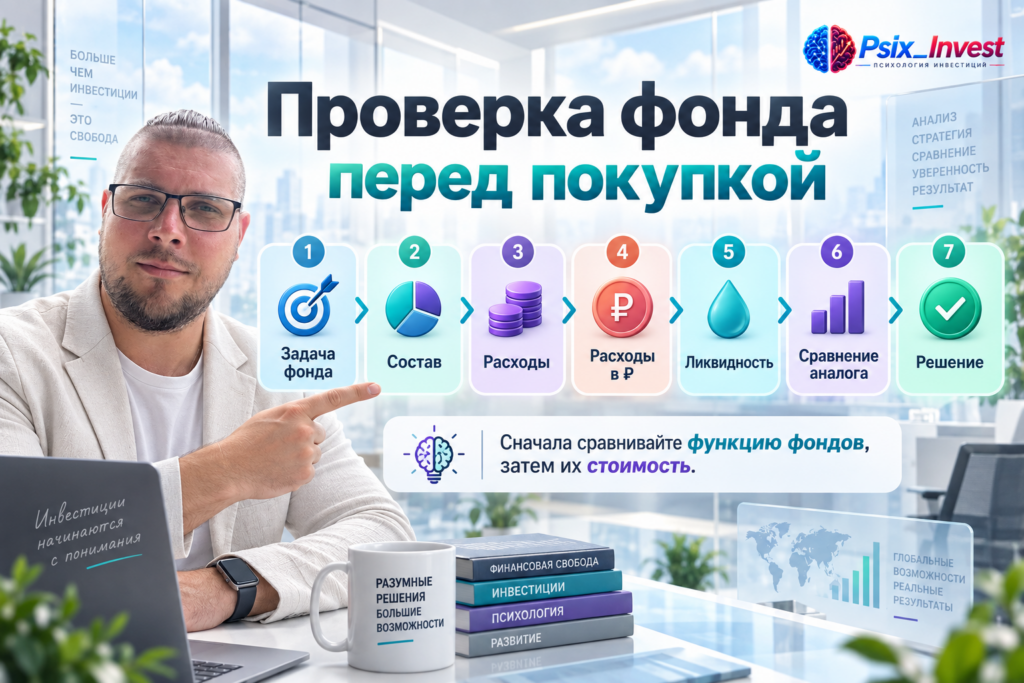
Вместо поиска «самого дешёвого фонда» используйте последовательную проверку. Она позволяет сначала убедиться, что инструменты действительно сопоставимы, и только потом решать, оправдана ли разница в стоимости.
- Запишите точное название каждого фонда.
- Определите тип: индексный или активно управляемый.
- Для индексного фонда выпишите индекс, который он отслеживает.
- Сравните состав, топ-10 и крупнейшие веса.
- Найдите в документах фонда заявленные расходы и условия их расчёта.
- Переведите процент в рубли для своей суммы.
- Посмотрите ликвидность и текущий спред перед сделкой.
- Для индексных фондов сравните, насколько результат фонда соответствует его ориентиру на доступном сопоставимом периоде.
- Запишите роль каждого фонда в портфеле.
- Ответьте на главный вопрос: какую дополнительную пользу вы получаете, если выбираете более дорогой вариант?
Допустим, вы сравниваете два действительно похожих фонда для позиции 800 000 ₽. Условные расходы составляют 0,6% и 1,2%.
800 000 × 0,6% = 4 800 ₽.
800 000 × 1,2% = 9 600 ₽.
Разница — около 4 800 ₽ в год.
Теперь у вас появляется нормальный критерий решения. Более дорогой вариант должен иметь понятное преимущество, которое для вас оправдывает эту разницу: например, инструмент иначе реализует нужную стратегию или обладает характеристиками, которые вы сознательно цените. Если объяснить преимущество невозможно, дополнительная стоимость становится поводом для более тщательной проверки.
Чек-лист перед покупкой фонда
Проверьте:
- я понимаю, какую задачу фонд решает в моём портфеле;
- знаю, индексный это фонд или активно управляемый;
- понимаю его стратегию и состав;
- нашёл заявленные расходы в документах фонда;
- перевёл процент расходов в рубли для своей суммы;
- сравниваю фонд с действительно сопоставимыми инструментами;
- проверил концентрацию крупнейших позиций;
- посмотрел ликвидность;
- оценил спред перед сделкой;
- понимаю, чем более дорогой фонд лучше для моей конкретной задачи;
- не выбираю фонд только по прошлой доходности;
- понимаю, что низкая комиссия сама по себе не делает инструмент подходящим.
Частые вопросы о комиссиях фондов
Комиссия фонда списывается с брокерского счёта отдельно?
Обычно инвестор не совершает отдельный ручной платёж этой комиссии как обычное списание за сделку. Расходы учитываются в работе фонда и отражаются на результате владения паем. Конкретный порядок и состав расходов нужно смотреть в документах выбранного фонда.
Какая комиссия фонда считается нормальной?
Универсальной цифры нет. Стоимость нужно сравнивать между сопоставимыми фондами с учётом стратегии, состава, рынка, ликвидности и качества реализации. Сама по себе низкая или высокая цифра без этого контекста мало что говорит.
Всегда ли нужно выбирать фонд с минимальной комиссией?
Нет. Сначала нужно убедиться, что фонды выполняют одинаковую или близкую функцию. Если один инструмент отслеживает широкий рынок, а другой концентрируется на отдельной отрасли, разница в комиссии не делает их прямыми аналогами.
Комиссия 1% действительно сильно влияет на результат?
Её значение зависит от капитала и срока. На 100 000 ₽ один процентный пункт соответствует примерно 1 000 ₽ за год при упрощённой оценке, на 1 млн ₽ — около 10 000 ₽, на 5 млн ₽ — около 50 000 ₽. На длинном горизонте значение увеличивается ещё и из-за того, что потраченные деньги больше не участвуют в дальнейшем результате портфеля.
Нужно ли продавать уже купленный фонд, если нашёл более дешёвый?
Не автоматически. Сначала нужно сравнить инструменты, оценить издержки самой продажи и новой покупки, возможный спред, налоговые последствия применительно к вашей ситуации и изменение структуры портфеля. Экономия на годовых расходах должна быть сопоставлена со стоимостью перехода.
Что проверить сегодня за 15 минут
Откройте брокерское приложение и выберите один фонд, который уже находится в вашем портфеле. Затем найдите официальные документы или карточку фонда и выпишите пять показателей: размер позиции, заявленные расходы, стоимость этих расходов в рублях, назначение фонда в портфеле и один сопоставимый альтернативный инструмент.
Например, если в фонде находится 350 000 ₽, а ориентировочный уровень расходов для упрощённой оценки составляет 1,3%, посчитайте:
350 000 × 1,3% = 4 550 ₽ в год.
Затем найдите сопоставимый фонд с расходами, например, 0,7%:
350 000 × 0,7% = 2 450 ₽.
Разница — около 2 100 ₽ в год. Теперь не спешите менять инструмент. Сначала проверьте, действительно ли фонды сопоставимы по индексу или стратегии, составу, ликвидности и роли в портфеле. Только после этого разница в стоимости становится полезным аргументом.
Главное правило простое: не ищите фонд с минимальной комиссией — ищите подходящий фонд с понятной стоимостью. Сначала определите функцию и риск инструмента, затем сравните сопоставимые варианты и только после этого решайте, оправдана ли дополнительная цена.
Комиссии фондов действительно можно назвать незаметным расходом: они редко вызывают такую же эмоциональную реакцию, как прямое списание денег. Но инвестор способен сделать их полностью видимыми — достаточно перевести процент в рубли и оценить влияние на своём капитале.
Начните с одного фонда. Через 15 минут у вас должны быть записаны его функция, расходы в процентах, приблизительная стоимость в рублях и сопоставимый вариант для сравнения. Этого уже достаточно, чтобы перестать воспринимать комиссию как мелкую техническую цифру и начать учитывать её как полноценный параметр инвестиционного решения.
Продолжение — в Telegram
Новые статьи о деньгах, психологии, инвестициях и реальном опыте.


