
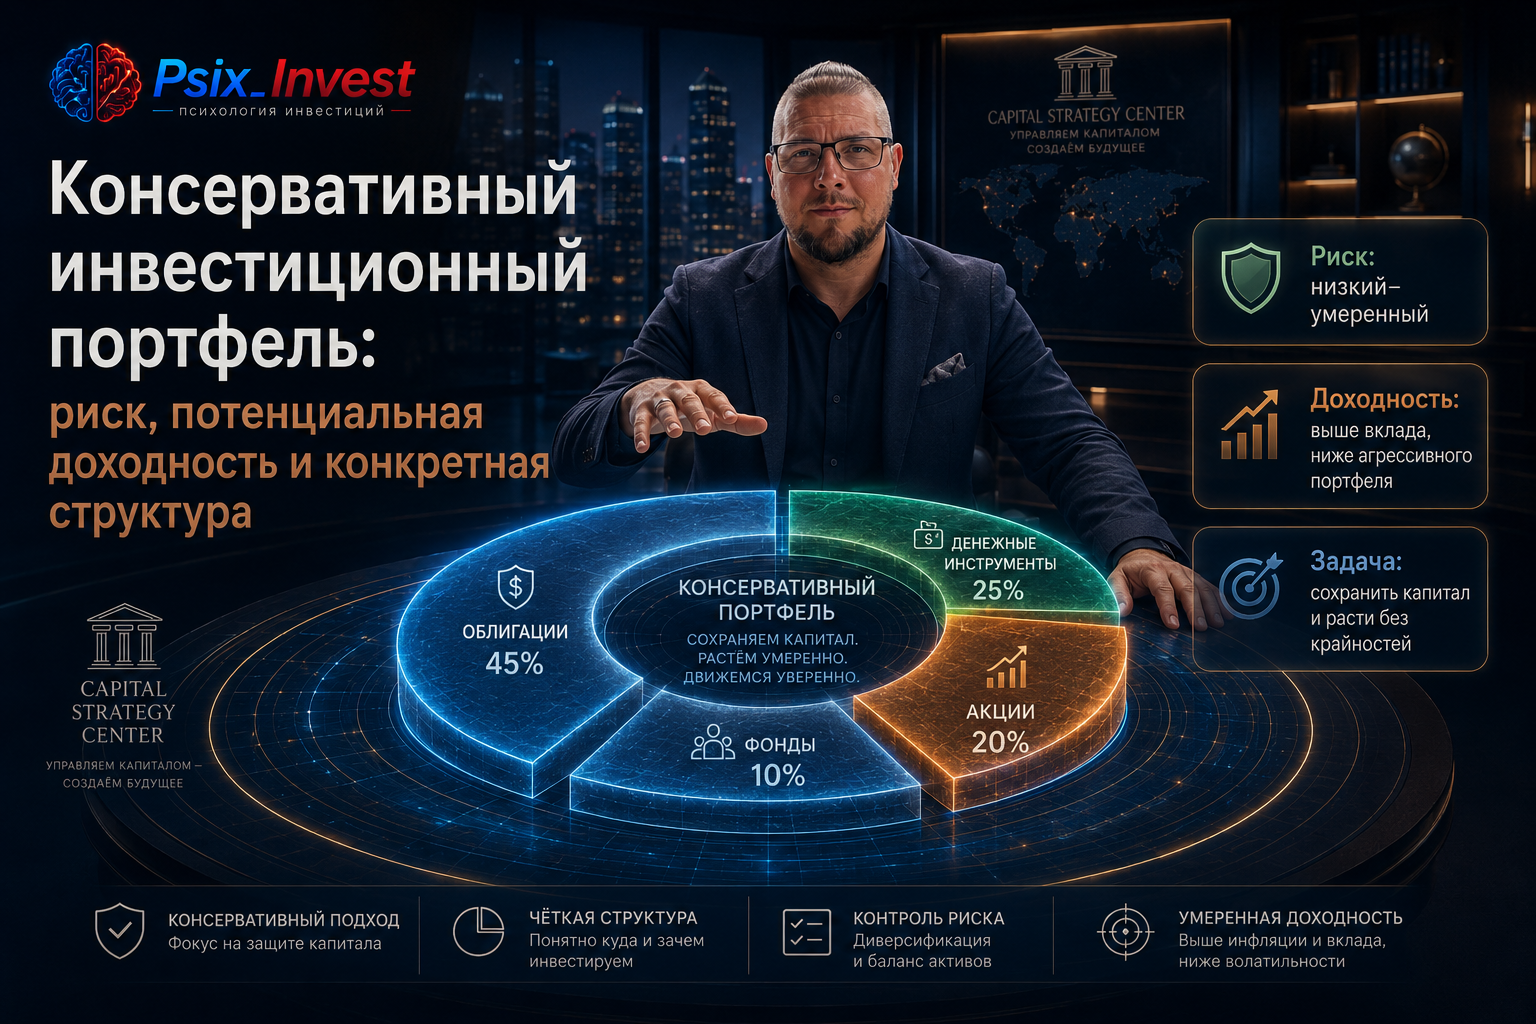
Консервативный инвестиционный портфель нужен не тому, кто «боится инвестировать», а тому, для кого сохранность капитала важнее максимального роста. Такой портфель обычно строят из инструментов с более предсказуемым денежным потоком и ограниченной долей рискованных активов. Но даже он может временно показывать минус.
Разберём, из чего состоит консервативный портфель, сколько он может потерять, сколько потенциально заработать и как собрать его с нуля.
Что такое консервативный портфель простыми словами
Представьте два автомобиля.
Первый:
быстрый;
мощный;
резко разгоняется;
но требует больше контроля.
Второй:
медленнее;
предсказуемее;
спокойнее;
лучше подходит для размеренной поездки.
В инвестициях работает похожая логика.
Агрессивный портфель стремится к максимальному росту капитала.
Консервативный портфель стремится к другому:
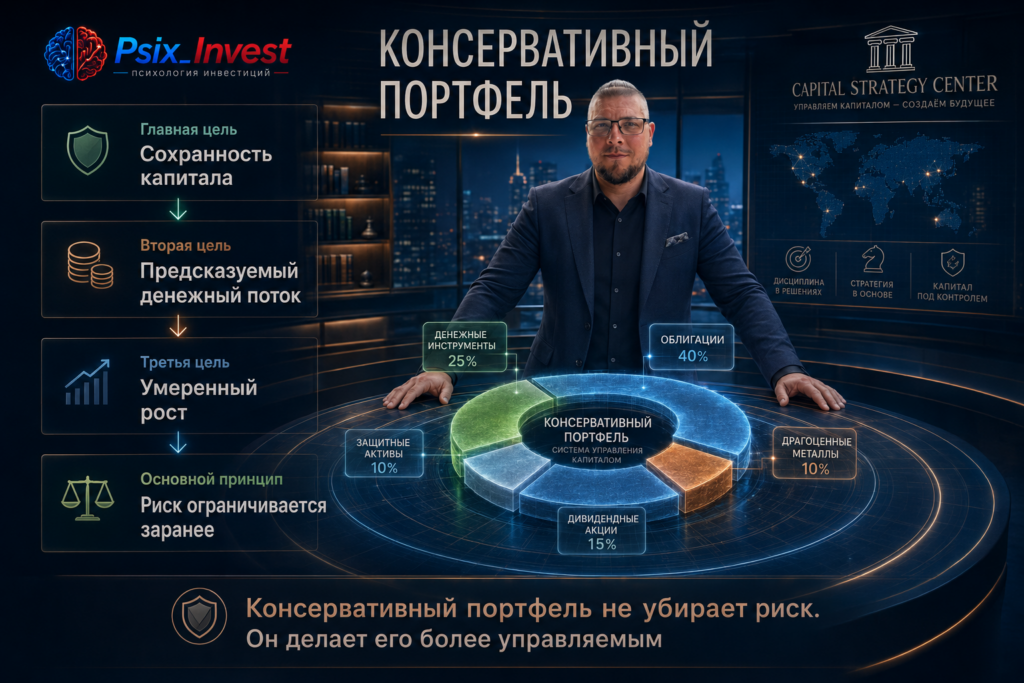
сохранить капитал;
получать более предсказуемый доход;
уменьшить глубину просадок;
снизить вероятность эмоциональных решений.
Главная цель:
НЕ ЗАРАБОТАТЬ МАКСИМУМ.
А:
ПОЛУЧИТЬ ДОХОД ПРИ ПРИЕМЛЕМОМ УРОВНЕ РИСКА.
Консервативный — не значит безрисковый
Это первая ошибка новичка.
Он слышит:
«Консервативный портфель».
И переводит:
«Потерять невозможно».
Нет.
Даже такой портфель может снижаться.
Причины:
рост процентных ставок;
падение цен облигаций;
ухудшение качества эмитента;
инфляция;
изменение курса валют;
просадка небольшой доли акций;
неудачный момент продажи.
Поэтому правильная формулировка:
консервативный портфель — это портфель с ограниченным, а не нулевым риском.
Для кого подходит консервативная стратегия
Такой подход может быть логичен, если:
деньги понадобятся через несколько лет;
человек тяжело переносит сильные просадки;
главная цель — сохранение уже накопленного капитала;
нужен более стабильный денежный поток;
инвестор приближается к крупной финансовой цели;
нет желания постоянно следить за рынком.
Например:
есть:
1 000 000 ₽.
Через три года часть денег понадобится на квартиру.
В такой ситуации агрессивный портфель из 90–100% акций способен создать ненужный риск.
Если рынок упадёт перед самой покупкой, времени на восстановление может не хватить.
Из чего может состоять консервативный портфель
Условно его можно разделить на четыре части.
1. Государственные облигации
Например:
ОФЗ.
Их задача:
снизить кредитный риск внутри рублёвой части портфеля;
дать понятный срок;
создать купонный поток.
2. Качественные корпоративные облигации
Они могут давать более высокую доходность.
Но добавляют:
кредитный риск компании.
3. Денежная часть
Это могут быть инструменты для краткосрочного размещения денег.
Их задача:
ликвидность;
резерв для будущих покупок;
снижение общей волатильности.
4. Небольшая доля акций
Она нужна не всегда.
Но при горизонте несколько лет и выше может добавляться ради роста капитала.
Базовая логика выглядит так
Чем больше в портфеле:
акций,
тем выше потенциальный рост.
Но выше и возможная просадка.
Чем больше:
качественных коротких облигаций и денежной части,
тем ниже обычно колебания.
Но потенциальный рост капитала ограничен.
Поэтому инвестор постоянно балансирует между двумя задачами:
ДОХОДНОСТЬЮ
и:
СОХРАННОСТЬЮ.
Три понятные модели консервативного портфеля
Это не персональные рекомендации.
А учебные модели для понимания логики.
Модель №1. Очень консервативная — 100/0
Условно:
100% защитные инструменты;
0% акции.
Например:
40% — ОФЗ;
40% — качественные корпоративные облигации;
20% — денежная часть.
Подходит человеку, для которого главная задача:
не рост, а сохранение и предсказуемость.
Допустим капитал:
500 000 ₽.
Тогда:
200 000 ₽ — ОФЗ;
200 000 ₽ — корпоративные облигации;
100 000 ₽ — ликвидная часть.
Преимущество:
меньшая зависимость от фондового рынка.
Недостаток:
ограниченный потенциал долгосрочного роста.
Модель №2. Консервативная — 80/20
80% защитная часть;
20% акции.
На 500 000 ₽:
400 000 ₽ — облигации и денежная часть;
100 000 ₽ — акции.
Это уже позволяет участвовать в росте компаний.
Но доля риска ограничена.
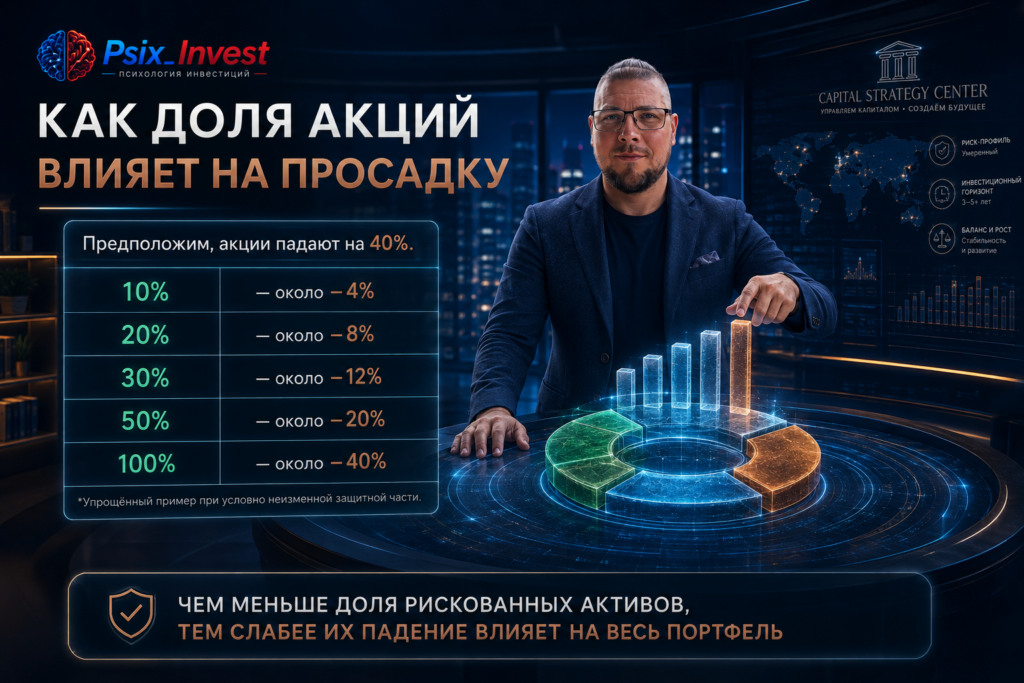
Представим:
акции падают:
на 40%.
100 000 ₽ превращаются в:
60 000 ₽.
Потеря акционной части:
40 000 ₽.
Если для простоты защитная часть не изменилась:
портфель:
500 000 → 460 000 ₽.
Общая просадка:
около −8%.
Теперь сравним с портфелем:
100% акции.
При том же падении на 40%:
500 000 → 300 000 ₽.
Разница:
−8% против −40%.
Вот зачем нужна структура.
Модель №3. Умеренно-консервативная — 70/30
70% защитные активы;
30% акции.
При капитале:
1 000 000 ₽.
Получаем:
700 000 ₽ — защитная часть;
300 000 ₽ — акции.
Если акции падают на:
35%,
их стоимость:
300 000 → 195 000 ₽.
Убыток:
105 000 ₽.
Если защитная часть условно стабильна:
общий портфель:
1 000 000 → 895 000 ₽.
Просадка:
около −10,5%.
Это уже заметно.
Но всё ещё значительно меньше падения самого рынка акций.
Как оценивать потенциальную доходность
Самая опасная ошибка:
«Консервативный портфель должен давать X% каждый год».
Доходность не фиксирована навсегда.
Она зависит от:
процентных ставок;
цен облигаций;
сроков погашения;
доходности конкретных выпусков;
доли акций;
инфляции;
налогов;
комиссий;
момента покупки.
Поэтому разумнее считать:
диапазон сценариев.
Пример расчёта потенциального результата
Возьмём учебный портфель:
80% облигации;
20% акции.
Капитал:
1 000 000 ₽.
Предположим для примера:
облигационная часть дала за год:
+12%.
Акционная:
+20%.
Получаем:
800 000 × 12% =
96 000 ₽.
200 000 × 20% =
40 000 ₽.
Итого:
136 000 ₽.
Портфель:
1 000 000 → 1 136 000 ₽.
Условный результат:
+13,6%.
Но это только один сценарий.
Теперь негативный сценарий
Облигационная часть:
+8%.
Акции:
−30%.
Получаем:
800 000 × 8% =
+64 000 ₽.
200 000 × −30% =
−60 000 ₽.
Общий результат:
+4 000 ₽.
То есть:
около:
+0,4%.
Хотя акции упали на 30%.
Это показывает роль защитной части:
она не обязательно увеличивает прибыль, но способна уменьшать влияние плохого сценария.
Более жёсткий сценарий
Представим:
облигации временно:
−5%.
Акции:
−40%.
Для 80/20:
800 000 × −5% =
−40 000 ₽.
200 000 × −40% =
−80 000 ₽.
Итого:
−120 000 ₽.
Портфель:
1 000 000 → 880 000 ₽.
Просадка:
−12%.
То есть консервативный портфель тоже способен показать двузначный минус.
Вот почему слова:
«Консервативный»
нельзя переводить как:
«никогда не падает».
Почему облигации тоже могут падать
Допустим:
вы купили длинную облигацию.
После этого ставки сильно выросли.
Новые выпуски предлагают более высокую доходность.
Старая бумага становится менее привлекательной.
Её цена снижается.
Если деньги понадобятся сейчас:
придётся продавать дешевле.
Поэтому даже внутри защитной части важно учитывать:
срок.
Короткие облигации обычно меньше чувствительны к изменению ставок.
Длинные:
сильнее.
Как сделать облигационную часть спокойнее
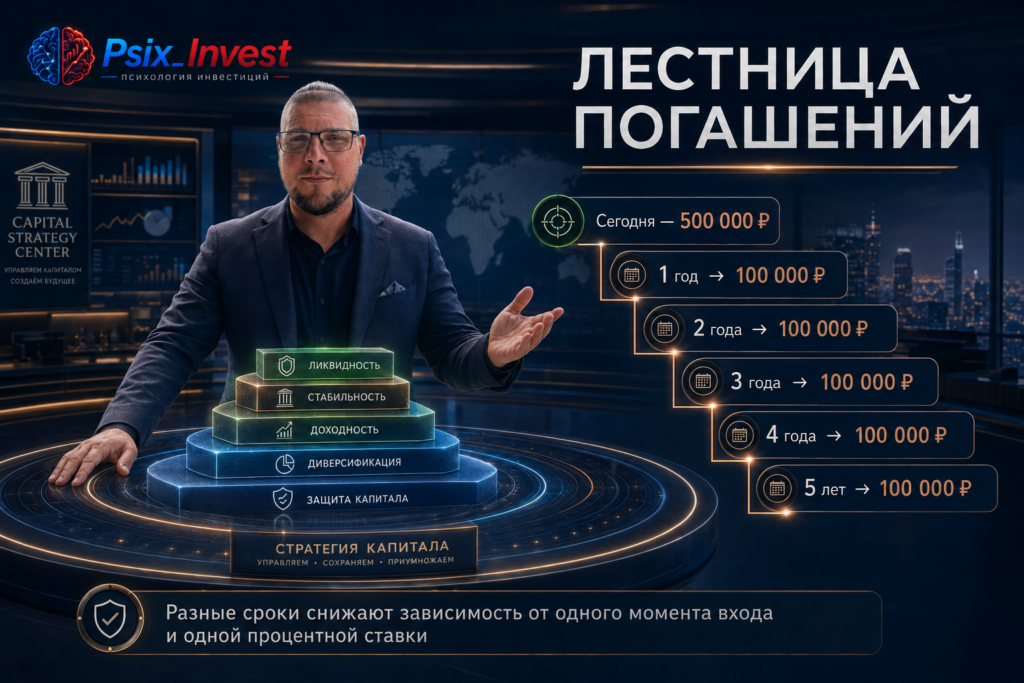
Одна из простых идей:
не складывать всё в один срок.
Например:
500 000 ₽ облигационной части.
Можно условно распределить:
100 000 ₽ — погашение через год;
100 000 ₽ — через два;
100 000 ₽ — через три;
100 000 ₽ — через четыре;
100 000 ₽ — через пять.
Получается:
лестница облигаций.
Каждый год часть капитала возвращается.
Инвестор может:
забрать деньги;
реинвестировать;
вложить под новую ставку.
Какие риски остаются у консервативного портфеля
Важно понимать каждый отдельно.
1. Кредитный риск
Компания может столкнуться с финансовыми проблемами.
Поэтому:
облигация компании ≠ банковский вклад.
Высокая доходность часто означает:
повышенный риск заёмщика.
2. Процентный риск
Ставки растут.
Цена ранее выпущенных облигаций может падать.
Особенно:
длинных.
3. Инфляционный риск
Допустим, портфель заработал:
10%.
А инфляция:
12%.
Номинально денег стало больше.
Но покупательная способность могла снизиться.
Поэтому важно различать:
номинальную доходность
и:
реальную доходность.
Упрощённо:
реальная доходность — это то, что остаётся после влияния инфляции.
4. Риск ликвидности
Некоторые бумаги трудно быстро продать по справедливой цене.
Особенно:
малоликвидные корпоративные выпуски.
5. Рыночный риск
Если в портфеле есть акции:
они могут падать.
Даже очень хорошие компании.
6. Риск концентрации
Допустим:
70% портфеля вложено в облигации одной компании.
Формально:
«У меня почти нет акций».
Но риск огромный.
Проблема одного эмитента ударит по большей части капитала.
Сколько эмитентов должно быть
Универсального числа нет.
Но смысл диверсификации прост:
проблема одного заёмщика не должна разрушить весь портфель.
Допустим облигационная часть:
500 000 ₽.
Если всё вложить в одну компанию:
проблема эмитента затрагивает:
100% этой части.
Если распределить на пять сопоставимых заёмщиков:
примерно по:
100 000 ₽.
Тогда риск одного эмитента ограничен:
около 20% облигационной части.
Но количество само по себе не гарантирует качество.
Пять слабых компаний:
не становятся надёжными только потому, что их пять.
Как оценивать облигацию перед покупкой
Минимум проверьте:
1. Кто эмитент?
Кому вы даёте деньги?
2. Какой кредитный рейтинг?
Как оценивается способность обслуживать долг?
3. Какая доходность к погашению?
Не только купон.
4. Когда погашение?
Совпадает ли срок с вашей целью?
5. Какая цена?
Ниже или выше номинала?
6. Есть ли оферта?
Она может изменить экономику вложения.
7. Есть ли амортизация?
Номинал может возвращаться частями.
8. Насколько бумага ликвидна?
Можно ли её нормально продать?
Консервативный портфель и срок
Это критически важно.
Один и тот же портфель может быть:
логичным для одного человека;
и плохим для другого.
Если деньги нужны через год
Главная задача:
не получить большую просадку.
Доля акций может быть:
минимальной;
или нулевой.
Если срок три года
Можно рассматривать:
небольшую долю активов роста.
Но основа всё ещё должна учитывать сохранность капитала.
Если срок 5–7 лет
У инвестора больше времени.
Можно рассматривать:
20–30% акций;
если человек психологически выдерживает колебания.
Если срок 10+ лет
Слишком консервативная структура тоже создаёт риск:
капитал может расти медленнее инфляции и долгосрочных целей.
Поэтому человек с горизонтом 15–20 лет может постепенно увеличивать долю активов роста.
Консерватизм должен соответствовать сроку
Очень важный принцип:
СЛИШКОМ БОЛЬШОЙ РИСК — ПЛОХО.
Но:
СЛИШКОМ МАЛЕНЬКИЙ РИСК ТОЖЕ МОЖЕТ МЕШАТЬ ЦЕЛИ.
Например:
человеку 30 лет.
Горизонт:
25 лет.
Весь капитал находится в максимально коротких инструментах.
Колебания небольшие.
Но потенциальный долгосрочный рост тоже ограничен.
Поэтому консервативность:
не должна становиться отказом от роста вообще.
Практический пример: портфель на 500 000 ₽
Представим инвестора.
Срок:
4 года.
Цель:
сохранить капитал и получить умеренный доход.
Психологически комфортная просадка:
не более 10–12%.
Учебная модель:
50% ОФЗ — 250 000 ₽;
25% качественные корпоративные облигации — 125 000 ₽;
10% денежная часть — 50 000 ₽;
15% акции — 75 000 ₽.
Почему так?
ОФЗ:
основа защитной части.
Корпоративные облигации:
увеличивают потенциальную доходность.
Денежная часть:
даёт ликвидность.
Акции:
добавляют потенциал роста.
Что будет при падении акций на 40%
Акционная часть:
75 000 ₽.
Падение:
40%.
Убыток:
30 000 ₽.
Если остальная часть условно стабильна:
500 000 → 470 000 ₽.
Просадка:
около −6%.
Так инвестор заранее понимает:
какой ущерб способна нанести рискованная часть.
А если облигации тоже снизятся
Представим:
акции:
−40%;
облигационная часть:
−5%;
денежная часть:
без изменений.
Расчёт:
ОФЗ:
250 000 × −5% = −12 500 ₽.
Корпоративные облигации:
125 000 × −5% = −6 250 ₽.
Акции:
75 000 × −40% = −30 000 ₽.
Итого:
−48 750 ₽.
500 000 → 451 250 ₽.
Просадка:
около −9,75%.
Вот это уже полезный стресс-тест.
Делайте стресс-тест до покупки
Возьмите будущую структуру.
И задайте три сценария.
Сценарий 1 — нормальный
Что будет при умеренном росте?
Сценарий 2 — плохой
Что будет, если акции упадут на 30%?
Сценарий 3 — стрессовый
Что будет, если акции −40%, а облигации −5–10%?
После этого спросите:
«Я СМОГУ СПОКОЙНО УВИДЕТЬ ЭТУ СУММУ НА СЧЁТЕ?»
Если нет:
риск слишком высокий.
Потенциальная доходность должна оцениваться вместе с риском
Представим два портфеля.
Портфель А
Потенциально:
10–12%.
Возможная просадка:
условно 5–10%.
Портфель Б
Потенциально:
18–20%.
Просадка:
может достигать 30–40%.
Какой лучше?
Ответ:
зависит от цели.
Если деньги нужны через два года:
А может быть логичнее.
Если горизонт 15 лет:
Б может иметь больше смысла.
Поэтому нельзя сравнивать инвестиции только по:
проценту доходности.
Нужно сравнивать:
ДОХОДНОСТЬ + РИСК + СРОК.
Психологическая сторона консервативного портфеля
Очень часто человек выбирает стратегию слишком агрессивно.
На бумаге говорит:
«Просадку −30% выдержу».
Потом:
1 000 000 ₽ превращаются в:
700 000 ₽.
И начинается:
страх;
проверка приложения каждые 10 минут;
продажа на минимуме;
переход полностью в деньги;
отказ от инвестиций.
В результате проблема была не в рынке.
Проблема:
риск изначально не соответствовал психологии инвестора.
Консервативный портфель иногда приносит меньше.
Но если он позволяет:
не разрушать стратегию,
это может быть важнее нескольких дополнительных процентов доходности.
7 ошибок консервативного инвестора
1. Искать только максимальный купон
Высокий купон не означает хорошую облигацию.
2. Покупать одну компанию на большую долю портфеля
Концентрация увеличивает риск.
3. Выбирать длинные облигации без понимания ставок
Они могут заметно колебаться.
4. Игнорировать инфляцию
Номинальная прибыль может оказаться слабой в реальном выражении.
5. Считать ОФЗ абсолютно безрисковыми
Рыночная цена тоже меняется.
6. Держать слишком много денег без цели
Избыточная осторожность тоже имеет цену.
7. Не менять структуру со временем
Срок до цели сокращается.
А портфель остаётся прежним.
Ребалансировка консервативного портфеля
Представим первоначально:
80% защитные активы;
20% акции.
После роста рынка:
защитная часть:
800 000 ₽;
акции:
300 000 ₽.
Общий портфель:
1 100 000 ₽.
Доля акций уже:
около 27%.
Риск вырос.
Можно:
продать часть акций;
или направить новые деньги в защитную часть.
Цель:
вернуть портфель к плановой структуре.
Как часто проверять структуру
Нет необходимости делать это каждый день.
Один из простых подходов:
проверять:
раз в квартал;
или:
при сильном отклонении долей.
Например, акции должны занимать:
20%.
Но выросли до:
30%.
Это уже повод посмотреть структуру.
Главное:
не превращать ребалансировку в постоянную торговлю.
Практический шаблон консервативного портфеля
Заполните до покупки.
МОЯ ЦЕЛЬ
СРОК
____________________ лет
КАПИТАЛ
____________________ ₽
ФИНАНСОВАЯ ПОДУШКА
Есть / Нет
МАКСИМАЛЬНАЯ КОМФОРТНАЯ ПРОСАДКА
____________________ %
или:
____________________ ₽
ДОЛЯ ГОСУДАРСТВЕННЫХ ОБЛИГАЦИЙ
____________________ %
ДОЛЯ КОРПОРАТИВНЫХ ОБЛИГАЦИЙ
____________________ %
ДЕНЕЖНАЯ ЧАСТЬ
____________________ %
ДОЛЯ АКЦИЙ
____________________ %
МАКСИМАЛЬНАЯ ДОЛЯ ОДНОГО ЭМИТЕНТА
____________________ %
КОГДА ПРОВЕРЯЮ ПОРТФЕЛЬ
КОГДА СНИЖАЮ РИСК ПЕРЕД ЦЕЛЬЮ
✅ Чек-лист перед покупкой
☑ Я понимаю свою финансовую цель.
☑ Я знаю срок.
☑ Финансовая подушка хранится отдельно.
☑ Я определил максимально допустимую просадку.
☑ Я знаю долю акций.
☑ Я знаю долю облигаций.
☑ Я не концентрирую всё у одного эмитента.
☑ Я проверяю кредитное качество облигаций.
☑ Я знаю сроки погашений.
☑ Я понимаю процентный риск.
☑ Я учитываю инфляцию.
☑ Я знаю правила ребалансировки.
☑ Я провёл стресс-тест портфеля.
☑ Я понимаю, зачем нужен каждый актив.
☑ Я знаю, что буду делать при падении рынка.
Если на последние вопросы ответа нет:
портфель ещё не готов.
🧠 Мини-тест
Есть два инвестора.
Инвестор А
Срок:
2 года.
Деньги нужны на квартиру.
Структура:
80% акции;
20% облигации.
Инвестор Б
Срок:
3 года.
Структура:
15% акции;
85% защитные инструменты.
Кто ближе к консервативной стратегии?
Инвестор Б.
Почему?
Не потому, что акции плохие.
А потому, что:
доля риска лучше соответствует короткому сроку.
Главный принцип:
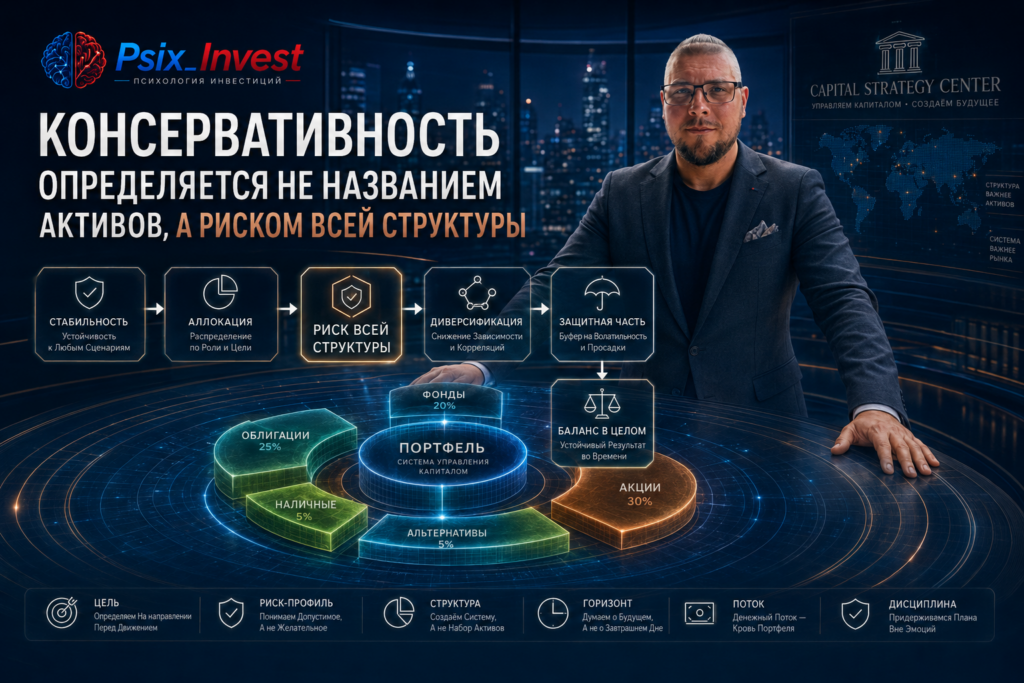
КОНСЕРВАТИВНОСТЬ ОПРЕДЕЛЯЕТСЯ НЕ НАЗВАНИЕМ АКТИВОВ, А РИСКОМ ВСЕЙ СТРУКТУРЫ.
Что сделать сегодня за 20 минут
Откройте свой брокерский счёт.
Не покупайте ничего.
Запишите:
- Общую сумму капитала.
- Срок цели.
- Максимальную просадку в рублях.
- Текущую долю акций.
- Текущую долю облигаций.
- Долю крупнейшего эмитента.
- Средний срок облигаций.
- Сумму, которая может понадобиться раньше.
Теперь проведите стресс-тест:
акции −40%;
облигации −7%.
Посчитайте:
сколько рублей останется.
Если результат вызывает желание немедленно всё продать:
структура слишком рискованная.
🎯 Главный вывод
Консервативный инвестиционный портфель — это не:
«положить всё в облигации».
И не:
«никогда не видеть минуса».
Это заранее спроектированная система, где:
риск ограничен;
срок понятен;
каждый актив выполняет функцию;
просадка рассчитана заранее;
доходность оценивается вместе с риском.
Главная формула здесь не математическая.
Она выглядит так:
ЦЕЛЬ → СРОК → ДОПУСТИМАЯ ПРОСАДКА → СТРУКТУРА → ИНСТРУМЕНТЫ.
И ещё одна мысль:
НЕ СПРАШИВАЙТЕ ТОЛЬКО «СКОЛЬКО Я МОГУ ЗАРАБОТАТЬ?»
Сначала спросите:
«СКОЛЬКО Я МОГУ ВРЕМЕННО ПОТЕРЯТЬ — И НЕ РАЗРУШИТ ЛИ ЭТО МОЮ ЦЕЛЬ?»
Если ответ понятен, только тогда можно обсуждать потенциальную доходность.
Именно так консервативный портфель становится не набором «надёжных бумаг», а инструментом управления капиталом. 📊
❓ Вопросы для размышления
— Какой максимальный минус в рублях вы готовы увидеть?
— Совпадает ли ваш срок с текущей структурой портфеля?
— Зачем в вашем портфеле находится каждая облигация?
— Какую долю занимает крупнейший эмитент?
— Что произойдёт с капиталом при падении акций на 40%?
— Когда вы начнёте снижать риск перед финансовой целью?
❓ FAQ
Что входит в консервативный инвестиционный портфель?
Обычно его основу составляют качественные облигации и ликвидные инструменты. Небольшая доля акций может использоваться для увеличения потенциала роста.
Можно ли потерять деньги в консервативном портфеле?
Да. Облигации и акции могут временно снижаться в цене. Консервативность означает ограничение риска, а не его полное отсутствие.
Какая доля акций допустима?
Универсального процента нет. Она зависит от срока, цели и способности инвестора выдерживать просадку. В учебных консервативных моделях часто рассматривают небольшую долю акций.
Какая доходность у консервативного портфеля?
Она меняется вместе со ставками, рынком и структурой активов. Поэтому корректнее оценивать диапазон сценариев, а не обещать фиксированный процент.
Нужно ли ребалансировать такой портфель?
Да. Если доли заметно отклонились от плана, структура риска меняется. Ребалансировка помогает вернуть её к выбранному уровню.
Продолжение — в Telegram
Новые статьи о деньгах, психологии, инвестициях и реальном опыте.


