
Накопительный счёт позволяет хранить деньги в банке, получать проценты и при этом пользоваться средствами без необходимости ждать окончания вклада. Его можно пополнять, с него можно снимать деньги. Но есть важная деталь: ставка обычно не фиксируется навсегда, а правила начисления процентов отличаются у разных банков. Поэтому рекламные «до 15–20%» ещё не говорят, сколько вы действительно заработаете.
Разберём накопительный счёт на конкретных примерах.
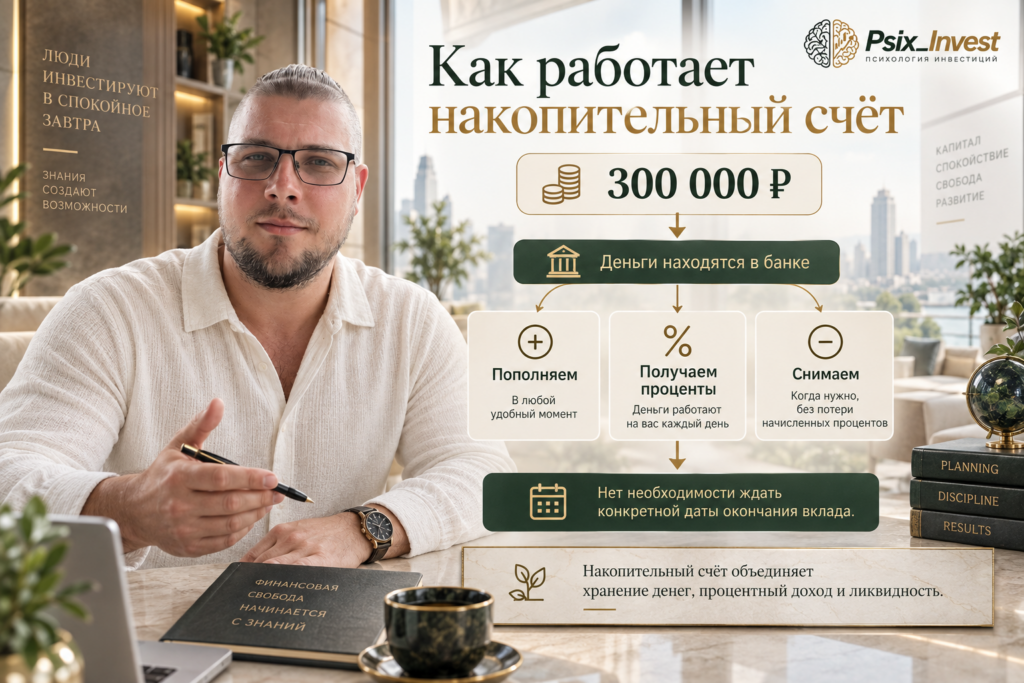
Что такое накопительный счёт простыми словами
Представьте обычный банковский счёт.
На нём лежат:
300 000 ₽.
Деньги не инвестированы в акции.
Их не нужно блокировать на год.
Вы можете:
положить ещё 50 000 ₽;
снять 30 000 ₽;
перевести деньги;
оплатить крупную покупку;
закрыть счёт.
При этом банк начисляет проценты согласно условиям продукта.
В этом и заключается главное преимущество:
ДЕНЬГИ ПРОДОЛЖАЮТ ОСТАВАТЬСЯ ДОСТУПНЫМИ.
Поэтому накопительный счёт особенно удобен для денег, которые нельзя надолго замораживать.
🖼️
Для каких денег подходит накопительный счёт
Самый простой вопрос:
«Могут ли эти деньги понадобиться мне неожиданно?»
Если ответ:
да,
накопительный счёт заслуживает внимания.
Например:
финансовая подушка;
резерв на непредвиденные расходы;
деньги на отпуск;
будущий первоначальный взнос;
деньги на ремонт;
сумма для налогов;
резерв для будущих инвестиций;
временно свободные деньги.
Допустим, у вас есть:
400 000 ₽ финансовой подушки.
Вы не знаете, когда она понадобится.
Размещать всю сумму на годовом вкладе без возможности нормального досрочного снятия может быть неудобно.
А держать 400 000 ₽ на обычной карте без процентов — значит отказаться от потенциального дохода.
Накопительный счёт может стать промежуточным решением.
Чем накопительный счёт отличается от вклада
Это принципиально важно.
Вклад
Обычно:
открывается на определённый срок;
имеет заранее установленные условия;
может ограничивать пополнение;
может ограничивать снятие;
при досрочном закрытии можно потерять часть процентов.
Накопительный счёт
Обычно:
не требует фиксированного срока;
позволяет пополнять;
позволяет снимать деньги;
проценты начисляются по правилам банка;
ставка может меняться.
Получается обмен.
У вклада:
меньше гибкости, но часто больше определённости.
У накопительного счёта:
больше гибкости, но меньше определённости по будущей ставке.
Главное преимущество — ликвидность
Ликвидность простыми словами — возможность быстро получить свои деньги.
Представим две ситуации.
Вариант А
500 000 ₽ находятся на вкладе.
До окончания:
4 месяца.
Срочно понадобилось:
150 000 ₽.
Если частичное снятие запрещено, придётся изучать условия досрочного закрытия.
Вариант Б
500 000 ₽ находятся на накопительном счёте.
Понадобилось:
150 000 ₽.
Вы снимаете их.
Оставшиеся:
350 000 ₽
продолжают находиться на счёте.
Именно поэтому накопительный счёт удобен там, где:
ДАТА ИСПОЛЬЗОВАНИЯ ДЕНЕГ НЕИЗВЕСТНА.
Но высокая ставка может измениться
Вот главное отличие от вклада с фиксированной ставкой.
Допустим, сегодня банк предлагает:
16% годовых.
Вы размещаете:
500 000 ₽.
Но через несколько месяцев банк меняет условия.
Новая ставка:
12%.
Ваши деньги никуда не исчезли.
Но будущий процентный доход уменьшился.
Поэтому накопительный счёт нельзя воспринимать так:
«Открыл под 16% — значит весь год буду получать 16%».
Нужно проверить:
фиксируется ли ставка;
на какой срок;
при каких условиях она действует;
может ли банк изменить её.
«До 18%» и реальные 18% — разные вещи
В рекламе:
ДО 18% ГОДОВЫХ.
Ключевое слово:
«ДО».
Повышенная ставка может действовать:
только новым клиентам;
только первые два месяца;
только на определённую сумму;
при выполнении условий;
при наличии подписки банка;
при определённом обороте по карте;
если раньше у клиента не было накопительного счёта.
Например:
18% — первые два месяца.
После:
12%.
Если человек посмотрел только на рекламный баннер, он может считать доход исходя из 18%.
Но фактический результат за длительный период окажется другим.
Пример: как временная повышенная ставка меняет доход
Допустим:
500 000 ₽.
Первые 2 месяца:
18% годовых.
Следующие 10 месяцев:
12%.
Для простоты считаем без капитализации и налогов.
Первые два месяца:
500 000 × 18% × 2/12 =
около 15 000 ₽.
Следующие десять:
500 000 × 12% × 10/12 =
около 50 000 ₽.
Итого:
около 65 000 ₽.
Это примерно:
13% от первоначальной суммы.
А не 18%.
Вот почему рекламная ставка и фактический годовой результат:
МОГУТ СИЛЬНО ОТЛИЧАТЬСЯ.
Как банки начисляют проценты
Это одна из самых полезных вещей, которую нужно проверить.
Условно встречаются два понятных подхода:
на ежедневный остаток;
на минимальный остаток за расчётный период.
И разница между ними может быть огромной.
Вариант 1. Процент на ежедневный остаток
Банк смотрит:
сколько денег находилось на счёте каждый день.
Допустим:
первые 15 дней:
300 000 ₽.
Затем вы сняли:
100 000 ₽.
Осталось:
200 000 ₽.
Проценты рассчитываются с учётом того, сколько денег фактически лежало каждый день.
Это относительно понятная схема.
Сняли часть денег:
до снятия проценты считались на большую сумму;
после снятия — на меньшую.
Вариант 2. Процент на минимальный остаток
Вот здесь новичок может неприятно удивиться.
Представим:
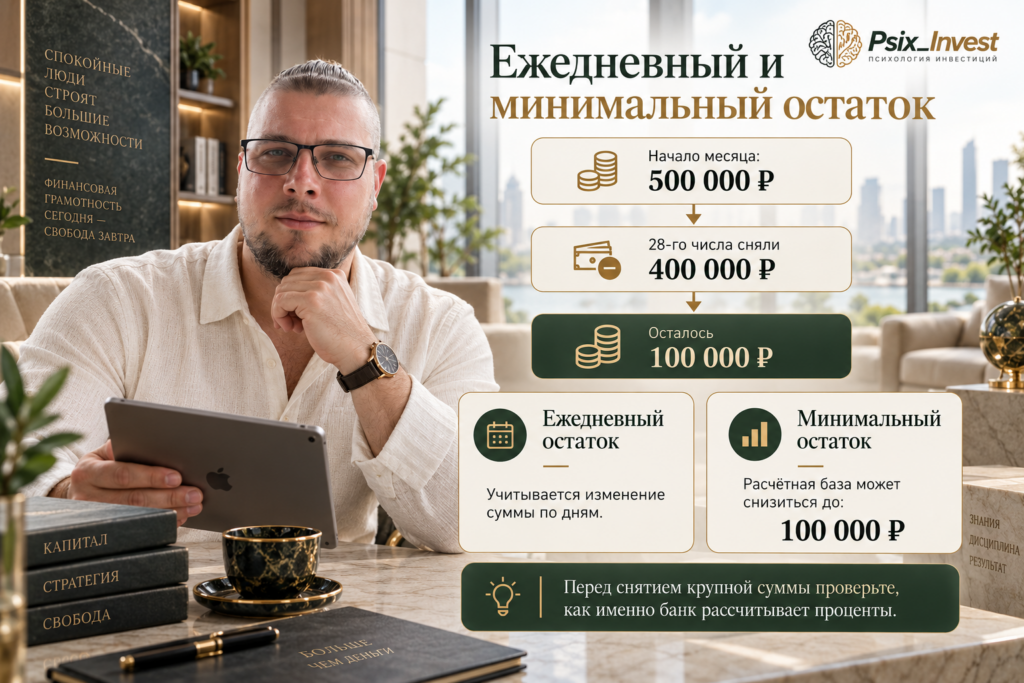
1-го числа на счёте:
500 000 ₽.
Почти весь месяц деньги лежат спокойно.
Но 28-го числа вы снимаете:
400 000 ₽.
Остаётся:
100 000 ₽.
Если банк начисляет проценты на минимальный остаток месяца, базой для начисления может стать:
100 000 ₽.
Хотя большую часть месяца на счёте находилось 500 000 ₽.
Это принципиально меняет результат.
Конкретный пример ошибки
Допустим:
ставка:
15% годовых.
На счёте:
500 000 ₽.
Человек рассчитывает грубо получить за месяц:
500 000 × 15% ÷ 12 =
около 6 250 ₽.
Но за день до окончания расчётного периода он снимает:
450 000 ₽.
Остаётся:
50 000 ₽.
Если условия предусматривают начисление на минимальный остаток, расчётная база может составить только:
50 000 ₽.
Грубый месячный процент:
50 000 × 15% ÷ 12 =
около 625 ₽.
Ожидание:
6 250 ₽.
Упрощённый результат:
около 625 ₽.
Разница:
5 625 ₽.
Одно действие в неправильную дату способно сильно уменьшить процентный доход.
Поэтому нужно знать расчётный период
Это не обязательно календарный месяц.
Например:
с 1-го по 30-е;
с даты открытия счёта;
с даты расчёта банком.
Перед использованием накопительного счёта выясните:
когда начинается расчётный период;
когда заканчивается;
на какую сумму начисляется процент;
когда выплачиваются проценты.
Это четыре разных вопроса.
Что значит «процент начисляется на сумму до 1 млн ₽»
Ещё одно важное ограничение.
Допустим банк предлагает:
15%.
Но только на сумму:
до 1 000 000 ₽.
У вас:
1 500 000 ₽.
Нельзя автоматически считать:
1 500 000 × 15%.
Условия могут предусматривать:
15% только на первый миллион;
другую ставку на превышение;
или отсутствие повышенного процента на часть суммы.
Поэтому при крупных суммах обязательно проверяйте:
НА КАКУЮ ИМЕННО СУММУ ДЕЙСТВУЕТ СТАВКА.
Сколько может принести накопительный счёт
Возьмём условную ставку:
12% годовых.
Предположим, она действует весь год.
Для простоты не учитываем изменение суммы, капитализацию и налоги.
| Сумма | Примерный доход за год | Итог |
|---|---|---|
| 100 000 ₽ | 12 000 ₽ | 112 000 ₽ |
| 300 000 ₽ | 36 000 ₽ | 336 000 ₽ |
| 500 000 ₽ | 60 000 ₽ | 560 000 ₽ |
| 1 000 000 ₽ | 120 000 ₽ | 1 120 000 ₽ |
Но это:
учебный расчёт.
В реальности ставка может меняться.
Сумма на счёте тоже меняется.
Именно поэтому фактический доход нужно считать по реальным условиям конкретного банка.
Накопительный счёт для финансовой подушки
Это один из самых очевидных вариантов применения.
Допустим обязательные расходы семьи:
80 000 ₽ в месяц.
Подушка:
6 месяцев.
Получаем:
80 000 × 6 =
480 000 ₽.
Главное требование к этим деньгам:
не максимальная доходность.
А:
доступность.
Если завтра:
сломалась машина;
понадобилось лечение;
пропал доход;
возник срочный переезд,
деньги должны быть доступны быстро.
Поэтому для подушки ликвидность может быть важнее дополнительных процентов.
Но стоит ли держать всю подушку в одном месте?
Не обязательно.
Можно использовать несколько уровней.
Например, подушка:
480 000 ₽.
Условная структура:
80 000 ₽
быстрый резерв на карте или доступном счёте;
200 000 ₽
накопительный счёт;
200 000 ₽
другой подходящий банковский инструмент.
Логика:
одна часть доступна мгновенно;
другая приносит процент;
капитал не зависит от одного продукта.
Конкретная структура зависит от потребностей человека.
Накопительный счёт для будущих инвестиций
Представим:
вы каждый месяц направляете на инвестиции:
20 000 ₽.
Но сейчас не хотите покупать активы.
Причины могут быть разными.
Например:
формируете крупную сумму;
ждёте распределения портфеля;
сначала создаёте резерв;
готовите деньги к будущей цели.
Вместо обычной карты средства могут временно находиться на накопительном счёте.
Но важно:
не превращать ожидание «идеального момента» в бесконечное бездействие.
Для долгосрочного капитала накопительный счёт и инвестиционный портфель решают разные задачи.
Накопительный счёт или вклад: что выбрать
Задайте себе один вопрос:
«МНЕ МОЖЕТ ПОНАДОБИТЬСЯ ЧАСТЬ ЭТИХ ДЕНЕГ ДО ОКОНЧАНИЯ СРОКА?»
Если:
нет,
и дата использования денег понятна — можно сравнивать вклад.
Если:
да,
гибкость накопительного счёта становится важным преимуществом.
Сравним.
| Параметр | Накопительный счёт | Вклад |
|---|---|---|
| Срок | Обычно без фиксированного срока | Обычно определён |
| Пополнение | Обычно возможно | Зависит от условий |
| Снятие | Обычно свободнее | Может быть ограничено |
| Ставка | Может меняться | Может фиксироваться |
| Предсказуемость дохода | Ниже | Обычно выше |
| Ликвидность | Обычно выше | Может быть ниже |
Не нужно искать абсолютного победителя.
Нужно определить:
задачу денег.
Можно использовать вклад и накопительный счёт вместе
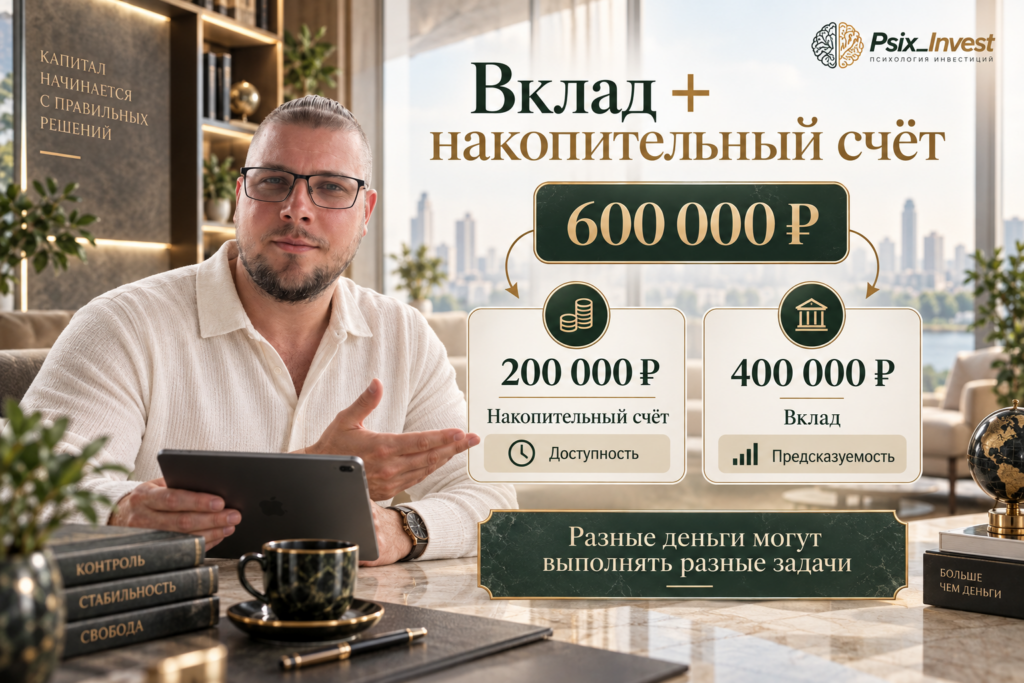
Допустим:
есть:
600 000 ₽.
Из них:
200 000 ₽ могут понадобиться в любой момент.
400 000 ₽ точно не понадобятся ближайшие шесть месяцев.
Один из возможных подходов:
200 000 ₽ — накопительный счёт;
400 000 ₽ — подходящий вклад.
Получаем:
ликвидную часть;
и более предсказуемую часть.
Это часто разумнее, чем пытаться заставить один банковский продукт выполнять все задачи одновременно.
Что происходит со ставкой при снижении ставок в экономике
Накопительный счёт особенно чувствителен к изменению банковских условий.
Допустим:
сегодня:
16%.
Через некоторое время банк устанавливает:
13%.
Позже:
10%.
Ваш капитал сохраняется.
Но процентный доход постепенно уменьшается.
Поэтому накопительный счёт удобен для:
ликвидности.
Но если человеку нужно зафиксировать известные условия на конкретный срок, вклад может оказаться интереснее.
А если ставки растут?
Тогда гибкость может работать в вашу пользу.
Допустим:
ваш накопительный счёт даёт:
10%.
На рынке появляются предложения:
13–14%.
Вы можете:
сравнить условия;
перевести деньги;
выбрать другой продукт.
При вкладе деньги могут быть зафиксированы на старой ставке до окончания срока.
Получается:
гибкость имеет и плюсы, и минусы.
Страхование денег
Перед размещением крупной суммы необходимо проверить:
входит ли банк в систему страхования вкладов;
какие средства защищаются;
каков актуальный страховой лимит;
какую сумму вы уже храните в этом банке.
Важно:
смотреть именно актуальные правила.
Если в одном банке находятся:
вклад;
накопительный счёт;
другие подходящие под страхование средства,
при оценке защиты нужно учитывать правила их суммирования.
Поэтому при крупных суммах:
не ориентируйтесь на название продукта — проверяйте действующие условия страхования.
Налоги тоже влияют на результат
Процентный доход и чистая прибыль — не всегда одно и то же.
Налоговые правила могут меняться.
Поэтому проверяйте:
актуальный необлагаемый порядок;
какой процентный доход учитывается;
как рассчитывается налог;
когда он возникает.
Сравнивать продукты лучше по:
ЧИСТОМУ РЕЗУЛЬТАТУ,
а не только по рекламной ставке.
Инфляция: деньги растут, но стали ли вы богаче?
Допустим:
на счёте:
500 000 ₽.
За год вы получили:
60 000 ₽.
Стало:
560 000 ₽.
Номинально:
+12%.
Но если цены выросли сопоставимо или сильнее, покупательная способность выросла значительно меньше.
Поэтому накопительный счёт:
не гарантирует реального роста капитала.
Он прежде всего решает другую задачу:
ХРАНИТЬ ЛИКВИДНЫЕ ДЕНЬГИ И ПОЛУЧАТЬ НА НИХ ПРОЦЕНТ.
Психологическое преимущество: деньги отделены от расходов
Есть ещё один полезный эффект.
Если все деньги лежат:
на основной карте,
мозг воспринимает их как доступные для трат.
Баланс:
250 000 ₽.
Возникает ощущение:
«Денег достаточно».
И незаметно появляются:
маркетплейсы;
рестораны;
ненужные покупки;
«маленькие» расходы.
Если резерв находится отдельно:
он психологически отделён от повседневного бюджета.
Поэтому накопительный счёт может выполнять не только банковскую, но и:
дисциплинирующую функцию.
Но доступность создаёт и обратный риск
Парадокс:
главное преимущество накопительного счёта —
деньги легко снять.
И главная психологическая опасность —
деньги легко снять.
Если финансовая подушка используется на:
новый телефон;
отпуск;
маркетплейсы;
ресторан;
эмоциональную покупку,
это уже не подушка.
Поэтому полезно заранее установить правило:
«НА ЧТО ЭТИ ДЕНЬГИ МОЖНО ТРАТИТЬ?»
Например:
потеря дохода;
лечение;
срочный ремонт;
обязательные непредвиденные расходы.
И отдельно:
на что нельзя.
10 ошибок при использовании накопительного счёта
1. Смотреть только на «до X%»
Нужно узнать вашу реальную ставку.
2. Не проверять срок повышенной ставки
Она может закончиться через 1–3 месяца.
3. Не знать способ начисления процентов
Ежедневный и минимальный остаток дают разные результаты.
4. Снять крупную сумму перед расчётной датой
При определённых условиях это способно уменьшить начисление.
5. Не проверить лимит суммы
Повышенная ставка может действовать не на весь капитал.
6. Считать ставку постоянной
Банк может изменить условия.
7. Хранить слишком много в одном банке
Нужно учитывать актуальные правила страхования.
8. Использовать резерв для обычных покупок
Ликвидность превращается в соблазн.
9. Игнорировать налоги и инфляцию
Номинальная ставка — не весь результат.
10. Держать долгосрочный капитал только на накопительном счёте
Для денег на 10–20 лет это может не соответствовать финансовой цели.
Как выбрать накопительный счёт: 10 шагов
Шаг 1. Определите задачу
Финансовая подушка?
Отпуск?
Первоначальный взнос?
Временное хранение?
Шаг 2. Определите сумму
Например:
500 000 ₽.
Шаг 3. Найдите базовую ставку
Не рекламную максимальную.
Шаг 4. Найдите повышенную ставку
И условия её получения.
Шаг 5. Узнайте срок промоставки
Один месяц?
Два?
Три?
Шаг 6. Проверьте способ начисления
Ежедневный остаток?
Минимальный?
Шаг 7. Проверьте лимит
На какую сумму действует процент?
Шаг 8. Проверьте выплату процентов
Когда они приходят?
Шаг 9. Проверьте страхование
Особенно при крупных суммах.
Шаг 10. Посчитайте результат в рублях
Не останавливайтесь на процентах.
Практическая таблица сравнения трёх банков
Перед открытием создайте такую таблицу:
| Параметр | Банк А | Банк Б | Банк В |
|---|---|---|---|
| Максимальная ставка | |||
| Базовая ставка | |||
| Для кого повышенная ставка | |||
| Срок повышенной ставки | |||
| Максимальная сумма | |||
| Расчёт процентов | |||
| Дата выплаты | |||
| Условия по карте | |||
| Дополнительные условия | |||
| Ожидаемый доход в ₽ |
После заполнения может оказаться:
продукт с меньшей рекламной ставкой выгоднее именно вам.
Пример сравнения
Банк А
18% первые 2 месяца;
после — 10%.
Банк Б
14% весь рассматриваемый период при выполнении условий.
Сумма:
500 000 ₽.
Если деньги планируется держать:
два месяца,
Банк А может выглядеть интереснее.
Если:
год,
нужно считать весь период.
Нельзя сравнивать:
18% и 14%.
Нужно сравнить:
СКОЛЬКО РУБЛЕЙ ОКАЖЕТСЯ У ВАС К НУЖНОЙ ДАТЕ.
Мини-тест
У вас:
400 000 ₽.
Ставка:
15%.
Проценты начисляются на минимальный остаток месяца.
29 дней на счёте лежало:
400 000 ₽.
В последний день вы сняли:
350 000 ₽.
Минимальный остаток:
50 000 ₽.
Вопрос:
на какую сумму могут начисляться проценты по такой схеме?
На минимальный остаток — 50 000 ₽.
Именно поэтому:
СПОСОБ НАЧИСЛЕНИЯ ИНОГДА ВАЖНЕЕ РАЗНИЦЫ СТАВОК В 1–2%.
✅ Чек-лист перед открытием накопительного счёта
☑ Я знаю, для чего храню деньги.
☑ Мне действительно нужна высокая ликвидность.
☑ Я знаю базовую ставку.
☑ Я знаю повышенную ставку.
☑ Я знаю, сколько месяцев она действует.
☑ Я знаю условия её получения.
☑ Я проверил максимальную сумму.
☑ Я знаю способ начисления процентов.
☑ Я знаю расчётный период.
☑ Я знаю дату выплаты процентов.
☑ Я понимаю последствия крупного снятия.
☑ Я проверил актуальные условия страхования.
☑ Я учитываю возможные налоги.
☑ Я понимаю влияние инфляции.
☑ Я сравнил несколько банков.
☑ Я посчитал доход в рублях.
☑ Я определил, на что резерв можно тратить.
Если хотя бы несколько пунктов неизвестны:
сначала откройте тариф и условия банка.
А уже потом переводите деньги.
Что сделать сегодня за 15 минут
Возьмите сумму, которая сейчас просто лежит на карте.
Например:
200 000 ₽.
Определите:
какая часть нужна на ближайшие расходы;
какая часть — финансовый резерв;
какая часть не понадобится несколько месяцев.
Затем сравните:
обычную карту;
накопительный счёт;
вклад.
Не по одному показателю.
А по четырём:
ДОХОД → ДОСТУПНОСТЬ → УСЛОВИЯ → РИСК.
Это уже превращает случайное хранение денег:
в финансовую систему.
🎯 Главный вывод
Накопительный счёт — простой инструмент.
Но пользоваться им правильно сложнее, чем просто увидеть:
«16% годовых»
и нажать:
«Открыть».
Нужно знать:
как начисляются проценты;
какая ставка действует именно для вас;
сколько действует повышенная ставка;
на какую сумму она распространяется;
можно ли свободно снимать деньги;
что произойдёт после снятия;
когда выплачиваются проценты.
Запомните:
НАКОПИТЕЛЬНЫЙ СЧЁТ — ЭТО В ПЕРВУЮ ОЧЕРЕДЬ ЛИКВИДНОСТЬ.
Его сила не только в процентах.
Его сила в том, что:
деньги продолжают работать, но остаются доступными.
Поэтому правильная последовательность такая:
ЦЕЛЬ → НУЖНАЯ ЛИКВИДНОСТЬ → УСЛОВИЯ НАЧИСЛЕНИЯ → РЕАЛЬНАЯ СТАВКА → ДОХОД В РУБЛЯХ.
А не:
«У КОГО СЕГОДНЯ САМЫЙ БОЛЬШОЙ ПРОЦЕНТ?»
Для начинающего инвестора это особенно важно.
Потому что до покупки первой акции нужно научиться правильно управлять:
обычными деньгами.
И накопительный счёт может стать одним из первых инструментов этой системы. 💰
❓ Вопросы для самопроверки
— Как банк начисляет проценты по вашему счёту?
— На ежедневный или минимальный остаток?
— Как долго действует повышенная ставка?
— Какая ставка будет после неё?
— На какую максимальную сумму начисляется повышенный процент?
— Что произойдёт с процентами после крупного снятия?
— Зачем именно эти деньги находятся на накопительном счёте?
Если вы не знаете ответы:
откройте условия своего банка и проверьте их сегодня.
❓ FAQ
Что такое накопительный счёт?
Это банковский счёт, на котором можно хранить деньги и получать проценты согласно условиям банка, сохраняя возможность пополнения и снятия.
Чем накопительный счёт отличается от вклада?
Главное отличие — гибкость. Деньгами на накопительном счёте обычно проще пользоваться, но ставка может меняться.
Что выгоднее: вклад или накопительный счёт?
Зависит от задачи. Если важна доступность денег, накопительный счёт может быть удобнее. Если важнее зафиксировать условия на срок, стоит сравнить вклад.
Что значит начисление на минимальный остаток?
Банк использует для расчёта минимальную сумму, которая находилась на счёте в течение расчётного периода согласно его условиям.
Можно ли использовать накопительный счёт для финансовой подушки?
Да, высокая ликвидность делает его подходящим кандидатом для части финансового резерва. Но нужно проверить условия конкретного банка и доступность денег.
Продолжение — в Telegram
Новые статьи о деньгах, психологии, инвестициях и реальном опыте.


