
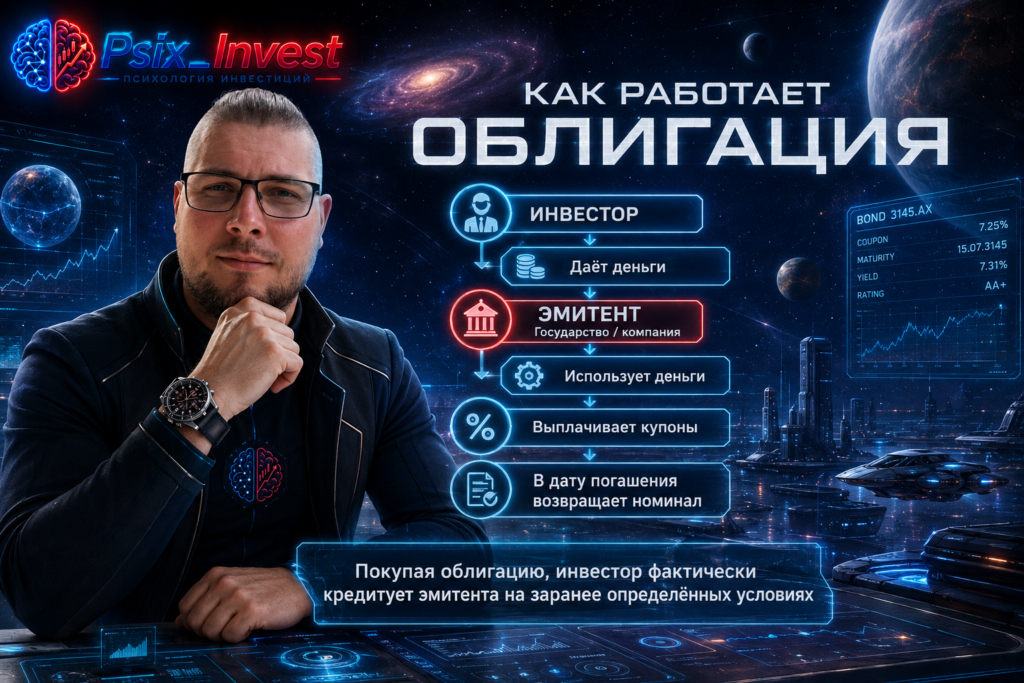
Покупая облигацию, вы не становитесь владельцем компании. Вы даёте деньги в долг государству или бизнесу. Взамен эмитент обязуется выполнить условия выпуска: выплачивать предусмотренные купоны и вернуть номинал при погашении. Но облигация — не банковский вклад: её цена меняется, доходность зависит от цены покупки, а возврат денег связан с надёжностью заёмщика.
Разберём весь механизм на конкретных цифрах.
💰 Что такое облигация простыми словами
Представьте знакомого предпринимателя.
Ему нужно:
1 000 000 ₽.
Деньги нужны на новое оборудование.
Есть два варианта.
Первый — взять кредит в банке.
Второй — занять деньги у нескольких инвесторов.
Допустим, предприниматель делит необходимую сумму на:
1 000 частей по 1 000 ₽.
Каждый инвестор может дать ему 1 000, 10 000 или 100 000 ₽.
Взамен предприниматель обещает:
— платить проценты;
— через определённый срок вернуть долг.
Очень упрощённо именно так работает облигация.
Только вместо знакомого предпринимателя заёмщиком может выступать:
государство;
регион;
крупная компания;
банк;
другая организация.
Заёмщика называют:
эмитентом.
А вы, покупая облигацию, становитесь:
кредитором.
Это первое и самое важное отличие от акции.
Акция = доля в бизнесе.
Облигация = долг эмитента перед инвестором.
📋 Пять терминов, без которых облигацию лучше не покупать
Новичка часто пугают названия.
На самом деле базовая механика строится вокруг нескольких параметров.
Разберём их по одному.
1. Номинал — сколько эмитент должен вернуть
Номинал — базовая стоимость облигации, используемая в условиях выпуска.
У многих российских облигаций номинал составляет:
1 000 ₽.
Представим обычную облигацию с номиналом 1 000 ₽.
Если вы держите её до погашения и эмитент исполняет обязательства, в дату погашения получите предусмотренную условиями сумму номинала.
Важно:
рыночная цена и номинал — не одно и то же.
Облигация может торговаться:
по 950 ₽;
по 1 000 ₽;
по 1 050 ₽.
А её номинал при этом может оставаться:
1 000 ₽.
И эта разница напрямую влияет на результат инвестора.
2. Купон — плата за использование ваших денег
Купон — процентная выплата владельцу облигации.
Допустим:
номинал — 1 000 ₽;
купонная ставка — 12% годовых.
Если условия предусматривают обычный фиксированный купон, за год на одну облигацию будет начислено:
120 ₽ купонов до налогов.
Но деньги могут выплачиваться не один раз в год.
Например:
раз в месяц;
раз в квартал;
два раза в год.
Если 120 ₽ распределяются на 12 равных ежемесячных выплат, это примерно:
10 ₽ в месяц на облигацию.
У вас 50 облигаций?
Тогда годовой купонный поток:
50 × 120 = 6 000 ₽ до налогов.
А условный ежемесячный:
около 500 ₽.
Именно поэтому облигации часто используют для построения более предсказуемого денежного потока.
Но нужно смотреть условия конкретного выпуска.
3. Дата погашения — когда долг должны вернуть
Облигация обычно имеет срок.
Например:
погашение через 1 год;
3 года;
5 лет;
10 лет.
В дату погашения эмитент выполняет условия выпуска и возвращает предусмотренную сумму.
После этого облигация прекращает существование.
Это принципиально отличается от акции.
У акции обычно нет даты:
«Через пять лет компания обязана выкупить её у вас за номинал».
У классической облигации срок погашения определён.
4. Рыночная цена — сколько облигация стоит сегодня
Вот здесь начинается самое интересное.
Представим:
номинал:
1 000 ₽.
Но на бирже облигация стоит:
950 ₽.
Вы покупаете её дешевле номинала.
Если держите до погашения и обязательства выполняются, разница:
1 000 − 950 = 50 ₽
становится дополнительной частью финансового результата помимо купонов.
Теперь другой случай.
Цена облигации:
1 050 ₽.
Вы платите выше номинала.
При погашении получаете предусмотренные условиями 1 000 ₽ номинала.
Разница:
−50 ₽.
Она уменьшает итоговый результат.
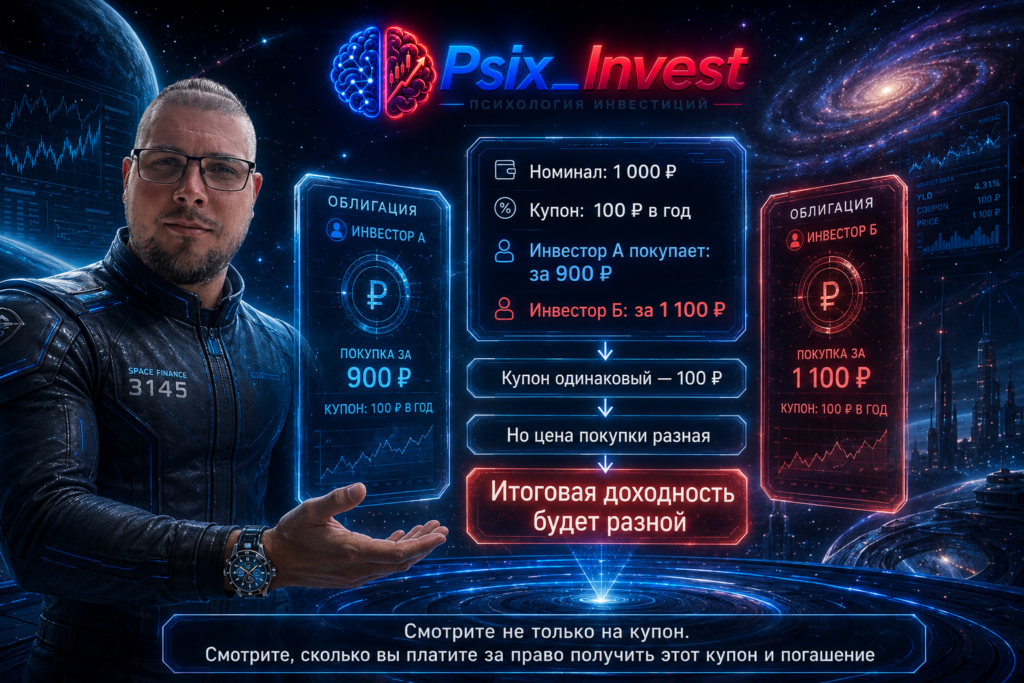
Вот почему нельзя выбирать облигацию только по размеру купона.
5. Доходность — сколько вы реально можете заработать
Это термин, который новички особенно часто путают с купоном.
Купон ≠ доходность.
Купон задаётся условиями облигации.
Доходность зависит в том числе от:
цены покупки;
оставшегося срока;
купонных выплат;
цены или суммы погашения;
дополнительных условий выпуска;
комиссий;
налогов.
Поэтому две облигации с одинаковым купоном могут давать инвестору разный итоговый результат.
🧮 Конкретный пример: облигация ниже номинала
Возьмём упрощённый пример без учёта НКД, налогов и комиссий.
Номинал:
1 000 ₽.
Цена покупки:
950 ₽.
До погашения:
1 год.
Купоны за этот период:
100 ₽.
При погашении инвестор получает:
1 000 ₽.
Финансовый результат:
купон:
+100 ₽;
разница между погашением и покупкой:
+50 ₽.
Итого:
+150 ₽ до сопутствующих расходов и налогов.
Относительно вложенных 950 ₽:
около 15,8%.
Но это упрощённый пример.
На практике нужно учитывать:
НКД;
точные даты выплат;
налоги;
комиссии;
условия оферты и амортизации;
реинвестирование купонов, если рассчитывается определённый вид доходности.
🧮 А теперь та же облигация выше номинала
Номинал:
1 000 ₽.
Цена:
1 050 ₽.
Купоны до погашения:
100 ₽.
Погашение:
1 000 ₽.
Получаем:
+100 ₽ купонов;
−50 ₽ разницы между ценой покупки и погашением.
Упрощённый результат:
+50 ₽.
Относительно 1 050 ₽:
около 4,8%.
Хотя купон всё тот же:
100 ₽.
Вот насколько сильно цена покупки меняет результат.
📌 Главное правило новичка
Никогда не спрашивайте только:
«Какой здесь купон?»
Спросите:
«Какова доходность с учётом цены, срока и погашения?»
Это гораздо полезнее.
🧾 Что такое НКД и почему цена в приложении может вас удивить
Есть ещё один термин:
НКД — накопленный купонный доход.
Представим, что купон выплачивается раз в полгода.
С предыдущей выплаты прошло три месяца.
За это время владелец облигации уже экономически «заработал» часть следующего купона.
Если он продаёт бумагу вам, накопленная часть купона обычно учитывается в расчётах между покупателем и продавцом.
Поэтому фактическая сумма сделки может оказаться выше той «чистой» цены, которую вы сначала увидели.
Упрощённо:
цена облигации:
980 ₽.
НКД:
25 ₽.
Фактически для приобретения одной бумаги потребуется примерно:
1 005 ₽
плюс возможная комиссия.
Позже, в дату купона, новый владелец получает полный предусмотренный купон, если владеет бумагой по правилам расчётов.
📌 Поэтому перед покупкой смотрите не только котировку, но и НКД.
📉 Почему цена облигации вообще меняется
Новичок может спросить:
«Если мне всё равно должны вернуть 1 000 ₽, почему бумага сегодня стоит 930 или 1 050 ₽?»
Одна из главных причин:
изменение процентных ставок.
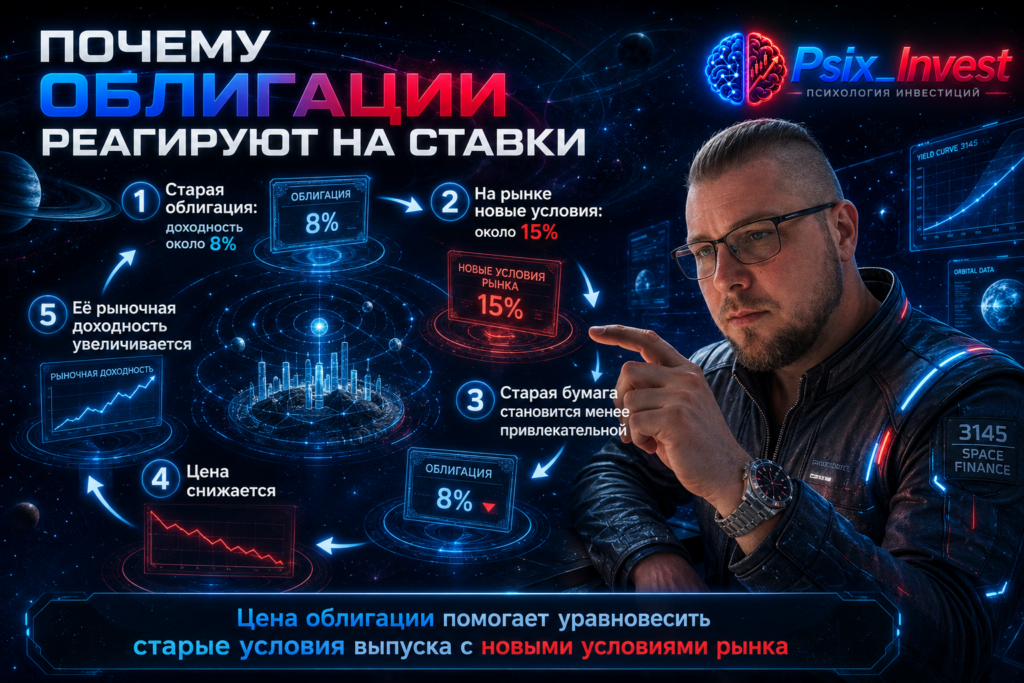
Представим старую облигацию.
Она приносит:
8% годовых.
Затем на рынке появляются новые облигации сопоставимого риска с доходностью:
15%.
Кому теперь особенно нужна старая бумага под 8% по прежней цене?
Чтобы стать конкурентоспособнее, её рыночная цена может снизиться.
И наоборот.
Если старые бумаги предлагают привлекательные выплаты, а новые рыночные ставки стали ниже, спрос на старые выпуски может поднять их цену.
Запоминаем:
СТАВКИ ВВЕРХ → ЦЕНЫ МНОГИХ СТАРЫХ ОБЛИГАЦИЙ ВНИЗ.
СТАВКИ ВНИЗ → ЦЕНЫ МНОГИХ СТАРЫХ ОБЛИГАЦИЙ МОГУТ РАСТИ.
Это упрощённое правило, но новичку оно помогает понять базовую механику.
⏳ Почему длинные облигации могут двигаться сильнее
Представим две бумаги.
Облигация А:
погашение через:
6 месяцев.
Облигация Б:
через:
10 лет.
Если рыночные ставки резко изменятся, инвестору во второй бумаге намного дольше придётся жить со старыми условиями.
Поэтому длинные облигации обычно чувствительнее к изменению ставок.
Для этого существует показатель:
дюрация.
Новичку не обязательно сразу изучать сложную формулу.
Достаточно понять:
чем сильнее цена облигации реагирует на изменение ставок, тем выше процентный риск её рыночной стоимости.
И часто, хотя не всегда один к одному:
более длинный срок означает большую чувствительность.
🏦 Кто выпускает облигации
Условно можно выделить несколько групп.
Государственные
Например, государство занимает деньги через государственные облигации.
В России важный пример:
ОФЗ — облигации федерального займа.
Муниципальные и региональные
Деньги привлекают регионы или муниципальные структуры.
Корпоративные
Заёмщиком выступает компания.
И здесь появляется ключевой принцип:
чем выше риск заёмщика, тем большую доходность инвесторы обычно требуют.
Но высокая доходность — это не подарок.
Это:
цена риска.
⚠️ Почему облигация под 25% не обязательно лучше облигации под 15%
Представим.
Облигация А
Доходность:
15%.
Эмитент:
крупный устойчивый бизнес.
Долговая нагрузка:
контролируемая.
Облигация Б
Доходность:
25%.
Эмитент:
компания со слабым денежным потоком.
Долг:
быстро растёт.
Прибыль:
снижается.
Новичок видит:
«25% больше 15%. Беру вторую».
Но рынок может предлагать 25% именно потому, что вероятность проблем выше.
📌 Высокая доходность облигации часто означает высокий риск, а не выгодную находку.
🚨 Главный риск облигации — дефолт
Дефолт означает, что эмитент не выполнил предусмотренное долговое обязательство в соответствии с условиями выпуска.
Например:
не выплатил купон;
не вернул долг в срок.
Вот почему перед покупкой нужно анализировать:
сможет ли заёмщик вернуть ваши деньги?
Это намного важнее красивого процента.
🔍 7 вещей, которые нужно проверить перед покупкой облигации
Вот готовый фильтр.
1. Кто эмитент?
Государство?
Крупная компания?
Малоизвестный бизнес?
Вы должны понимать, кому именно даёте деньги.
2. Какой кредитный рейтинг?
Кредитный рейтинг — оценка способности заёмщика выполнять долговые обязательства.
Чем слабее кредитное качество, тем выше обычно риск.
Но рейтинг нельзя использовать как единственный критерий.
Это инструмент, а не гарантия.
3. Какова доходность к погашению?
Не путайте её с купоном.
Именно показатель доходности к погашению пытается учитывать:
текущую цену;
купоны;
время;
погашение.
У брокеров методика отображения может отличаться, поэтому полезно проверять описание показателя.
4. Когда погашение?
Деньги понадобятся через год?
Тогда десятилетняя облигация может оказаться неудобной.
Срок инструмента должен соответствовать вашей финансовой цели.
5. Какой тип купона?
Он может быть:
фиксированным;
плавающим;
переменным;
зависеть от условий выпуска.
Новичку важно не предполагать автоматически:
«Я точно буду получать эту сумму до самого погашения».
Сначала читаем условия.
6. Есть ли оферта или амортизация?
Оферта
Это предусмотренное условиями право или механизм досрочного выкупа облигации в определённую дату и на определённых условиях.
Амортизация
Это погашение номинала частями.
Например:
не 1 000 ₽ одной суммой в конце,
а частями:
250 ₽;
250 ₽;
250 ₽;
250 ₽.
Это меняет денежный поток и расчёт доходности.
7. Насколько легко продать облигацию?
Это называется:
ликвидностью.
Если покупателей мало, быстро продать большую позицию по разумной цене может быть сложно.
Особенно это важно, если вы не планируете держать бумагу до погашения.
📋 Карточка облигации перед покупкой
Скопируйте себе этот шаблон:
Эмитент: __________
Номинал: __________ ₽
Цена: __________ ₽
НКД: __________ ₽
Фактическая сумма покупки: __________ ₽
Купон: __________ ₽
Частота купона: __________
Доходность к погашению: __________ %
Дата погашения: __________
Тип купона: __________
Кредитный рейтинг: __________
Оферта: Да / Нет
Амортизация: Да / Нет
Ликвидность: высокая / средняя / низкая
Основной риск: __________
Почему доходность выше/ниже рынка: __________
Если вы не можете заполнить карточку:
вы пока недостаточно понимаете инструмент для осознанной покупки.
💰 Как собрать денежный поток из облигаций
Одна из интересных возможностей — распределять выплаты по времени.
Представим портфель:
300 000 ₽.
Инвестор не покупает один выпуск на всю сумму.
Он выбирает несколько облигаций разных эмитентов и с разными месяцами выплат.
Условно:
облигация А платит купон в январе, апреле, июле, октябре;
Б — феврале, мае, августе, ноябре;
В — марте, июне, сентябре, декабре.
Получается более равномерный календарь выплат.
Такой подход иногда называют:
купонной лестницей или календарём купонов.
Но важное предупреждение:
частота выплат не делает портфель безопасным.
Сначала:
качество эмитентов;
диверсификация;
сроки;
риск.
И только потом красивый календарь.
🧠 Психологическая ловушка: «облигация значит безопасно»
Это опасное упрощение.
Облигации действительно часто менее волатильны, чем акции.
Но риски остаются.
Кредитный риск
Эмитент может столкнуться с финансовыми проблемами.
Процентный риск
Изменение ставок меняет рыночную цену.
Риск ликвидности
Продать бумагу может быть сложно.
Инфляционный риск
Ваш номинальный доход может оказаться ниже инфляции.
Риск реинвестирования
Полученные купоны в будущем, возможно, придётся вкладывать уже под более низкую ставку.
Валютный риск
Если инструмент связан с другой валютой.
Поэтому:
облигация ≠ отсутствие риска.
Облигация — другой набор рисков.
🆚 Акция или облигация: простое сравнение
| Параметр | Акция | Облигация |
|---|---|---|
| Роль инвестора | совладелец | кредитор |
| Срок | обычно бессрочно | обычно есть погашение |
| Выплаты | дивиденды не гарантированы | по условиям выпуска |
| Возврат номинала | нет такого обязательства | предусмотрен условиями |
| Потенциал роста | может быть высоким | обычно более ограничен |
| Волатильность | часто выше | часто ниже, но не всегда |
| Главный вопрос | насколько хорош бизнес? | вернёт ли заёмщик долг? |
Поэтому вопрос:
«Что лучше — акция или облигация?»
не совсем правильный.
Правильнее:
«Какую задачу моего портфеля должен решать этот инструмент?»
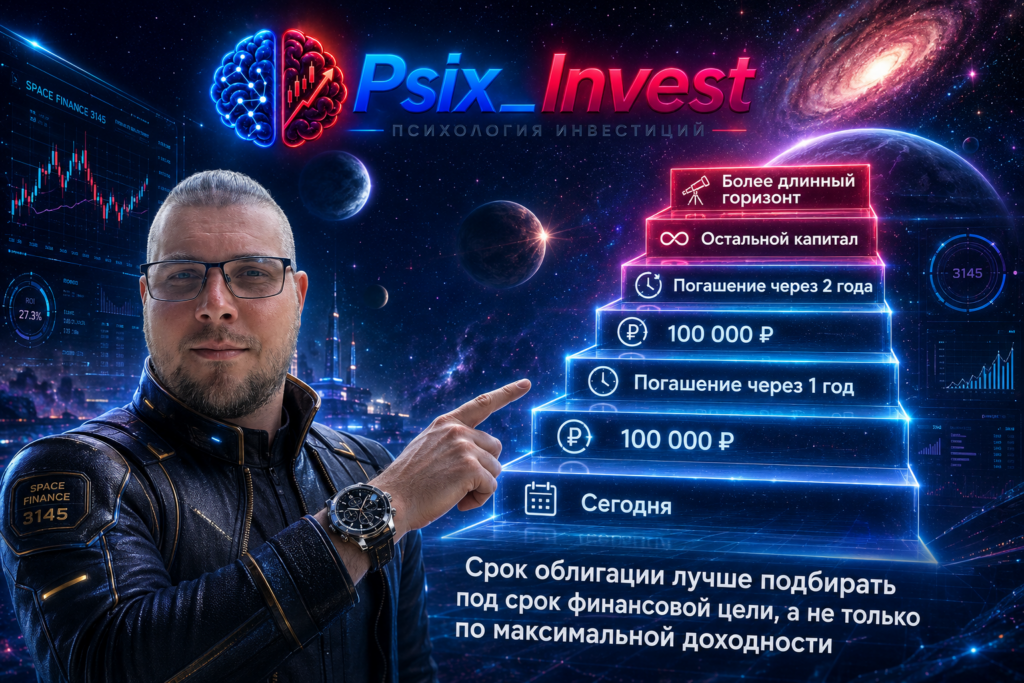
🧮 Практический пример портфеля
Допустим, у инвестора:
500 000 ₽.
Ему понадобятся:
100 000 ₽ через год;
ещё 100 000 ₽ через два года;
оставшиеся деньги предназначены для долгосрочного капитала.
Вместо одной длинной облигации на всю сумму можно подбирать сроки под будущие потребности.
Например:
часть инструментов — к первой цели;
часть — ко второй;
долгосрочная часть — отдельно.
Так появляется:
лестница погашений.
Она помогает связать инвестиции с реальными финансовыми целями.
🚨 8 ошибок новичка при покупке облигаций
1. Смотреть только на купон
Большой купон не равен высокой итоговой доходности.
2. Покупать только самую высокую доходность
Высокая доходность часто компенсирует повышенный риск.
3. Не смотреть цену относительно номинала
Покупка значительно выше номинала может уменьшить итоговый результат.
4. Забывать про НКД
Фактическая сумма сделки может оказаться выше ожидаемой.
5. Игнорировать срок
Длинная бумага может сильно меняться в цене при изменении ставок.
6. Не проверять эмитента
Вы фактически даёте ему деньги в долг.
7. Вкладывать всё в одного заёмщика
Даже привлекательная облигация не отменяет диверсификацию.
8. Считать облигацию аналогом вклада
Это рыночный инструмент со своей ценой и рисками.
📝 Практическое задание: разберите одну облигацию за 10 минут
Откройте приложение брокера.
Выберите любую облигацию.
Не покупайте её сразу.
Сначала запишите:
- Кто эмитент?
- Какой номинал?
- Какая рыночная цена?
- Какой НКД?
- Сколько реально потребуется на одну бумагу?
- Какой купон?
- Как часто он выплачивается?
- Когда погашение?
- Какая доходность к погашению указана?
- Какой кредитный рейтинг эмитента?
- Есть ли оферта?
- Есть ли амортизация?
- Почему эта облигация даёт именно такую доходность?
Последний вопрос особенно важен.
Если доходность значительно выше аналогов:
рынок обычно имеет причину требовать такую премию.
Найдите её до покупки.
Не после.
✅ Чек-лист перед покупкой облигации
☑ Я понимаю, кому даю деньги.
☑ Я знаю кредитный рейтинг эмитента.
☑ Я посмотрел финансовое состояние заёмщика.
☑ Я знаю номинал.
☑ Я знаю цену покупки.
☑ Я учёл НКД.
☑ Я знаю купон и периодичность выплат.
☑ Я знаю дату погашения.
☑ Я посмотрел доходность к погашению.
☑ Я проверил тип купона.
☑ Я проверил оферту.
☑ Я проверил амортизацию.
☑ Я понимаю ликвидность.
☑ Я понимаю основной риск.
☑ Я знаю, зачем эта бумага нужна моему портфелю.
Если вы знаете только:
«здесь платят 20%»,
этого недостаточно для осознанного решения.
🧠 Мини-тест
Перед вами две облигации.
Облигация А
Цена:
970 ₽.
Номинал:
1 000 ₽.
Доходность к погашению:
условно 15%.
Эмитент:
устойчивый.
Рейтинг:
высокий.
Облигация Б
Цена:
850 ₽.
Номинал:
1 000 ₽.
Доходность:
условно 28%.
Эмитент:
с высокой долговой нагрузкой.
Прибыль падает.
Какая лучше?
Правильный ответ:
информации всё ещё недостаточно.
Нужно учитывать:
срок;
условия выпуска;
оферту;
купон;
ликвидность;
финансовое состояние;
цель инвестора.
Но точно нельзя сказать:
«Б лучше, потому что 28% больше 15%».
Потому что:
ДОХОДНОСТЬ НЕЛЬЗЯ ОЦЕНИВАТЬ БЕЗ РИСКА.
🎯 Главный вывод
Механика облигации намного проще, если перестать воспринимать её как непонятную биржевую бумагу.
Представьте обычный долг.
Вы — кредитор.
Эмитент — заёмщик.
Номинал — сумма долга по условиям выпуска.
Купон — предусмотренная плата владельцу бумаги.
Погашение — возврат долга по условиям выпуска.
Рыночная цена — сколько облигация стоит сегодня.
Доходность — результат, который зависит от цены, выплат, срока и условий.
А дальше появляется главный вопрос.
Не:
«ГДЕ САМЫЙ БОЛЬШОЙ КУПОН?»
И даже не:
«ГДЕ САМАЯ ВЫСОКАЯ ДОХОДНОСТЬ?»
А:
«КОМУ Я ДАЮ ДЕНЬГИ, ПОЧЕМУ МНЕ ПЛАТЯТ И КАКОВА ВЕРОЯТНОСТЬ ПОЛУЧИТЬ ИХ ОБРАТНО?»
Если инвестор умеет отвечать на эти три вопроса, облигации перестают быть просто строками с процентами в приложении.
Они превращаются в понятный инструмент управления капиталом. 💰📊
❓ Вопросы для размышления
— Знаете ли вы доходность к погашению своих облигаций или смотрите только на купон?
— Проверяете ли цену относительно номинала?
— Учитываете ли НКД перед покупкой?
— Знаете ли кредитные рейтинги своих эмитентов?
— Почему самая доходная облигация вашего портфеля платит больше остальных?
— Совпадают ли сроки погашения с вашими финансовыми целями?
Если на несколько вопросов ответа нет, это хороший повод проверить портфель.
❓ FAQ
Что такое облигация простыми словами?
Облигация — долговой инструмент. Покупая её, инвестор фактически предоставляет деньги эмитенту на условиях конкретного выпуска.
Чем купон отличается от доходности?
Купон — выплата по условиям облигации. Доходность учитывает цену покупки, выплаты, срок и погашение.
Что такое номинал облигации?
Номинал — базовая сумма долгового обязательства, используемая в условиях выпуска и погашения облигации.
Почему облигация может стоить меньше 1 000 ₽?
Рыночная цена меняется из-за ставок, риска эмитента, спроса, оставшегося срока и других факторов.
Можно ли потерять деньги на облигациях?
Да. Существуют кредитный, процентный, рыночный, инфляционный и ликвидный риски. Продажа до погашения также может зафиксировать убыток.
Продолжение — в Telegram
Новые статьи о деньгах, психологии, инвестициях и реальном опыте.


