
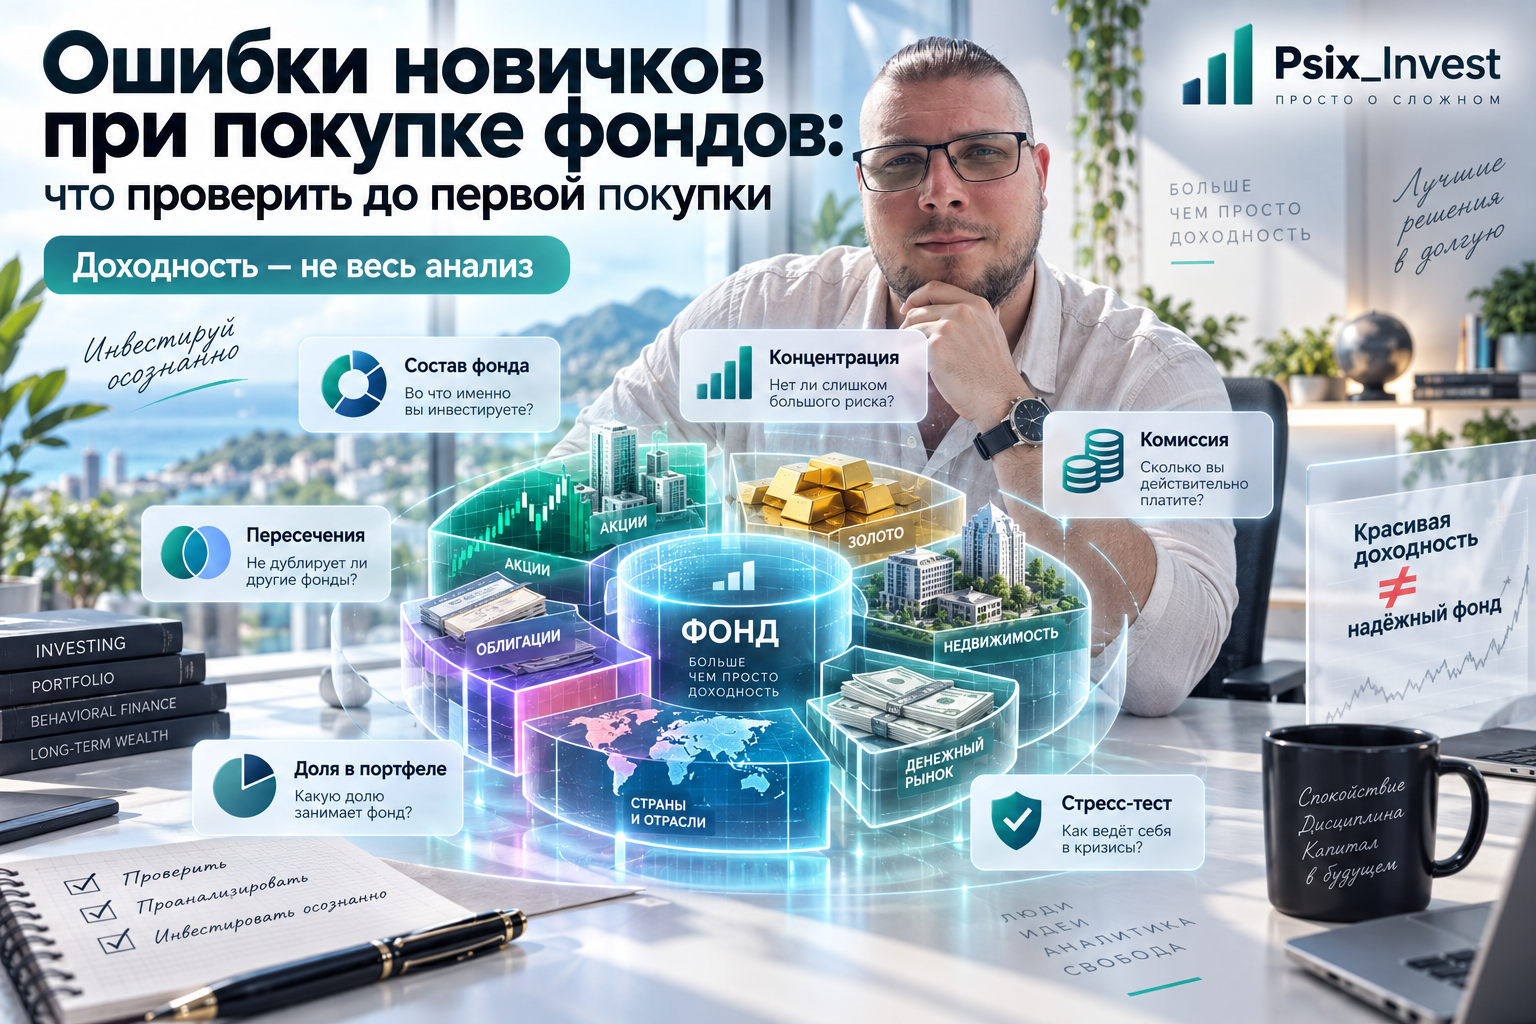
Покупка фонда кажется простым решением: выбрал БПИФ, нажал «Купить» и сразу получил готовый набор активов. Но именно эта простота часто создаёт ложное ощущение безопасности. Новичок может купить хороший по названию фонд, но получить слишком высокую комиссию, концентрацию в нескольких компаниях, дублирование уже имеющихся активов или риск, который не соответствует его сроку.
Главная проблема обычно не в самом фонде. Ошибка возникает раньше — когда человек не понимает, что именно он покупает, какую функцию фонд должен выполнять и сколько он может потерять при плохом сценарии.
После этой статьи вы сможете проверить любой фонд по конкретному алгоритму: состав, концентрация, комиссия, ликвидность, пересечения с портфелем и соответствие вашей цели.
Ошибка №1. Покупать фонд по прошлой доходности
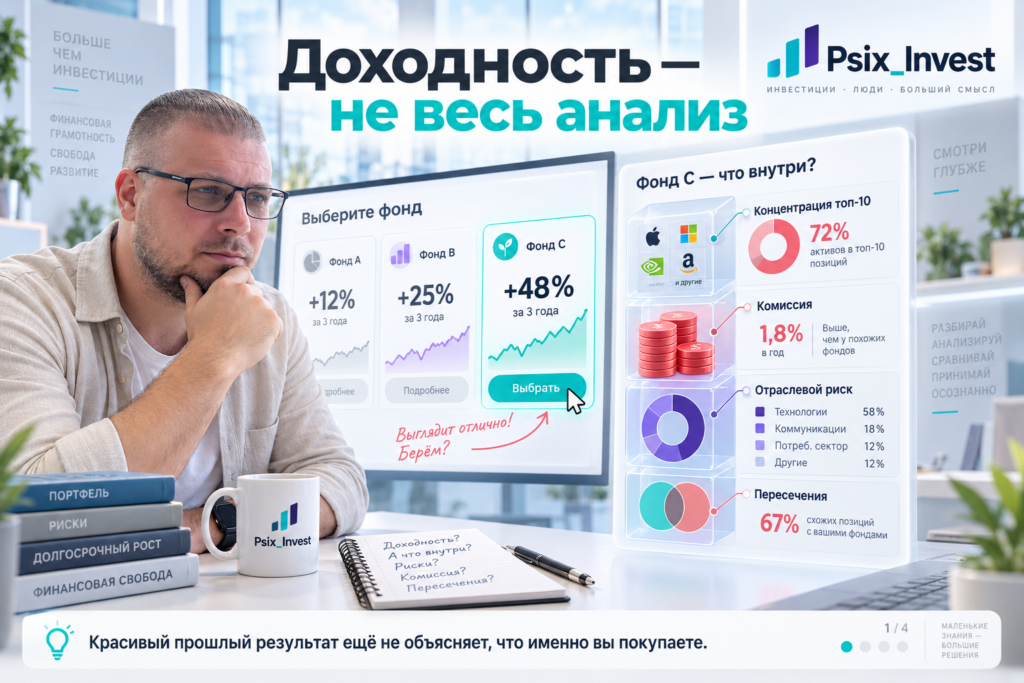
Одна из самых частых ошибок выглядит логично. Инвестор открывает приложение и видит три фонда: первый вырос за прошлый период на 12%, второй — на 25%, третий — на 48%. Кажется очевидным, что третий лучше.
Но высокая прошлая доходность не объясняет, откуда она взялась. Фонд мог получить результат из-за кратковременного роста одного сектора, нескольких крупнейших компаний или благоприятного рыночного цикла.
Представим, что фонд вырос на 50%, после чего новичок вложил в него 200 000 ₽. Затем рынок скорректировался на 20%. Стоимость позиции снизилась примерно до 160 000 ₽, а убыток составил 40 000 ₽.
Проблема не обязательно в качестве фонда. Проблема в том, что решение было принято на основании уже произошедшего роста.
Прошлая доходность — это повод изучить фонд, а не причина автоматически его покупать. Перед сделкой нужно понять, почему он рос, какие активы дали основной результат и что будет, если этот фактор перестанет работать.
Что проверить вместо доходности
Перед покупкой ответьте на четыре вопроса:
- какой индекс или стратегию повторяет фонд;
- какие активы занимают крупнейшие доли;
- почему фонд показал прошлый результат;
- соответствует ли риск фонда вашему сроку.
Если вы знаете только цифру доходности, анализа фактически ещё не было.
Ошибка №2. Не смотреть, что находится внутри фонда
Фонд — это оболочка. Риск создают активы внутри.
Два фонда могут выглядеть одинаково в приложении, но один держит широкий набор компаний, а другой — несколько крупнейших бумаг одного сектора. Их поведение в кризис будет разным.
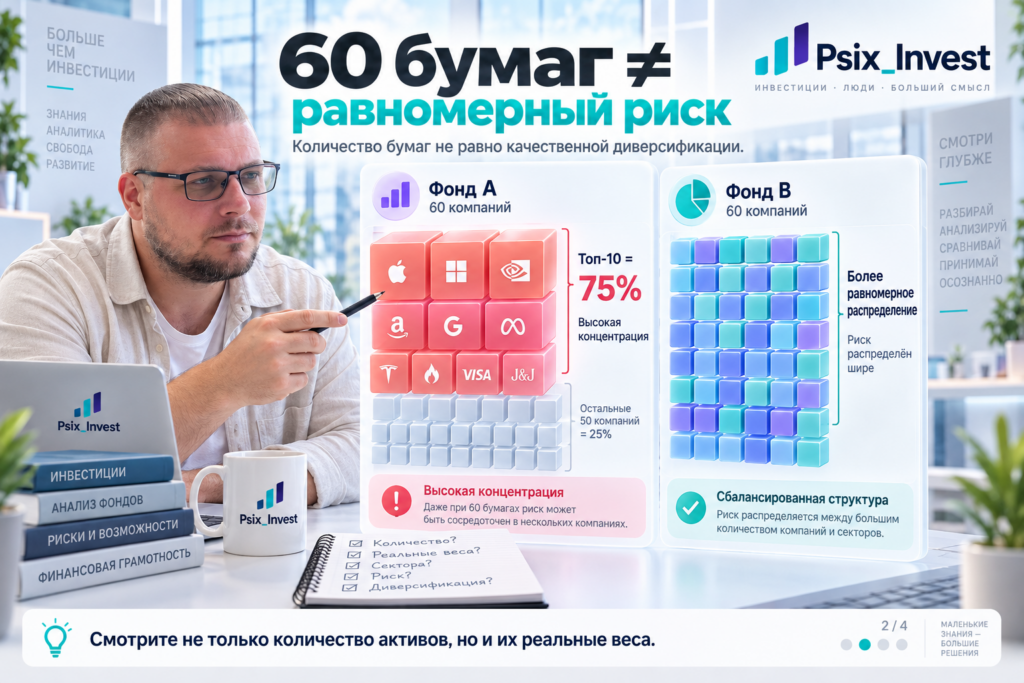
Допустим, фонд содержит 60 компаний. Это кажется хорошей диверсификацией. Но если топ-10 занимают 75% всех активов, большая часть результата будет зависеть именно от этих десяти компаний.
Поэтому количество бумаг само по себе мало что говорит.
Что смотреть в составе
Минимальный набор:
- количество активов;
- топ-10 позиций;
- суммарный вес топ-10;
- крупнейшую позицию;
- распределение по отраслям;
- долю денежных средств, если она есть.
Например, если одна компания занимает 18% фонда, а вы вложили в фонд 300 000 ₽, косвенная экспозиция на эту компанию составляет примерно 54 000 ₽.
Если эта компания падает на 50%, вклад только одной позиции в снижение вашего капитала может составить около 27 000 ₽, даже если вы ни одной её акции напрямую не покупали.
Ошибка №3. Считать несколько фондов автоматической диверсификацией
Новичок часто думает: один фонд хорошо, пять — ещё безопаснее. Но несколько фондов могут содержать практически одни и те же компании.
Представим, что вы купили три фонда по 100 000 ₽. Компания X занимает в первом 20%, во втором 15%, в третьем 10%.
Получаем:
- первый фонд: 20 000 ₽;
- второй: 15 000 ₽;
- третий: 10 000 ₽.
Всего — 45 000 ₽.
Общий портфель — 300 000 ₽. Значит, реальная доля одной компании составляет 15%.
Формально у вас три разных фонда. Экономически часть риска повторяется.
Количество фондов не равно количеству разных рисков. Если топ-10 нескольких фондов сильно совпадают, новая покупка может почти не улучшать диверсификацию.
Как проверить пересечение
Откройте состав двух фондов и выпишите десять крупнейших позиций. Если большинство названий совпадает, сравните веса. Особенно внимательно смотрите на первые пять компаний — именно они часто формируют основную концентрацию.
Новый фонд имеет смысл, если добавляет новую функцию: другой класс активов, другой рынок, другую отраслевую структуру или снижает существующую концентрацию.
Ошибка №4. Игнорировать комиссию и другие расходы
Разница между комиссией 0,5% и 1,5% кажется небольшой. Но проценты нужно переводить в рубли.
Допустим, вы инвестировали 500 000 ₽.
При условной комиссии 0,5% расходы составят около 2 500 ₽ в год. При 1,5% — около 7 500 ₽. Разница — 5 000 ₽ ежегодно.
На капитале 1 000 000 ₽ разница между теми же ставками уже составляет около 10 000 ₽ в год.
Это не означает, что самый дешёвый фонд всегда лучший. Более высокая комиссия может быть оправдана иной стратегией или структурой. Но инвестор должен понимать, за что он платит.
Что учитывать кроме комиссии фонда
Проверьте:
- комиссию управляющей компании;
- брокерскую комиссию;
- спред;
- возможные дополнительные расходы, указанные в документах фонда.
Спред — это разница между лучшей ценой покупки и продажи.
Например, если паи продаются по 102 ₽, а купить обратно их рынок готов только по 100 ₽, разница составляет около 2%.
На покупке в 200 000 ₽ такая разница потенциально соответствует примерно 4 000 ₽ ценового разрыва.
Поэтому даже хороший фонд может быть неудобным для частых сделок при широком спреде.
Ошибка №5. Не связывать фонд со сроком и целью
Один и тот же фонд может быть нормальным для одного инвестора и неподходящим для другого. Причина — срок.
Представим, что через год вам нужны 600 000 ₽ на первоначальный взнос. Вы вкладываете всю сумму в фонд акций. За несколько месяцев до цели рынок падает на 25%.
600 000 ₽ превращаются примерно в 450 000 ₽. Не хватает 150 000 ₽.
Фонд мог быть качественным. Ошибка произошла в другом месте: риск инструмента не соответствовал сроку использования денег.
Чем ближе дата, когда деньги точно понадобятся, тем опаснее зависеть от сильных рыночных колебаний. Фонд нужно подбирать не по желаемой доходности, а по задаче капитала.
Перед покупкой ответьте на три вопроса:
- Когда мне понадобятся деньги?
- Какую временную просадку я способен выдержать?
- Что произойдёт, если рынок упадёт непосредственно перед моей целью?
Если третий ответ разрушает весь финансовый план, структура слишком рискованная.
Ошибка №6. Не считать размер позиции
Даже хороший фонд можно купить слишком большой долей.
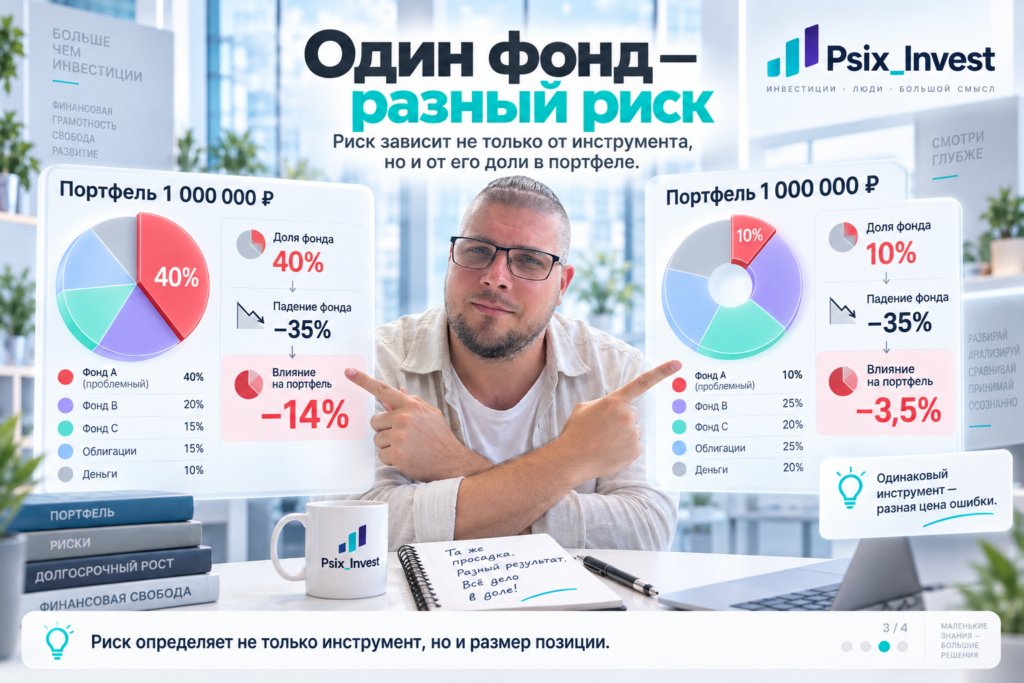
Портфель — 1 000 000 ₽. Отраслевой фонд занимает 400 000 ₽, то есть 40%.
Представим стресс-сценарий: сектор падает на 35%.
400 000 × 35% = 140 000 ₽.
Только одна позиция уменьшает весь портфель примерно на 14%.
Теперь возьмём тот же фонд, но с долей 10% — 100 000 ₽.
При падении на те же 35% убыток составляет 35 000 ₽, то есть 3,5% всего капитала.
Полезная формула:
доля фонда в портфеле × возможное падение фонда = приблизительное влияние на весь портфель.
Например:
20% × 30% = 6%.
Если фонд занимает 20% портфеля и падает на 30%, вклад этой позиции в общую просадку составляет примерно 6%, если остальные активы не изменились.
Такой расчёт занимает минуту и показывает риск гораздо лучше, чем фраза «это хороший фонд».
Ошибка №7. Покупать фонд без понятной функции
Каждый фонд в портфеле должен отвечать на вопрос: «Зачем он здесь?»
Например:
- широкий фонд акций — рост капитала;
- фонд облигаций — снижение общей волатильности;
- фонд денежного рынка — ликвидная часть;
- отраслевой фонд — дополнительная тематическая ставка.
Если фонд нельзя отнести к конкретной задаче, он может быть просто случайной покупкой.
Это особенно заметно, когда портфель разрастается до десяти или пятнадцати фондов. Инвестор помнит, почему купил первые два, но уже не может объяснить необходимость остальных.
Новый фонд стоит добавлять только тогда, когда он меняет структуру портфеля в понятную сторону.
Типичные ошибки: что может пойти не так
Покупка после резкого роста
Человек видит фонд, который недавно вырос на 40–50%, и боится пропустить дальнейшее движение. Решение принимает FOMO — страх упустить возможность. Чтобы избежать этого, сравнивайте текущую покупку со своей стратегией, а не с прошлым графиком.
Слишком много похожих фондов
Портфель выглядит большим, но внутри повторяются те же компании. Решение — проверять топ-10 и совокупную долю одинаковых бумаг.
Игнорирование размера позиции
Инвестор хорошо анализирует сам фонд, но забывает определить его максимальную долю. Решение — до покупки провести стресс-тест падения на 20–40%.
Финансовая подушка вложена в рынок
При срочной потребности в деньгах приходится продавать фонд во время просадки. Решение — отделять резерв от инвестиционного капитала.
Постоянная смена фондов
Инвестор каждый квартал перескакивает в недавнего лидера. Это увеличивает количество решений, расходов и риск покупать уже после роста. Решение — заранее установить критерии, по которым фонд действительно должен быть заменён.
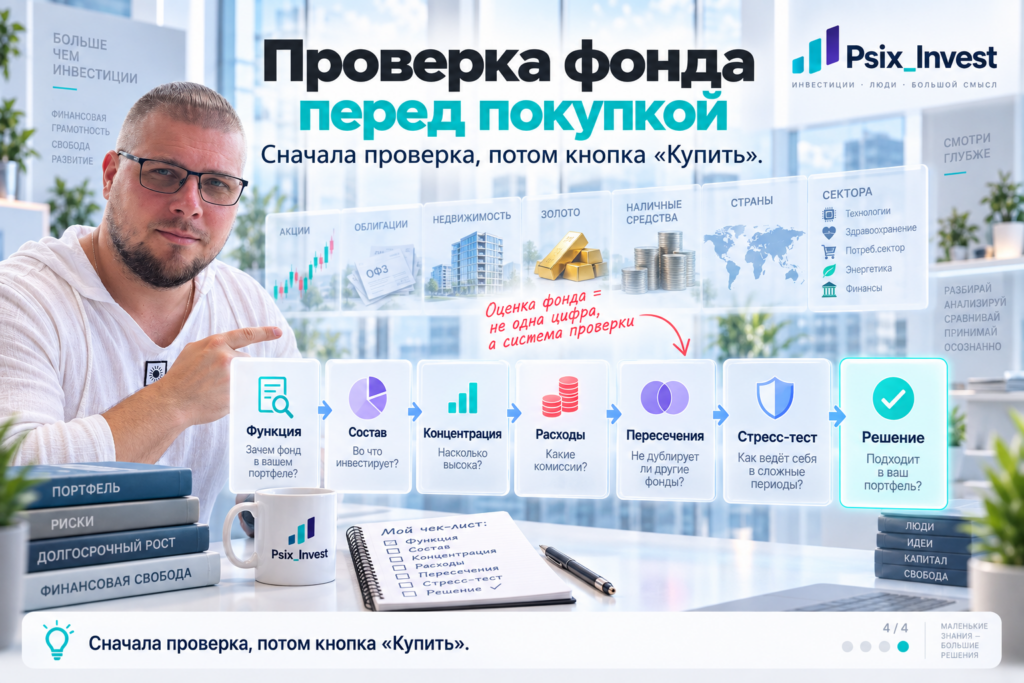
Как проверить фонд перед покупкой за 15 минут
Используйте последовательность из восьми шагов.
- Определите функцию. Зачем фонд нужен именно вашему портфелю?
- Проверьте класс активов. Акции, облигации, денежный рынок или другой инструмент.
- Откройте состав. Выпишите топ-10 и их общий вес.
- Проверьте концентрацию. Посмотрите крупнейшую компанию и крупнейшую отрасль.
- Сравните с текущим портфелем. Нет ли сильных пересечений?
- Посчитайте расходы. Переведите комиссию в рубли на свою сумму.
- Посмотрите ликвидность и спред. Особенно если планируете крупную покупку.
- Проведите стресс-тест. Посчитайте, что произойдёт при падении фонда на 20%, 30% и 40%.
Пример полной проверки
Вы хотите вложить 200 000 ₽ в новый фонд.
Допустим:
- комиссия — 1,2%;
- топ-10 занимают 72%;
- крупнейшая компания — 17%;
- большая часть состава пересекается с уже имеющимся фондом;
- планируемая доля новой позиции в портфеле — 30%.
Комиссия на 200 000 ₽ — около 2 400 ₽ в год.
Если фонд падает на 30%, позиция теряет 60 000 ₽. Поскольку она занимает 30% портфеля, это около 9% отрицательного влияния на весь капитал.
При этом новый фонд почти не добавляет новых активов.
Такой анализ не означает автоматический отказ от покупки. Но теперь вы видите, что именно приобретаете: высокую концентрацию, пересечение и заметный размер позиции. Решение становится осознанным.
Чек-лист перед нажатием «Купить»
Проверьте фонд по списку:
- я понимаю, что находится внутри;
- знаю топ-10 активов;
- знаю вес крупнейшей позиции;
- знаю крупнейшую отрасль;
- понимаю, какой индекс или стратегию использует фонд;
- проверил пересечения с уже имеющимися фондами;
- перевёл комиссию в рубли;
- посмотрел спред;
- понимаю функцию фонда в портфеле;
- знаю, какую долю он займёт;
- посчитал результат при падении на 20–40%;
- деньги не относятся к финансовой подушке;
- срок соответствует риску;
- решение не основано только на прошлой доходности.
Если на несколько ключевых вопросов ответа нет, лучше сначала закончить проверку, а уже потом покупать.
Частые вопросы
Стоит ли выбирать фонд с самой высокой прошлой доходностью?
Нет. Прошлая доходность показывает уже произошедший результат, но не гарантирует его повторения. Сначала проверяйте состав, стратегию, концентрацию, комиссию и риск.
Сколько фондов нужно новичку?
Универсального числа нет. Часто несколько понятных фондов с разными функциями полезнее, чем большое количество похожих инструментов.
Нужно ли смотреть состав БПИФ?
Да. Состав показывает реальную концентрацию, отрасли и крупнейшие позиции, которые определяют значительную часть риска.
Чем опасны одинаковые фонды?
Они могут создавать скрытое дублирование одних и тех же компаний. Количество тикеров увеличивается, а реальная диверсификация почти не меняется.
Как понять, что фонд занимает слишком большую долю?
Посчитайте, насколько весь портфель упадёт, если этот фонд потеряет 20–40%. Если результат психологически или финансово неприемлем, доля может быть слишком высокой.
Что сделать сегодня за 15 минут
Выберите один фонд, который уже есть в вашем портфеле или который вы собираетесь купить.
Запишите на одном листе:
- функцию фонда;
- топ-10;
- долю крупнейшей позиции;
- общий вес топ-10;
- комиссию в рублях;
- пересечения с другими фондами;
- долю фонда в портфеле;
- результат при падении на 30%.
После этого ответьте на один вопрос:
Если бы сегодня этого фонда не было в моём портфеле, купил бы я его снова после такой проверки?
Если ответ «да» — вы понимаете свою позицию. Если ответа нет или он изменился, значит покупку стоит изучить глубже.
Вывод
Главная ошибка новичка при покупке фонда — воспринимать сам факт покупки БПИФ как готовое решение проблемы риска. Фонд действительно упрощает инвестиции, но не отменяет необходимость понимать его состав, стоимость и роль в портфеле.
Перед покупкой нужно проверить пять вещей: что находится внутри фонда, насколько он концентрирован, сколько стоит владение, какую долю он займёт и что произойдёт с портфелем при неблагоприятном сценарии.
Не начинайте с вопроса «какой фонд сейчас лучший?». Начните с более полезного вопроса: «какую задачу этот фонд должен решить в моём портфеле?»
Если задача понятна, риск посчитан, состав проверен, а расходы устраивают — решение уже значительно качественнее покупки по красивому названию или прошлой доходности.
Продолжение — в Telegram
Новые статьи о деньгах, психологии, инвестициях и реальном опыте.


