
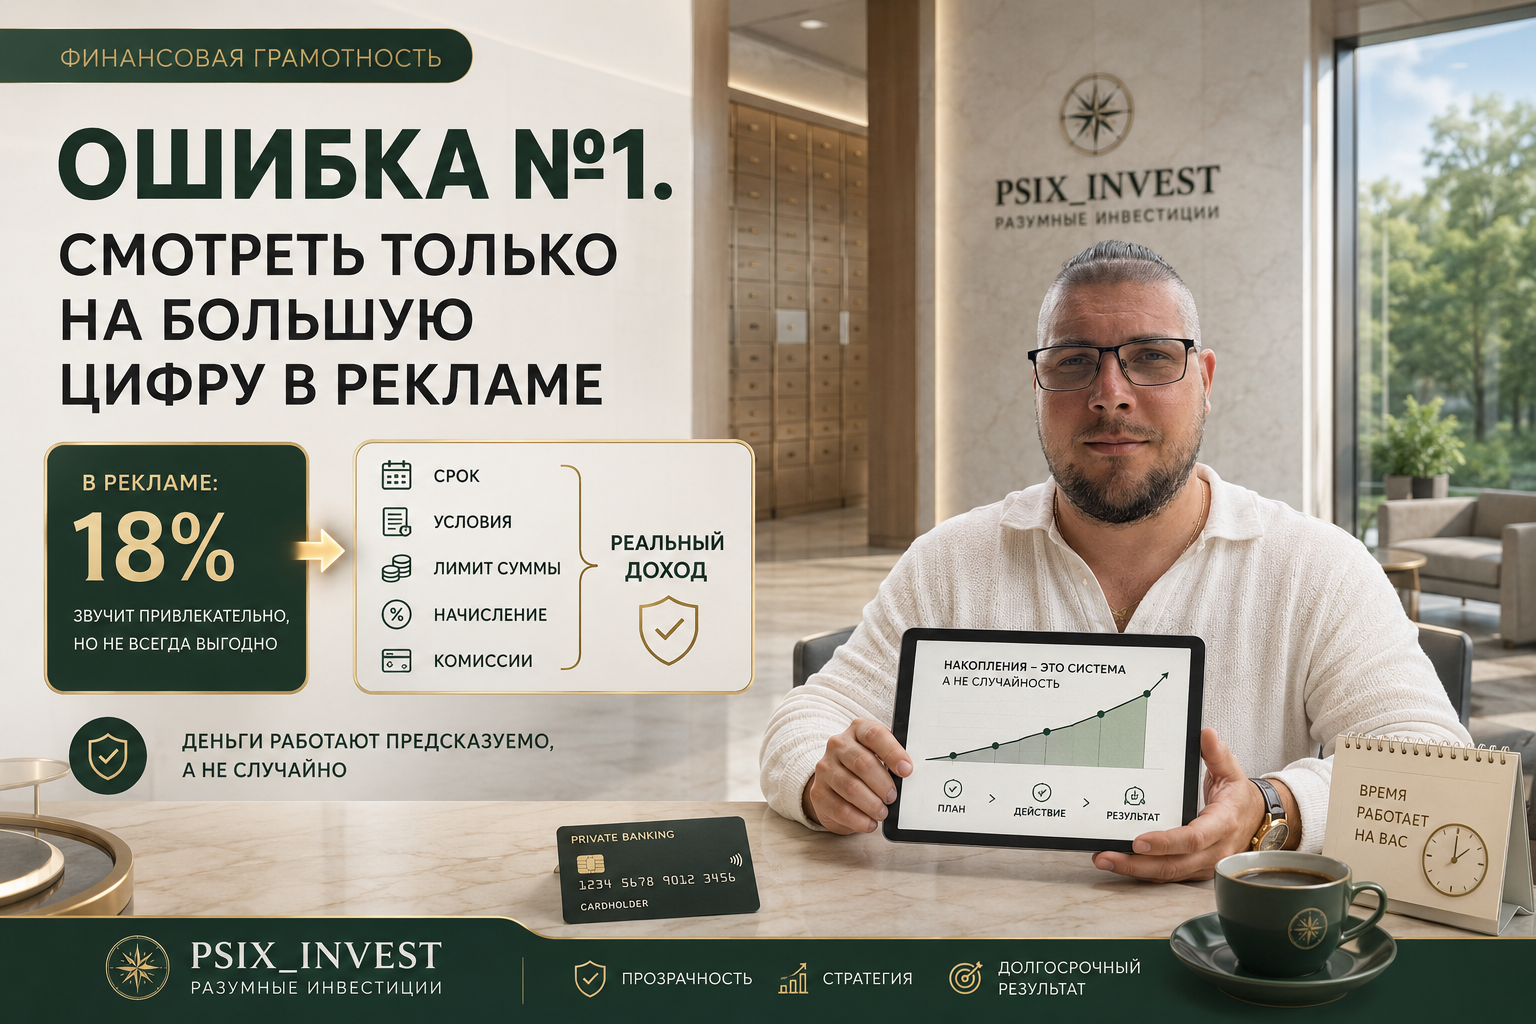
Банк пишет:
«До 18% годовых».
Человек видит:
18%.
И перестаёт читать дальше.
Но ключевое слово:
«ДО».
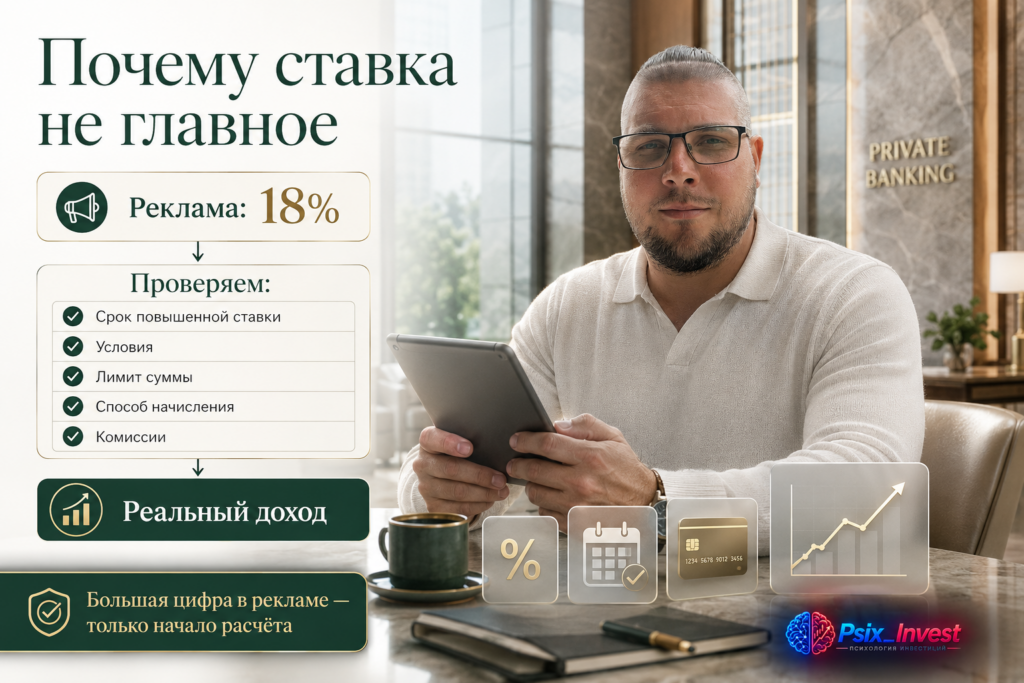
Повышенная ставка может действовать:
только новым клиентам;
первые 1–3 месяца;
при выполнении оборота по карте;
при подключённой подписке;
только на часть суммы;
при отсутствии определённых счетов раньше.
Например:
18% — первые 2 месяца.
Потом:
11%.
Если разместить:
500 000 ₽
на год, нельзя считать:
500 000 × 18% =
90 000 ₽.
Реальный результат может быть значительно ниже.
Пример
500 000 ₽.
Первые 2 месяца:
18%.
Следующие 10 месяцев:
11%.
Упрощённо:
500 000 × 18% × 2/12 =
15 000 ₽.
500 000 × 11% × 10/12 =
около 45 833 ₽.
Итого:
около 60 833 ₽.
Это примерно:
12,2% от первоначальной суммы.
А не:
18%.
Главный вывод:
СМОТРИТЕ НЕ НА РЕКЛАМНУЮ СТАВКУ, А НА УСЛОВИЯ НА ВЕСЬ НУЖНЫЙ ВАМ СРОК.
Ошибка №2. Не понимать, как начисляются проценты
Особенно часто это происходит с накопительными счетами.
Банк может начислять проценты:
на ежедневный остаток;
на минимальный остаток;
по другой схеме, указанной в тарифе.
Представим:
на счёте:
500 000 ₽.
Ставка:
15%.
Человек рассчитывает примерно:
500 000 × 15% ÷ 12 =
6 250 ₽ в месяц.
Но в последний день периода он снимает:
450 000 ₽.
Остаётся:
50 000 ₽.
Если проценты считаются на минимальный остаток, расчётная база может стать:
50 000 ₽.
Упрощённый доход:
50 000 × 15% ÷ 12 =
около 625 ₽.
Ожидание:
6 250 ₽.
Получилось:
625 ₽.
Разница:
5 625 ₽.
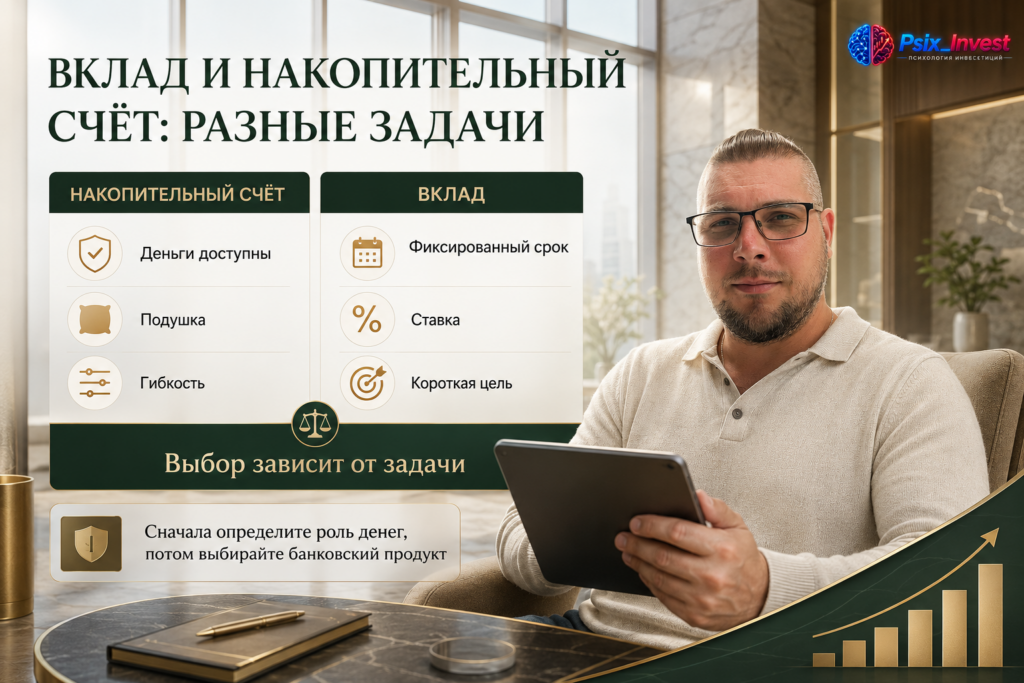
Ошибка №3. Путать вклад и накопительный счёт
Это разные инструменты.
Вклад
Обычно:
имеет срок;
может фиксировать ставку;
может ограничивать снятие;
может предусматривать потерю процентов при досрочном закрытии.
Накопительный счёт
Обычно:
более гибкий;
позволяет пополнение;
позволяет снятие;
но ставка может меняться.
Главная ошибка:
выбрать вклад для денег, которые могут понадобиться неожиданно.
Или:
держать долгосрочно важную сумму на накопительном счёте, считая текущую ставку постоянной.
Ошибка №4. Закрывать вклад досрочно и терять проценты
Представим:
700 000 ₽
размещены на год.
Через 8 месяцев понадобилось:
200 000 ₽.
Но вклад:
не предусматривает частичного снятия.
Человек закрывает его полностью.
По условиям банка доход может пересчитаться по значительно меньшей ставке.
В итоге потеря:
не только проценты на 200 000 ₽.
Но и часть процентов:
на весь вклад.
Поэтому до открытия нужно спросить:
«МОГУ ЛИ Я ЗАБРАТЬ ЧАСТЬ ДЕНЕГ БЕЗ ПОТЕРИ ВСЕГО ДОХОДА?»
Ошибка №5. Хранить все деньги на обычной карте
Представим:
на зарплатной карте:
600 000 ₽.
Ежемесячные расходы:
80 000 ₽.
Для текущей жизни нужны:
примерно 80 000 ₽.
Остальные:
520 000 ₽
просто лежат рядом с деньгами на еду, бензин и маркетплейсы.
Проблемы:
деньги могут не приносить нормального дохода;
ими психологически легче воспользоваться;
весь капитал находится в одном месте.
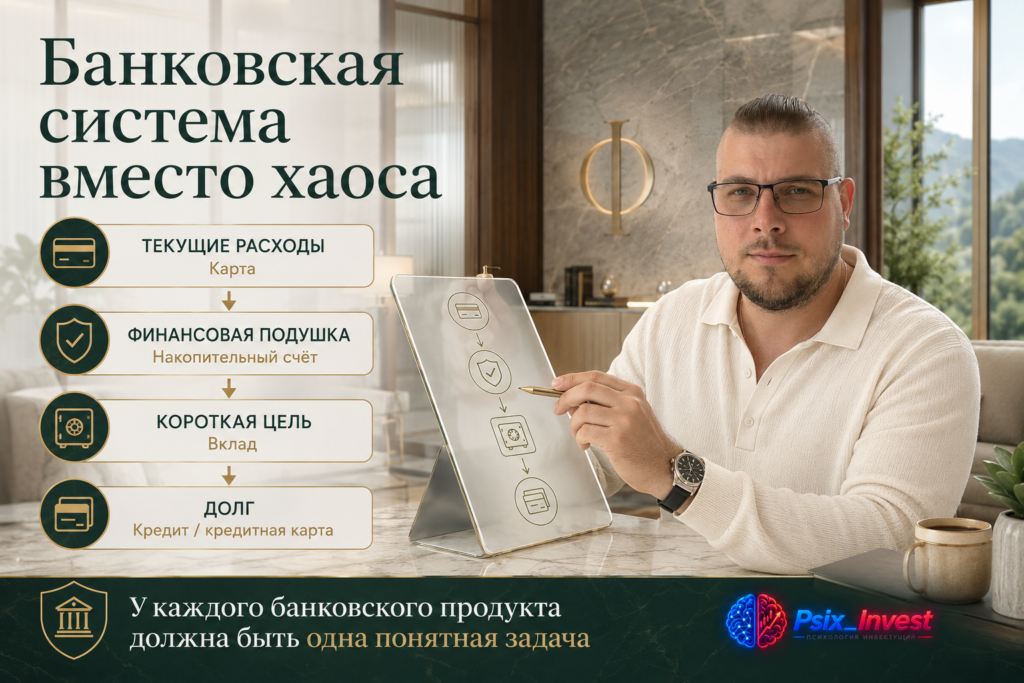
Рациональнее разделить:
текущие расходы;
резерв;
короткие цели.
Пример разделения
Из:
600 000 ₽
можно условно выделить:
80 000 ₽ — текущий месяц;
320 000 ₽ — финансовая подушка;
200 000 ₽ — отдельная цель или свободный резерв.
Теперь каждая сумма имеет:
назначение.
Это уже финансовая система.
Ошибка №6. Использовать кредитную карту как дополнительные деньги
Лимит по кредитной карте:
не ваш капитал.
Представим:
лимит:
300 000 ₽.
Человек начинает воспринимать его как:
«У меня есть ещё 300 тысяч».
Покупает:
телефон;
технику;
поездку.
Если долг не погашается в льготный период:
начинаются проценты.
И тогда банковский продукт превращается:
из удобного инструмента в дорогой долг.
Главное правило:
КРЕДИТНЫЙ ЛИМИТ НЕ РАВЕН ВАШИМ ДЕНЬГАМ.
Ошибка №7. Не знать дату окончания льготного периода
Это одна из самых дорогих ошибок.
Человек думает:
«У меня 120 дней без процентов».
Но не уточняет:
когда начинается отсчёт;
какие операции входят в льготный период;
нужно ли вносить минимальный платёж;
распространяется ли льгота на снятие наличных;
что происходит при нарушении условий.
В результате можно неожиданно получить:
проценты;
комиссии;
задолженность.
Перед использованием кредитной карты нужно знать минимум:
ДАТА → СУММА → МИНИМАЛЬНЫЙ ПЛАТЁЖ → ЛЬГОТНЫЙ ПЕРИОД.
Ошибка №8. Снимать наличные с кредитной карты, не проверив тариф
У многих кредитных карт снятие наличных:
имеет отдельные условия.
Может возникнуть:
комиссия;
иная процентная ставка;
отсутствие льготного периода.
Например:
человек снимает:
100 000 ₽.
Комиссия условно:
4%.
Только комиссия:
4 000 ₽.
И это ещё до возможных процентов.
Поэтому кредитная карта:
не универсальный источник наличных.
Ошибка №9. Оформлять банковскую подписку ради повышенной ставки и забывать про неё
Подписка:
299 ₽ в месяц.
В год:
299 × 12 =
3 588 ₽.
Допустим повышенная ставка приносит дополнительно:
2 500 ₽ в год.
Тогда подписка:
съедает весь дополнительный доход и ещё часть сверху.
Поэтому нужно считать:
ДОПОЛНИТЕЛЬНЫЙ ДОХОД − СТОИМОСТЬ ПОДПИСКИ.
Если результат отрицательный:
повышенная ставка вам:
невыгодна.
Ошибка №10. Игнорировать обслуживание карты
Карта кажется бесплатной.
Но тариф может предусматривать:
обслуживание при невыполнении условий;
платные уведомления;
платные переводы;
комиссии за снятие;
подписки.
Например:
обслуживание:
199 ₽ в месяц.
Уведомления:
99 ₽.
Всего:
298 ₽ в месяц.
За год:
298 × 12 =
3 576 ₽.
На маленьком капитале это может съесть заметную часть банковского дохода.
Ошибка №11. Не проверять лимиты переводов
Человек хранит деньги в банке.
Потом срочно нужно:
500 000 ₽
перевести в другой банк.
Оказывается:
бесплатный лимит ниже;
действуют ограничения;
часть перевода облагается комиссией.
Даже комиссия:
1%
на 500 000 ₽ =
5 000 ₽.
Поэтому при выборе банка важно смотреть не только:
сколько он платит.
Но и:
СКОЛЬКО СТОИТ ЗАБРАТЬ И ПЕРЕМЕСТИТЬ СВОИ ДЕНЬГИ.
Ошибка №12. Хранить крупную сумму в одном банке без учёта страхования
Представим:
в одном банке:
вклад — 900 000 ₽;
накопительный счёт — 400 000 ₽;
счёт карты — 300 000 ₽.
Всего:
1 600 000 ₽.
Человек думает:
«Три счёта — значит всё застраховано отдельно».
Нет.
При оценке страховой защиты важно смотреть:
общую сумму средств одного вкладчика в конкретном банке.
Поэтому крупные суммы нужно рассчитывать:
заранее.
Ошибка №13. Забывать начисленные проценты
Если сумма уже близка к стандартному страховому лимиту, будущие проценты тоже имеют значение.
Например:
на вкладе:
1 350 000 ₽.
За срок ожидается:
100 000 ₽ процентов.
Итог:
1 450 000 ₽.
То есть человек должен смотреть не только на:
первоначальную сумму.
А на:
ОЖИДАЕМЫЙ ИТОГОВЫЙ БАЛАНС.
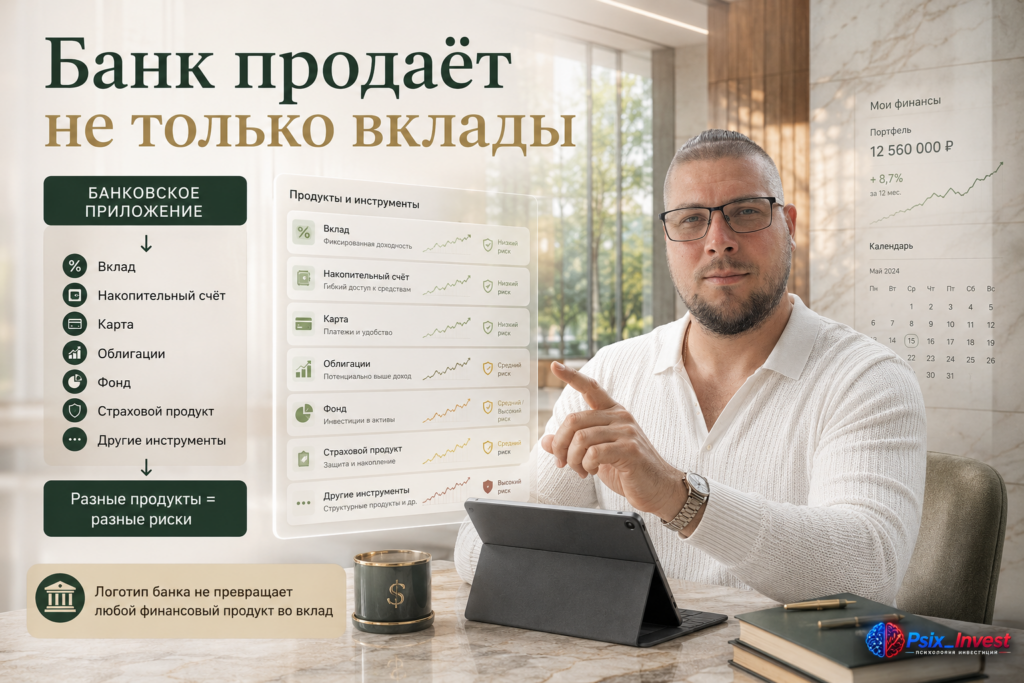
Ошибка №14. Считать любой продукт из банковского приложения вкладом
Это особенно важно.
В приложении банка могут предлагаться:
облигации;
фонды;
страховые продукты;
структурные продукты;
инвестиционные решения.
Человек видит знакомый логотип банка и думает:
«Раз это в банке, значит всё застраховано как вклад».
Это неверный подход.
Перед покупкой спросите:
«ЧТО ИМЕННО Я ПОКУПАЮ?»
Если вы не можете ответить:
не покупайте.
Ошибка №15. Покупать дополнительную страховку, не понимая её условий
При кредите или карте человеку могут предложить:
страхование.
Проблема не в самом страховании.
Проблема:
человек не знает:
что покрывается;
какие исключения;
сколько стоит;
можно ли отказаться;
как влияет на ставку;
как получить выплату.
Например:
страхование:
2 000 ₽ в месяц.
За год:
24 000 ₽.
На кредит в несколько сотен тысяч рублей это:
существенная сумма.
Поэтому любой страховой продукт нужно читать:
отдельно от кредита.
Ошибка №16. Брать кредит из-за маленького ежемесячного платежа
Реклама:
«Всего 8 990 ₽ в месяц».
Звучит легко.
Но главный вопрос:
СКОЛЬКО ВЫ ЗАПЛАТИТЕ ВСЕГО?
Допустим:
платёж:
8 990 ₽.
Срок:
5 лет.
60 месяцев.
8 990 × 60 =
539 400 ₽.
Если вы получили:
350 000 ₽,
разница:
189 400 ₽.
И только после такого расчёта становится видно:
реальную стоимость решения.
Ошибка №17. Смотреть на ставку по кредиту, но не на полную стоимость
Одна цифра может выглядеть привлекательно.
Но у займа могут быть:
страхование;
платные услуги;
комиссии;
дополнительные условия.
Поэтому человеку важна:
полная стоимость кредита.
Не только рекламная ставка.
Главный вопрос:
«Сколько рублей я получу и сколько рублей в итоге верну?»
Ошибка №18. Брать кредит на то, что исчезнет раньше долга
Например:
отпуск;
дорогой телефон;
развлечения;
праздник.
Поездка закончилась:
через неделю.
А платежи:
ещё 18 месяцев.
Это психологически опасная модель.
Человек продолжает платить:
за давно использованное удовольствие.
Ошибка №19. Хранить слишком большую финансовую подушку без расчёта
Обычно говорят:
«Чем больше резерв, тем лучше».
Не всегда.
Если человеку нужно:
500 000 ₽
для нормальной подушки,
а в банковских продуктах без цели лежит:
3 000 000 ₽,
нужно задать вопрос:
«Что делают оставшиеся 2,5 млн ₽?»
Если это деньги на короткие цели:
нормально.
Если горизонт:
15 лет,
но человек держит их в банке только из страха:
структура может не соответствовать цели.
Ошибка №20. Делать слишком маленькую подушку
Обратная крайность.
Все деньги:
инвестированы.
На карте:
20 000 ₽.
Возникают срочные расходы:
150 000 ₽.
Приходится продавать инвестиции.
Если рынок в этот момент:
−25%,
человек фиксирует убыток не потому, что хотел.
А потому что:
нужны деньги.
Поэтому финансовая подушка защищает:
не только быт.
Но и:
инвестиционную стратегию.
Ошибка №21. Автоматически продлевать вклад, не проверяя новую ставку
Закончился вклад.
Банк автоматически продлил его.
Человек радуется:
«Деньги продолжают работать».
Но новая ставка может оказаться:
значительно ниже предыдущей.
Например:
было:
15%.
После автопролонгации:
8%.
На:
1 000 000 ₽
разница между 15% и 8%:
70 000 ₽ в год.
Поэтому дату окончания вклада:
нужно контролировать.
Ошибка №22. Держать деньги в продукте по привычке
Человек открыл счёт:
три года назад.
С тех пор:
условия изменились;
ставка изменилась;
появились комиссии;
появились более подходящие продукты.
Но клиент ничего не меняет.
Почему?
Инерция.
Мозг любит знакомое.
Поэтому банковские продукты полезно проверять:
ХОТЯ БЫ РАЗ В 6–12 МЕСЯЦЕВ.
Ошибка №23. Постоянно гоняться за каждым 0,5%
Обратная крайность.
Человек переводит деньги:
каждые две недели.
Почему?
В другом банке:
ставка выше на 0,5%.
Допустим капитал:
100 000 ₽.
Разница за год:
100 000 × 0,5% =
500 ₽.
Если ради этого нужно:
оформлять новые карты;
платить подписку;
контролировать условия;
рисковать потерей приветственной ставки;
тратить часы,
выигрыш может не стоить усилий.
Когда разница ставки действительно имеет значение
На:
100 000 ₽
1 процентный пункт =
около 1 000 ₽ в год.
На:
1 000 000 ₽
=
около 10 000 ₽.
На:
5 000 000 ₽
=
около 50 000 ₽.
То есть важность ставки растёт:
вместе с капиталом.
На маленьком капитале часто важнее:
финансовая дисциплина;
отсутствие комиссий;
регулярные пополнения.
Ошибка №24. Не считать все банковские продукты в одной таблице
Частая картина:
три карты;
два вклада;
два накопительных счёта;
кредитка;
подписка.
Человек уже не знает:
сколько денег где лежит;
какая ставка;
когда заканчивается вклад;
какие комиссии;
какой долг по кредитке.
Это создаёт:
финансовый хаос.
Простая таблица контроля
| Продукт | Сумма | Ставка | Расходы | Дата проверки |
|---|---|---|---|---|
| Карта | ||||
| Накопительный счёт | ||||
| Вклад | ||||
| Кредитка | ||||
| Кредит |
Добавьте ещё:
цель продукта.
Например:
накопительный счёт —
финансовая подушка.
Вклад —
автомобиль.
Кредитка —
только повседневные покупки с полным погашением.
Когда цель понятна:
контролировать продукт намного проще.
Универсальный тест перед открытием любого банковского продукта
Перед кнопкой:
«Оформить»
ответьте на семь вопросов.
1. Зачем мне этот продукт?
Если ответа нет:
не оформляйте.
2. Сколько он принесёт?
В рублях.
3. Сколько он будет стоить?
Комиссии;
обслуживание;
подписки;
страхование.
4. Когда я могу забрать деньги?
5. Что произойдёт при досрочном закрытии?
6. Какие условия нужно выполнять?
7. Что произойдёт, если я вообще забуду об этом продукте на год?
Последний вопрос особенно полезен.
Красные флаги
Остановитесь и перечитайте документы, если слышите:
«Нужно решить сегодня».
«Доходность гарантированно выше вклада».
«Это почти как вклад».
«Подписывать можно не читая».
«Страховка обязательна в любом случае».
«Комиссий практически нет».
«Условия слишком сложные, но вам это знать не нужно».
Финансовый продукт, который вы не понимаете:
НЕ СТАНОВИТСЯ БЕЗОПАСНЫМ ТОЛЬКО ПОТОМУ, ЧТО ЕГО ПРЕДЛОЖИЛ БАНК.
Практический пример: банковский аудит семьи
Представим:
у семьи есть:
зарплатная карта — 350 000 ₽;
накопительный счёт — 500 000 ₽;
вклад — 700 000 ₽;
кредитка — долг 120 000 ₽;
подписки банка — 499 ₽ в месяц.
Первое впечатление:
накоплено 1 550 000 ₽.
Но есть:
долг:
−120 000 ₽.
Чистая позиция:
1 430 000 ₽.
Кроме того:
350 000 ₽ на карте могут использоваться неэффективно.
Подписки:
499 × 12 =
5 988 ₽ в год.
То есть простой аудит уже показывает:
совсем другую картину.
✅ Чек-лист банковской безопасности
☑ Я знаю назначение каждого счёта.
☑ Я знаю реальную ставку.
☑ Я знаю срок повышенной ставки.
☑ Я понимаю способ начисления процентов.
☑ Я знаю дату окончания вклада.
☑ Я знаю условия досрочного закрытия.
☑ Я проверил стоимость обслуживания.
☑ Я проверил подписки.
☑ Я знаю комиссии за переводы.
☑ Я знаю комиссии за снятие.
☑ Я понимаю льготный период кредитки.
☑ Я не воспринимаю кредитный лимит как свои деньги.
☑ Я знаю общую сумму средств в каждом банке.
☑ Я учитываю страхование вкладов.
☑ Я не путаю инвестиционный продукт со вкладом.
☑ Финансовая подушка отделена от текущих расходов.
☑ Я не держу лишние деньги на основной карте.
☑ Я проверяю банковские продукты минимум раз в год.
🧠 Мини-тест
Вам предлагают:
накопительный счёт под 17%.
В рекламе выглядит выгодно.
Что нужно проверить?
Правильный ответ не:
«Только 17%».
Нужно узнать:
кому доступна ставка;
сколько месяцев действует;
на какую сумму;
как начисляются проценты;
нужна ли подписка;
требуется ли оборот по карте;
что будет после промопериода.
Только после этого можно считать:
реальную выгоду.
Что сделать сегодня за 30 минут
Шаг 1
Откройте все банковские приложения.
Шаг 2
Запишите все:
карты;
вклады;
счета;
кредиты;
кредитки.
Шаг 3
Напротив каждого напишите:
«Зачем он мне нужен?»
Шаг 4
Укажите:
ставку;
комиссии;
дату окончания;
обязательные условия.
Шаг 5
Посчитайте платные подписки за год.
Шаг 6
Посчитайте банковские комиссии за последние три месяца.
Шаг 7
Закройте или замените продукты, которые:
дороги;
не используются;
не выполняют нужную задачу.
Иногда такой аудит приносит больше пользы, чем поиск:
ещё одного процента доходности.
🎯 Главный вывод
Главная банковская ошибка — не:
низкая ставка.
И не:
неправильный банк.
Главная ошибка:
ИСПОЛЬЗОВАТЬ ФИНАНСОВЫЙ ПРОДУКТ, НЕ ПОНИМАЯ ЕГО УСЛОВИЙ И ЗАДАЧИ.
Запомните простую систему:
ЦЕЛЬ → УСЛОВИЯ → ДОХОД → РАСХОДЫ → РИСК.
Для вклада:
проверьте срок и досрочное снятие.
Для накопительного счёта:
способ начисления и реальную ставку.
Для карты:
обслуживание и комиссии.
Для кредитки:
льготный период и полное погашение.
Для кредита:
полную стоимость.
Для крупного банковского капитала:
страховую защиту и концентрацию.
И ещё одно правило:
ЕСЛИ ВЫ НЕ МОЖЕТЕ ОБЪЯСНИТЬ ПРОДУКТ ПРОСТЫМИ СЛОВАМИ — НЕ СПЕШИТЕ ЕГО ОФОРМЛЯТЬ.
Банковские продукты должны:
упрощать управление деньгами.
А не превращать личные финансы:
в набор случайных счетов, комиссий и долгов.
❓ Вопросы для самопроверки
— Сколько банковских продуктов у вас сейчас открыто?
— Зачем нужен каждый из них?
— Знаете ли вы реальную ставку по накопительному счёту?
— Когда заканчивается ваш вклад?
— Сколько стоят все банковские подписки за год?
— Какой долг сейчас есть по кредитным картам?
— Сколько денег лежит на обычных картах без конкретной причины?
— Есть ли продукты, условия которых вы сами не можете объяснить?
Если хотя бы на несколько вопросов нет ответа:
проведите банковский аудит.
❓ FAQ
Какая самая частая ошибка при открытии вклада?
Смотреть только на ставку и не проверять срок, досрочное закрытие, капитализацию и дополнительные условия.
Почему накопительный счёт может принести меньше ожидаемого?
Ставка может быть временной, а проценты могут начисляться по правилам, которые зависят от остатка и выполнения условий.
Стоит ли держать все деньги на банковской карте?
Обычно удобнее отделять текущие расходы от финансовой подушки и коротких целей.
Чем опасна кредитная карта?
Не сама карта, а неправильное использование: нарушение льготного периода, снятие наличных и накопление долга.
Нужно ли проверять банковские продукты после оформления?
Да. Условия, ставки и тарифы могут меняться, поэтому полезно проводить банковский аудит минимум раз в 6–12 месяцев.
Продолжение — в Telegram
Новые статьи о деньгах, психологии, инвестициях и реальном опыте.


