
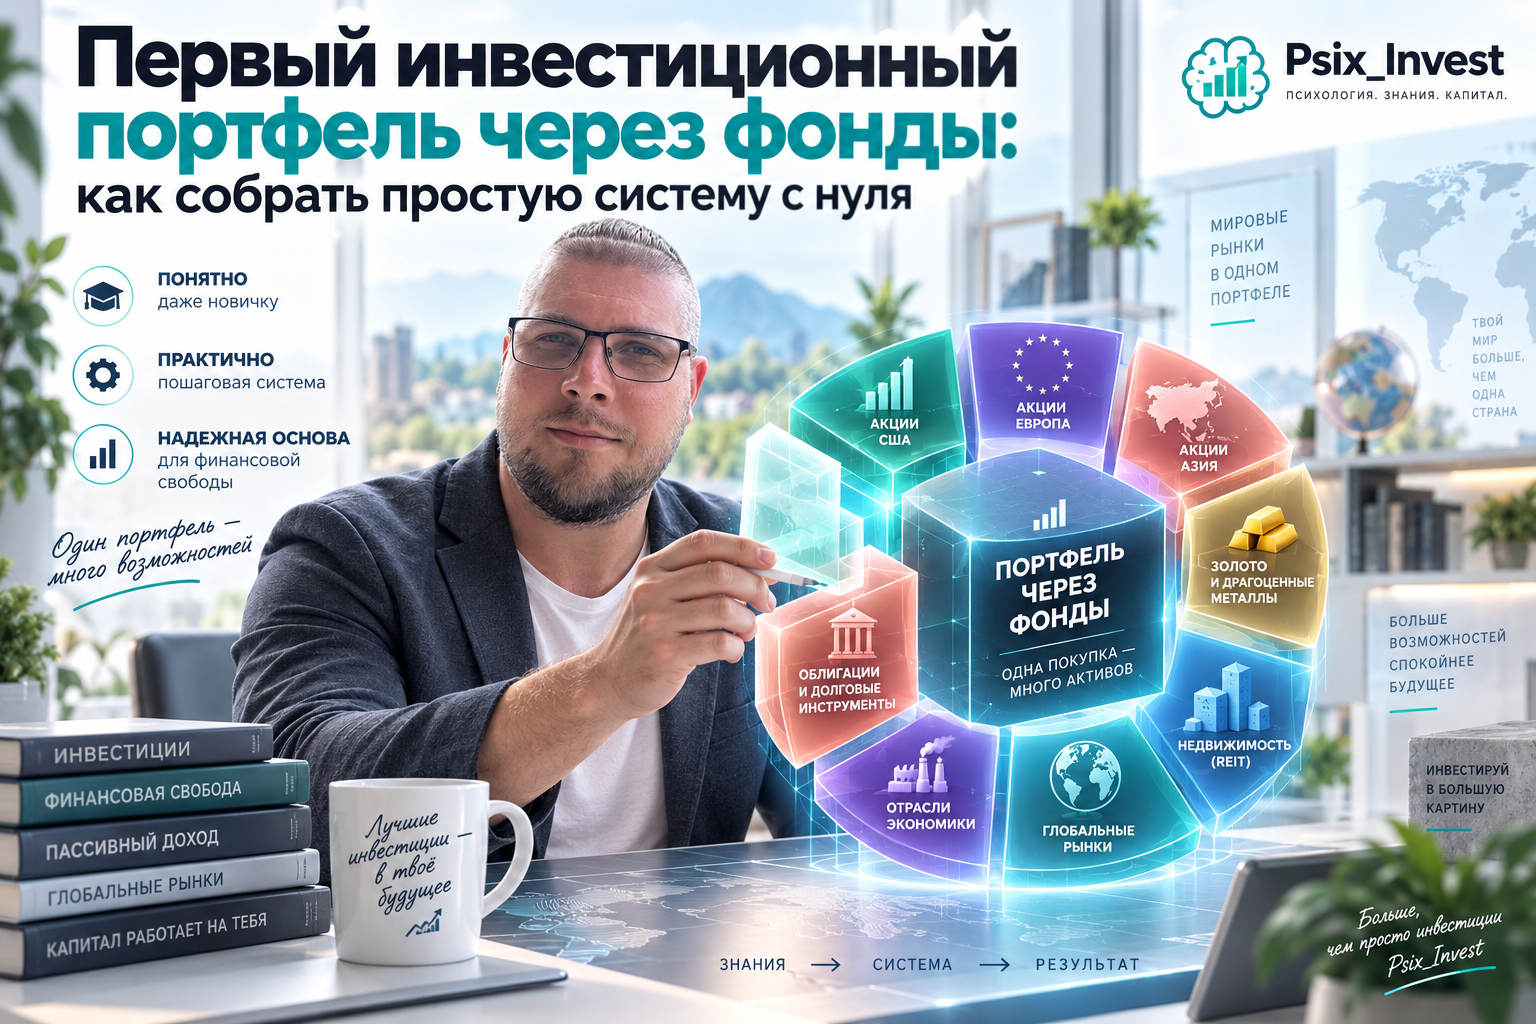
Первый инвестиционный портфель через фонды можно собрать всего из 2–4 инструментов. Новичку не нужно выбирать 20 акций, изучать десятки компаний и пытаться угадать будущих лидеров. Намного важнее правильно распределить капитал между ростом, стабильностью и ликвидностью — и заранее определить правила пополнения.
Разберём пошагово.
Сначала главное: портфель — это не набор покупок
Новичок часто действует так:
открыл приложение;
увидел популярный фонд;
купил;
через неделю добавил ещё один;
потом третий.
Через несколько месяцев:
7 фондов.
Но он не может ответить:
«Зачем мне каждый из них?»
Это:
не стратегия.
Это:
коллекция инструментов.
Правильный портфель начинается:
НЕ С ТИКЕРА.
А с:
ЦЕЛИ.
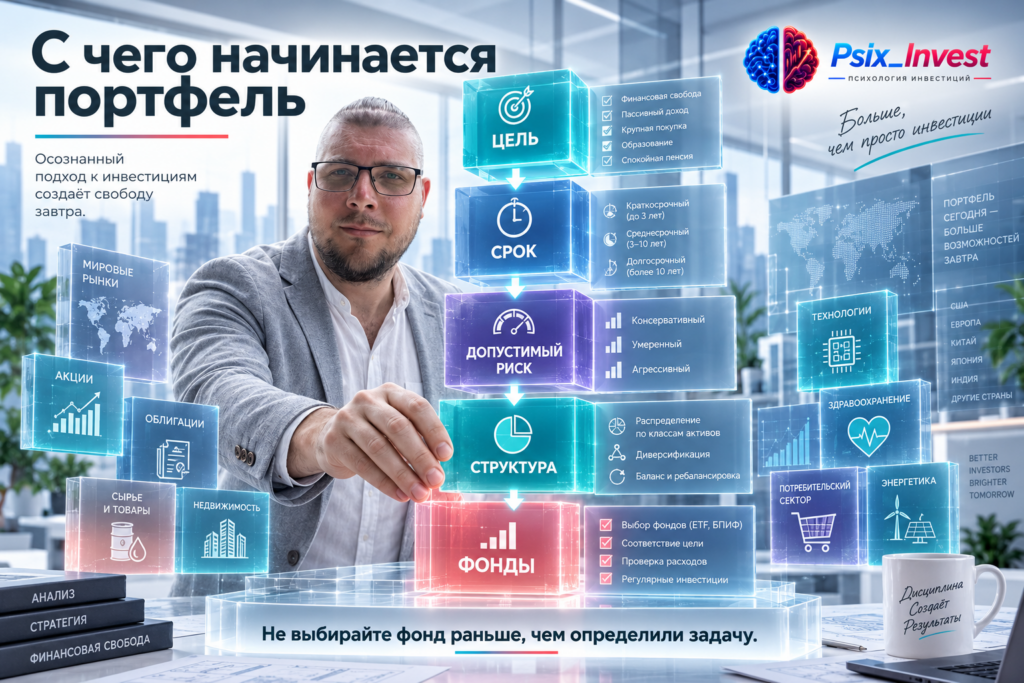
Шаг 1. Определите, зачем вы инвестируете
Примеры целей:
капитал через 10 лет;
первоначальный взнос;
дополнительный доход;
пенсионный капитал;
обучение ребёнка;
накопление первого миллиона.
От цели зависит:
срок.
А от срока:
допустимый риск.
Пример
Цель:
1 000 000 ₽ через 10 лет.
Стартовый капитал:
100 000 ₽.
Ежемесячное пополнение:
10 000 ₽.
Это:
долгосрочная задача.
Следовательно:
можно рассматривать:
значительную долю активов роста.
А если деньги нужны через год
Допустим:
500 000 ₽.
Через:
12 месяцев.
Это деньги:
на автомобиль.
Если вложить всё:
в фонд акций,
рынок может снизиться:
на 25%.
500 000 → 375 000 ₽.
Не хватает:
125 000 ₽.
Поэтому срок:
ВАЖНЕЕ ЖЕЛАНИЯ ЗАРАБОТАТЬ БОЛЬШЕ.
Шаг 2. Отделите финансовую подушку
Это критически важно.
Финансовая подушка:
не инвестиционный капитал.
Допустим:
у вас:
300 000 ₽.
Но:
150 000 ₽
нужны как резерв:
на:
ремонт;
здоровье;
потерю работы;
непредвиденные расходы.
Тогда инвестиционный капитал:
не 300 000 ₽.
А:
150 000 ₽.
Почему это важно
Если вложить:
всё,
а потом срочно понадобятся деньги,
рынок может быть:
в минусе.
Вы будете вынуждены:
продать не вовремя.
Поэтому сначала:
РЕЗЕРВ.
Потом:
ИНВЕСТИЦИИ.
Шаг 3. Определите риск в рублях
Новичку легче сказать:
«Я умеренный инвестор».
Но намного полезнее:
посчитать деньги.
Допустим:
портфель:
500 000 ₽.
Просадка:
−10% =
−50 000 ₽.
−20% =
−100 000 ₽.
−30% =
−150 000 ₽.
−40% =
−200 000 ₽.
Теперь спросите:
«При каком минусе я начну паниковать?»
Это:
намного полезнее,
чем абстрактное:
«умеренный риск».
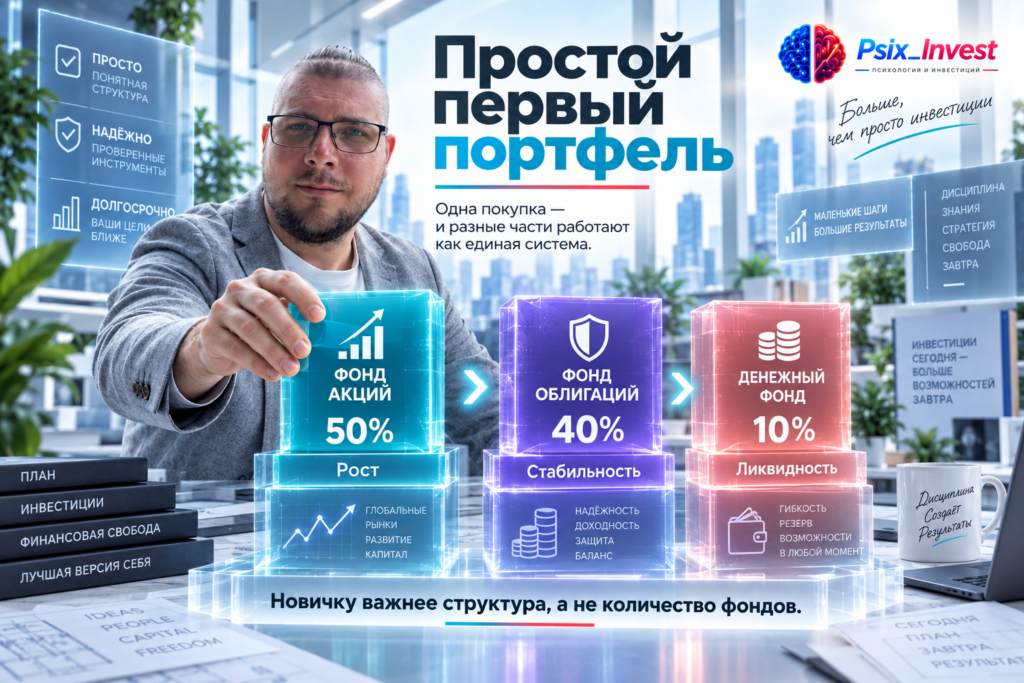
Шаг 4. Создайте три базовых блока
Для первого портфеля достаточно:
трёх функций.
1. РОСТ
Фонд акций.
2. СТАБИЛЬНОСТЬ
Фонд облигаций.
3. ЛИКВИДНОСТЬ
Фонд денежного рынка или другая ликвидная часть.
Это:
базовый конструктор.
Почему именно так
Акции дают:
потенциал роста.
Но:
сильнее колеблются.
Облигации обычно:
стабильнее,
но имеют:
меньший потенциал роста.
Денежная часть:
даёт:
ликвидность.
Комбинация:
создаёт:
управляемый риск.
Модель №1. Осторожный новичок
Допустим:
капитал:
100 000 ₽.
Структура:
20% —
фонд акций.
60% —
фонд облигаций.
20% —
денежный фонд.
В рублях:
20 000 ₽ —
акции.
60 000 ₽ —
облигации.
20 000 ₽ —
ликвидность.
Какой смысл
Если рынок акций:
резко падает,
только:
пятая часть капитала
находится:
в самом волатильном блоке.
Такой портфель:
обычно проще:
психологически выдерживать.
Модель №2. Умеренный портфель
Капитал:
100 000 ₽.
50% —
акции.
40% —
облигации.
10% —
ликвидность.
В рублях:
50 000 ₽ —
фонд акций.
40 000 ₽ —
облигационный фонд.
10 000 ₽ —
денежный рынок.
Это:
уже заметно более рыночная структура.
Модель №3. Долгосрочный более агрессивный портфель
Структура:
80% —
фонд акций.
15% —
облигации.
5% —
ликвидность.
На:
100 000 ₽:
80 000 ₽ —
акции.
15 000 ₽ —
облигации.
5 000 ₽ —
ликвидность.
Такой портфель:
может заметно:
проседать.
Поэтому он подходит:
только если человек:
понимает риск.
Что будет при падении акций на 35%
Возьмём:
агрессивную модель.
Акции:
80 000 ₽.
−35% =
−28 000 ₽.
Если облигации снизились:
на 5%,
15 000 × 5% =
−750 ₽.
Общий минус:
примерно:
−28 750 ₽.
Портфель:
100 000 → около 71 250 ₽.
Просадка:
примерно −29%.
Вот что значит:
агрессивный портфель.
Не слово.
А:
конкретные деньги.
Шаг 5. Выберите базовый фонд акций
Для первого портфеля новичку:
необязательно покупать 5 фондов акций.
Можно начать:
с одного широкого фонда.
Проверьте:
какой индекс он повторяет;
сколько компаний внутри;
какие топ-10;
какой их общий вес;
какие отрасли;
какая комиссия;
какая ликвидность.
Почему широкий фонд удобен
Если самостоятельно покупать:
30 компаний,
нужно:
много сделок;
много анализа;
много контроля.
Фонд позволяет:
купить корзину одной сделкой.
Но:
ФОНД НЕ АВТОМАТИЧЕСКИ ОЗНАЧАЕТ ХОРОШУЮ ДИВЕРСИФИКАЦИЮ.
Нужно:
смотреть состав.
Пример
Фонд А:
80 компаний.
Топ-10:
35%.
Фонд Б:
50 компаний.
Топ-10:
75%.
Хотя компаний:
много в обоих,
Фонд Б:
заметно концентрированнее.
Шаг 6. Добавьте облигационный фонд
Облигационная часть:
может:
снизить колебания портфеля.
Но не каждый фонд облигаций:
одинаков.
Смотрите:
какие бумаги внутри;
срок;
кредитное качество;
ОФЗ или корпоративные облигации;
длину портфеля.
Почему это важно
Фонд длинных облигаций:
может сильнее реагировать:
на изменение ставок.
Короткие облигации:
обычно:
менее чувствительны.
Поэтому слово:
«облигационный»
не означает:
одинаковый риск.
Шаг 7. Решите, нужна ли ликвидная часть
Новичку полезно иметь:
небольшую часть
в максимально ликвидном блоке.
Например:
5–20%.
Зачем?
Для:
ребалансировки;
новых возможностей;
временного хранения;
снижения волатильности.
Но снова:
это не финансовая подушка.
Подушка:
отдельно.
Можно ли начать вообще с двух фондов
Да.
Например:
фонд акций + фонд облигаций.
Условная структура:
60/40.
Капитал:
100 000 ₽.
60 000 ₽ —
акции.
40 000 ₽ —
облигации.
Это:
уже полноценная базовая модель.
Можно ли начать с одного фонда
Да.
Например:
один широкий фонд.
Но тогда:
вся инвестиционная часть зависит от одного класса активов.
Если это фонд акций:
просадка:
может быть:
существенной.
Для новичка один фонд:
может быть хорошим стартом,
если он:
понимает ограничения.
Сколько фондов нужно в первом портфеле
Часто:
2–4.
Этого достаточно:
чтобы распределить:
рост;
стабильность;
ликвидность;
при необходимости защитный блок.
10–15 фондов:
новичку обычно не нужны.
Почему много фондов может мешать
Допустим:
у вас:
10 фондов.
Но:
6 из них содержат:
одни и те же крупнейшие компании.
Вы думаете:
«Я диверсифицирован».
А на самом деле:
повторяете один риск.
Пример пересечения
Вы купили:
3 фонда.
По:
100 000 ₽.
Компания X занимает:
Фонд А — 20%.
Фонд Б — 15%.
Фонд В — 10%.
Итого:
20 000 + 15 000 + 10 000 =
45 000 ₽.
Из портфеля:
300 000 ₽.
Доля компании:
15%.
Хотя отдельную акцию:
вы даже не покупали.
Поэтому перед добавлением нового фонда
Сравните:
топ-10 активов.
Если:
70–80% совпадает,
новый фонд:
может почти не улучшить:
диверсификацию.
Шаг 8. Сразу посчитайте комиссии
Допустим:
портфель:
500 000 ₽.
50% фонд акций:
250 000 ₽.
Комиссия:
0,8%.
Расход:
примерно:
2 000 ₽ в год.
40% облигации:
200 000 ₽.
Комиссия:
0,6%.
Около:
1 200 ₽.
10% денежный рынок:
50 000 ₽.
Комиссия:
0,3%.
Около:
150 ₽.
Итого:
примерно 3 350 ₽ в год.
Средняя стоимость портфеля
3 350 ÷ 500 000 =
около 0,67%.
Теперь вы знаете:
цену своей конструкции.
Это лучше:
чем вообще не смотреть:
расходы.
Шаг 9. Установите правило пополнения
Допустим:
вы можете инвестировать:
20 000 ₽ каждый месяц.
Структура:
50/40/10.
Базово:
10 000 ₽ —
акции.
8 000 ₽ —
облигации.
2 000 ₽ —
ликвидность.
Но можно делать:
умнее.
Пополняйте отстающий блок
Например:
из-за падения рынка:
акции стали:
43%.
Облигации:
46%.
Деньги:
11%.
Следующее пополнение:
можно сильнее направить:
в акционную часть.
Это помогает:
вернуть исходные доли.
Без лишних продаж.
Шаг 10. Создайте правило ребалансировки
Ребалансировка —
возврат портфеля:
к целевой структуре.
Допустим:
цель:
50/40/10.
После года:
65/27/8.
Акции выросли:
слишком сильно.
Риск портфеля:
увеличился.
Что делать
Можно:
новые деньги направлять:
в облигации;
или:
частично продавать выросшую часть.
Главное:
вернуть риск к исходному уровню.
Как часто проверять портфель
Не каждый день.
Можно:
раз в квартал посмотреть;
раз в год провести полноценную проверку.
Или использовать:
правило отклонения.
Например:
если доля изменилась:
на 5 процентных пунктов.
Пример
Цель акций:
50%.
Они стали:
54%.
Ничего страшного.
Стали:
62%.
Уже есть смысл:
посмотреть структуру.
Шаг 11. Заранее определите поведение при падении
Это:
очень важно.
Пока рынок растёт:
кажется:
«Я спокойно выдержу −30%».
Но когда:
100 000 ₽ превращаются:
в 70 000 ₽,
эмоции:
совсем другие.
Составьте правило заранее
Например:
«Если рынок падает, но моя цель и срок не изменились, я продолжаю регулярные покупки».
Или:
«Я не продаю фонд только из-за падения цены».
Такое правило:
защищает от паники.
Пример регулярных покупок
Вы инвестируете:
10 000 ₽.
Цена пая:
100 ₽.
Получаете:
100 паёв.
Рынок падает.
Цена:
80 ₽.
Следующий взнос:
10 000 ₽.
Получаете:
125 паёв.
Рынок растёт.
Цена:
125 ₽.
Получаете:
80 паёв.
Таким образом:
вы покупаете:
по разным ценам.
Но не покупайте падение автоматически
Если фонд:
изменил стратегию;
появились проблемы;
структура стала вам не подходить,
простое правило:
«Докупай всегда»
может быть:
ошибочным.
Поэтому периодическая проверка:
всё равно нужна.
Шаг 12. Не пытайтесь сделать первый портфель идеальным
Это ещё одна ошибка новичка.
Человек месяцами:
изучает;
сравнивает;
считает;
ждёт идеальный момент.
В результате:
вообще не начинает.
Первый портфель:
не обязан:
быть идеальным.
Он должен:
быть понятным.
Лучше три понятных фонда
Чем:
двенадцать сложных.
Вы должны понимать:
зачем каждый фонд;
что внутри;
какой риск;
какая комиссия;
какая доля.
Если понимаете:
портфель управляем.
Пример первого портфеля на 50 000 ₽
Допустим:
умеренный профиль.
50% акции:
25 000 ₽.
40% облигации:
20 000 ₽.
10% денежный рынок:
5 000 ₽.
Даже с:
50 000 ₽
можно начать:
системно.
Не обязательно ждать:
миллиона.
Первый портфель на 100 000 ₽
50/40/10:
50 000 ₽ —
акции.
40 000 ₽ —
облигации.
10 000 ₽ —
ликвидность.
Первый портфель на 500 000 ₽
250 000 ₽ —
акции.
200 000 ₽ —
облигации.
50 000 ₽ —
ликвидность.
Логика:
та же.
Меняются:
суммы.
Первый портфель на 1 000 000 ₽
500 000 ₽ —
акции.
400 000 ₽ —
облигации.
100 000 ₽ —
ликвидность.
И вот здесь:
комиссии;
структура;
риски
становятся:
ещё заметнее в рублях.
Сколько можно потерять
Возьмём:
1 000 000 ₽.
50% акции:
500 000 ₽.
Акции:
−30%.
Потеря:
−150 000 ₽.
Облигации:
400 000 ₽.
Допустим:
−5%.
Минус:
−20 000 ₽.
Денежная часть:
около нуля.
Итог:
примерно −170 000 ₽.
Просадка:
около −17%.
Почему этот расчёт нужно сделать заранее
Потому что:
−17%
кажется:
не страшно.
Но:
−170 000 ₽
воспринимается:
совершенно иначе.
Поэтому риск всегда:
ПЕРЕВОДИМ В РУБЛИ.
Основные ошибки первого портфеля
Ошибка №1
Покупать фонд:
по прошлой доходности.
Ошибка №2
Собирать портфель:
без цели.
Ошибка №3
Не отделять:
финансовую подушку.
Ошибка №4
Покупать:
слишком много фондов.
Ошибка №5
Не проверять пересечения.
Ошибка №6
Делать 100% акций:
не понимая просадку.
Ошибка №7
Игнорировать комиссии.
Ошибка №8
Не иметь правила пополнения.
Ошибка №9
Не ребалансировать.
Ошибка №10
Менять стратегию после каждой новости.
Пример неправильного портфеля
Капитал:
100 000 ₽.
20 000 ₽ —
фонд технологий.
20 000 ₽ —
фонд IT.
20 000 ₽ —
фонд роста.
20 000 ₽ —
фонд лидеров.
20 000 ₽ —
фонд инноваций.
Звучит:
диверсифицированно.
Но внутри:
могут повторяться:
одни и те же компании.
Результат:
высокая концентрация.
Пример более понятного портфеля
100 000 ₽.
50 000 ₽ —
широкий фонд акций.
40 000 ₽ —
облигационный фонд.
10 000 ₽ —
денежный рынок.
Три фонда.
Но:
три разных функции.
Вот это:
уже система.
Мини-тест №1
У вас:
200 000 ₽.
Из них:
150 000 ₽ —
все ваши резервные деньги.
Можно ли считать:
200 000 ₽ инвестиционным капиталом?
Нет.
Инвестиционная часть:
должна определяться после отделения резерва.
Мини-тест №2
У вас:
5 фондов.
Все:
содержат похожие крупнейшие акции.
Получили ли вы:
пятикратную диверсификацию?
Нет.
Мини-тест №3
Портфель:
80% акции.
Вы не готовы увидеть:
−25%.
Подходит ли структура?
Скорее всего:
риск слишком высокий.
Мини-тест №4
Портфель:
50/40/10.
После роста:
65/27/8.
Что произошло?
Портфель:
стал рискованнее.
Нужно:
проверить ребалансировку.
✅ Чек-лист первого портфеля
☑ Я определил цель.
☑ Я знаю срок.
☑ Финансовая подушка находится отдельно.
☑ Я определил инвестиционный капитал.
☑ Я знаю допустимую просадку.
☑ Я перевёл её в рубли.
☑ Я определил долю акций.
☑ Я определил долю облигаций.
☑ Я решил, нужна ли ликвидная часть.
☑ Я понимаю функцию каждого фонда.
☑ Я проверил состав.
☑ Я посмотрел топ-10.
☑ Я проверил пересечения.
☑ Я знаю комиссии.
☑ Я посмотрел спред.
☑ У меня есть правило пополнения.
☑ У меня есть правило ребалансировки.
☑ Я знаю, что буду делать при падении рынка.
Практическое задание на 20 минут
Возьмите:
обычный лист бумаги.
Напишите:
Цель:
Срок:
Стартовый капитал:
Ежемесячное пополнение:
Допустимая просадка в %:
Допустимая просадка в ₽:
Теперь выберите:
три блока.
РОСТ: ___%
СТАБИЛЬНОСТЬ: ___%
ЛИКВИДНОСТЬ: ___%
Сумма:
100%.
После этого:
под каждый блок
подберите:
максимум 1–2 фонда.
Не наоборот.
Самая полезная проверка
Допустим:
вы хотите добавить:
новый фонд.
Перед покупкой задайте:
«Что изменится в моём портфеле после его добавления?»
Если:
риск станет ниже;
появится новый класс активов;
уменьшится концентрация;
добавится нужная функция —
фонд имеет смысл изучать.
Если:
просто станет:
ещё один похожий тикер,
он может:
не понадобиться.
Главное правило первого портфеля
Не пытайтесь:
заработать максимально много.
Ваша первая задача:
СОЗДАТЬ СИСТЕМУ, КОТОРУЮ ВЫ СМОЖЕТЕ СОБЛЮДАТЬ.
Новичок обычно проигрывает:
не потому, что выбрал:
неидеальный фонд.
А потому что:
паниковал;
менял стратегию;
гонялся за доходностью;
брал слишком большой риск.
🎯 Главный вывод
Первый инвестиционный портфель через фонды:
не должен быть сложным.
Новичку часто достаточно:
2–4 ФОНДОВ.
Один:
для роста.
Второй:
для стабильности.
Третий:
для ликвидности.
При необходимости:
дополнительный защитный блок.
Самая важная последовательность:
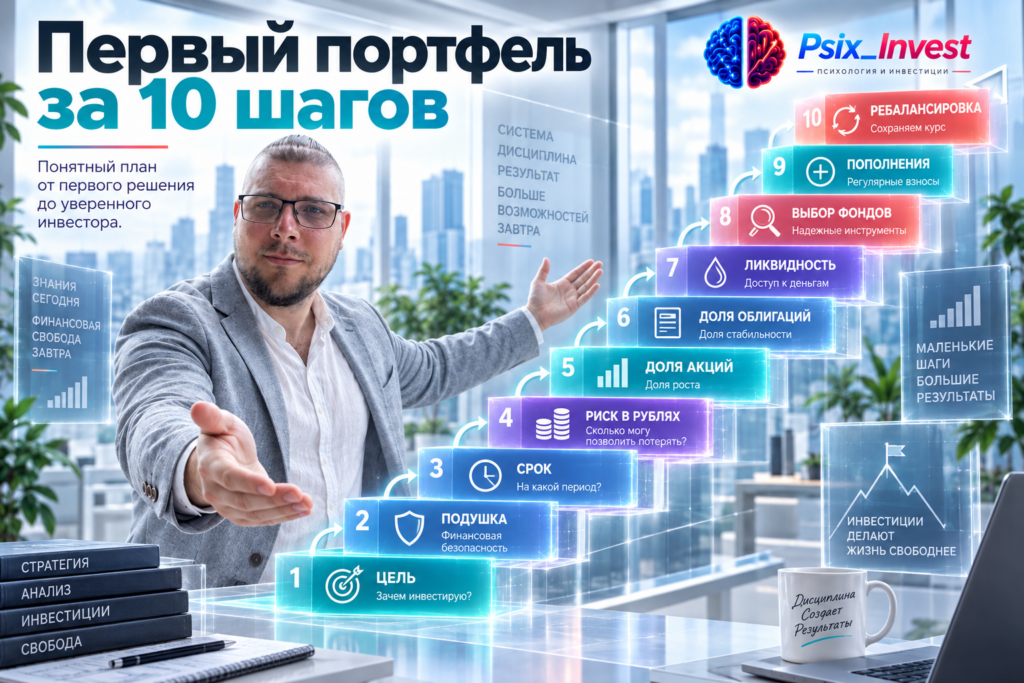
ЦЕЛЬ → ПОДУШКА → СРОК → РИСК → СТРУКТУРА → ФОНДЫ → ПОПОЛНЕНИЯ → РЕБАЛАНСИРОВКА.
Не:
«Какой фонд сейчас вырастет сильнее?»
А:
«Какой портфель позволит мне двигаться к цели и не паниковать при первом падении?»
Если вы можете:
понять;
объяснить;
посчитать;
каждую часть портфеля,
то он:
уже намного качественнее большинства случайных наборов активов.
❓ Вопросы для самопроверки
— Зачем я инвестирую?
— Когда понадобятся деньги?
— Есть ли отдельная финансовая подушка?
— Какой капитал реально можно инвестировать?
— Сколько рублей я готов временно потерять?
— Какая доля акций подходит?
— Зачем мне облигации?
— Нужна ли ликвидная часть?
— Почему выбран каждый фонд?
— Не дублируются ли фонды?
— Сколько я плачу комиссий?
— Как буду пополнять?
— Когда буду ребалансировать?
— Что буду делать при падении рынка на 30%?
Если ответы:
записаны заранее,
портфель превращается:
из набора покупок
в:
ПЛАН.
❓ FAQ
Можно ли собрать первый портфель только из фондов?
Да. Через фонды можно получить доступ к акциям, облигациям, денежным инструментам и другим классам активов без покупки каждой бумаги отдельно.
Сколько фондов нужно начинающему инвестору?
Часто достаточно 2–4 фондов, если каждый выполняет понятную функцию и не дублирует остальные.
С какой суммы можно начать портфель из фондов?
Начать можно даже с нескольких десятков тысяч рублей, если стоимость паёв позволяет собрать нужные пропорции.
Стоит ли новичку делать портфель на 100% из акций?
Это зависит от срока и способности переносить крупные просадки. Новичку важно сначала посчитать возможный убыток в рублях.
Как часто нужно менять портфель?
Постоянно менять его не нужно. Полезнее заранее установить правила пополнения и ребалансировки и следовать им.
Продолжение — в Telegram
Новые статьи о деньгах, психологии, инвестициях и реальном опыте.


