
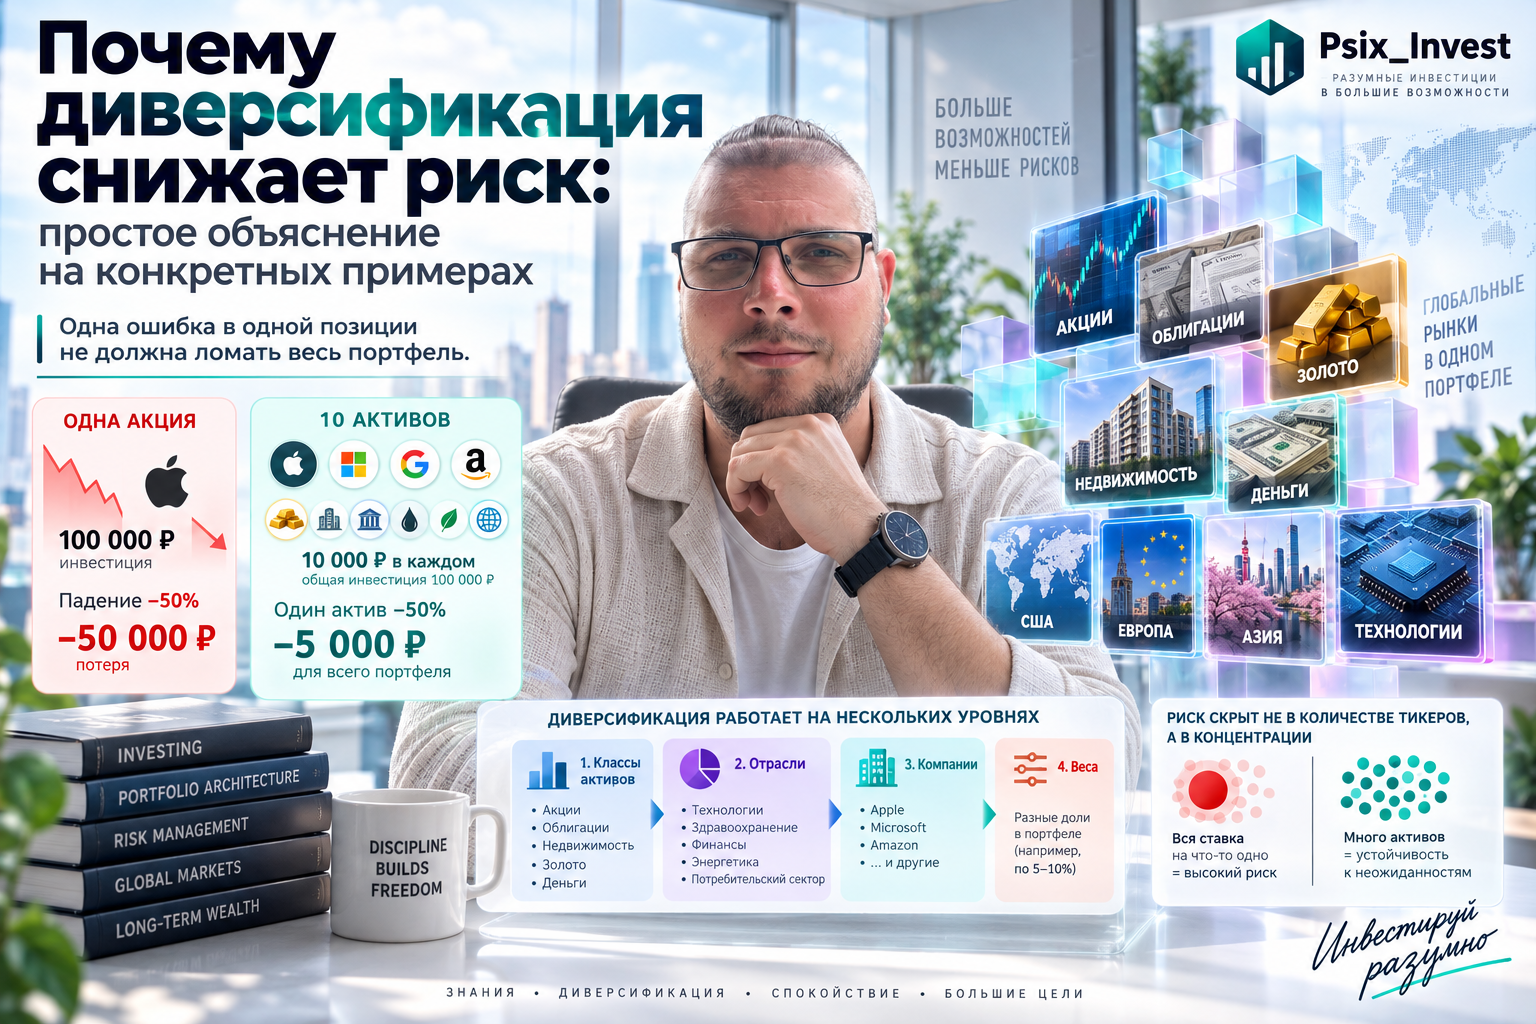
Диверсификация снижает риск потому, что распределяет капитал между несколькими активами, компаниями, секторами или классами инструментов. Если одна часть портфеля падает, весь капитал не обязан повторять это падение в том же масштабе. Проще говоря, вы уменьшаете зависимость результата от одной ошибки.
Но есть важная оговорка: диверсификация не делает инвестиции безопасными и не гарантирует прибыль. Она лишь уменьшает отдельные риски. Если падает весь рынок, диверсифицированный портфель тоже может уйти в минус. Поэтому полезно понимать не только принцип «не класть все яйца в одну корзину», а саму механику.
После этой статьи вы сможете проверить собственный портфель, увидеть скрытую концентрацию и понять, где диверсификация действительно работает, а где только создаёт ощущение безопасности.
Как одна позиция превращается в риск всего портфеля
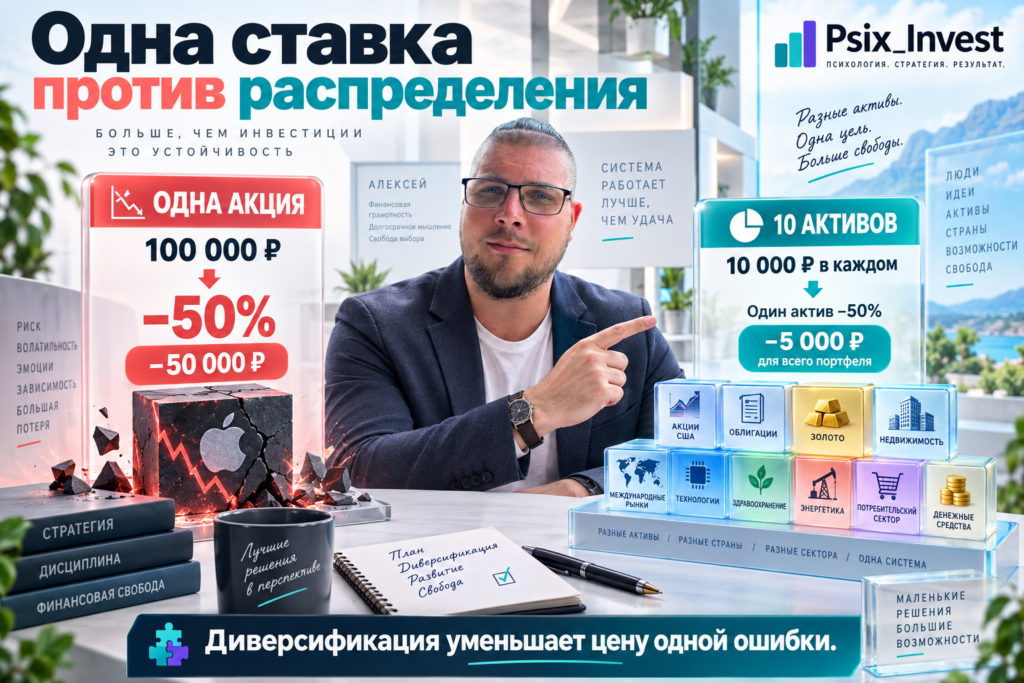
Представим, что у инвестора есть 500 000 ₽. Он уверен в одной компании и вкладывает в неё половину капитала — 250 000 ₽. Остальные деньги распределяет между другими активами. Если выбранная компания падает на 40%, эта одна позиция приносит убыток 100 000 ₽.
Для всего портфеля это уже минус 20%.
Теперь изменим только размер позиции. Пусть та же компания занимает не 50%, а 5% портфеля. Это 25 000 ₽. При таком же падении на 40% убыток составит 10 000 ₽, то есть всего 2% от капитала.
Компания не изменилась. Падение не изменилось. Изменился только размер позиции.
Главная функция диверсификации — не угадывать все лучшие активы, а ограничивать ущерб от одной ошибки.
Эта логика особенно важна для новичка. В момент покупки сложно заранее знать, какая компания через два года столкнётся с падением прибыли, ростом долгов, санкциями, сменой руководства или другими проблемами. Диверсификация позволяет ошибиться в одной идее и не поставить под угрозу весь капитал.
Почему много акций ещё не означает хорошую диверсификацию
Допустим, у инвестора не одна акция, а десять. На первый взгляд риск уже распределён. Но все десять компаний относятся к банковскому сектору.
Формально у человека десять позиций. Фактически большая часть капитала зависит от одних и тех же факторов: процентных ставок, качества кредитного портфеля, регулирования, состояния экономики и спроса на кредиты.
Если весь банковский сектор попадает под давление, несколько разных тикеров могут падать одновременно.
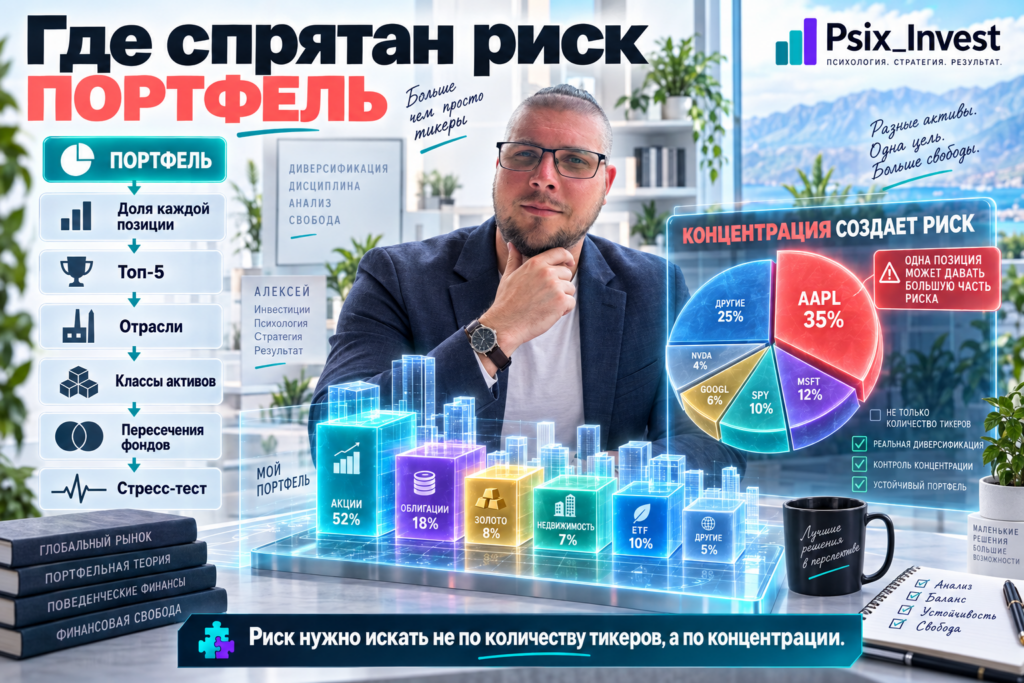
Поэтому диверсификацию нужно оценивать не только по количеству бумаг, но и по источникам риска.
Например, портфель из десяти банковских акций может быть менее диверсифицирован, чем портфель из пяти активов, если эти пять относятся к разным секторам и классам инструментов.
Что именно нужно диверсифицировать
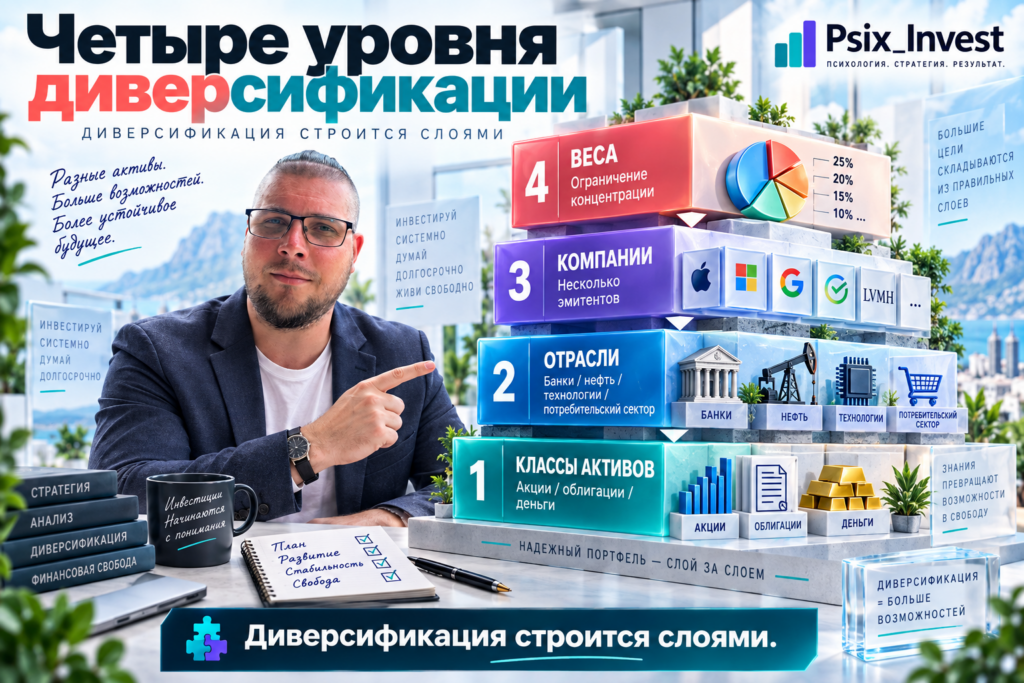
Полезно рассматривать диверсификацию по нескольким уровням.
Первый уровень — компании. Чем меньше доля одной компании, тем меньше её индивидуальная проблема влияет на весь капитал.
Второй уровень — отрасли. Даже несколько компаний могут двигаться вместе, если работают в одном секторе. Поэтому полезно избегать ситуации, когда весь портфель зависит, например, только от банков, нефтегаза или технологий.
Третий уровень — классы активов. Акции, облигации и денежные инструменты реагируют на рыночные события по-разному. Это может снижать общую волатильность портфеля.
Четвёртый уровень — время покупки. Регулярные пополнения позволяют не вкладывать весь капитал в одну конкретную цену.
Получается более точная формула:
диверсификация — это не «купить много всего», а распределить капитал между разными источниками риска.
Как диверсификация работает на уровне классов активов
Рассмотрим портфель на 1 000 000 ₽.
Первый вариант — 100% капитала находится в акциях. Если рынок падает на 30%, портфель теоретически может потерять около 300 000 ₽. Итоговая стоимость составит примерно 700 000 ₽.
Теперь рассмотрим другой вариант:
60% — акции;
30% — облигации;
10% — ликвидная часть.
В рублях это 600 000 ₽, 300 000 ₽ и 100 000 ₽ соответственно.
Допустим, в стрессовом сценарии акции падают на 30%. Тогда убыток акционной части составит 180 000 ₽. Предположим также, что облигационная часть снизилась на 5%, то есть ещё на 15 000 ₽. Ликвидная часть условно почти не изменилась.
Общий убыток составит около 195 000 ₽ вместо 300 000 ₽.
Разница — примерно 105 000 ₽.
Это не прогноз и не гарантия. Облигации тоже могут снижаться. Но пример показывает механику: когда капитал распределён между активами с разной реакцией на рынок, просадка одной части не обязательно полностью повторяется всем портфелем.
Что такое корреляция и почему она важна
Здесь появляется полезное понятие — корреляция. Простыми словами, это степень того, насколько два актива двигаются одинаково.
Если две бумаги почти всегда растут и падают вместе, дополнительная диверсификация между ними небольшая. Если их поведение отличается, распределение капитала может работать лучше.
Представьте два зонта. Если оба рвутся при одном и том же ветре, наличие второго не сильно помогает. Примерно так же работает портфель из нескольких активов, которые зависят от одних факторов.
Поэтому два разных фонда не обязательно означают две разные инвестиционные идеи.
Почему несколько фондов могут скрывать концентрацию
Допустим, вы купили три фонда по 100 000 ₽ каждый. Кажется, что капитал хорошо распределён.
Но внутри первого фонда компания X занимает 20%, во втором — 15%, в третьем — 10%.
Получаем:
20 000 ₽ + 15 000 ₽ + 10 000 ₽ = 45 000 ₽.
Общий капитал — 300 000 ₽.
Значит, одна компания фактически занимает 15% вашего портфеля, хотя напрямую вы её даже не покупали.
Так возникает скрытая концентрация.
Поэтому при работе с фондами нужно смотреть не только названия, но и состав. Особенно полезно сравнивать топ-10 крупнейших позиций.
Пять фондов с почти одинаковыми активами могут давать хуже диверсификацию, чем два фонда с действительно разной структурой.
Как быстро посчитать влияние одной позиции
Есть очень простой расчёт.
Допустим, актив занимает 20% портфеля. Вы хотите понять, что произойдёт, если он упадёт на 50%.
Берём:
20% × 50% = 10%.
Значит, только эта позиция уменьшит весь портфель примерно на 10%, если остальные активы не изменятся.
Другой пример: позиция занимает 5%. Падение на 50% даст около 2,5% убытка всему портфелю.
Эта формула позволяет за минуту увидеть, насколько опасна концентрация.
Где диверсификация не спасает
Главная ошибка новичка — воспринимать диверсификацию как защиту от любого убытка.
Это не так.
Есть риск конкретной компании. Его диверсификация действительно может заметно уменьшить.
Есть риск отрасли. Его можно снизить, распределив капитал между секторами.
Но есть системный риск — падение всего рынка из-за крупного кризиса, резкого изменения ставок, экономического спада или другого масштабного события.
В такой ситуации многие активы могут снижаться одновременно.
Если у вас 50 разных акций, а весь рынок падает на 30%, портфель тоже может серьёзно просесть.
Поэтому правильнее говорить:
диверсификация уменьшает часть рисков, но не отменяет сам факт инвестиционного риска.
Почему чрезмерная диверсификация тоже может быть ошибкой
После знакомства с принципом диверсификации новичок иногда впадает в другую крайность. Он начинает покупать всё подряд.
Сначала пять акций. Потом десять. Потом двадцать. Потом добавляет несколько фондов, золото, облигации и ещё десяток идей.
В результате портфель становится слишком сложным. Инвестор уже не понимает структуру, не знает реальные доли и не может объяснить, зачем нужна каждая позиция.
Дополнительный актив имеет смысл только тогда, когда он действительно меняет риск портфеля или выполняет новую функцию.
Например, если у вас уже есть широкий фонд акций, покупка ещё трёх почти идентичных фондов может не дать заметной пользы.
Поэтому задача не в том, чтобы максимизировать количество инструментов. Задача — убрать опасную концентрацию.
Практический стресс-тест портфеля
Возьмём капитал 1 000 000 ₽.
Структура:
70% — акции;
20% — облигации;
10% — ликвидность.
Представим стрессовый сценарий:
акции падают на 35%;
облигации — на 5%;
ликвидная часть не меняется.
Расчёт:
700 000 ₽ × 35% = 245 000 ₽ убытка;
200 000 ₽ × 5% = 10 000 ₽;
общая просадка — около 255 000 ₽.
То есть портфель может временно снизиться примерно до 745 000 ₽.
Теперь вопрос становится гораздо конкретнее:
готовы ли вы увидеть минус 255 000 ₽ и не разрушить стратегию эмоциональным решением?
Если ответ отрицательный, проблема может быть не в отдельных акциях, а в слишком высокой общей доле риска.
Как проверить диверсификацию своего портфеля за 15 минут
Начните не с графиков, а с простой таблицы.
Выпишите все позиции и напротив каждой укажите сумму и долю от общего капитала. После этого найдите пять крупнейших позиций и сложите их веса. Если они занимают большую часть портфеля, концентрация уже заметная.
Затем разделите активы по секторам. Посмотрите, не зависит ли большая часть капитала от одной отрасли.
Если используете фонды, откройте их состав и сравните крупнейшие позиции. Повторяющиеся компании нужно учитывать как совокупную экспозицию.
После этого проведите два стресс-теста:
- Что произойдёт, если крупнейшая позиция упадёт на 50%?
- Что произойдёт, если рынок акций снизится на 30%?
Такой анализ даст больше информации о риске, чем просто количество тикеров.
Типичные ошибки диверсификации
Первая ошибка — считать количество активов главным показателем. Десять компаний одного сектора могут не дать нужного распределения риска.
Вторая — игнорировать веса. Если одна позиция занимает 40% капитала, наличие ещё двадцати маленьких активов не устраняет концентрацию.
Третья — покупать несколько почти одинаковых фондов. Формально инструментов становится больше, а реальная структура почти не меняется.
Четвёртая — пытаться диверсифицироваться уже после крупного падения. Принцип работает лучше заранее, пока проблема ещё не произошла.
Пятая — считать диверсифицированный портфель безрисковым. Рыночный риск остаётся всегда.
Чек-лист: есть ли в портфеле реальная диверсификация
Проверьте себя:
- знаете ли вы долю каждой позиции;
- посчитали ли вес пяти крупнейших активов;
- не зависит ли большая часть капитала от одной отрасли;
- есть ли разные классы активов, если это соответствует вашей стратегии;
- проверяли ли вы состав фондов;
- нет ли сильных пересечений между фондами;
- знаете ли влияние крупнейшей позиции при падении на 30–50%;
- проводили ли стресс-тест всего портфеля;
- понимаете ли назначение каждого актива;
- есть ли правило ребалансировки.
Если хотя бы на половину вопросов ответа нет, проблема может быть не в недостатке инструментов, а в отсутствии понятной структуры.
Частые вопросы
Сколько акций нужно для хорошей диверсификации?
Универсального числа нет. Важны не только количество бумаг, но и их веса, отрасли и взаимная зависимость. Десять похожих компаний могут дать хуже распределение риска, чем меньшее число действительно разных активов.
Можно ли диверсифицировать портфель только через фонды?
Да. Фонды позволяют одной покупкой получить доступ к нескольким активам. Но нужно проверять их состав и пересечения.
Может ли диверсификация полностью убрать риск?
Нет. Она снижает отдельные риски, но не защищает от падения всего рынка.
Нужно ли добавлять как можно больше активов?
Нет. Дополнительная позиция должна выполнять понятную функцию. Слишком сложный портфель может стать труднее контролировать.
Как понять, что одна позиция слишком большая?
Посчитайте, какой убыток она создаст всему портфелю при падении на 30–50%. Если один актив способен вызвать неприемлемую просадку, концентрация может быть слишком высокой.
Вывод
Диверсификация снижает риск не за счёт магии и не за счёт количества тикеров. Она работает потому, что ограничивает влияние одной ошибки на весь капитал.
Полезно помнить четыре принципа. Не допускайте чрезмерной зависимости от одной компании. Следите за отраслевой концентрацией. Учитывайте пересечения между фондами. И всегда переводите риск из процентов в реальные рубли.
Следующий практический шаг простой: откройте свой портфель и посчитайте долю пяти крупнейших позиций. Затем задайте себе вопрос: что случится с моим капиталом, если самая крупная из них упадёт на 50%?
Ответ часто показывает реальный уровень диверсификации лучше любых общих правил.
Продолжение — в Telegram
Новые статьи о деньгах, психологии, инвестициях и реальном опыте.


