
Банковский вклад помогает сохранить деньги, но сам по себе редко делает человека богатым. Причина проста: вклад ограничивает потенциальную доходность, а инфляция постепенно снижает покупательную способность денег. Вклад полезен для резерва, коротких целей и временного хранения капитала. Но если цель — создать серьёзный капитал на 10–20 лет, одного вклада обычно недостаточно.
Разберём это на цифрах.
Вклад решает одну задачу — сохраняет, а не ускоряет рост
Представим:
у вас есть:
100 000 ₽.
Вы размещаете деньги под условные:
12% годовых.
Через год получаете:
112 000 ₽.
На первый взгляд:
+12 000 ₽.
Всё хорошо.
Но зададим другой вопрос:
Стал ли человек заметно богаче?
Нет.
У него стало:
на 12 000 ₽ больше номинально.
Но богатство обычно означает не просто сохранение суммы.
Это:
рост капитала;
рост покупательной способности;
создание активов;
увеличение будущего денежного потока.
Вклад помогает сохранить деньги.
Но его потенциал роста ограничен.
Что значит «сохранить деньги»
Представим обычную банковскую карту.
На ней:
500 000 ₽.
Если деньги лежат без процентов, они постепенно теряют покупательную способность.
Если разместить их на вкладе:
капитал начинает приносить доход.
Поэтому вклад лучше, чем:
держать крупную сумму без движения.
Но здесь важно не перепутать:
СОХРАНЕНИЕ КАПИТАЛА
и:
СОЗДАНИЕ КАПИТАЛА.
Это разные задачи.
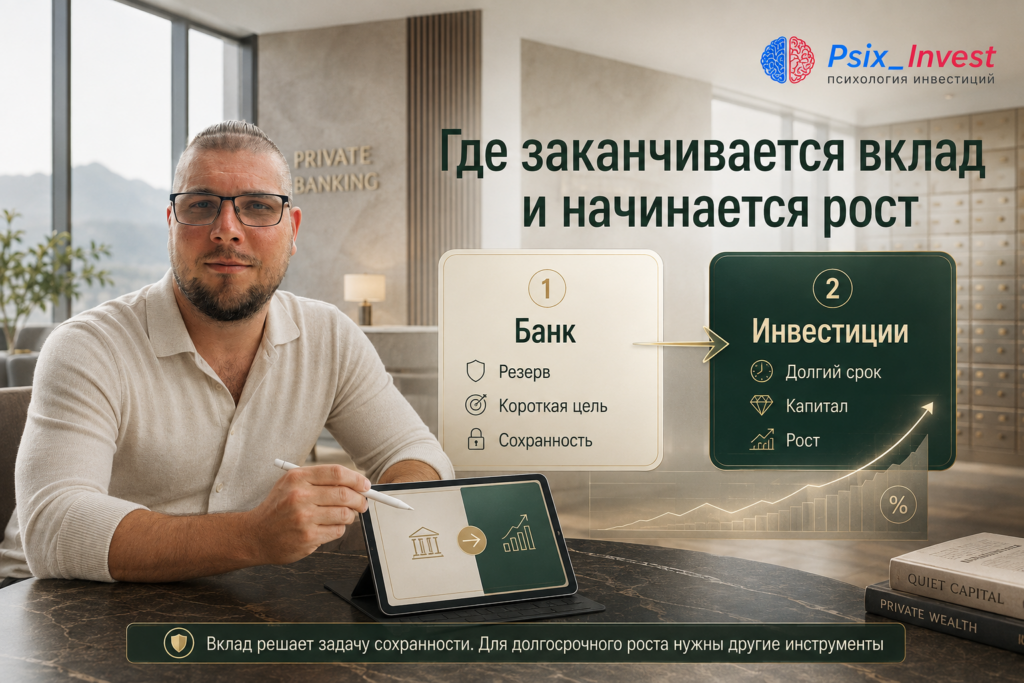
Главный враг вклада — инфляция
Инфляция означает:
рост общего уровня цен.
Допустим:
вклад дал:
+10%.
100 000 ₽ превратились в:
110 000 ₽.
Но цены за тот же период выросли:
на 9%.
Номинально:
вы заработали 10 000 ₽.
Но реальный рост покупательной способности значительно меньше.
Если инфляция была:
12%,
а вклад дал:
10%,
то денег стало больше.
Но купить на них можно:
относительно меньше.
Это главный принцип:
НОМИНАЛЬНЫЙ РОСТ ДЕНЕГ НЕ РАВЕН РЕАЛЬНОМУ РОСТУ БОГАТСТВА.
Номинальная и реальная доходность
Номинальная доходность
Это цифра, которую вы видите в рублях.
Было:
100 000 ₽.
Стало:
110 000 ₽.
Номинально:
+10%.
Реальная доходность
Это изменение покупательной способности.
Если цены выросли примерно на те же 10%:
реальный выигрыш может быть близок к нулю.
Для человека важнее именно это:
что он сможет купить на свои деньги через несколько лет.
Почему высокая ставка не всегда делает вклад инструментом богатства
Представим:
банк предлагает:
15% годовых.
Звучит много.
Но важно задать три вопроса.
1. На какой срок?
Ставка может действовать несколько месяцев.
2. Какой будет инфляция?
Если она близка к доходности, реальный рост небольшой.
3. Сколько капитала у вас вообще есть?
15% от:
100 000 ₽
и:
10 000 000 ₽
— это совершенно разные деньги.
15% от маленькой суммы — всё ещё маленькая сумма
Представим одинаковую доходность:
15% годовых.
Капитал 100 000 ₽
Доход:
15 000 ₽.
Капитал 500 000 ₽
Доход:
75 000 ₽.
Капитал 1 000 000 ₽
Доход:
150 000 ₽.
Капитал 10 000 000 ₽
Доход:
1 500 000 ₽.
Вот почему новичок часто переоценивает значение процентной ставки.
Он думает:
«Нужно найти самый высокий процент».
Но на раннем этапе важнее:
РАЗМЕР КАПИТАЛА И РЕГУЛЯРНЫЕ ПОПОЛНЕНИЯ.
Что важнее на старте: ставка или пополнения
Возьмём человека с:
100 000 ₽.
Допустим вклад даёт:
12%.
За год:
около 12 000 ₽.
Теперь другой вариант.
Человек каждый месяц откладывает:
20 000 ₽.
За год он внесёт:
20 000 × 12 =
240 000 ₽.
Сравните:
доход от процентов:
12 000 ₽.
Новые деньги:
240 000 ₽.
На раннем этапе:
ВАША СПОСОБНОСТЬ ОТКЛАДЫВАТЬ МОЖЕТ БЫТЬ ВАЖНЕЕ ДОХОДНОСТИ.
Именно поэтому богатство не начинается со ставки
Человек с капиталом:
100 000 ₽
может тратить часы, сравнивая:
13,5%;
14%;
14,5%.
Разница между:
14% и 14,5%
на 100 000 ₽ за год составляет примерно:
500 ₽.
Но если человек сможет увеличить ежемесячные накопления:
с 10 000 ₽
до:
15 000 ₽,
разница за год:
5 000 × 12 =
60 000 ₽.
Сравните:
500 ₽
против:
60 000 ₽.
Вот где находится реальный рычаг на старте.
Богатство строится из трёх факторов
Упрощённо капитал растёт за счёт:
1. Размеров пополнений
Сколько вы добавляете.
2. Доходности
Как работает уже накопленный капитал.
3. Времени
Как долго деньги остаются в системе.
Можно представить формулу без сложной математики:
КАПИТАЛ = ПОПОЛНЕНИЯ + ДОХОДНОСТЬ + ВРЕМЯ.
Вклад хорошо работает со вторым пунктом.
Но его потенциальная доходность обычно ограничена.
Почему время особенно важно
Возьмём:
500 000 ₽.
Допустим:
условная доходность 10% в год.
Если доход каждый год остаётся внутри капитала:
через год:
550 000 ₽.
Через два года:
605 000 ₽.
Через три:
665 500 ₽.
Доход начинает приносить новый доход.
Это:
сложный процент.
Он работает и во вкладах.
Но его сила зависит от:
ставки;
срока;
регулярности;
капитала.
Но проблема в ограниченной доходности
Допустим два инструмента показывают разную среднюю долгосрочную доходность.
Чисто учебный пример:
Вариант А
8% в год.
Вариант Б
12% в год.
Старт:
500 000 ₽.
Без пополнений.
Через 10 лет приблизительно:
при 8%
около:
1,08 млн ₽.
при 12%
около:
1,55 млн ₽.
Разница:
около 470 000 ₽.
Чем длиннее срок:
тем сильнее влияет разница доходностей.
Но вместе с потенциальной доходностью обычно растёт:
риск.
Именно поэтому нельзя просто сказать:
«Вклад плохой, акции хорошие».
Правильный вывод другой.
РАЗНЫЕ ИНСТРУМЕНТЫ НУЖНЫ ДЛЯ РАЗНЫХ ЗАДАЧ.
Вклад может быть идеальным инструментом
Да.
Несмотря на заголовок.
Если через:
6 месяцев
вам нужны деньги на:
ремонт;
машину;
первоначальный взнос;
отпуск;
обучение,
главная задача:
сохранить капитал.
В такой ситуации вклад может быть намного разумнее рискованных инвестиций.
Потому что деньги нужны:
в конкретную дату.
Когда вклад действительно полезен
1. Финансовая подушка
Часть резерва можно держать в банковских инструментах.
2. Короткая финансовая цель
Деньги понадобятся через несколько месяцев.
3. Временное хранение
Вы пока не определили дальнейшую стратегию.
4. Консервативная часть капитала
Не весь портфель обязан быть рискованным.
5. Психологический комфорт
Новичок постепенно привыкает к финансовой дисциплине.
Когда вклад начинает тормозить цель
Представим:
человеку:
30 лет.
Цель:
создать капитал к 50 годам.
Горизонт:
20 лет.
Если весь капитал всё это время находится только во вкладах:
человек минимизирует рыночный риск.
Но одновременно:
ограничивает потенциал роста.
На длинном горизонте это может стать проблемой.
Особенно если:
доходность вкладов приблизительно следует за инфляцией.
Риск тоже имеет цену
Важно понять обратную сторону.
Почему инвестиционные активы потенциально могут дать больше?
Потому что инвестор принимает:
риск колебаний.
Например акции.
Сегодня:
100 000 ₽.
Через месяц:
90 000 ₽.
Через год:
115 000 ₽.
Через два:
80 000 ₽.
Через пять:
может быть значительно больше исходной суммы.
Но:
гарантий нет.
Вклад предлагает меньшую неопределённость.
И поэтому его потенциальная доходность обычно ограничена.
Это нормальный обмен:
МЕНЬШЕ РИСКА → МЕНЬШЕ ПОТЕНЦИАЛА.
Сохранность и рост нужно разделять
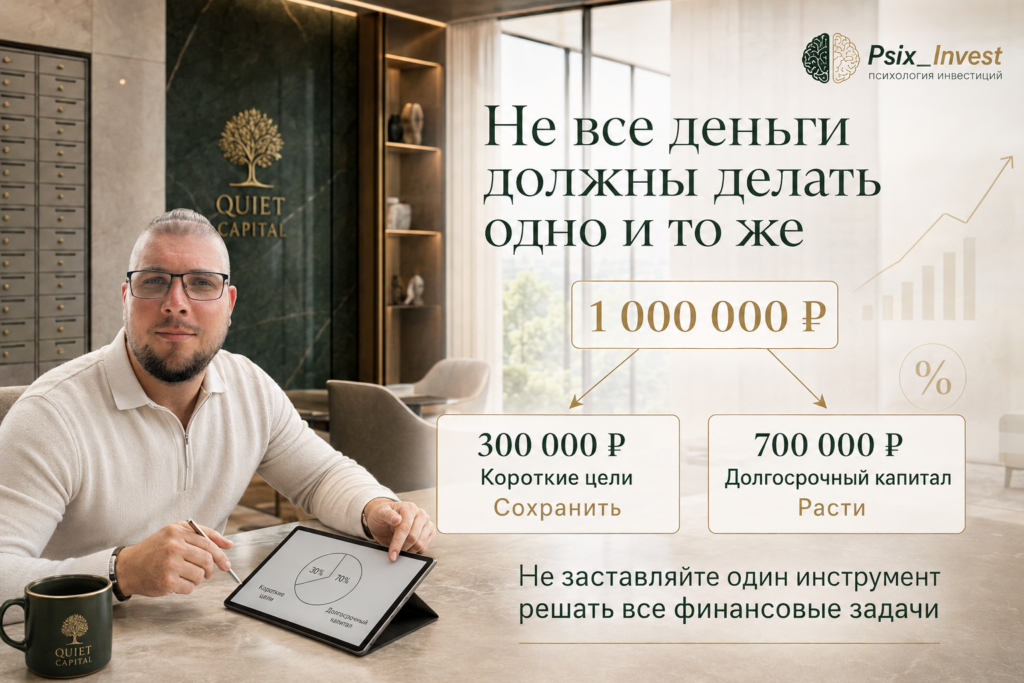
Представим капитал:
1 000 000 ₽.
Человеку не обязательно выбирать:
«Или вклад, или инвестиции».
Можно разделить задачи.
Например, условно:
300 000 ₽
финансовый резерв и короткие цели.
700 000 ₽
долгосрочный капитал.
Первая часть:
сохранность;
ликвидность;
предсказуемость.
Вторая:
долгосрочный рост;
принятие рыночного риска;
диверсификация.
Это уже:
финансовая система.
Что происходит, если человек боится инвестиций
Типичная ситуация.
Человек накопил:
1 000 000 ₽.
Держит всё на вкладах.
Проходит:
5 лет;
10 лет;
15 лет.
Почему?
Не потому, что вклад всегда лучший.
А потому что:
страшно потерять деньги.
И это уже психологическая проблема.
Человек не выбирает стратегию.
Он:
избегает риска.
Это разные вещи.
Избегание риска тоже имеет цену
Кажется:
«Если я не покупаю акции, я ничем не рискую».
Но существует:
инфляционный риск;
риск упущенного роста;
риск не достигнуть цели;
риск слишком медленного накопления.
Например:
цель:
10 млн ₽.
Человек откладывает:
20 000 ₽ в месяц.
Только за счёт взносов:
10 000 000 ÷ 20 000 =
500 месяцев.
Это:
более 41 года.
Конечно, проценты сокращают срок.
Но пример показывает:
ОДНИХ НАКОПЛЕНИЙ МОЖЕТ БЫТЬ НЕДОСТАТОЧНО.
Как регулярные инвестиции меняют картину
Представим:
20 000 ₽ ежемесячно.
За год:
240 000 ₽.
За 10 лет без какой-либо доходности:
2 400 000 ₽.
За 20 лет:
4 800 000 ₽.
Дальше вступает в работу:
доходность капитала.
Чем дольше горизонт:
тем важнее становится разница между:
просто накоплением;
и:
капиталом, который растёт.
Но здесь нельзя обещать фиксированный результат
Это критически важно.
Инвестиционная доходность:
не гарантирована.
Рынок может:
расти;
падать;
годами находиться ниже предыдущих максимумов.
Поэтому долгосрочный инвестор получает потенциально более высокую доходность:
не бесплатно.
Он платит:
неопределённостью;
просадками;
временем;
эмоциональным дискомфортом.
Вклад убирает часть стресса
Это реальное преимущество.
Вклад не заставляет человека каждый день смотреть:
«Почему мой актив упал на 7%?»
Нет рыночного графика.
Нет красных свечей.
Нет панических продаж.
Поэтому банковские инструменты могут быть полезны:
психологически.
Особенно на старте.
Но есть риск:
человек слишком привыкает к отсутствию колебаний.
И потом воспринимает любое падение инвестиций как катастрофу.
Ошибка: ожидать от вклада инвестиционного результата
Представим:
у человека:
500 000 ₽.
Он хочет:
через 10 лет создать:
5 000 000 ₽.
Но:
не хочет пополнять;
не хочет принимать риск;
не хочет инвестировать;
хочет только вклад.
Вопрос:
соответствует ли инструмент цели?
Это главный вопрос.
Не:
«Хороший ли вклад?»
А:
«МОЖЕТ ЛИ ЭТОТ ИНСТРУМЕНТ РЕШИТЬ МОЮ ЗАДАЧУ?»
Сначала посчитайте цель
Допустим:
сейчас:
500 000 ₽.
Цель:
5 000 000 ₽.
Срок:
15 лет.
Не нужно сразу покупать акции.
Сначала посчитайте:
сколько нужно добавлять;
какую доходность предполагает стратегия;
какую просадку вы готовы выдержать;
какая часть капитала должна быть защищена.
И только после этого выбирайте инструменты.
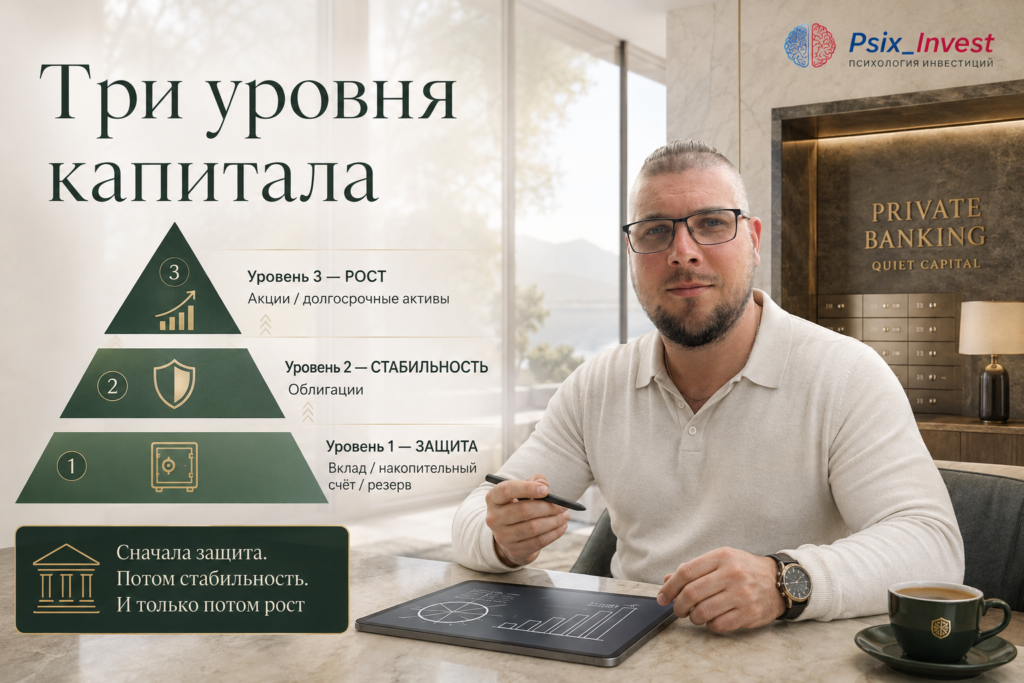
Система из трёх уровней
Начинающему инвестору удобно мыслить так.
Уровень 1. Защита
Финансовая подушка.
Короткие цели.
Ликвидные банковские инструменты.
Уровень 2. Стабильность
Облигации.
Консервативная часть портфеля.
Уровень 3. Рост
Акции и другие инструменты роста.
Чем дальше цель:
тем больше пространства для рыночного риска.
Чем ближе:
тем важнее сохранность.
Почему человек часто застревает на первом уровне
Потому что вклад:
понятный;
предсказуемый;
не показывает убыток каждый день.
Это психологически приятно.
А инвестиции:
неопределённы.
И мозг говорит:
«Лучше вообще не рисковать».
Но финансовая грамотность — это не:
избегать любого риска.
Это:
ПОНИМАТЬ, КАКОЙ РИСК НУЖЕН ДЛЯ КОНКРЕТНОЙ ЦЕЛИ.
7 ошибок человека, который хранит всё на вкладах
1. Считать вклад универсальным инструментом
Он подходит не для всех целей.
2. Смотреть только на номинальный процент
Нужно учитывать покупательную способность.
3. Не считать долгосрочную цель
Может оказаться, что капитала недостаточно.
4. Не инвестировать из-за страха
Это уже не стратегия.
5. Гнаться за каждым дополнительным процентом
На маленьком капитале разница часто несущественна.
6. Недооценивать регулярные пополнения
На старте они могут быть главным источником роста.
7. Не разделять деньги по задачам
Резерв и капитал на 20 лет не обязаны лежать одинаково.
Вклад на 100 000 ₽: что реально важно
Допустим:
100 000 ₽.
Ставка:
14%.
Доход за год:
около 14 000 ₽.
Разница между:
14%
и:
15%
составляет:
около 1 000 ₽ в год.
Теперь сравните.
Если человек откладывает дополнительно:
5 000 ₽ в месяц,
он внесёт за год:
60 000 ₽.
Вот почему на маленьком капитале:
ФИНАНСОВАЯ ДИСЦИПЛИНА ВАЖНЕЕ ПОИСКА ИДЕАЛЬНОЙ СТАВКИ.
Вклад на 1 000 000 ₽: ситуация меняется
14%:
около 140 000 ₽ в год.
Разница между:
14%
и:
15%
уже:
около 10 000 ₽.
Чем больше капитал:
тем сильнее имеет значение:
доходность.
Поэтому инвестиционная стратегия должна меняться вместе с размером капитала.
На старте:
главное — накопить.
Позже:
главное — эффективно управлять.
Что действительно делает человека богаче
Не один инструмент.
А система.
1. Разница между доходами и расходами
Если человек тратит всё:
инвестировать нечего.
2. Регулярные пополнения
Капитал должен получать новые деньги.
3. Время
Богатство редко строится за год.
4. Доходность
Капитал должен работать.
5. Контроль риска
Нельзя потерять всё в погоне за доходностью.
6. Дисциплина
Стратегия должна работать годами.
Практический пример: два человека
Оба начинают с:
100 000 ₽.
Человек А
Хранит деньги на вкладе.
Не пополняет.
Доходность условно:
10%.
Человек Б
Получает такую же доходность.
Но каждый месяц добавляет:
20 000 ₽.
Через год:
у первого:
примерно:
110 000 ₽.
У второго:
начальные 100 000 ₽;
плюс:
240 000 ₽ новых взносов;
плюс доход.
Даже без точного расчёта видно:
ОСНОВНОЙ ДВИГАТЕЛЬ НА СТАРТЕ — НЕ ПРОЦЕНТЫ.
А:
НОВЫЙ КАПИТАЛ.
Когда доходность становится особенно важной
Когда капитал уже большой.
Например:
5 000 000 ₽.
Разница:
10% и 12%
это:
100 000 ₽ в год.
При:
10 000 000 ₽
разница уже:
200 000 ₽.
Поэтому можно сказать:
НА СТАРТЕ ВАЖНЕЕ НАКАПЛИВАТЬ.
ПОТОМ ВАЖНЕЕ ПРАВИЛЬНО УПРАВЛЯТЬ НАКОПЛЕННЫМ.
Нужен ли вклад инвестору
Да.
И это важно.
Инвестор не обязан презирать вклады.
Напротив.
Вклад может выполнять функцию:
резерва;
парковки денег;
короткой цели;
консервативной части системы.
Проблема появляется только тогда, когда человек:
ПЫТАЕТСЯ С ПОМОЩЬЮ ВКЛАДА РЕШИТЬ ЗАДАЧУ, ДЛЯ КОТОРОЙ ОН НЕ ПОДХОДИТ.
Как определить, сколько держать во вкладе
Ответьте на четыре вопроса.
1. Когда понадобятся деньги?
До года?
Через 5 лет?
Через 20 лет?
2. Насколько цель обязательна?
Квартира?
Лечение?
Пенсия?
3. Какую просадку вы выдержите?
0%?
−10%?
−30%?
4. Какой рост нужен?
Просто сохранить?
Или создать крупный капитал?
После этого распределение становится логичнее.
Практическая схема
Допустим:
у вас:
1 000 000 ₽.
Финансовая подушка:
300 000 ₽.
Цель через два года:
200 000 ₽.
Долгосрочный капитал:
500 000 ₽.
Тогда логически:
300 000 ₽ — резерв;
200 000 ₽ — короткая цель;
500 000 ₽ — долгосрочная стратегия.
Не обязательно:
весь миллион держать одинаково.
Это один из важнейших принципов личных финансов.
КАЖДАЯ СУММА ДОЛЖНА ИМЕТЬ СВОЮ ЗАДАЧУ.
✅ Чек-лист: вклад действительно подходит вашим деньгам?
☑ Я знаю цель этой суммы.
☑ Я знаю срок.
☑ Мне важнее сохранность, чем максимальный рост.
☑ Деньги могут понадобиться в ближайшие годы.
☑ Я понимаю влияние инфляции.
☑ Я не ожидаю от вклада быстрого богатства.
☑ Я считаю результат в рублях.
☑ Я регулярно увеличиваю капитал.
☑ У меня есть долгосрочная стратегия.
☑ Я разделяю резерв и инвестиции.
☑ Я понимаю, какую часть риска готов принять.
☑ Я не выбираю вклад только из страха перед рынком.
Если последний пункт вызывает сомнение:
стоит отдельно разобраться со своим риск-профилем.
Мини-тест
У вас:
500 000 ₽.
Эти деньги нужны:
через 8 месяцев
на первоначальный взнос.
Что важнее?
Максимальная потенциальная доходность?
Нет.
Важнее:
сохранность.
Теперь меняем условие.
Эти 500 000 ₽:
не понадобятся 20 лет.
Есть финансовая подушка.
Доход стабильный.
Вы готовы к временной просадке.
Здесь уже стоит спросить:
«Не слишком ли консервативно держать весь долгосрочный капитал только во вкладе?»
Именно задача определяет инструмент.
🎯 Главный вывод
Вклад не делает человека беднее.
И вклад не является плохим инструментом.
Он просто:
НЕ СОЗДАН ДЛЯ МАКСИМАЛЬНОГО РОСТА КАПИТАЛА.
Его задача:
сохранность;
предсказуемость;
ликвидность;
короткий финансовый горизонт.
Проблема начинается, когда человек ждёт от него:
долгосрочного богатства.
Для создания капитала нужна система:
ДОХОД → СБЕРЕЖЕНИЯ → РЕЗЕРВ → ИНВЕСТИЦИИ → ВРЕМЯ → СЛОЖНЫЙ ПРОЦЕНТ.
Запомните:
на маленьком капитале важнее регулярные пополнения;
на большом капитале всё важнее становится доходность;
на длинном горизонте всё важнее становится время;
на любом этапе важен контроль риска.
Поэтому главный вопрос:
не:
«Какой вклад самый выгодный?»
А:
«Какую задачу должны решить мои деньги?»
Если ответ:
сохранить сумму к определённой дате,
вклад может быть отличным инструментом.
Если ответ:
создать большой капитал за 15–20 лет,
одного вклада, скорее всего, будет недостаточно.
Именно здесь начинается переход:
ОТ НАКОПЛЕНИЯ К ИНВЕСТИРОВАНИЮ. 💰
Вопросы для самопроверки
— Зачем именно вы держите деньги на вкладе?
— Когда они понадобятся?
— Какой процент дохода съедает инфляция?
— Сколько капитала вы добавляете каждый месяц?
— Что сильнее влияет на ваш результат сегодня: ставка или пополнения?
— Есть ли у вас отдельный долгосрочный капитал?
— Вы выбираете вклад осознанно или просто боитесь других инструментов?
❓ FAQ
Можно ли разбогатеть только на банковских вкладах?
Теоретически большой капитал способен приносить значительный процентный доход. Но для большинства людей вклад скорее помогает сохранять деньги, чем быстро создавать капитал.
Почему вклад проигрывает инфляции?
Не всегда проигрывает. Но если чистая доходность вклада ниже роста цен, покупательная способность денег уменьшается.
Что важнее: высокая ставка или регулярные накопления?
На небольшом капитале регулярные пополнения часто влияют на результат намного сильнее разницы ставок в 1–2 процентных пункта.
Нужно ли инвестору полностью отказаться от вкладов?
Нет. Вклад может использоваться для финансового резерва, коротких целей и консервативной части финансовой системы.
Когда стоит переходить от вклада к инвестициям?
Когда создан резерв, деньги имеют долгий горизонт, а человек понимает риски и готов принять временные колебания стоимости капитала.
Продолжение — в Telegram
Новые статьи о деньгах, психологии, инвестициях и реальном опыте.


