
Сколько денег держать в банке — зависит не от размера зарплаты, а от ваших расходов, обязательств, финансовых целей и срока, когда деньги понадобятся. Одному человеку достаточно 200 000 ₽, другому мало и 800 000 ₽. Главная ошибка — хранить в банке либо слишком мало, либо весь капитал без разделения по задачам.
Разберём, как посчитать свою сумму на конкретных цифрах.
Зачем вообще держать деньги в банке
Банк нужен не только для зарплатной карты.
В банковских продуктах удобно хранить деньги, которые должны быть:
доступны;
относительно предсказуемы;
защищены от рыночных колебаний;
готовы к использованию в ближайшее время.
Обычно сюда входят:
финансовая подушка;
деньги на ближайшие расходы;
налоги;
ремонт;
отпуск;
первоначальный взнос;
крупная покупка;
временно свободный капитал.
Главный принцип:
В БАНКЕ ДОЛЖНЫ ЛЕЖАТЬ НЕ «ВСЕ ДЕНЬГИ», А ДЕНЬГИ С КОНКРЕТНОЙ ЗАДАЧЕЙ.
Начинаем не с суммы, а с расходов
Представим двух людей.
Человек А
Доход:
150 000 ₽.
Обязательные расходы:
50 000 ₽.
Человек Б
Доход:
150 000 ₽.
Обязательные расходы:
120 000 ₽.
Зарплата одинаковая.
Но финансовый риск:
совершенно разный.
Если оба потеряют доход, первый сможет прожить значительно дольше на одинаковой сумме.
Поэтому резерв считают не от зарплаты.
А от:
ОБЯЗАТЕЛЬНЫХ ЕЖЕМЕСЯЧНЫХ РАСХОДОВ.
Какие расходы считать обязательными
Не нужно брать все траты подряд.
Сначала выделите то, без чего нельзя нормально жить.
Например:
жильё;
продукты;
ЖКХ;
транспорт;
кредиты;
страхование;
лекарства;
связь;
обязательные расходы на детей;
минимальные бытовые расходы.
Не включайте автоматически:
рестораны;
развлечения;
маркетплейсы;
дорогие подписки;
необязательные покупки.
Финансовая подушка должна отвечать на вопрос:
«Сколько мне нужно, чтобы спокойно прожить месяц при потере дохода?»
Базовая формула финансового резерва
Самая простая:
ЕЖЕМЕСЯЧНЫЕ ОБЯЗАТЕЛЬНЫЕ РАСХОДЫ × КОЛИЧЕСТВО МЕСЯЦЕВ.
Например:
расходы:
80 000 ₽.
Резерв:
6 месяцев.
Получаем:
80 000 × 6 =
480 000 ₽.
Это уже гораздо полезнее, чем абстрактный совет:
«Держите несколько зарплат».
Сколько месяцев брать
Единой цифры нет.
Но для практики можно использовать диапазоны.
3 месяца
Минимальный резерв.
Подходит человеку с:
стабильной работой;
двумя источниками дохода;
низкими обязательными расходами;
небольшой долговой нагрузкой.
6 месяцев
Более устойчивый вариант.
Подходит большинству людей.
9–12 месяцев
Может быть оправдано, если:
доход нестабилен;
работа проектная;
есть дети;
есть кредиты;
один кормилец;
сложно быстро найти новую работу.
Три конкретных примера
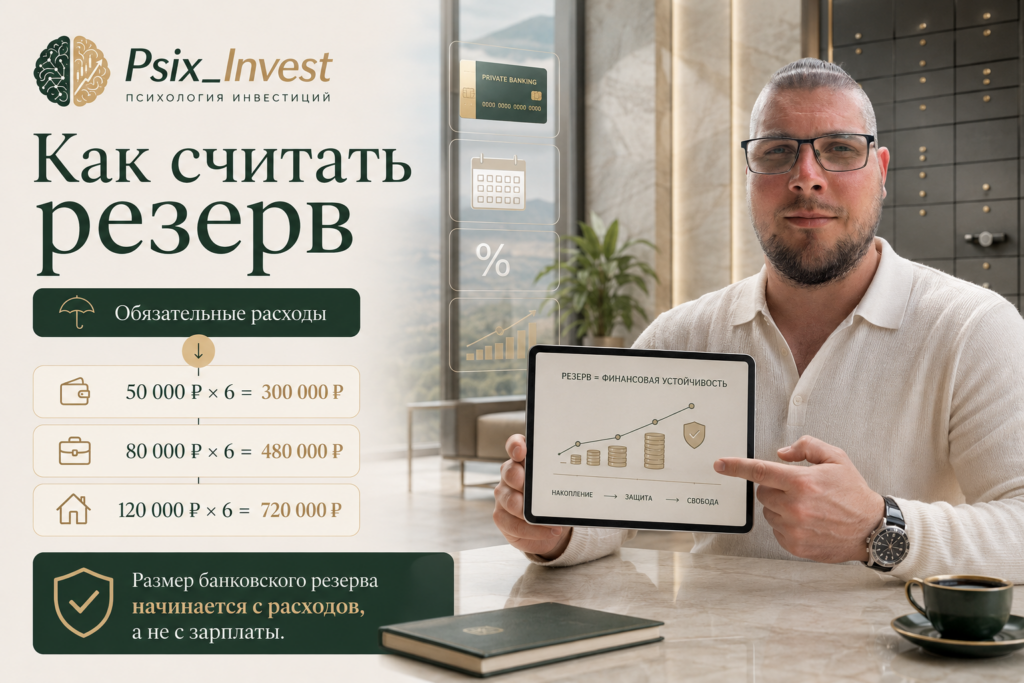
Расходы 50 000 ₽ в месяц
3 месяца:
150 000 ₽.
6 месяцев:
300 000 ₽.
12 месяцев:
600 000 ₽.
Расходы 80 000 ₽
3 месяца:
240 000 ₽.
6 месяцев:
480 000 ₽.
12 месяцев:
960 000 ₽.
Расходы 120 000 ₽
3 месяца:
360 000 ₽.
6 месяцев:
720 000 ₽.
12 месяцев:
1 440 000 ₽.
Вот почему невозможно сказать:
«Каждому нужно держать 500 000 ₽».
Для одного это:
десять месяцев жизни.
Для другого:
четыре.
Нужно ли держать весь резерв на карте
Нет.
И это одна из самых распространённых ошибок.
Допустим финансовая подушка:
600 000 ₽.
Если все 600 000 ₽ находятся на обычной карте:
часть денег может не приносить доход;
ими легче воспользоваться эмоционально;
при компрометации карты вся ликвидность сосредоточена в одном месте.
Можно разделить резерв.
Например:
50 000 ₽ — оперативный запас;
250 000 ₽ — накопительный счёт;
300 000 ₽ — другой подходящий банковский инструмент.
Смысл:
часть доступна мгновенно;
часть продолжает приносить процент;
не все деньги лежат в одной «корзине».
Что значит оперативный запас
Это деньги на:
2–4 недели обычных расходов.
Они нужны:
не для инвестиций;
не для процентов;
а для скорости.
Например:
ваши месячные обязательные расходы:
80 000 ₽.
Можно держать на основной карте или быстром счёте:
40 000–80 000 ₽.
А остальную часть резерва:
отдельно.
Тогда карта не превращается в склад всего капитала.
Почему слишком много денег на карте — плохая идея
Представим:
на карте:
900 000 ₽.
Психологически человек видит:
«У меня почти миллион».
И обычная покупка за:
15 000 ₽
кажется незначительной.
Потом:
ещё 10 000 ₽;
ещё 20 000 ₽;
ещё 7 000 ₽.
Деньги начинают растворяться.
Это называется:
эффект доступного баланса.
Чем больше денег постоянно видно на основной карте, тем легче мозгу считать их свободными.
Поэтому:
РЕЗЕРВ ЛУЧШЕ ФИЗИЧЕСКИ ОТДЕЛЯТЬ ОТ ПОВСЕДНЕВНЫХ ТРАТ.
Сколько держать на накопительном счёте
Накопительный счёт подходит для денег, которые:
могут понадобиться;
но не обязательно сегодня.
Например:
ваш резерв:
500 000 ₽.
Из них:
100 000 ₽
нужны в максимально быстром доступе.
Оставшиеся:
400 000 ₽
можно разместить на накопительном счёте или распределить между банковскими продуктами.
Но обязательно проверяйте:
ставку;
условия;
лимит суммы;
способ начисления процентов;
страхование.
Когда использовать вклад
Вклад логичен, когда вы знаете:
конкретную дату использования денег.
Например:
через 8 месяцев понадобится:
400 000 ₽ на ремонт.
Эти деньги не нужно:
держать на карте;
инвестировать в акции;
использовать для торговли.
Можно рассмотреть банковский продукт, который соответствует:
сроку;
условиям;
нужной ликвидности.
Главное:
не блокировать деньги дольше, чем позволяет цель.
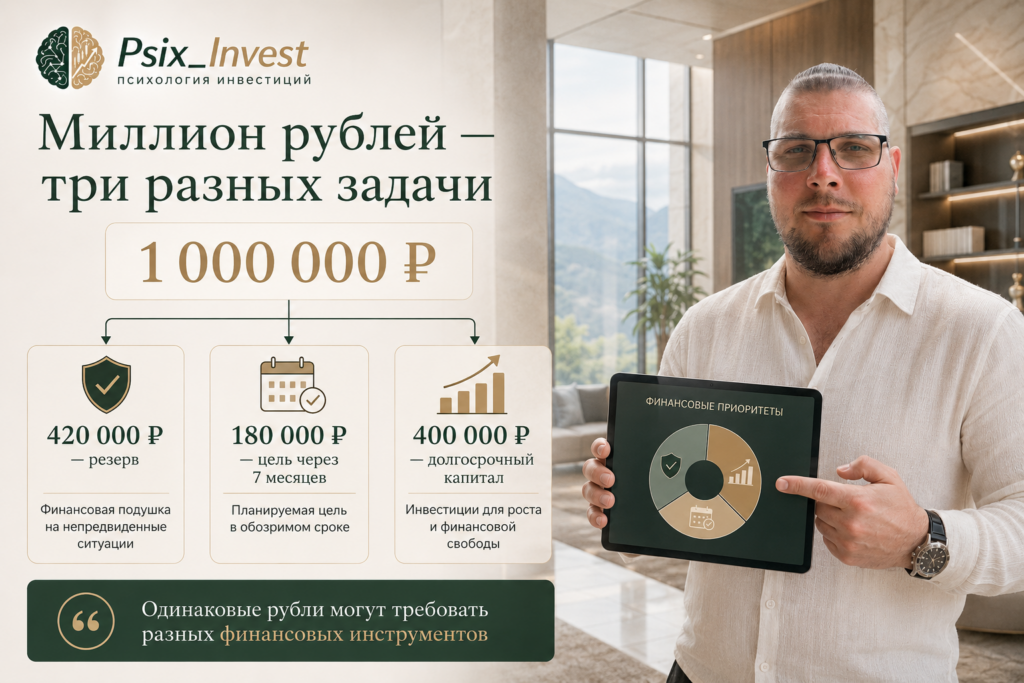
Пример распределения 1 000 000 ₽
Представим:
у человека есть:
1 000 000 ₽.
Обязательные расходы:
70 000 ₽ в месяц.
Резерв:
6 месяцев:
70 000 × 6 =
420 000 ₽.
Есть цель:
180 000 ₽ на отпуск через 7 месяцев.
Оставшийся долгосрочный капитал:
1 000 000 − 420 000 − 180 000 =
400 000 ₽.
Получаем три разных задачи.
420 000 ₽
финансовый резерв.
180 000 ₽
короткая цель.
400 000 ₽
долгосрочный капитал.
И уже теперь можно выбирать инструменты.
Значит ли это, что 600 000 ₽ должны лежать в банке
В данном примере:
420 000 ₽ + 180 000 ₽ =
600 000 ₽.
Да, большая часть этой суммы может находиться в банковских инструментах.
Почему?
Потому что:
резерв должен быть доступен;
отпуск через семь месяцев — короткая цель.
А вот:
400 000 ₽
не обязательно хранить так же.
Если горизонт долгий:
можно рассматривать инвестиционную стратегию.
Когда денег в банке становится слишком много
Это важный вопрос.
Представим:
у человека:
3 000 000 ₽.
Расходы:
70 000 ₽.
Резерв 6 месяцев:
420 000 ₽.
Ближайшая цель:
300 000 ₽.
Итого банковские задачи:
720 000 ₽.
Но человек держит:
все 3 000 000 ₽ на вкладах.
Разница:
3 000 000 − 720 000 =
2 280 000 ₽.
Вопрос:
Какую задачу выполняют эти 2,28 млн ₽?
Если ответа нет:
капитал просто хранится по привычке.
Именно здесь банковская безопасность может превратиться:
в чрезмерную консервативность.
«Много в банке» — это не конкретная сумма
Для человека с расходами:
30 000 ₽
миллион рублей может быть огромным резервом.
Для семьи с расходами:
250 000 ₽
тот же миллион:
всего четыре месяца жизни.
Поэтому нельзя определить избыточную сумму без контекста.
Нужны:
расходы;
семья;
долги;
стабильность работы;
цели;
сроки.
Нужно ли учитывать кредиты
Обязательно.
Допустим расходы без кредита:
70 000 ₽.
Платёж по ипотеке:
40 000 ₽.
Настоящие обязательные расходы:
70 000 + 40 000 =
110 000 ₽.
Резерв на 6 месяцев:
110 000 × 6 =
660 000 ₽.
Если вы считали только бытовые расходы:
резерв был бы занижен.
Нужно ли учитывать детей
Да.
Особенно если:
есть регулярные расходы;
медицина;
обучение;
сад;
транспорт;
одежда.
Например:
взрослому человеку для минимальной жизни нужно:
60 000 ₽.
С ребёнком:
90 000 ₽.
Резерв на 6 месяцев:
360 000 ₽
против:
540 000 ₽.
Разница:
180 000 ₽.
А если доход нестабильный
Тогда резерв логично увеличивать.
Например:
офисный сотрудник
с постоянным контрактом и двумя доходами в семье может ориентироваться на меньший запас.
предприниматель
с нерегулярным доходом может держать:
9–12 месяцев расходов.
Допустим:
расходы:
100 000 ₽.
6 месяцев:
600 000 ₽.
12 месяцев:
1 200 000 ₽.
Разница большая.
Но она отражает:
разный уровень риска дохода.
Как учитывать крупные будущие расходы
Представим:
финансовая подушка:
500 000 ₽.
Но через 10 месяцев нужно:
700 000 ₽ на автомобиль.
Нельзя сказать:
«Мне достаточно 500 000 ₽ в банке».
Потому что есть отдельная цель.
Тогда банковская часть может состоять из:
500 000 ₽ — резерв;
700 000 ₽ — автомобиль.
Всего:
1 200 000 ₽.
Главное:
не смешивать две суммы.
Финансовая подушка — не накопления на покупку
Это принципиально.
Если у вас:
600 000 ₽,
и все деньги называются:
«подушка»,
но через три месяца вы забираете 400 000 ₽ на машину,
значит настоящий резерв был:
200 000 ₽.
Подушка предназначена для:
непредвиденных ситуаций.
Цель предназначена для:
запланированных расходов.
Их нужно считать отдельно.
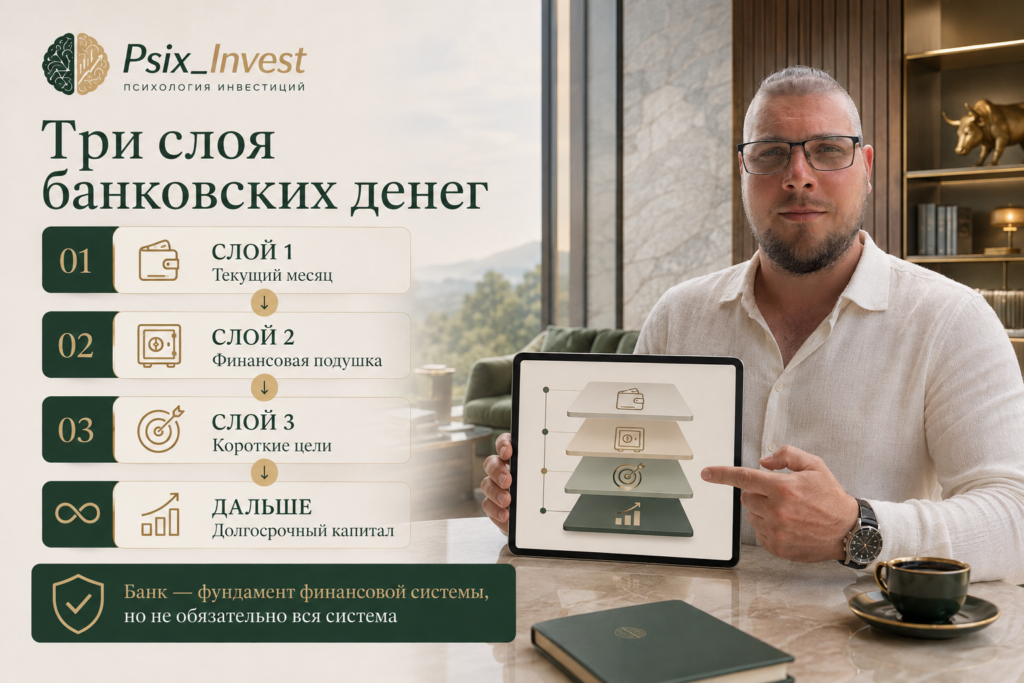
Три банковских слоя
Можно использовать простую модель.
Слой 1. Деньги на месяц
Основная карта.
Например:
50 000–100 000 ₽.
Зависит от расходов.
Слой 2. Резерв
Накопительный счёт и другие ликвидные банковские продукты.
Например:
3–12 месяцев расходов.
Слой 3. Короткие цели
Отдельные вклады или счета.
Например:
отпуск;
ремонт;
автомобиль;
первоначальный взнос.
Всё остальное:
уже не обязательно должно оставаться в банке.
Что делать с деньгами сверх банковской нормы
Сначала:
не инвестировать автоматически.
Нужно определить срок.
Представим после формирования резерва осталось:
800 000 ₽.
Спросите:
понадобятся через год?
Тогда инвестиционный риск может быть лишним.
через пять лет?
Можно рассматривать более широкий набор инструментов.
через 15 лет?
Тогда чрезмерно консервативное хранение может ограничивать рост.
Сначала:
СРОК.
Потом:
РИСК.
И только после:
ИНСТРУМЕНТ.
Ошибка №1: хранить в банке слишком мало
Человек инвестировал:
900 000 ₽.
На карте:
20 000 ₽.
Происходит:
поломка автомобиля;
срочное лечение;
потеря работы.
Нужно:
150 000 ₽.
Теперь приходится:
продавать инвестиции;
возможно в минус;
ломать долгосрочную стратегию.
Причина:
не было ликвидного резерва.
Ошибка №2: хранить в банке слишком много
Другой человек:
10 лет копит капитал.
Финансовая подушка давно создана.
Коротких целей нет.
Но всё:
2 500 000 ₽
по-прежнему находится только на вкладах.
Причина:
«Там спокойнее».
Это может быть осознанной стратегией.
Но если цель:
долгосрочный рост,
нужно проверить:
соответствует ли структура этой цели.
Ошибка №3: всё в одном банке
Даже если вы полностью доверяете банку:
концентрация создаёт неудобство.
Например:
технический сбой;
временная блокировка;
потеря доступа;
лимиты перевода.
Поэтому крупный резерв иногда разумно распределять.
Кроме того, нужно учитывать:
актуальные правила страхования денежных средств.
Сколько защищено государственным страхованием
Этот параметр нельзя запоминать один раз на всю жизнь.
Правила:
могут изменяться.
Поэтому перед размещением крупной суммы:
проверьте действующий лимит;
проверьте банк;
проверьте, какие ваши средства входят в систему;
учтите общую сумму в одном банке.
Особенно важно:
не считать разные счета одного банка независимыми автоматически.
Пример распределения 3 000 000 ₽
Допустим:
обязательные расходы:
100 000 ₽.
Резерв:
6 месяцев:
600 000 ₽.
Крупная покупка через год:
500 000 ₽.
Налоговый резерв:
200 000 ₽.
Итого краткосрочные задачи:
600 000 + 500 000 + 200 000 =
1 300 000 ₽.
Остаётся:
3 000 000 − 1 300 000 =
1 700 000 ₽.
Вот эти деньги уже требуют отдельного вопроса:
Когда они понадобятся?
Если через:
15 лет,
держать всю сумму по той же стратегии, что и налог на следующий год, нелогично.
Почему психологически хочется держать всё в банке
Потому что банковский баланс:
не прыгает каждый день.
Вчера:
1 000 000 ₽.
Сегодня:
1 000 000 ₽ плюс проценты.
Это спокойно.
Инвестиционный портфель может показать:
1 000 000 ₽;
потом 930 000 ₽;
потом 870 000 ₽;
потом 1 100 000 ₽.
Мозг воспринимает падение:
как потерю.
Поэтому человек может держать чрезмерный резерв не из-за расчёта.
А из-за:
страха.
Но слишком маленький резерв часто создаёт ещё больше страха
Парадокс.
Человек инвестирует почти всё.
Потом рынок падает:
на 20%.
Одновременно возникают расходы.
Теперь страшно:
и из-за рынка;
и из-за нехватки денег.
Хорошая финансовая подушка уменьшает необходимость:
принимать решения в панике.
Поэтому резерв и инвестиции:
НЕ КОНКУРИРУЮТ.
Резерв помогает инвестиционной стратегии работать.
Практическая формула банковской суммы
Можно начать с такой модели:
БАНКОВСКАЯ СУММА = ТЕКУЩИЕ РАСХОДЫ + ФИНАНСОВАЯ ПОДУШКА + КОРОТКИЕ ЦЕЛИ.
Например:
текущий месяц:
80 000 ₽.
Подушка:
480 000 ₽.
Цель через год:
300 000 ₽.
Итого:
80 000 + 480 000 + 300 000 =
860 000 ₽.
Это уже конкретная цифра.
Не:
«Наверное, миллион».
А:
860 000 ₽ под конкретные задачи.
Нужно ли включать инвестиционный резерв
Иногда да.
Например:
вы регулярно инвестируете:
30 000 ₽ в месяц.
Можно держать:
1–2 будущих взноса:
30 000–60 000 ₽
на накопительном счёте.
Но нет необходимости годами хранить огромную сумму:
«на случай хорошей цены».
Это превращается:
в попытку угадать рынок.
Как часто пересматривать сумму
Минимум:
раз в 6–12 месяцев.
И обязательно после:
роста расходов;
смены работы;
рождения ребёнка;
ипотеки;
переезда;
развода;
резкого изменения дохода;
появления новой крупной цели.
Например:
раньше расходы:
60 000 ₽.
Теперь:
90 000 ₽.
Резерв 6 месяцев раньше:
360 000 ₽.
Теперь:
540 000 ₽.
Разница:
180 000 ₽.
Финансовая система должна меняться вместе с жизнью.
Практическое задание
Возьмите выписку за последние:
3 месяца.
Посчитайте средние обязательные расходы.
Например:
январь:
78 000 ₽.
февраль:
82 000 ₽.
март:
80 000 ₽.
Среднее:
80 000 ₽.
Теперь выберите резерв.
Допустим:
6 месяцев.
80 000 × 6 =
480 000 ₽.
Добавьте:
ближайшие цели.
Например:
150 000 ₽ на отпуск.
Получаем:
630 000 ₽.
Теперь сравните с тем, сколько реально находится в банке.
Три возможных результата
Результат 1
Нужно:
630 000 ₽.
Есть:
250 000 ₽.
Дефицит:
380 000 ₽.
Приоритет:
увеличивать резерв.
Результат 2
Нужно:
630 000 ₽.
Есть:
650 000 ₽.
Система примерно соответствует задаче.
Результат 3
Нужно:
630 000 ₽.
Есть:
2 000 000 ₽.
Избыточная банковская сумма:
около 1 370 000 ₽.
Теперь нужно определить:
зачем она там находится.
10 ошибок при хранении денег в банке
1. Считать резерв от зарплаты
Считать нужно от обязательных расходов.
2. Хранить весь капитал на основной карте
Это снижает дисциплину.
3. Не отделять подушку от целей
Ремонт и резерв — разные деньги.
4. Иметь слишком маленький запас
При проблемах придётся продавать активы.
5. Держать огромный запас без причины
Это может ограничивать долгосрочный рост.
6. Игнорировать кредитные платежи
Они входят в обязательные расходы.
7. Не учитывать семью
Расходы одного человека и семьи разные.
8. Хранить крупную сумму в одном месте
Нужно учитывать доступность и страхование.
9. Никогда не пересматривать резерв
Расходы меняются.
10. Выбирать сумму эмоционально
«Мне спокойно с миллионом» — не финансовый расчёт.
✅ Чек-лист: сколько денег вам действительно нужно в банке
☑ Я знаю средние обязательные расходы.
☑ Я посчитал их минимум за три месяца.
☑ Я выбрал размер резерва в месяцах.
☑ Я учитываю кредитные платежи.
☑ Я учитываю расходы семьи.
☑ Я выделил короткие финансовые цели.
☑ Подушка отделена от целей.
☑ Я не держу весь резерв на основной карте.
☑ Я знаю, какая часть должна быть доступна мгновенно.
☑ Я сравниваю банковские продукты по условиям.
☑ Я проверяю актуальные правила страхования.
☑ Я понимаю назначение каждой крупной суммы.
☑ Деньги на долгие цели не смешаны с резервом.
☑ Я пересматриваю сумму минимум раз в год.
🧠 Мини-тест
Ваши обязательные расходы:
80 000 ₽.
Вы хотите подушку:
6 месяцев.
Через 8 месяцев понадобится:
200 000 ₽ на ремонт.
На основной карте нужно держать:
80 000 ₽ на текущий месяц.
Сколько денег всего должно быть отведено на банковские задачи?
Подушка:
80 000 × 6 =
480 000 ₽.
Ремонт:
200 000 ₽.
Текущий месяц:
80 000 ₽.
Итого:
760 000 ₽.
Если у вас:
1 500 000 ₽,
то оставшиеся:
740 000 ₽
требуют отдельного решения.
Если они понадобятся через 15 лет, это уже:
другая финансовая задача.
Что сделать сегодня за 20 минут
Шаг 1
Откройте банковскую выписку.
Шаг 2
Посчитайте обязательные расходы за три месяца.
Шаг 3
Найдите среднее.
Шаг 4
Умножьте на:
3, 6 или 12 месяцев.
Шаг 5
Добавьте короткие цели.
Шаг 6
Добавьте расходы ближайшего месяца.
Шаг 7
Сравните с фактической суммой в банках.
После этого вы получите ответ:
НЕ «СКОЛЬКО ПРИНЯТО ДЕРЖАТЬ».
А:
«СКОЛЬКО НУЖНО ИМЕННО МНЕ».
🎯 Главный вывод
Сколько денег держать в банке?
Не существует универсального ответа:
300 000 ₽;
500 000 ₽;
1 000 000 ₽.
Правильная сумма зависит от:
расходов;
стабильности дохода;
семьи;
кредитов;
финансовых целей;
сроков.
Используйте простую последовательность:
ТЕКУЩИЕ РАСХОДЫ → ПОДУШКА → КОРОТКИЕ ЦЕЛИ → ОСТАЛЬНОЙ КАПИТАЛ.
И простую формулу:
БАНКОВСКАЯ СУММА = ТЕКУЩИЕ РАСХОДЫ + РЕЗЕРВ + КОРОТКИЕ ЦЕЛИ.
Например:
80 000 ₽ текущих расходов;
480 000 ₽ подушки;
300 000 ₽ цели.
Всего:
860 000 ₽.
Теперь у этой суммы есть:
объяснение.
А всё, что находится сверх неё, должно получить:
другую задачу.
Самая большая ошибка — не держать много или мало.
Самая большая ошибка:
НЕ ЗНАТЬ, ЗАЧЕМ ИМЕННО ЭТИ ДЕНЬГИ ЛЕЖАТ В БАНКЕ.
Банк должен быть:
фундаментом финансовой системы.
Но фундамент — это ещё не весь дом. 💰
❓ Вопросы для самопроверки
— Сколько составляют ваши обязательные расходы?
— На сколько месяцев хватит текущего резерва?
— Включили ли вы кредиты и обязательства?
— Какие крупные расходы ожидаются в ближайшие 1–2 года?
— Сколько денег сейчас лежит на обычной карте?
— Какая часть капитала находится в банке без конкретной цели?
— Когда понадобятся деньги сверх резерва?
— Вы держите их в банке по расчёту или из-за страха?
❓ FAQ
Сколько денег нужно держать в банке?
Сумма зависит от расходов и целей. Практический ориентир — текущие расходы плюс финансовая подушка и деньги на ближайшие крупные цели.
На сколько месяцев делать финансовую подушку?
Часто используют диапазон 3–6 месяцев обязательных расходов. При нестабильном доходе запас может быть больше.
Нужно ли держать всю подушку на банковской карте?
Не обязательно. Небольшую часть можно оставить для быстрых расходов, а остальное распределить между подходящими ликвидными банковскими продуктами.
Можно ли хранить в банке весь капитал?
Можно, если это соответствует вашей цели и риск-профилю. Но для долгосрочного роста стоит отдельно проверить, не слишком ли консервативна такая стратегия.
Как понять, что в банке лежит слишком много денег?
Если резерв и ближайшие цели полностью профинансированы, а оставшаяся крупная сумма не имеет краткосрочной задачи, ей стоит определить отдельный горизонт и стратегию.
Продолжение — в Telegram
Новые статьи о деньгах, психологии, инвестициях и реальном опыте.


