
АСВ защищает деньги вкладчиков, если банк больше не может выполнить свои обязательства из-за страхового случая. Но защита не означает, что государство автоматически вернёт любую сумму. Стандартный лимит составляет до 1,4 млн ₽ на одного вкладчика в одном банке, причём в него входят и начисленные проценты. Поэтому человеку с крупными накоплениями важно заранее понимать, как устроена система.
Разберём всё на конкретных цифрах.
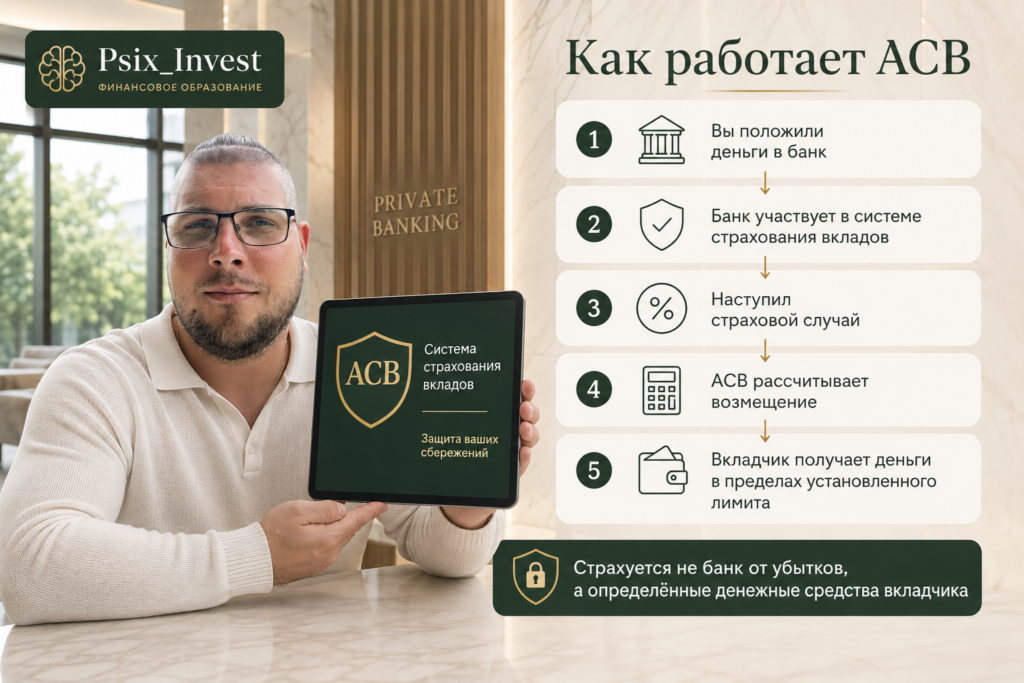
Что такое АСВ простыми словами
АСВ — это Агентство по страхованию вкладов.
Оно участвует в государственной системе страхования вкладов.
Смысл системы простой.
Вы размещаете деньги в банке.
Если наступает предусмотренный законом страховой случай, вкладчику не приходится просто надеяться, что банк когда-нибудь вернёт деньги.
В пределах страховой защиты выплачивается возмещение.
Условная схема:
Вкладчик → Банк → Страховой случай → АСВ → Страховое возмещение
Поэтому вклад в банке и передача денег неизвестной компании под проценты — совершенно разные вещи.
В первом случае может действовать установленная законом система защиты.
Во втором такой защиты может вообще не быть.
Сколько денег защищено
Для обычных вкладов и счетов действует базовый ориентир:
ДО 1 400 000 ₽ НА ОДНОГО ВКЛАДЧИКА В ОДНОМ БАНКЕ.
Причём в эту сумму входят:
основной остаток;
начисленные к моменту страхового случая проценты.
Это важно.
Лимит:
не 1,4 млн ₽ плюс проценты.
А:
до 1,4 млн ₽ вместе с процентами.
По данным Банка России, этот стандартный лимит действует по счетам и вкладам физических лиц в одном банке. В отдельных ситуациях законом предусмотрена увеличенная защита до 10 млн ₽.
Пример №1: на счёте 500 000 ₽
Представим:
в банке лежит:
500 000 ₽.
Начисленные проценты:
20 000 ₽.
Общая сумма требований:
520 000 ₽.
Она ниже стандартного лимита.
При прочих необходимых условиях страховая защита покрывает:
все 520 000 ₽.
Пример №2: на вкладе 1 300 000 ₽
Основная сумма:
1 300 000 ₽.
Начисленные проценты:
70 000 ₽.
Итого:
1 370 000 ₽.
Сумма всё ещё ниже:
1 400 000 ₽.
Следовательно, полностью укладывается в стандартный предел страхового возмещения.
Пример №3: 1,4 млн ₽ плюс проценты
На вкладе:
1 400 000 ₽.
К моменту страхового случая начислено:
80 000 ₽.
Общая сумма:
1 480 000 ₽.
Но стандартный предел:
1 400 000 ₽.
Поэтому нельзя считать:
«1,4 млн мои деньги плюс ещё 80 000 ₽ процентов застрахованы отдельно».
Нет.
В стандартный лимит входят оба компонента.
Поэтому опасно держать ровно 1,4 млн ₽ на долгом вкладе?
Слово «опасно» здесь слишком сильное.
Но это требует расчёта.
Представим:
вы хотите, чтобы весь вклад вместе с начисленными процентами оставался внутри стандартного страхового лимита.
Тогда начальная сумма должна учитывать будущий процентный доход.
Простой учебный пример:
ставка:
12% годовых.
Вы положили:
1 250 000 ₽.
Примерный процент за год без сложных условий:
1 250 000 × 12% =
150 000 ₽.
Итого:
около 1 400 000 ₽.
То есть при крупных вкладах полезно смотреть не только на сегодняшний баланс.
Нужно учитывать:
сколько будет денег вместе с процентами.
Главная ошибка: несколько вкладов в одном банке
Представим:
в одном банке открыты:
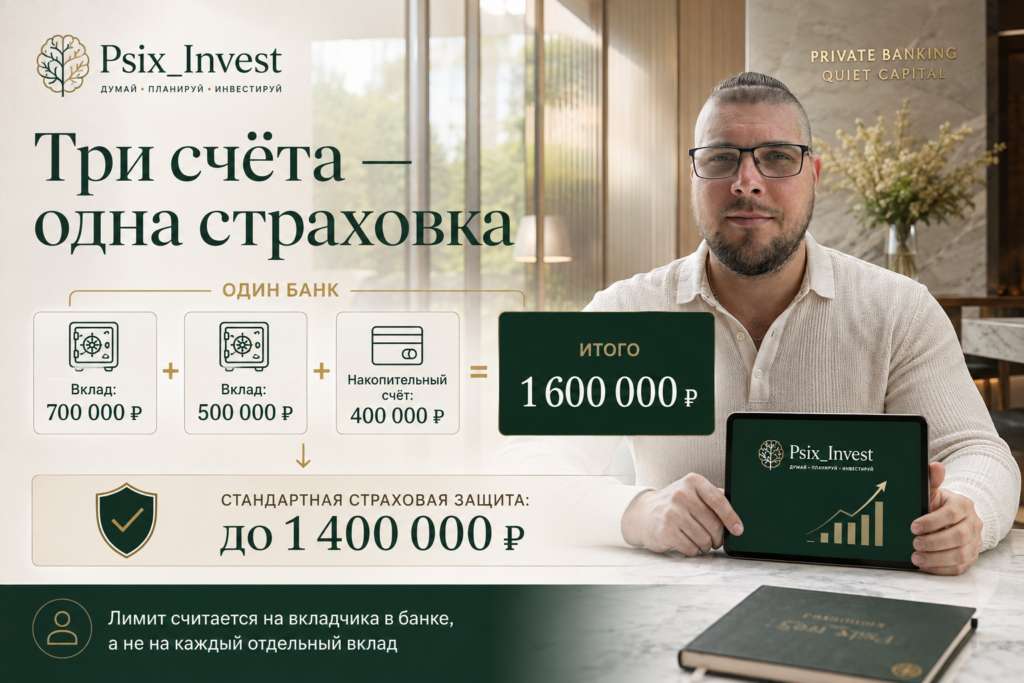
вклад №1 — 700 000 ₽;
вклад №2 — 500 000 ₽;
накопительный счёт — 400 000 ₽.
Всего:
700 000 + 500 000 + 400 000 =
1 600 000 ₽.
Человек может подумать:
«У меня три продукта. Значит каждый застрахован отдельно».
Это ошибка.
Для стандартного возмещения средства по нескольким счетам и вкладам одного вкладчика в одном банке суммируются.
И общий стандартный лимит:
1 400 000 ₽.
Не:
4 200 000 ₽.
А если деньги находятся в разных банках?
Вот здесь ситуация другая.
Представим:
Банк А — 1 300 000 ₽.
Банк Б — 1 300 000 ₽.
Банк В — 1 300 000 ₽.
Всего:
3 900 000 ₽.
Если каждый банк является участником системы и выполняются остальные условия страхования, стандартный лимит применяется:
отдельно к каждому банку.
То есть речь уже идёт не об одном лимите на все 3,9 млн ₽.
Это одна из причин, почему крупные банковские накопления часто распределяют.
Пример распределения 4 млн ₽
Человек хочет держать:
4 000 000 ₽
в банковских продуктах.
Вариант:
Банк А — 1 300 000 ₽.
Банк Б — 1 300 000 ₽.
Банк В — 1 400 000 ₽.
Но есть важная деталь:
проценты.
Если в Банке В уже лежит 1,4 млн ₽ и начнут начисляться проценты, итоговая сумма может превысить стандартный страховой предел.
Поэтому при распределении нужно учитывать:
НЕ ТОЛЬКО ТЕЛО ВКЛАДА, НО И БУДУЩИЕ ПРОЦЕНТЫ.
Простая формула безопасного планирования
Не юридическая формула, а практический принцип:
СУММА ВКЛАДА + ОЖИДАЕМЫЕ ПРОЦЕНТЫ ≤ ЖЕЛАЕМЫЙ СТРАХОВОЙ ПРЕДЕЛ.
Например:
вы хотите оставить запас.
Вместо:
1 400 000 ₽
можно рассчитать сумму так, чтобы ожидаемые проценты также помещались в лимит.
Размер запаса зависит от:
ставки;
срока;
капитализации;
даты выплаты процентов.
Какие банковские деньги обычно попадают под защиту
Для обычного вкладчика важно понимать логику.
Страховой защитой охватываются не только классические срочные вклады.
К системе относятся предусмотренные законом средства на банковских счетах и вкладах, включая определённые счета, которыми человек пользуется через банковскую карту.
Поэтому наличие:
пластиковой карты
само по себе не означает:
«Эти деньги не являются вкладом и не защищены».
Но при любом нестандартном продукте лучше проверить его статус отдельно.
Особенно если вам предлагают продукт с красивым названием:
«инвестиционный»;
«сберегательный»;
«структурный»;
«доходный».
Название в рекламе не определяет страховую защиту.
Что АСВ не превращает во вклад
Одна из самых опасных ошибок:
человек приходит в банк.
Говорит:
«Хочу положить деньги под процент».
Ему предлагают финансовый продукт.
Он видит знакомый логотип банка и автоматически думает:
«Значит всё застраховано АСВ».
Но через отделение или приложение банка могут распространяться разные продукты.
Например, деньги могут быть направлены не на банковский вклад, а в иной финансовый инструмент.
Поэтому перед подписанием документов нужно задать прямой вопрос:
«ЭТИ ДЕНЬГИ ЯВЛЯЮТСЯ ЗАСТРАХОВАННЫМ ВКЛАДОМ ИЛИ СЧЁТОМ В СИСТЕМЕ СТРАХОВАНИЯ ВКЛАДОВ?»
И самостоятельно проверить условия.
Как проверить банк до перевода денег
Не ограничивайтесь рекламой.
Шаг 1
Убедитесь, что перед вами именно банк.
Шаг 2
Проверьте его статус и лицензию.
Шаг 3
Проверьте участие банка в системе страхования вкладов.
Шаг 4
Убедитесь, что выбранный продукт относится к защищаемым средствам.
Шаг 5
Посчитайте общую сумму всех своих денег в этом банке.
Шаг 6
Добавьте ожидаемые проценты.
Эти действия особенно важны при:
суммах около 1,4 млн ₽ и выше.
Что является страховым случаем
Для обычного вкладчика самые важные ситуации связаны с тем, что банк больше не может выполнять свои обязательства в обычном порядке.
В частности, Банк России указывает ситуации:
отзыв или аннулирование банковской лицензии;
введение моратория на удовлетворение требований кредиторов.
То есть:
падение приложения;
задержка перевода;
технические работы;
закрытый на выходной офис
не означают автоматически наступление страхового случая.
Что происходит дальше
После наступления страхового случая начинается установленная процедура.
АСВ формирует информацию о вкладчиках и размере обязательств.
Затем организуется приём заявлений и выплата страхового возмещения.
АСВ отмечает, что период подготовки страховых выплат за годы работы системы был сокращён до пяти дней.
Для вкладчика главное:
не паниковать;
не платить посредникам;
использовать официальные источники.
Нужно ли платить АСВ за страховку
Обычный вкладчик не покупает отдельный страховой полис.
То есть при открытии стандартного защищённого вклада вам не предлагают:
«Заплатите ещё 5 000 ₽ за страховку АСВ».
Система работает иначе.
Поэтому предложение:
«Нужно отдельно оплатить АСВ, иначе вклад не застрахован»
должно вызвать серьёзные вопросы.
Что делать вкладчику при страховом случае
Практический алгоритм:
1. Не действуйте по сообщениям из неизвестных чатов
После проблем у банка активизируются мошенники.
2. Откройте официальный сайт АСВ
Проверьте информацию именно по вашему банку.
3. Уточните порядок выплат
АСВ публикует необходимую информацию.
4. Подготовьте документы
Следуйте официальной инструкции.
5. Проверьте рассчитанную сумму
Особенно если у вас:
несколько счетов;
вклад с процентами;
крупная сумма.
6. Сохраните банковские документы
Договоры;
выписки;
справки;
подтверждения операций.
Что будет с суммой выше 1,4 млн ₽
Представим:
в обычных вкладах и счетах одного банка:
2 000 000 ₽.
Допустим стандартное страховое возмещение составляет:
1 400 000 ₽.
Это не обязательно означает:
«Оставшиеся 600 000 ₽ мгновенно исчезли».
Просто сумма сверх страхового возмещения:
не покрывается стандартной выплатой АСВ в пределах 1,4 млн ₽.
Дальнейшие требования к банку рассматриваются уже в рамках соответствующей процедуры.
Но скорость и полнота возврата сверх страховой суммы:
уже не равны страховой гарантии.
Поэтому заранее распределять крупные суммы обычно намного проще, чем разбираться после проблемы.
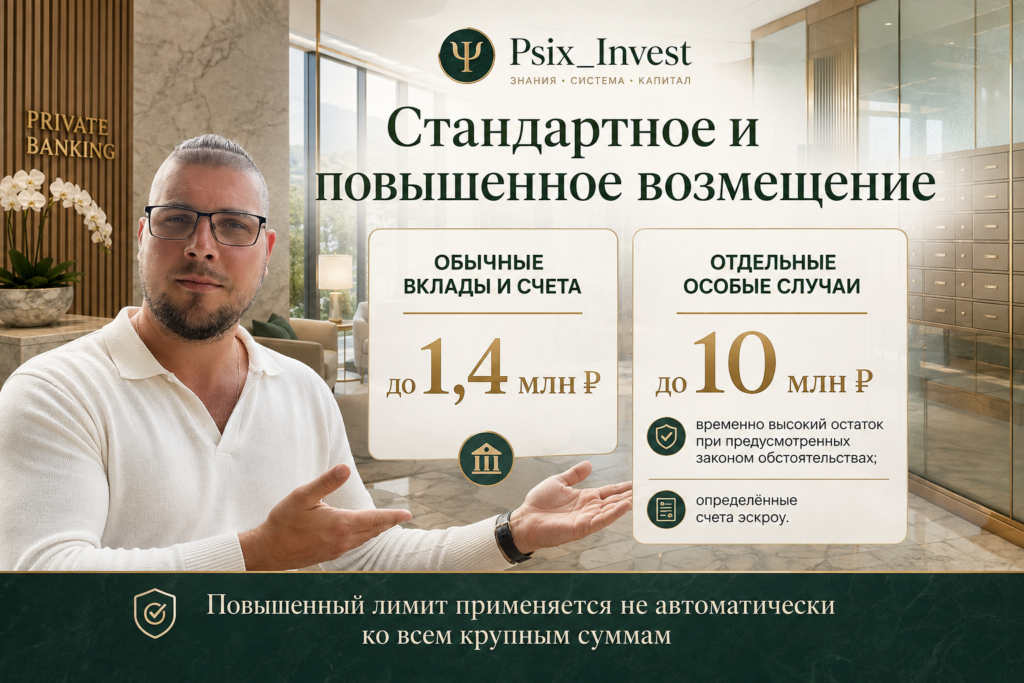
В каких случаях защита может достигать 10 млн ₽
Стандартные:
1,4 млн ₽
— не единственный предусмотренный законом предел.
В отдельных ситуациях физическое лицо может иметь право на повышенное возмещение:
ДО 10 000 000 ₽.
К таким ситуациям относятся определённые законом случаи временно высокого остатка.
Например, Банк России указывает среди особых обстоятельств:
получение денег от продажи жилья или определённой недвижимости;
получение наследства;
а также другие установленные законом жизненные обстоятельства.
Для такой защиты действуют дополнительные условия и сроки.
То есть нельзя:
продать квартиру;
держать деньги годами;
а затем автоматически считать все 10 млн ₽ постоянно застрахованными.
Повышенная защита связана:
с причиной появления денег;
документальным подтверждением;
установленным законом периодом.
Конкретный пример с продажей квартиры
Представим:
человек продал жильё.
На банковский счёт поступило:
7 000 000 ₽.
Через небольшой промежуток времени у банка наступил страховой случай.
Было бы ошибкой автоматически применять обычную схему:
«Застраховано только 1,4 млн ₽».
В определённых законом обстоятельствах временно высокий остаток может иметь повышенную защиту:
до 10 млн ₽.
Но право на неё необходимо оценивать по конкретной ситуации и документам.
Поэтому:
договор купли-продажи;
документы о зачислении;
банковские выписки
нужно сохранять.
Счета эскроу — отдельная история
Для определённых счетов эскроу действует специальное страховое покрытие.
Банк России указывает максимальную сумму:
до 10 млн ₽
для соответствующих счетов эскроу.
Причём такая защита регулируется отдельно от обычного стандартного лимита по вкладам и счетам.
Это важно при:
покупке недвижимости;
долевом строительстве;
расчётах через эскроу.
Поэтому не нужно механически переносить правило:
«всё выше 1,4 млн не страхуется»
на любой банковский счёт.
Что происходит с валютным вкладом
Здесь особенно важно не фантазировать:
«Положил доллары — АСВ вернёт мне пачку долларов».
Страховое возмещение рассчитывается по установленным законом правилам.
Поэтому владелец валютного вклада должен заранее понимать:
в какой форме рассчитывается выплата;
по какому курсу;
на какую дату.
При наличии крупного валютного вклада проверяйте актуальный порядок непосредственно у АСВ.
А если у вас есть кредит в том же банке
Это тоже отдельная ситуация.
Частая мысль:
«У меня вклад 1 млн ₽ и кредит 500 000 ₽. Значит всё просто взаимозачтут».
Не стоит самостоятельно делать такие выводы.
При страховом случае необходимо смотреть:
размер требований банка к клиенту;
размер обязательств перед вкладчиком;
порядок расчёта страхового возмещения.
Если одновременно есть:
вклад;
кредит;
другие обязательства,
проверьте официальный расчёт АСВ.
Почему необходимо хранить документы
Сегодня всё находится в приложении.
Кажется:
«Зачем мне договор? Всё видно в телефоне».
Но финансовая дисциплина требует сохранять:
договор;
выписки;
справку об остатке;
подтверждение крупных переводов;
документы о происхождении временно высокого остатка.
Особенно при суммах:
выше стандартного лимита.
Простой вариант:
создать отдельную папку:
«БАНКОВСКИЕ ДОКУМЕНТЫ»
и хранить копии в защищённом месте.
Практический пример: 3 млн ₽ в одном банке или двух
У человека:
3 000 000 ₽.
Вариант А
Все деньги находятся в одном банке.
Обычные счета и вклады:
3 млн ₽.
Стандартная страховая защита:
до 1,4 млн ₽.
Вариант Б
1 300 000 ₽ — Банк А.
1 300 000 ₽ — Банк Б.
400 000 ₽ — Банк В.
При условии участия каждого банка в системе и обычного характера средств:
страховой риск распределён значительно лучше.
Причём снова нужно:
учитывать будущие проценты.
Нужно ли открывать десять банков ради страховки
Не обязательно.
Есть обратная сторона чрезмерного дробления:
десять приложений;
десять паролей;
разные сроки;
разные условия;
сложный контроль;
риск забыть о деньгах;
неудобная отчётность.
Поэтому цель:
не максимальное количество банков.
А:
РАЗУМНАЯ ДИВЕРСИФИКАЦИЯ БАНКОВСКОГО РИСКА.
Например, крупную сумму можно распределить между несколькими подходящими банками, сохраняя управляемость системы.
Психологическая ошибка: «банк большой — значит АСВ мне не нужно»
Размер банка не отменяет финансовую дисциплину.
Ошибка звучит так:
«Этот банк огромный. С ним точно ничего не случится».
Инвестор или вкладчик не должен строить защиту капитала на слове:
«точно».
Гораздо разумнее использовать:
установленные механизмы защиты;
лимиты;
диверсификацию;
документы.
АСВ существует именно затем, чтобы защита вкладчика не зависела только от его веры в конкретный банк.
Вторая ошибка: «АСВ вернёт вообще всё»
Противоположная крайность:
«Какая разница, сколько хранить? Государство всё вернёт».
Тоже неверно.
Есть:
лимиты;
виды защищаемых средств;
специальные правила;
исключения;
отдельный порядок для повышенного возмещения.
Поэтому АСВ — это:
СИСТЕМА СТРАХОВОЙ ЗАЩИТЫ,
а не:
БЕЗЛИМИТНАЯ ГОСУДАРСТВЕННАЯ ГАРАНТИЯ ЛЮБОГО ФИНАНСОВОГО ПРОДУКТА.
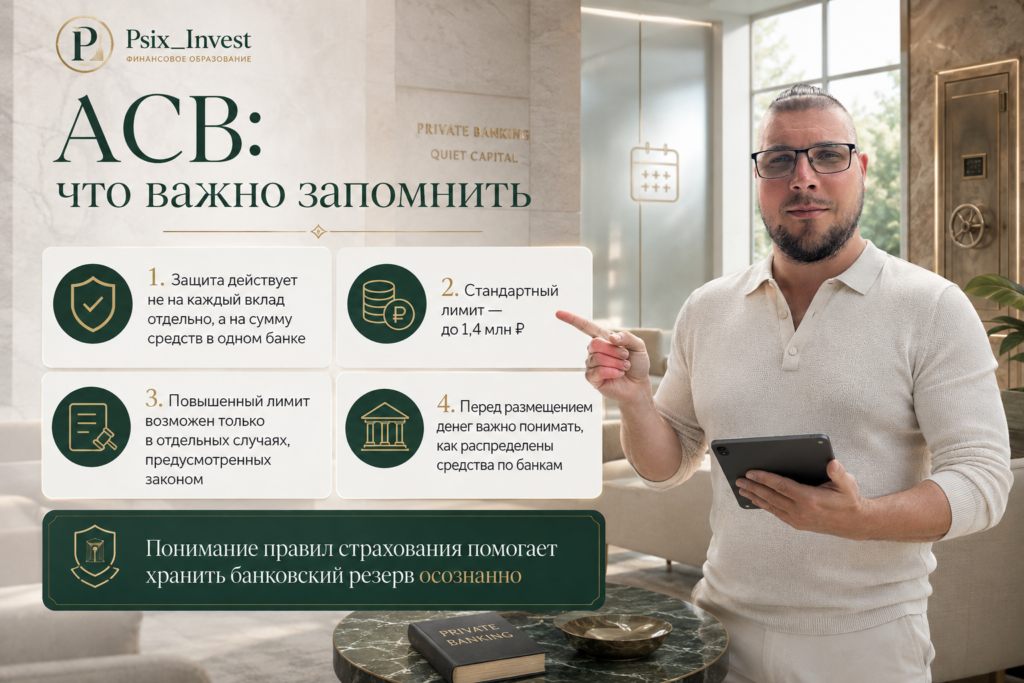
10 типичных ошибок вкладчика
1. Считать 1,4 млн ₽ лимитом на каждый вклад
Лимит применяется к вкладчику в одном банке.
2. Забывать про проценты
Они входят в стандартный страховой предел.
3. Хранить крупную сумму в одном банке без расчёта
Так возникает незастрахованный остаток.
4. Не проверять участие банка в системе
Логотип и реклама недостаточны.
5. Считать любой банковский продукт вкладом
Это может быть другой финансовый инструмент.
6. Не сохранять документы
Особенно по крупным поступлениям.
7. Не знать про повышенное возмещение
В отдельных случаях оно может достигать 10 млн ₽.
8. Считать повышенный лимит постоянным
Он действует только при предусмотренных законом условиях.
9. Реагировать на сообщения мошенников
После страхового случая используйте только официальные источники.
10. Думать о страховке после проблемы
Лучше распределить деньги заранее.
✅ Чек-лист перед размещением крупной суммы
☑ Я проверил банк.
☑ Я проверил его участие в системе страхования вкладов.
☑ Я понимаю, что именно открываю.
☑ Это вклад или счёт, подпадающий под защиту.
☑ Я знаю общую сумму всех своих средств в этом банке.
☑ Я добавил к расчёту начисленные проценты.
☑ Я понимаю стандартный лимит.
☑ Я не считаю каждый вклад отдельной страховкой.
☑ При крупной сумме рассмотрел несколько банков.
☑ Я знаю происхождение временно высокого остатка.
☑ У меня сохранены подтверждающие документы.
☑ Я понимаю, когда может действовать повышенное возмещение.
☑ Я не путаю инвестиционный продукт с вкладом.
☑ Я знаю официальный сайт АСВ.
Если хотя бы на три пункта ответа нет:
сначала разберитесь с ними.
И только потом переводите крупную сумму.
🧠 Мини-тест №1
В одном банке:
вклад:
900 000 ₽.
накопительный счёт:
400 000 ₽.
карточный счёт:
250 000 ₽.
Допустим, все эти средства относятся к обычным застрахованным средствам.
Итого:
900 000 + 400 000 + 250 000 =
1 550 000 ₽.
Вопрос:
стандартный лимит будет:
1,4 млн ₽ на каждый счёт?
Нет.
Стандартный предел рассчитывается:
на вкладчика в одном банке.
🧠 Мини-тест №2
В Банке А:
1 200 000 ₽.
В Банке Б:
1 200 000 ₽.
Это один лимит на:
2 400 000 ₽?
Нет.
При соблюдении условий системы стандартная защита рассматривается:
отдельно по каждому банку.
Это главный принцип, который стоит запомнить.
Практическое задание на 15 минут
Откройте все банковские приложения.
Создайте таблицу:
| Банк | Вклад | Счета | Начисленные проценты | Всего |
|---|---|---|---|---|
| Банк А | ||||
| Банк Б | ||||
| Банк В |
Теперь посмотрите:
в каком банке общая сумма приближается к стандартному лимиту;
где проценты могут вывести её выше;
есть ли крупный незастрахованный остаток;
не храните ли вы слишком много в одном месте.
Это намного полезнее, чем просто помнить цифру:
«1,4 млн ₽».
🎯 Главный вывод
АСВ — важная часть финансовой безопасности.
Но пользоваться этой защитой нужно осознанно.
Запомните четыре правила:
1. СТАНДАРТНЫЙ ЛИМИТ — ДО 1,4 МЛН ₽ НА ВКЛАДЧИКА В ОДНОМ БАНКЕ.
2. ПРОЦЕНТЫ ТОЖЕ ВХОДЯТ В ЭТОТ ЛИМИТ.
3. НЕСКОЛЬКО СЧЕТОВ В ОДНОМ БАНКЕ НЕ СОЗДАЮТ НЕСКОЛЬКО СТРАХОВОК.
4. В ОТДЕЛЬНЫХ СЛУЧАЯХ ЗАЩИТА МОЖЕТ ДОСТИГАТЬ 10 МЛН ₽.
Поэтому финансово грамотный вкладчик спрашивает не только:
«Какую ставку даёт банк?»
Он спрашивает:
«Как защищены мои деньги?»
Если банковский капитал становится крупным:
считайте общую сумму;
учитывайте проценты;
проверяйте продукт;
проверяйте банк;
распределяйте риски;
сохраняйте документы.
Тогда банковский вклад становится не просто:
способом получить процент.
Он становится частью:
СИСТЕМЫ ЗАЩИТЫ КАПИТАЛА. 🛡️
❓ Вопросы для самопроверки
— Сколько всего денег у вас находится в каждом банке?
— Учли ли вы начисленные проценты?
— Проверяли ли участие банков в системе страхования?
— Есть ли суммы выше стандартного лимита?
— Знаете ли вы, какие ваши продукты относятся к застрахованным?
— Есть ли документы на крупные поступления?
— Не считаете ли вы несколько вкладов одного банка отдельными страховками?
— Знаете ли вы, куда обращаться при страховом случае?
❓ FAQ
Какая сумма вклада застрахована АСВ?
Стандартное страховое возмещение по обычным защищаемым вкладам и счетам составляет до 1,4 млн ₽ на одного вкладчика в одном банке, включая начисленные проценты.
Если у меня три вклада по 1 млн ₽ в одном банке, застрахованы все 3 млн ₽?
Не в рамках стандартного лимита. Суммы вкладов и счетов одного вкладчика в одном банке учитываются совокупно.
Входят ли проценты по вкладу в страховку?
Да. Начисленные проценты учитываются вместе с основной суммой в пределах соответствующего страхового возмещения.
Когда АСВ может выплатить до 10 млн ₽?
Повышенное возмещение предусмотрено в отдельных установленных законом случаях, включая определённые временно высокие остатки и отдельные категории счетов эскроу.
Стоит ли распределять крупную сумму по разным банкам?
Если цель — удерживать обычные банковские средства в пределах стандартной страховой защиты, распределение между несколькими банками может снизить концентрацию риска. Нужно учитывать и будущие проценты.
Продолжение — в Telegram
Новые статьи о деньгах, психологии, инвестициях и реальном опыте.


