
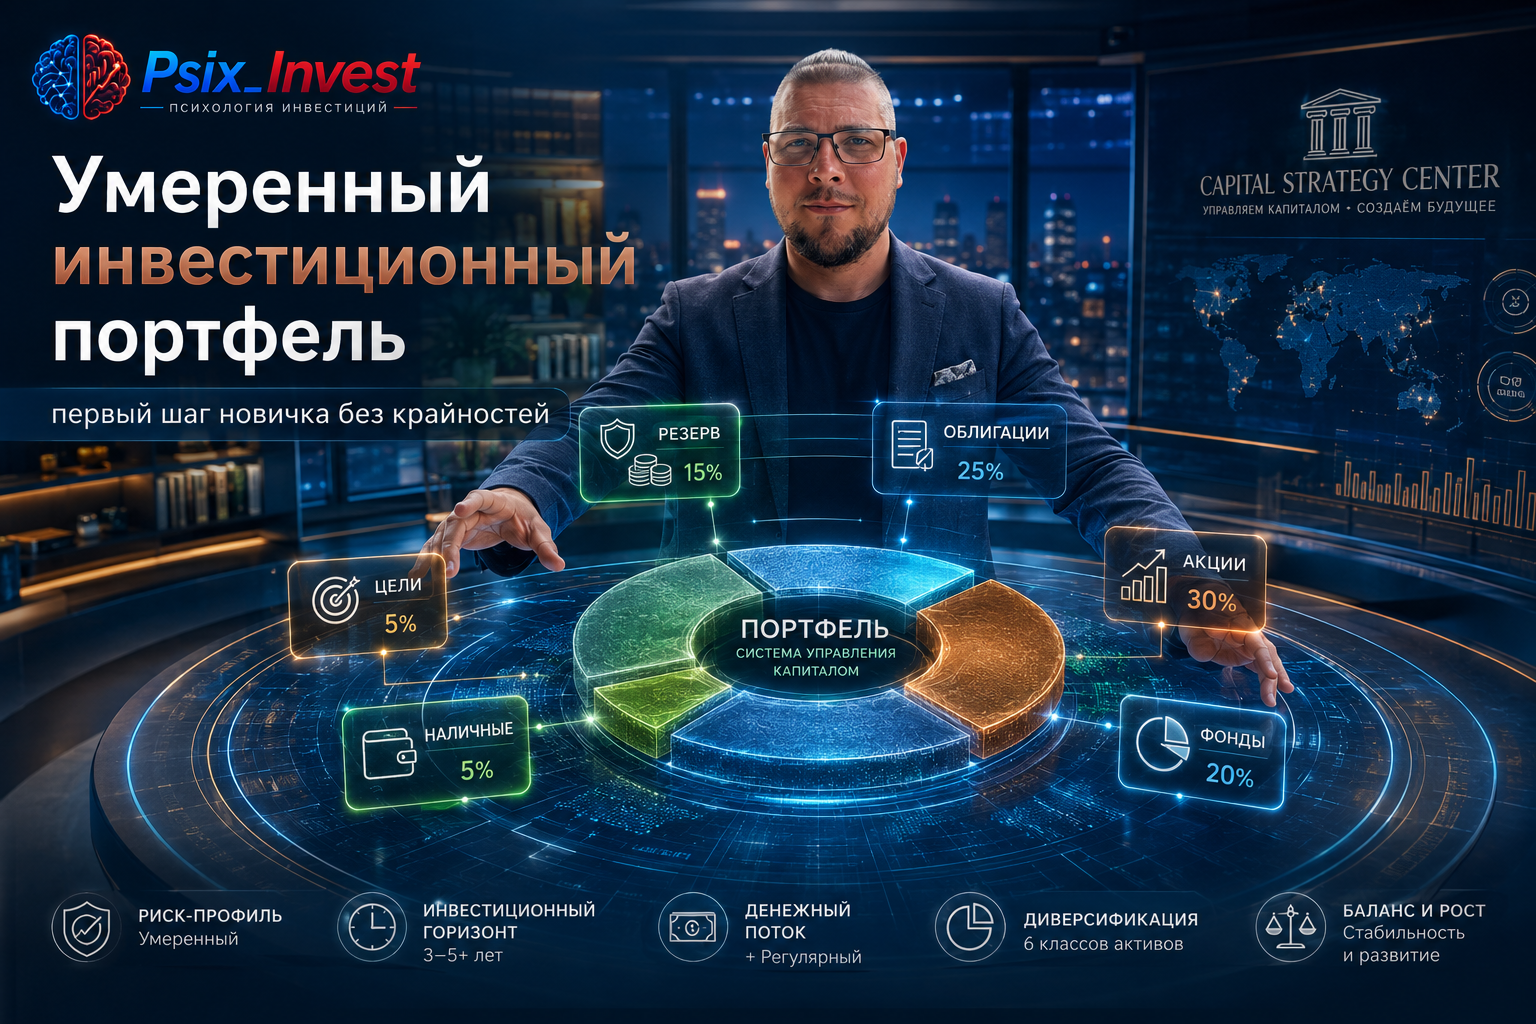
Умеренный инвестиционный портфель — это компромисс между ростом капитала и контролем риска. Он подходит новичку, который хочет участвовать в росте рынка, но не готов видеть просадки уровня агрессивного портфеля. Здесь важно не угадать «идеальные бумаги», а правильно распределить капитал между ростом и защитой.
Разберём, как это сделать пошагово и на конкретных суммах.
Что такое умеренный портфель простыми словами
Представьте, что вы едете по трассе.
Можно ехать:
очень медленно;
очень быстро;
или держать разумную скорость.
Консервативный портфель — это осторожная езда.
Агрессивный — высокая скорость и высокий риск.
Умеренный портфель находится между ними.
Его задача:
участвовать в росте рынка;
получать доход от облигаций;
ограничивать просадку;
не зависеть от одного класса активов.
Главная идея:
НЕ МАКСИМАЛЬНАЯ ДОХОДНОСТЬ.
А:
РАЗУМНОЕ СООТНОШЕНИЕ РИСКА И РОСТА.
Кому подходит умеренная стратегия
Она может быть логичной, если:
деньги инвестируются минимум на несколько лет;
финансовая подушка уже создана;
инвестор готов к временной просадке;
но не хочет держать 80–100% капитала в акциях;
цель требует роста капитала выше уровня совсем защитной стратегии.
Например:
есть:
500 000 ₽.
Срок:
5–7 лет.
Инвестор хочет увеличить капитал.
Но понимает:
если всё вложить в акции, возможна сильная просадка.
Тогда умеренная структура может быть разумнее.
Первый вопрос: какую просадку вы реально выдержите
Перед распределением денег ответьте:
«Какой минус в рублях я способен увидеть и не продать всё?»
Это важнее красивых процентов.
Допустим:
портфель:
500 000 ₽.
Если он временно станет:
450 000 ₽;
вы спокойны?
А:
400 000 ₽?
А:
350 000 ₽?
Если падение до 400 000 ₽ уже вызывает желание выйти из рынка, значит допустимая просадка для вас:
примерно 20%.
Это нужно учитывать при выборе доли акций.
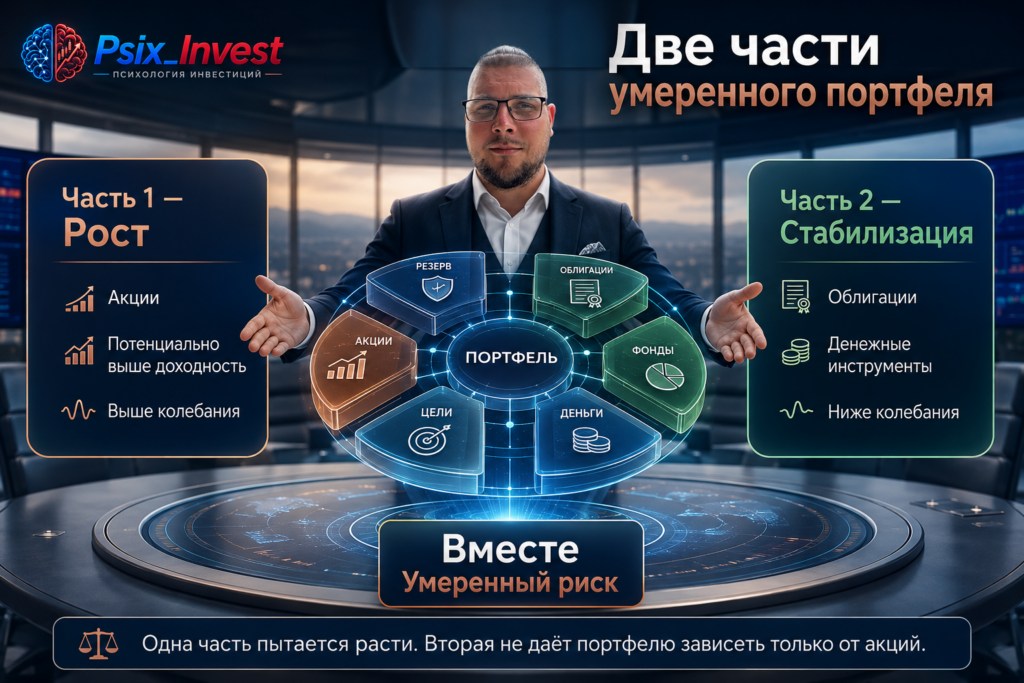
Почему умеренный портфель часто строят вокруг двух частей
Упрощённо:
активы роста;
и:
защитные активы.
Акции отвечают за:
долгосрочный рост.
Облигации и денежные инструменты:
снижают общую волатильность;
дают купонный доход;
создают более устойчивую часть портфеля.
Главная задача:
подобрать доли, которые соответствуют вашему сроку и психологии.
Какая структура может считаться умеренной
Нет единственного правильного процента.
Но для понимания можно рассмотреть учебные модели:
40% акции / 60% защитная часть
Ближе к умеренно-консервативной.
50% акции / 50% защитная часть
Классический баланс.
60% акции / 40% защитная часть
Уже ближе к умеренно-агрессивной.
Главное:
не название.
А:
какая просадка получится при плохом сценарии.
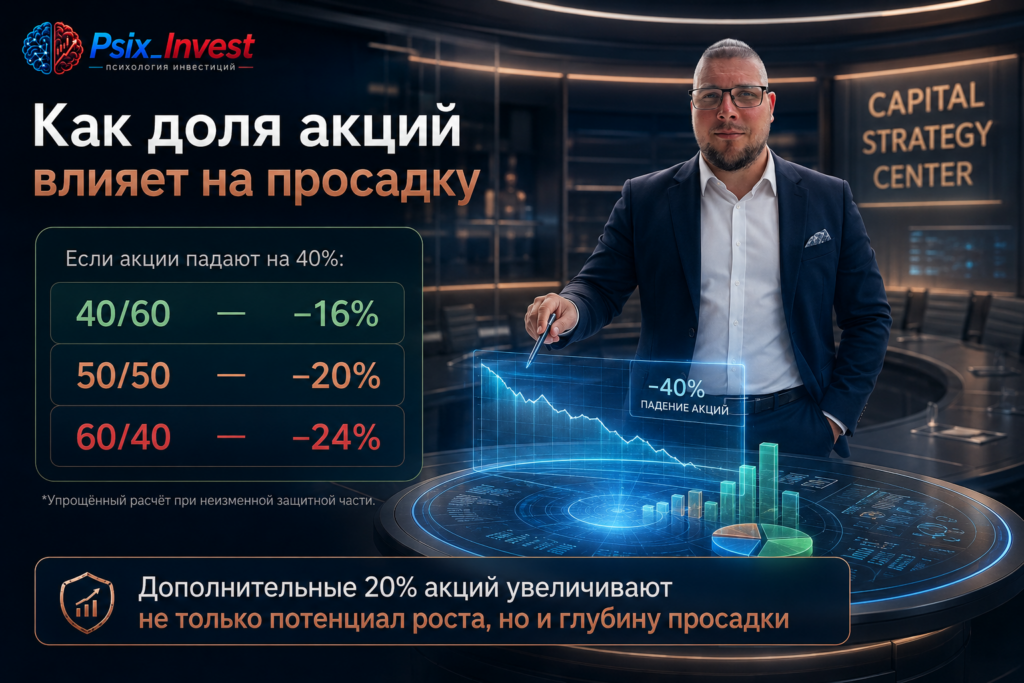
Модель 40/60
Допустим:
капитал:
500 000 ₽.
Структура:
200 000 ₽ — акции;
300 000 ₽ — облигации и денежная часть.
Если акции падают:
на 40%,
акционная часть:
200 000 → 120 000 ₽.
Убыток:
80 000 ₽.
Если защитная часть условно не изменилась:
портфель:
500 000 → 420 000 ₽.
Просадка:
−16%.
То есть падение акций на 40% не превращается в падение всего портфеля на 40%.
Модель 50/50
Капитал:
500 000 ₽.
250 000 ₽ — акции;
250 000 ₽ — защитная часть.
Акции:
−40%.
Потеря:
100 000 ₽.
Портфель:
500 000 → 400 000 ₽.
Просадка:
−20%.
Для многих инвесторов это уже психологически ощутимый уровень.
Модель 60/40
Капитал:
500 000 ₽.
300 000 ₽ — акции;
200 000 ₽ — защитная часть.
Акции:
−40%.
Потеря:
120 000 ₽.
Портфель:
500 000 → 380 000 ₽.
Просадка:
−24%.
Теперь видно:
разница между 40% и 60% акций кажется небольшой.
Но в рублях:
420 000 ₽ против 380 000 ₽.
Это уже:
40 000 ₽ разницы.
Из чего может состоять защитная часть
Не обязательно покупать одну облигацию.
Можно разбить её по функциям.
Например:
ОФЗ
Роль:
базовая облигационная часть.
Корпоративные облигации
Роль:
потенциально увеличить доходность.
Но:
добавляется кредитный риск.
Денежная часть
Роль:
ликвидность;
будущие покупки;
ребалансировка.
Например, внутри 50% защитной части:
25% — ОФЗ;
15% — корпоративные облигации;
10% — денежные инструменты.
Это уже создаёт структуру.
Из чего может состоять акционная часть
Здесь самая частая ошибка новичка:
«50% портфеля в акции — значит купить одну хорошую компанию».
Нет.
Если половина капитала вложена в одну акцию:
это уже концентрация.
Допустим:
портфель:
100 000 ₽.
50 000 ₽ — одна компания.
Если её цена падает:
на 50%,
вы теряете:
25 000 ₽.
То есть:
четверть всего портфеля.
Поэтому акционную часть лучше диверсифицировать.
Первый портфель на 50 000 ₽
Допустим:
срок:
5 лет.
Допустимая просадка:
около 15–20%.
Учебная структура:
40% акции;
40% облигации;
20% денежная часть.
В рублях:
20 000 ₽ — акции;
20 000 ₽ — облигации;
10 000 ₽ — ликвидная часть.
Почему так?
Новичок получает:
участие в росте рынка;
опыт работы с облигациями;
резерв для докупки;
не слишком высокую долю риска.
Первый портфель на 100 000 ₽
Можно сделать более детальную структуру.
Например:
40 000 ₽ — акции;
30 000 ₽ — ОФЗ;
20 000 ₽ — корпоративные облигации;
10 000 ₽ — денежная часть.
Итого:
40% — рост;
60% — защитная часть.
Теперь каждая часть имеет свою функцию.
Акции:
рост.
ОФЗ:
стабилизация.
Корпоративные облигации:
дополнительная доходность.
Денежная часть:
ликвидность.
Первый портфель на 500 000 ₽
На такой сумме можно распределить капитал точнее.
Учебный вариант:
45% акции — 225 000 ₽;
30% ОФЗ — 150 000 ₽;
15% корпоративные облигации — 75 000 ₽;
10% денежная часть — 50 000 ₽.
Теперь проведём стресс-тест.
Акции:
−35%.
Потеря:
225 000 × 35% =
78 750 ₽.
ОФЗ:
допустим временно:
−4%.
Потеря:
6 000 ₽.
Корпоративные облигации:
−6%.
Потеря:
4 500 ₽.
Денежная часть:
без изменений.
Общий убыток:
89 250 ₽.
Портфель:
500 000 → 410 750 ₽.
Просадка:
около −17,9%.
Это уже конкретное понимание риска.
Что будет в хорошем сценарии
Возьмём тот же портфель.
Акции:
+20%.
225 000 × 20% =
+45 000 ₽.
ОФЗ:
допустим +10%.
150 000 × 10% =
+15 000 ₽.
Корпоративные облигации:
+12%.
75 000 × 12% =
+9 000 ₽.
Денежная часть:
+8%.
50 000 × 8% =
+4 000 ₽.
Итого:
+73 000 ₽.
Портфель:
500 000 → 573 000 ₽.
Условная доходность:
+14,6%.
Но это не обещание.
Это учебный сценарий.
Почему нельзя заранее обещать доходность
Доходность меняется.
На неё влияют:
ставки;
цены акций;
экономика;
дивиденды;
доходности облигаций;
инфляция;
налоги;
комиссии.
Поэтому правильнее думать не так:
«Мой умеренный портфель даст 15%».
А:
«Какие результаты возможны при хорошем, среднем и плохом сценарии?»
Это более зрелый подход.
Стресс-тест важнее прогноза
Перед покупкой составьте три сценария.
Сценарий А — хороший
Акции +20%.
Облигации дают положительный результат.
Сценарий Б — нейтральный
Акции около нуля.
Облигации дают основной доход.
Сценарий В — плохой
Акции −30–40%.
Облигации временно тоже снижаются.
После этого посчитайте:
сколько останется рублей.
И задайте вопрос:
«Я СМОГУ СОХРАНИТЬ СТРАТЕГИЮ?»
Если нет:
уменьшайте риск.
Что новичку делать с конкретными акциями
Не начинать с:
«какая акция вырастет быстрее».
Сначала определить:
долю акций.
Допустим:
40%.
После этого уже решать:
как диверсифицировать эту часть.
Например, не держать всё в:
банках;
нефти;
металлургах;
одной компании.
Потому что:
10 разных тикеров одной отрасли не дают настоящей диверсификации.
Что делать с облигациями
Тоже не покупать только по максимальному купону.
Нужно смотреть:
эмитента;
доходность к погашению;
срок;
цену;
НКД;
кредитный рейтинг;
оферты;
амортизацию;
ликвидность.
И главное:
зачем эта облигация нужна именно в портфеле.
Пример неправильного выбора
Инвестор хочет умеренный портфель.
Но делает так:
50% — акции;
50% — высокодоходные облигации слабых компаний.
Формально:
половина портфеля — облигации.
Но риск:
может быть очень высоким.
Почему?
Потому что:
при проблемах экономики падают акции;
одновременно ухудшается положение слабых эмитентов.
То есть две части портфеля могут потерять деньги одновременно.
Вот почему умеренность определяется:
качеством активов,
а не только цифрой 50/50.
Важный психологический эффект
Новичок обычно выбирает стратегию по хорошему сценарию.
Он видит:
«Если акции дадут 20%, а облигации 12%, будет отличный результат».
Но покупать нужно:
с пониманием плохого сценария.
Потому что именно тогда проверяется стратегия.
Пока всё растёт:
любая структура кажется комфортной.
Настоящий риск-профиль проявляется:
когда портфель падает.
Что такое ребалансировка
Представим:
план:
50% акции / 50% защитная часть.
Старт:
100 000 ₽.
50 000 ₽;
50 000 ₽.
Акции выросли до:
70 000 ₽.
Защитная часть:
осталась 50 000 ₽.
Общий портфель:
120 000 ₽.
Доля акций:
58,3%.
Риск стал выше запланированного.
Ребалансировка:
возвращение к целевой структуре.
Необязательно всё продавать
Если инвестор регулярно пополняет счёт:
можно направить новые деньги в отстающую часть.
Это особенно удобно новичку.
Например:
портфель:
70 000 ₽ акции;
50 000 ₽ облигации.
Следующие:
20 000 ₽
можно направить преимущественно в защитную часть.
Так доли приблизятся к исходным.
Как часто проводить ребалансировку
Для новичка один из простых вариантов:
раз в квартал.
Или:
если доля сильно отклонилась.
Например:
план:
50% акций.
Факт:
65%.
Тогда структура уже заметно отличается от исходной.
Не нужно проверять её каждый день.
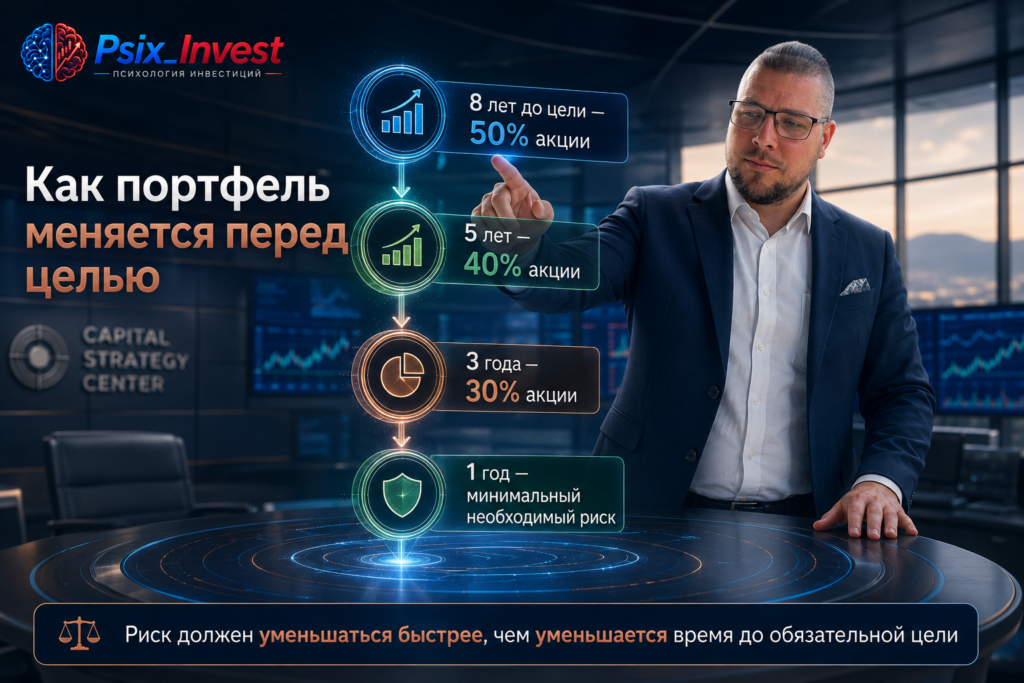
Как умеренный портфель меняется со временем
Допустим:
сегодня до цели:
8 лет.
Портфель:
50/50.
Прошло:
5 лет.
До цели:
3 года.
Если деньги действительно понадобятся в конкретную дату, можно постепенно увеличивать защитную часть.
Например:
8 лет → 50/50;
5 лет → 40/60;
3 года → 30/70;
1 год → ещё меньше рыночного риска.
Не существует универсальной формулы.
Но принцип понятен:
ЧЕМ БЛИЖЕ ОБЯЗАТЕЛЬНАЯ ЦЕЛЬ, ТЕМ МЕНЬШЕ ВРЕМЕНИ НА ВОССТАНОВЛЕНИЕ.
8 ошибок новичка в умеренном портфеле
1. Считать 50/50 универсальной формулой
Она подходит не всем.
2. Начинать с конкретных акций
Сначала структура.
3. Покупать самые доходные облигации
Доходность всегда связана с риском.
4. Не иметь финансовой подушки
Тогда портфель придётся продавать при первой проблеме.
5. Путать количество активов с диверсификацией
20 тикеров могут зависеть от одного фактора.
6. Игнорировать просадку
Важно знать её возможный размер заранее.
7. Постоянно менять стратегию
Сегодня 30% акций.
Завтра 70%.
Через месяц снова 20%.
Это уже не стратегия.
8. Не снижать риск перед целью
Самая неприятная просадка может произойти именно перед выводом денег.
Практический шаблон первого умеренного портфеля
Заполните:
ЦЕЛЬ
СРОК
____________________ лет
СТАРТОВЫЙ КАПИТАЛ
____________________ ₽
ЕЖЕМЕСЯЧНОЕ ПОПОЛНЕНИЕ
____________________ ₽
ФИНАНСОВАЯ ПОДУШКА
Есть / Нет
ДОПУСТИМАЯ ПРОСАДКА
____________________ %
или:
____________________ ₽
ДОЛЯ АКЦИЙ
____________________ %
ДОЛЯ ОФЗ
____________________ %
ДОЛЯ КОРПОРАТИВНЫХ ОБЛИГАЦИЙ
____________________ %
ДЕНЕЖНАЯ ЧАСТЬ
____________________ %
МАКСИМАЛЬНАЯ ДОЛЯ ОДНОЙ КОМПАНИИ
____________________ %
КАК ЧАСТО РЕБАЛАНСИРУЮ
КОГДА НАЧИНАЮ СНИЖАТЬ РИСК
✅ Чек-лист перед первой покупкой
☑ Цель записана.
☑ Срок определён.
☑ Финансовая подушка отделена.
☑ Я знаю допустимую просадку в рублях.
☑ Я определил долю акций.
☑ Я определил защитную часть.
☑ Я понимаю роль каждой части.
☑ Я не покупаю одну акцию на половину портфеля.
☑ Я проверяю качество облигаций.
☑ Я провёл плохой сценарий.
☑ Я знаю правила ребалансировки.
☑ Я знаю, когда буду снижать риск.
☑ Я не меняю стратегию из-за одного плохого месяца.
☑ Я понимаю, что доходность не гарантирована.
Если всё это заполнено:
портфель уже начинает превращаться в систему.
🧠 Мини-тест
Инвестор А
500 000 ₽.
Срок:
5 лет.
Структура:
50% акции;
30% ОФЗ;
20% корпоративные облигации.
Допустимая просадка:
20%.
Инвестор Б
500 000 ₽.
Срок:
1 год.
Структура:
60% акции;
40% облигации.
Кто ближе к умеренному подходу?
Инвестор А.
Почему?
Потому что:
доля риска лучше соответствует сроку.
Инвестор Б формально тоже имеет смешанный портфель.
Но:
слишком высокий риск для короткой обязательной цели.
Что сделать новичку сегодня
Не ищите «лучшие акции».
Сначала сделайте пять действий.
1. Запишите срок.
Например:
5 лет.
2. Определите допустимый минус.
Например:
−15%.
3. Выберите стартовую структуру.
Например:
40/60.
4. Переведите проценты в рубли.
При 100 000 ₽:
40 000 ₽;
60 000 ₽.
5. Только потом подбирайте инструменты.
И задавайте каждому вопрос:
«Какую работу эта бумага выполняет в моём портфеле?»
Если ответа нет:
покупать её не обязательно.
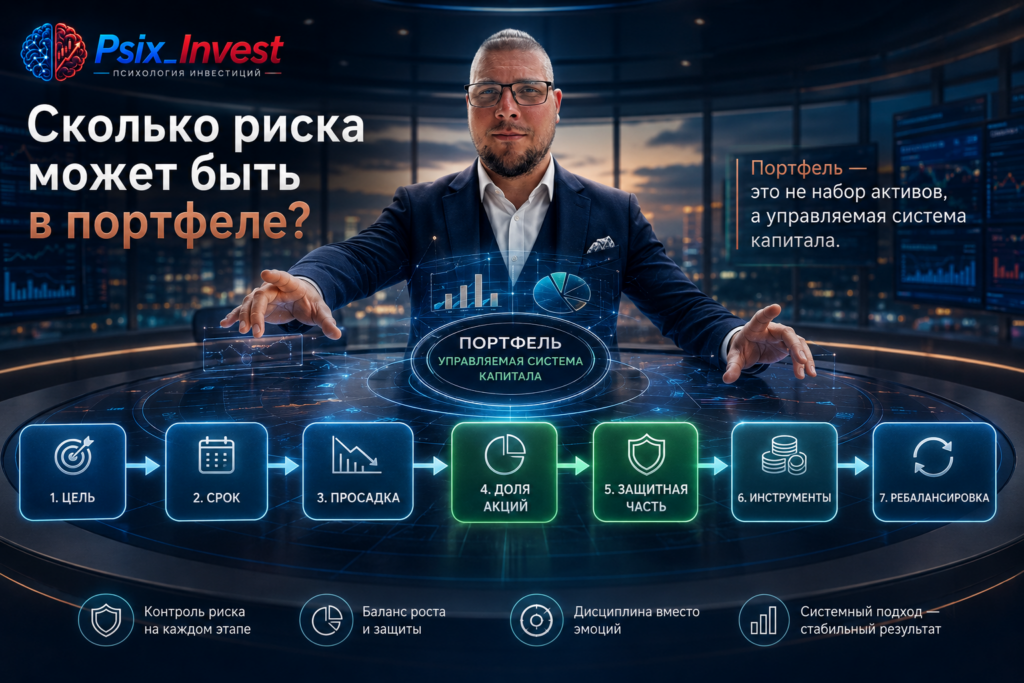
🎯 Главный вывод
Умеренный инвестиционный портфель — это не:
«половина акций, половина облигаций».
Это система, где:
риск соответствует сроку;
акции отвечают за рост;
облигации снижают зависимость от рынка;
денежная часть даёт гибкость;
просадка рассчитана заранее;
структура периодически возвращается к плану.
Новичку не нужно сразу искать идеальные инструменты.
Сначала нужно решить:
СКОЛЬКО РИСКА МОЖЕТ БЫТЬ В ПОРТФЕЛЕ?
Потом:
КАКУЮ ДОЛЮ КАПИТАЛА ОТДАТЬ РОСТУ?
И только затем:
ЧТО КОНКРЕТНО ПОКУПАТЬ?
Запомните последовательность:
ЦЕЛЬ → СРОК → ПРОСАДКА → ДОЛЯ АКЦИЙ → ЗАЩИТНАЯ ЧАСТЬ → ИНСТРУМЕНТЫ → РЕБАЛАНСИРОВКА.
Так первый портфель перестаёт быть случайным набором бумаг.
И становится:
понятной инвестиционной стратегией.
❓ Вопросы для самопроверки
— Какой процент акций находится в вашем портфеле?
— Что произойдёт с капиталом при падении акций на 40%?
— Какую просадку вы готовы видеть в рублях?
— Что делает облигационная часть?
— Зачем вам денежная часть?
— Есть ли у каждой позиции конкретная функция?
— Когда вы будете снижать риск?
❓ FAQ
Что такое умеренный инвестиционный портфель?
Это портфель, который сочетает активы роста и защитные инструменты. Его задача — дать потенциал роста при ограниченном уровне риска.
Подходит ли портфель 50/50 новичку?
Может подходить, но не является универсальным. Нужно учитывать срок, цель и допустимую просадку.
Какая доля акций считается умеренной?
Единого значения нет. В учебных моделях часто рассматривают диапазон около 40–60%, но реальная структура зависит от инвестора.
Какая просадка возможна?
Она зависит от состава портфеля. Например, при 50% акций и их падении на 40% общий портфель в упрощённом расчёте может снизиться примерно на 20%, если защитная часть не изменилась.
Как часто делать ребалансировку?
Один из простых вариантов для новичка — проверять структуру раз в квартал или при сильном отклонении долей.
Продолжение — в Telegram
Новые статьи о деньгах, психологии, инвестициях и реальном опыте.


