
Представим:
у вас есть:
500 000 ₽.
Можно открыть вклад.
Можно купить облигации.
Можно купить акции.
Можно собрать портфель.
Но вопрос:
«Что сейчас выгоднее?»
поставлен неправильно.
Сначала нужно спросить:
«КОГДА МНЕ ПОНАДОБЯТСЯ ЭТИ 500 000 ₽?»
Если:
через 6 месяцев,
это одна стратегия.
Если:
через 15 лет,
совершенно другая.
Срок часто важнее названия инструмента.
Что даёт банковский вклад
Вклад — инструмент с относительно понятными условиями.
Вы заранее знаете:
сумму;
срок;
ставку;
порядок выплаты процентов;
условия досрочного закрытия.
Например:
500 000 ₽
размещены под условные:
12% годовых.
Упрощённый доход за полный год:
500 000 × 12% =
60 000 ₽.
Если условия не меняются:
примерный итог:
560 000 ₽.
Главное преимущество:
ПРЕДСКАЗУЕМОСТЬ.
Но есть и обратная сторона:
ограниченный потенциал роста.
Что дают инвестиции
Инвестиции работают иначе.
Допустим:
500 000 ₽
вложены в инвестиционный портфель.
Через год там может быть:
575 000 ₽.
А может:
450 000 ₽.
Или:
400 000 ₽.
Доход заранее неизвестен.
Именно поэтому инвестиции нельзя сравнивать со вкладом только по ожидаемой доходности.
Инвестор принимает:
рыночный риск.
Стоимость активов может временно падать.
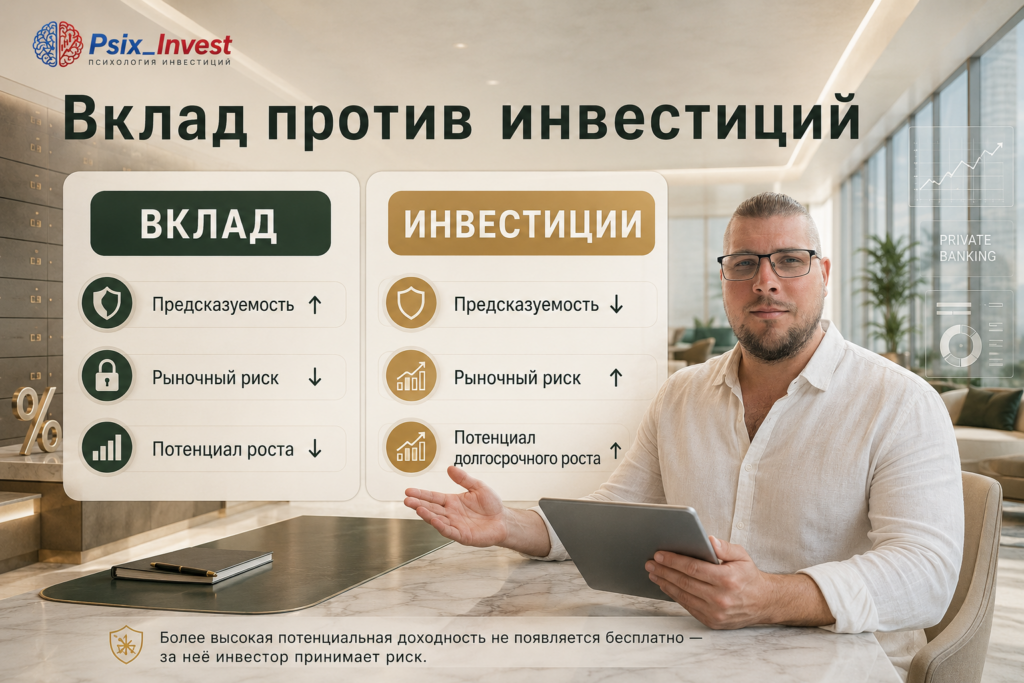
Главное различие — не процент, а гарантия результата
Новичок видит:
вклад — 12%;
акции исторически могут давать больше.
И делает вывод:
«Значит акции выгоднее».
Нет.
12% по конкретному вкладу и возможная доходность акций — разные типы цифр.
Вклад может предусматривать заранее известную ставку.
Доходность акций:
не гарантирована.
Рынок может дать:
+20%;
+5%;
−15%;
−30%.
Поэтому сравнивать нужно не:
12% ПРОТИВ 20%.
А:
ПРЕДСКАЗУЕМОСТЬ ПРОТИВ РЫНОЧНОГО РИСКА.
Первый вопрос новичка: есть ли финансовая подушка
До инвестиций стоит ответить:
«Что произойдёт, если завтра пропадёт мой доход?»
Допустим:
обязательные расходы:
80 000 ₽ в месяц.
Финансовая подушка:
0 ₽.
При этом есть:
500 000 ₽ свободных денег.
Инвестировать все 500 000 ₽ в акции — значит оставить себя без нормального ликвидного резерва.
Если через месяц:
потеря работы;
ремонт автомобиля;
лечение;
переезд,
придётся продавать инвестиции.
Возможно:
во время падения рынка.
Сначала защита, потом рост
Представим те же:
500 000 ₽.
Расходы:
80 000 ₽.
Резерв на 4 месяца:
80 000 × 4 =
320 000 ₽.
Остаётся:
500 000 − 320 000 =
180 000 ₽.
Вот эти 180 000 ₽ уже можно рассматривать отдельно.
Если они:
не понадобятся долго,
можно изучать инвестиционные инструменты.
То есть первый портфель начинается не с вопроса:
«Какую акцию купить?»
А:
«КАКИЕ ДЕНЬГИ Я ВООБЩЕ МОГУ ПОЗВОЛИТЬ СЕБЕ ИНВЕСТИРОВАТЬ?»
Сценарий №1: деньги понадобятся через 6 месяцев
Допустим:
500 000 ₽
нужны через полгода на первоначальный взнос.
Вы покупаете акции.
Через пять месяцев рынок падает:
на 25%.
500 000 ₽ превращаются примерно в:
375 000 ₽.
До покупки квартиры:
один месяц.
Не хватает:
125 000 ₽.
Теперь вариантов мало:
продать с убытком;
отложить покупку;
искать дополнительные деньги.
Ошибка была не в том, что:
«акции плохие».
Ошибка:
СРОК ДЕНЕГ НЕ СООТВЕТСТВОВАЛ РИСКУ ИНСТРУМЕНТА.
Что логичнее при коротком сроке
Если деньги понадобятся:
через несколько месяцев;
через год;
к определённой обязательной дате,
главная задача:
СОХРАНИТЬ.
А не:
ЗАРАБОТАТЬ МАКСИМУМ.
Для таких денег обычно рассматривают более предсказуемые и низкорисковые решения.
Вклад может быть одним из них.
Сценарий №2: деньги не понадобятся 10 лет
Теперь другие условия.
Есть:
500 000 ₽.
Финансовая подушка создана.
Кредитной нагрузки нет.
Деньги предназначены:
для капитала через 10–15 лет.
В этой ситуации держать весь долгосрочный капитал только на вкладе может оказаться чрезмерно консервативно.
Почему?
Потому что появляется:
длинный горизонт.
А длинный горизонт позволяет рассматривать инструменты с рыночными колебаниями.
Почему длинный срок меняет решение
Акции могут падать.
Например:
−30%.
Если деньги нужны через три месяца:
это серьёзная проблема.
Если деньги нужны через:
15 лет,
ситуация другая.
У инвестора есть время:
не продавать в панике;
продолжать пополнения;
переживать рыночные циклы;
проводить ребалансировку.
Это не гарантирует прибыль.
Но:
ВРЕМЯ ПОЗВОЛЯЕТ ПРИНЯТЬ БОЛЬШЕ РЫНОЧНОГО РИСКА.
Что такое просадка и почему новичок должен считать её в рублях
Просадка — временное снижение стоимости портфеля.
Допустим:
вы вложили:
500 000 ₽.
Портфель упал:
на 20%.
Убыток:
500 000 × 20% =
100 000 ₽.
На экране:
400 000 ₽.
Теперь спросите себя:
«Я спокойно продолжу следовать стратегии?»
Или:
«Продам всё, пока не осталось 300 000 ₽»?
Это и есть реальная проверка риск-профиля.
Проценты скрывают эмоции — рубли показывают правду
Представим капитал:
1 000 000 ₽.
Просадка:
−10%
=
−100 000 ₽.
−20%
=
−200 000 ₽.
−30%
=
−300 000 ₽.
−40%
=
−400 000 ₽.
Сказать:
«Я выдержу 30%»
легко.
Увидеть:
−300 000 ₽
намного сложнее.
Поэтому риск всегда переводите:
ИЗ ПРОЦЕНТОВ В РУБЛИ.
Почему после падения нужно заработать больше
Это ещё один важный момент.
Если портфель потерял:
20%,
для восстановления недостаточно заработать 20%.
Например:
100 000 ₽ → 80 000 ₽.
Чтобы вернуться к:
100 000 ₽,
нужно:
20 000 ÷ 80 000 =
+25%.
Если падение:
−30%,
для восстановления нужно примерно:
+42,9%.
Если:
−50%,
нужно:
+100%.
Поэтому риск нельзя игнорировать.
Таблица восстановления капитала
| Падение | Осталось от 100 000 ₽ | Нужно для восстановления |
|---|---|---|
| −10% | 90 000 ₽ | +11,1% |
| −20% | 80 000 ₽ | +25% |
| −30% | 70 000 ₽ | +42,9% |
| −40% | 60 000 ₽ | +66,7% |
| −50% | 50 000 ₽ | +100% |
Главный вывод:
ЗАЩИТА ОТ БОЛЬШИХ ПОТЕРЬ НЕ МЕНЕЕ ВАЖНА, ЧЕМ ПОГОНЯ ЗА ДОХОДНОСТЬЮ.
Значит ли это, что новичку лучше вообще не инвестировать?
Нет.
Это другая крайность.
Человек может годами говорить:
«Сначала подожду более спокойного момента».
Проходит:
5 лет.
Потом:
10 лет.
Все долгосрочные деньги продолжают лежать только на вкладах.
Причина уже не финансовая.
А:
страх.
Правильный подход:
не избегать риска полностью.
А:
БРАТЬ ТОЛЬКО ТОТ РИСК, КОТОРЫЙ СООТВЕТСТВУЕТ ЦЕЛИ.
Не обязательно выбирать: вклад ИЛИ инвестиции
Вот главный практический вывод.
Допустим:
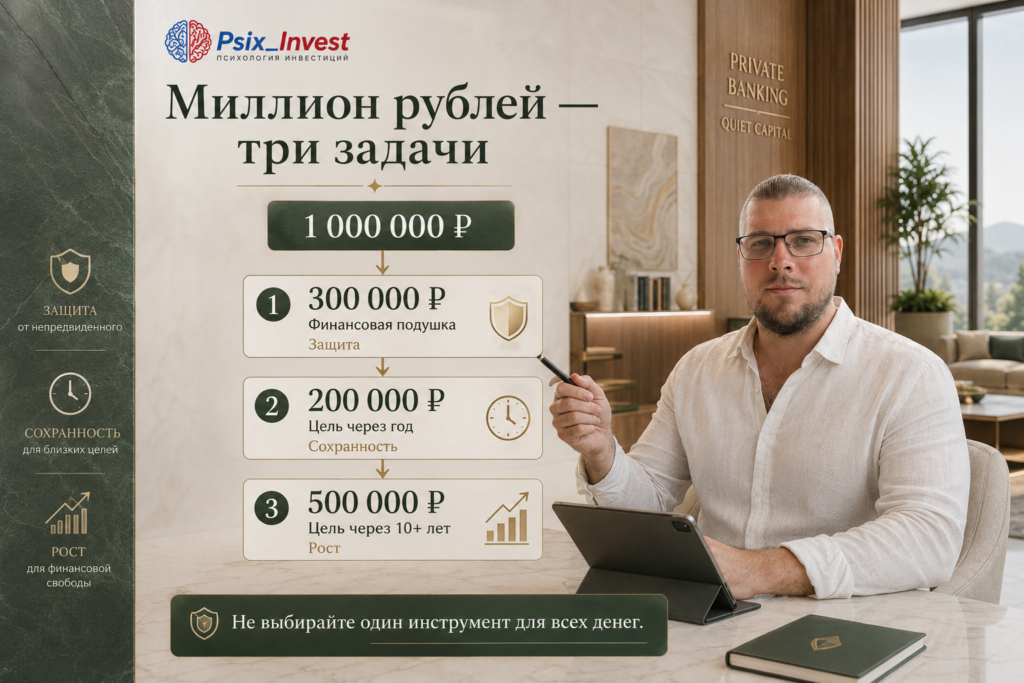
у человека:
1 000 000 ₽.
Не нужно выбирать:
«Весь миллион во вклад».
или:
«Весь миллион в акции».
Сначала разделяем деньги.
Например:
300 000 ₽
финансовая подушка.
200 000 ₽
покупка через год.
500 000 ₽
долгосрочный капитал.
Теперь каждая часть получает:
свой инструмент.
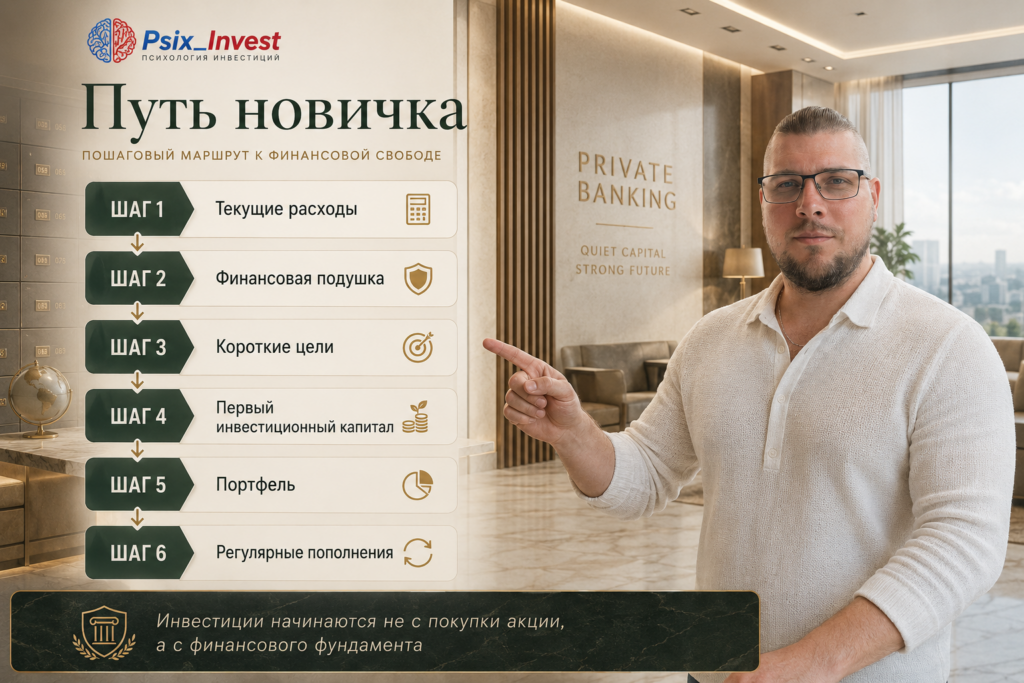
Как новичку распределять деньги по сроку
Не существует универсальных процентов.
Но можно использовать логику.
Деньги нужны до года
Приоритет:
сохранность и ликвидность.
Рыночный риск должен быть минимальным.
Деньги нужны через 1–3 года
Сохранность всё ещё очень важна.
Чем обязательнее цель:
тем осторожнее структура.
Горизонт 3–5 лет
Можно рассматривать комбинацию защитных и рыночных инструментов.
Но доля риска зависит от:
цели;
просадки;
опыта.
5–10 лет
Появляется больше пространства для инвестиционного портфеля.
10+ лет
Для долгосрочного капитала можно рассматривать более высокую долю активов роста.
Но:
только если человек психологически выдерживает просадки.
Пример для 100 000 ₽
Допустим:
это все ваши свободные деньги.
Подушки нет.
Тогда задача №1:
не получить максимальную доходность.
А:
создать финансовую устойчивость.
Если ежемесячные расходы:
50 000 ₽,
то 100 000 ₽ — всего:
два месяца жизни.
Покупать на всю сумму акции только потому, что:
«Инвестиции выгоднее вкладов»
может быть преждевременно.
Другой пример с теми же 100 000 ₽
Финансовая подушка уже есть.
Доход стабильный.
Эти 100 000 ₽:
не понадобятся минимум 10 лет.
Теперь ситуация совершенно другая.
Человек может использовать эту сумму:
как первый инвестиционный капитал.
Сумма одинаковая.
Решение:
разное.
Почему?
Потому что изменились:
ЦЕЛЬ И СРОК.
Можно ли начать инвестировать с 10 000 ₽
Да.
Новичку не обязательно ждать:
миллион.
Небольшая сумма даже полезна для обучения.
Например:
10 000 ₽.
Задача первого портфеля может быть не:
«Заработать состояние».
А:
научиться покупать активы;
понимать облигации;
видеть колебания;
контролировать эмоции;
вести учёт;
делать регулярные пополнения.
Первый капитал:
это ещё и плата за обучение практике.
Что выбрать внутри инвестиций
«Инвестиции» — слишком широкое слово.
Это могут быть:
облигации;
акции;
фонды;
денежный рынок;
другие инструменты.
У них:
разный риск;
разная доходность;
разный срок;
разная сложность.
Поэтому после решения:
«Я готов инвестировать»
возникает второй вопрос:
«КАКОЙ ПОРТФЕЛЬ СООТВЕТСТВУЕТ МОЕЙ ЦЕЛИ?»
Облигации не равны вкладу
Новичок иногда думает:
«Облигация платит купон. Значит это почти вклад».
Нет.
Цена облигации может:
меняться.
Есть:
кредитный риск;
процентный риск;
ликвидность;
срок погашения;
риск эмитента.
Поэтому облигация:
инвестиционный инструмент.
А не банковский вклад.
Акции тем более не заменяют резерв
Акция — доля бизнеса.
Её цена может падать:
на 10%;
на 20%;
на 40%;
иногда и сильнее.
Поэтому деньги:
на аренду;
на лечение;
на ипотечный платёж;
на покупку через полгода
не стоит превращать в ставку на то, что рынок обязательно будет выше к нужной дате.
Вклад тоже имеет риски
Важно не создать впечатление:
«Вклад вообще без риска».
У него есть свои ограничения.
Например:
инфляционный риск
Цены могут расти быстрее доходности.
риск реинвестирования
Сегодня вклад даёт высокую ставку.
Через год новые ставки могут быть ниже.
риск ликвидности
При досрочном закрытии можно потерять часть процентов.
концентрация
Крупную сумму нужно оценивать с учётом системы страхования вкладов.
Поэтому:
НИЗКИЙ РИСК НЕ РАВЕН НУЛЕВОМУ РИСКУ.
Вклад против инвестиций на конкретной цели
Представим:
500 000 ₽.
Цель:
автомобиль через год.
Вариант 1:
вклад.
Главная ценность:
предсказуемость.
Вариант 2:
100% акций.
Возможен высокий доход.
Но возможна:
просадка к моменту покупки.
Для обязательной цели:
потенциальная дополнительная прибыль может не компенсировать риск сорвать покупку.
Теперь меняем цель
500 000 ₽.
Горизонт:
15 лет.
Финансовая подушка есть.
Деньги не нужны для обязательных расходов.
Теперь вопрос уже другой:
«Не слишком ли дорого мне обходится отказ от долгосрочного роста ради полной психологической стабильности?»
Вот почему нельзя назвать:
вклад
или:
инвестиции
победителем без срока.
Психологическая ловушка №1: «На вкладе спокойно»
Да.
И спокойствие имеет ценность.
Но иногда оно покупается ценой:
слишком медленного роста капитала.
Если человек осознанно выбирает консервативную стратегию:
это нормально.
Если он держит всё на вкладах только потому, что:
боится увидеть минус,
стоит работать с риск-профилем.
Психологическая ловушка №2: «Я теряю прибыль, пока деньги во вкладе»
Это FOMO — страх упущенной возможности.
Человек видит:
рынок вырос на 20%.
Думает:
«Мои деньги лежат зря».
Закрывает вклад.
Покупает акции после сильного роста.
Через месяц рынок:
−15%.
Начинается паника.
Ошибка:
решение было принято не по плану.
А:
под влиянием чужой прибыли.
Психологическая ловушка №3: «Начну, когда рынок перестанет падать»
Такого сигнала никто не даст.
Когда рынок падает:
страшно.
Когда растёт:
кажется дорого.
Когда стоит:
кажется, что ничего не происходит.
Поэтому долгосрочная стратегия строится:
не на угадывании идеального момента.
А на:
цели;
сроке;
структуре;
регулярных пополнениях;
контроле риска.
Как перейти от вклада к инвестициям без резкого риска
Необязательно переводить весь капитал за один день.
Представим:
есть:
500 000 ₽.
Человек никогда не инвестировал.
Можно начать:
с небольшой части.
Например:
50 000 ₽ — первый инвестиционный портфель.
Остальные деньги пока остаются в банковской части системы.
Человек получает опыт:
видит движение цены;
понимает собственные эмоции;
изучает инструменты;
учится соблюдать стратегию.
После этого структуру можно пересматривать.
Почему постепенный вход полезен новичку
Не потому, что он гарантирует лучшую цену.
Не гарантирует.
Главная польза:
психологическая.
Увидеть:
−20%
на 50 000 ₽
означает:
−10 000 ₽.
Увидеть те же:
−20%
на 500 000 ₽
означает:
−100 000 ₽.
Для первого опыта:
разница огромная.
Как определить свою допустимую просадку
Возьмите сумму будущих инвестиций.
Например:
300 000 ₽.
Посчитайте:
−10% = −30 000 ₽.
−20% = −60 000 ₽.
−30% = −90 000 ₽.
−40% = −120 000 ₽.
Теперь спросите:
«На какой цифре я перестану спокойно спать?»
Не:
«Что я должен выдерживать как настоящий инвестор?»
А:
что реально выдержите именно вы.
Три возможных стратегии новичка
Это не персональная рекомендация, а понятная модель мышления.
Вариант 1. Максимальная осторожность
Сначала:
подушка;
банковские инструменты;
изучение рынка;
небольшая инвестиционная сумма.
Подходит человеку, который плохо переносит потери.
Вариант 2. Баланс
Резерв хранится отдельно.
Долгосрочный капитал делится между:
защитными;
и растущими активами.
Вариант 3. Высокая доля роста
Подходит только при:
длинном горизонте;
готовности к большой просадке;
понимании инструментов;
стабильном финансовом фундаменте.
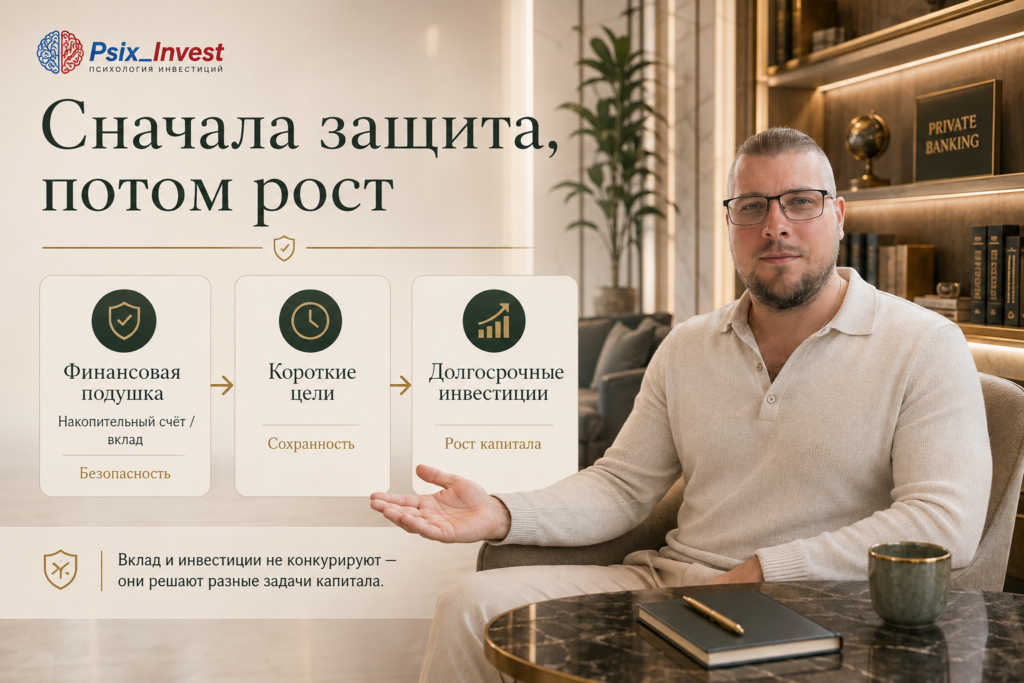
Что делать, если есть только 500 000 ₽: четыре сценария
Сценарий А
Подушки нет.
Расходы:
80 000 ₽.
Приоритет:
создать резерв.
Сценарий Б
Подушка есть.
500 000 ₽ нужны через:
8 месяцев.
Приоритет:
сохранность.
Сценарий В
Подушка есть.
250 000 ₽ нужны через год.
250 000 ₽ — на 10 лет.
Деньги можно:
разделить по задачам.
Сценарий Г
Подушка есть.
Все 500 000 ₽ — капитал на:
15 лет.
Можно рассматривать полноценную долгосрочную инвестиционную стратегию с подходящим уровнем риска.
Одна сумма.
Четыре разных решения.
10 ошибок новичка
1. Инвестировать финансовую подушку
Резерв может понадобиться во время падения рынка.
2. Выбирать только по доходности
Доходность без риска ничего не объясняет.
3. Инвестировать деньги на короткую цель
Срок может не позволить переждать просадку.
4. Держать все долгосрочные деньги только на вкладе из страха
Это тоже решение с последствиями.
5. Вложить всё сразу без опыта
Психологическая нагрузка может оказаться слишком высокой.
6. Считать облигации аналогом вклада
У них есть рыночные и кредитные риски.
7. Покупать акции после сильного роста из-за FOMO
Это эмоциональное решение.
8. Не считать просадку в рублях
−30% звучит иначе, чем −300 000 ₽.
9. Копировать чужой портфель
У другого человека другая цель и другой риск.
10. Не иметь плана пополнений
Капитал создаётся не одной первой покупкой.
Пошаговый алгоритм: вклад или инвестиции
Шаг 1. Определите сумму
Например:
500 000 ₽.
Шаг 2. Вычтите деньги ближайшего месяца
Они не инвестиционный капитал.
Шаг 3. Создайте финансовую подушку
Обычно её считают в месяцах обязательных расходов.
Шаг 4. Выделите короткие цели
Всё, что понадобится в ближайшие годы.
Шаг 5. Определите долгосрочный остаток
Вот он может стать инвестиционным капиталом.
Шаг 6. Запишите срок
1 год?
5 лет?
15 лет?
Шаг 7. Посчитайте просадку в рублях
−10%;
−20%;
−30%;
−40%.
Шаг 8. Определите допустимый риск
Не по теории.
По собственной реакции.
Шаг 9. Выберите структуру
Вклад?
Облигации?
Акции?
Комбинация?
Шаг 10. Начните с понятных инструментов
Не покупайте то, что не можете объяснить двумя предложениями.
Матрица выбора для новичка
| Ситуация | Главная задача | Что важнее |
|---|---|---|
| Нет финансовой подушки | Создать резерв | Ликвидность |
| Деньги нужны через 6 месяцев | Сохранить | Предсказуемость |
| Деньги нужны через год | Сохранить цель | Низкий риск |
| Горизонт 3–5 лет | Баланс | Риск + доходность |
| Горизонт 5–10 лет | Рост капитала | Диверсификация |
| Горизонт 10+ лет | Долгосрочный рост | Доходность + контроль риска |
| Не переносите даже −10% | Снизить риск | Психологическая устойчивость |
| Не понимаете инструмент | Не покупать | Сначала обучение |
Эту таблицу стоит сохранить.
Она полезнее вопроса:
«Что сейчас купить?»
Практический чек-лист перед первой инвестицией
☑ У меня есть финансовая подушка.
☑ Я не инвестирую деньги ближайшего месяца.
☑ Деньги не нужны для обязательной короткой цели.
☑ Я знаю инвестиционный горизонт.
☑ Я понимаю разницу между вкладом и инвестициями.
☑ Я понимаю, что инвестиционная доходность не гарантирована.
☑ Я посчитал возможную просадку в рублях.
☑ Я знаю, сколько готов временно потерять на экране.
☑ Я понимаю покупаемый инструмент.
☑ Я не вкладываю всё в один актив.
☑ Я не использую кредитные деньги.
☑ Я не инвестирую из-за FOMO.
☑ У меня есть план регулярных пополнений.
☑ Я знаю, когда буду пересматривать портфель.
☑ Я понимаю, что буду делать при падении рынка.
Если половина ответов:
«не знаю»,
проблема не в выборе акции.
Сначала нужна:
финансовая система.
🧠 Мини-тест
У вас:
600 000 ₽.
Расходы:
70 000 ₽ в месяц.
Финансовой подушки нет.
Через год понадобится:
150 000 ₽ на ремонт.
Вы хотите вложить:
все 600 000 ₽ в акции.
Что здесь не так?
Сначала необходимо выделить:
резерв;
деньги на ремонт.
И только остаток рассматривать как потенциальный инвестиционный капитал.
Например, резерв на 4 месяца:
70 000 × 4 =
280 000 ₽.
Ремонт:
150 000 ₽.
Остаётся:
600 000 − 280 000 − 150 000 =
170 000 ₽.
Вот эти:
170 000 ₽
уже можно анализировать отдельно.
И это намного безопаснее, чем инвестировать:
все 600 000 ₽.
Что сделать сегодня за 20 минут
Возьмите лист бумаги.
Напишите:
1. Все свободные деньги
Например:
500 000 ₽.
2. Расходы ближайшего месяца
70 000 ₽.
3. Финансовая подушка
300 000 ₽.
4. Короткие цели
50 000 ₽.
5. Остаток
80 000 ₽.
Теперь задайте вопрос только к этим:
80 000 ₽.
Когда они понадобятся?
Какую просадку выдержите?
Какой инструмент понимаете?
Вот с этого начинается:
ОСОЗНАННОЕ ИНВЕСТИРОВАНИЕ.
🎯 Главный вывод: что выбрать новичку
Вклад или инвестиции?
Правильный ответ:
ЗАВИСИТ ОТ ЗАДАЧИ ДЕНЕГ.
Вклад нужен там, где важны:
сохранность;
предсказуемость;
короткий срок;
низкая терпимость к риску.
Инвестиции нужны там, где есть:
долгий горизонт;
финансовый резерв;
готовность к просадкам;
желание увеличить капитал;
понимание риска.
Но чаще всего новичку нужны:
И ВКЛАД, И ИНВЕСТИЦИИ.
Просто для разных денег.
Запомните последовательность:
ДОХОД → ТЕКУЩИЕ РАСХОДЫ → ПОДУШКА → КОРОТКИЕ ЦЕЛИ → ИНВЕСТИЦИОННЫЙ КАПИТАЛ.
А внутри инвестиционной части:
ЦЕЛЬ → СРОК → ДОПУСТИМАЯ ПРОСАДКА → СТРУКТУРА → ИНСТРУМЕНТЫ.
Не начинайте с вопроса:
«Что даст больше процентов?»
Начните с вопроса:
«Когда мне понадобятся эти деньги и что произойдёт, если их стоимость временно упадёт на 20–30%?»
Если деньги нужны через полгода:
высокая потенциальная доходность может быть совершенно не нужна.
Если деньги создают капитал на 15 лет:
чрезмерная осторожность тоже имеет цену.
Финансовая грамотность — это не выбор самого прибыльного инструмента.
Это:
ПРАВИЛЬНЫЙ ИНСТРУМЕНТ ДЛЯ ПРАВИЛЬНЫХ ДЕНЕГ. 💰
❓ Вопросы для самопроверки
— Есть ли у вас финансовая подушка?
— На сколько месяцев расходов её хватит?
— Какие деньги понадобятся в ближайший год?
— Какие деньги точно не понадобятся 5–10 лет?
— Какую просадку вы выдержите в рублях?
— Что вы будете делать при падении портфеля на 20%?
— Понимаете ли вы инструменты, которые собираетесь покупать?
— Вы инвестируете по плану или потому, что рынок сейчас растёт?
Ответы на эти вопросы важнее названия первой акции.
❓ FAQ
Что лучше для новичка: вклад или инвестиции?
Зависит от цели. Для резерва и коротких целей важнее сохранность. Для долгосрочного капитала можно рассматривать инвестиции с подходящим уровнем риска.
Нужно ли сначала накопить подушку, а потом инвестировать?
Финансовый резерв снижает вероятность, что вам придётся продавать инвестиции при срочной потребности в деньгах. Поэтому разделение резерва и инвестиционного капитала — важный элемент системы.
Можно ли инвестировать деньги, которые понадобятся через год?
Чем ближе обязательная цель, тем опаснее сильные рыночные колебания. Деньги на короткие цели обычно требуют более высокой предсказуемости.
С какой суммы можно начинать инвестировать?
Не обязательно ждать крупного капитала. Даже небольшая сумма позволяет получить практический опыт, если финансовая подушка и ближайшие расходы уже отделены.
Можно ли одновременно иметь вклад и инвестиционный портфель?
Да. Они могут выполнять разные функции: банковская часть отвечает за ликвидность и короткие цели, инвестиционная — за долгосрочный рост капитала.
Продолжение — в Telegram
Новые статьи о деньгах, психологии, инвестициях и реальном опыте.


