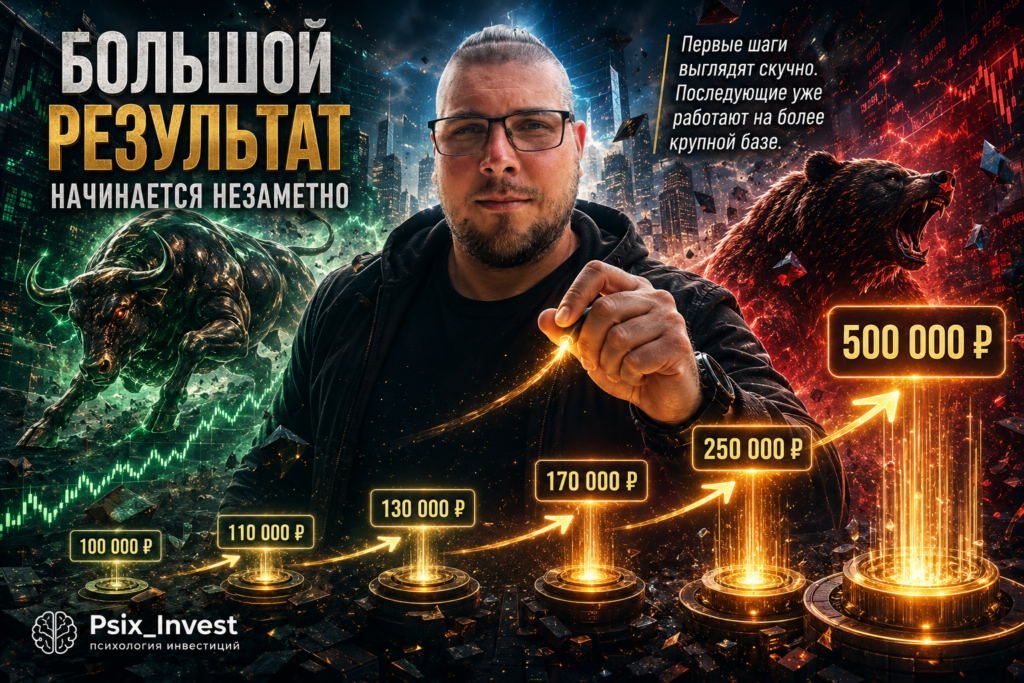
Большая прибыль почти никогда не появляется из одного правильного решения. Она складывается из десятков небольших действий, которые сначала кажутся незначительными. Регулярные пополнения, реинвестирование, контроль риска и терпение редко выглядят впечатляюще. Но именно они со временем создают результат, который со стороны кажется «резким успехом». 📈💰
Проблема в том, что человек хочет увидеть эффект быстро.
Вложил деньги сегодня.
Через месяц хочет заметный результат.
Через три месяца уже начинает сомневаться.
Если капитал вырос на 2–3%, кажется:
«Слишком медленно».
И именно здесь появляется желание ускорить процесс.
Взять больше риска.
Использовать плечо.
Поймать «ракету».
Найти актив, который даст +100%.
Но рынок часто наказывает именно за попытку сократить путь.
🧠 Почему постепенный рост кажется слишком скучным
Представим капитал:
100 000 ₽.
Через месяц стало:
102 000 ₽.
Рост:
+2 000 ₽.
Много?
Нет.
На фоне ежедневных расходов сумма может выглядеть почти незаметной.
Через несколько месяцев капитал:
110 000 ₽.
Тоже не выглядит как финансовый прорыв.
И человек начинает думать:
«Так я буду копить вечность».
Но ошибка заключается в том, что он смотрит только на текущую цифру.
А не на систему, которая может работать годами.
📌 Большой капитал редко выглядит большим в начале.
Сначала это несколько тысяч.
Потом десятки тысяч.
Потом сотни.
И только спустя время становится заметен масштаб.
💰 Главный секрет роста — увеличивается не только прибыль, но и база
Допустим, инвестиционный результат составляет условные:
10% в год.
Если капитал:
100 000 ₽,
то 10%:
10 000 ₽.
Если капитал:
500 000 ₽,
то те же 10%:
50 000 ₽.
Если капитал:
1 000 000 ₽,
то:
100 000 ₽.
Доходность не изменилась.
Но изменился размер капитала.
Именно поэтому крупные суммы начинают давать совершенно другой эффект.
📌 На раннем этапе главная задача — не найти фантастическую доходность.
Главная задача — увеличить саму базу капитала.
📊 Почему 10% на большом капитале важнее 50% на маленьком
Представим два сценария.
Сценарий №1
Капитал:
100 000 ₽.
Доходность:
+50%.
Прибыль:
50 000 ₽.
Результат:
150 000 ₽.
Теперь другой вариант.
Сценарий №2
Капитал:
1 000 000 ₽.
Доходность:
+10%.
Прибыль:
100 000 ₽.
Доходность в пять раз ниже.
Но денежный результат в два раза выше.
Это важный психологический момент.
Новичок часто гонится за процентами.
Опытный подход больше внимания уделяет:
размеру капитала;
устойчивости стратегии;
сохранению денег;
времени.
Потому что огромная доходность на маленькой сумме ещё не создаёт большое состояние.
🧮 Как регулярные пополнения меняют всё
Допустим, человек стартовал с:
100 000 ₽.
Каждый месяц добавляет:
10 000 ₽.
За один год только собственными деньгами:
+120 000 ₽.
Через год капитал без учёта доходности уже:
220 000 ₽.
Через три года взносы составят:
360 000 ₽.
Плюс первоначальные:
100 000 ₽.
Итого:
460 000 ₽.
Даже если рынок не дал фантастических результатов, капитал почти в пять раз больше стартового.
Почему?
Не из-за одной удачной сделки.
А из-за повторения.
🔄 Что происходит потом
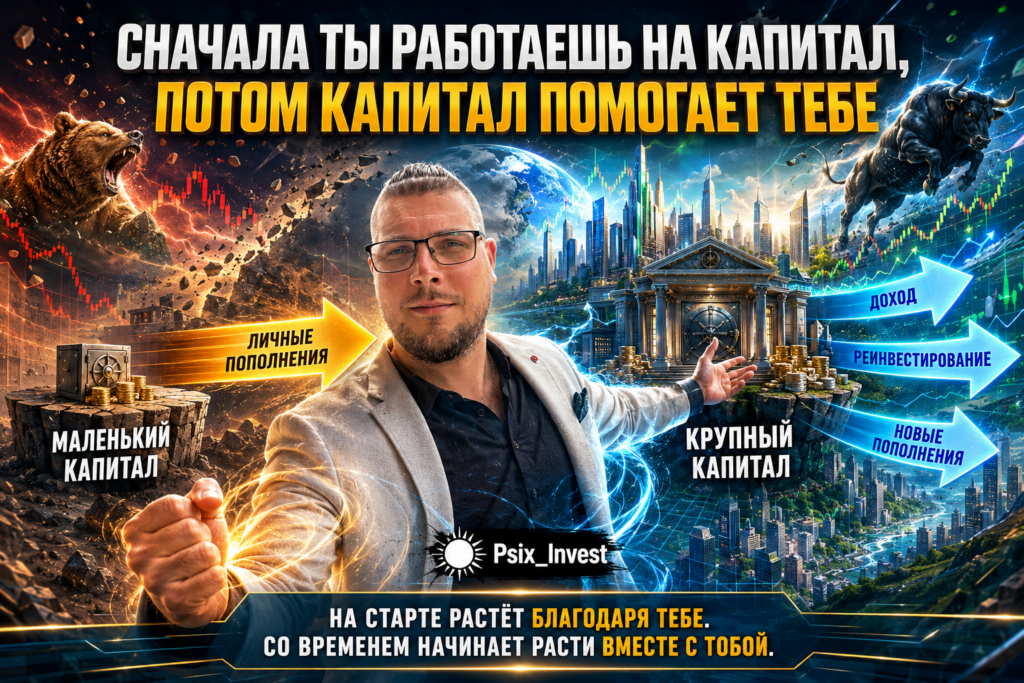
На старте главный двигатель капитала — ваши пополнения.
Например:
капитал:
100 000 ₽
ежемесячное пополнение:
10 000 ₽.
Один взнос — это целых:
10% от капитала.
Но когда капитал достигает:
1 000 000 ₽,
те же 10 000 ₽ — уже:
1%.
В этот момент всё большую роль начинают играть сами активы.
Доход.
Купоны.
Дивиденды.
Рост стоимости.
Реинвестирование.
И капитал постепенно начинает двигаться уже не только за счёт вашей зарплаты.
⏳ Почему время важнее одной идеальной сделки
Представим двух инвесторов.
Первый
Хочет быстрый результат.
Постоянно ищет:
самую доходную акцию;
идеальный момент;
горячую идею;
быстрый рост.
Каждые несколько месяцев меняет стратегию.
Второй
Пополняет капитал.
Следит за риском.
Реинвестирует.
Не пытается удвоить деньги за месяц.
Проходит один год.
Разница может быть небольшой.
Через пять лет — уже заметной.
Через десять — огромной.
Почему?
Потому что время усиливает повторяющиеся действия.
Хорошие.
И плохие.
🧠 Самая опасная психологическая ловушка — желание ускориться
Человек видит:
+5 000 ₽ прибыли.
Думает:
«Слишком мало».
Следующая мысль:
«Нужно увеличить размер позиции».
Потом:
«Можно взять плечо».
Затем:
«Эта идея выглядит очень сильной».
Риск растёт.
Но вероятность ошибки никуда не исчезает.
И вместо постепенного увеличения капитала появляется возможность получить крупный убыток за один день.
📌 Желание быстро увеличить прибыль почти всегда означает необходимость быстро увеличить риск.
И это самая опасная цена спешки.
📉 Пример: как попытка ускорить путь отбрасывает назад
Капитал:
500 000 ₽.
Инвестор получает относительно спокойный результат:
+50 000 ₽.
Теперь:
550 000 ₽.
Но кажется:
«Мало. Нужно быстрее».
Он увеличивает риск.
Получает:
−25%.
От 550 000 ₽:
−137 500 ₽.
Капитал:
412 500 ₽.
Что произошло?
Человек уже был в плюсе.
Но желание ускорить рост отбросило его ниже стартовой точки.
Теперь, чтобы вернуться с 412 500 ₽ к 500 000 ₽, нужно заработать:
около 21%.
А чтобы снова увидеть 550 000 ₽:
примерно 33%.
Один большой риск способен уничтожить несколько лет аккуратной работы.
🎯 Большая прибыль начинается с сохранения капитала
Это кажется парадоксом.
Человек хочет больше зарабатывать.
Но первая задача — не заработать максимум.
Первая задача — остаться в игре.
Если капитал переживает ошибки, он продолжает работать.
Если уничтожить большую его часть, сложный процент уже нечего усиливать.
Например:
капитал:
1 000 000 ₽.
Потеряли:
50%.
Осталось:
500 000 ₽.
Чтобы восстановиться, нужно уже не +50%.
Нужно:
+100%.
Поэтому защита капитала — не противоположность прибыли.
Она является фундаментом будущей прибыли.
📈 Как маленькие проценты превращаются в большие деньги
Часто люди пренебрежительно говорят:
«Всего 10%».
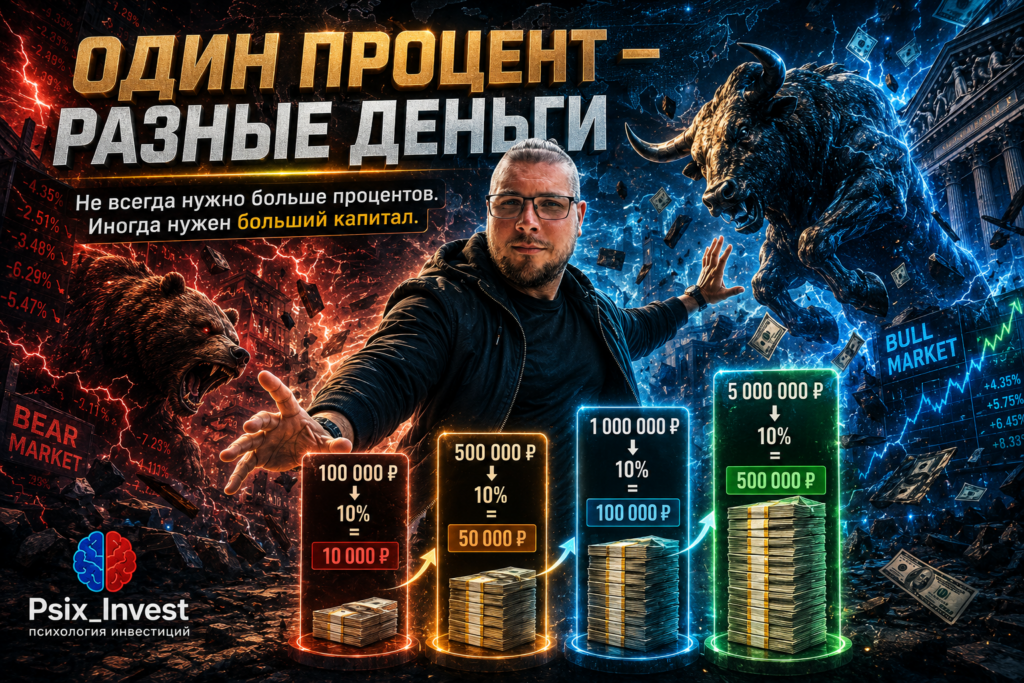
Но значение процента зависит от капитала.
10% от:
100 000 ₽ = 10 000 ₽
10% от:
500 000 ₽ = 50 000 ₽
10% от:
1 000 000 ₽ = 100 000 ₽
10% от:
5 000 000 ₽ = 500 000 ₽
Один и тот же процент.
Совершенно разные деньги.
Поэтому путь к крупной прибыли часто выглядит так:
сначала строится капитал;
потом капитал делает умеренную доходность финансово значимой.
💡 Реинвестирование усиливает постепенный рост
Допустим, капитал приносит доход.
Есть два варианта.
Первый:
прибыль выводится.
Второй:
прибыль снова инвестируется.
Во втором случае новая прибыль тоже начинает работать.
Получается цепочка:
капитал → прибыль → новый капитал → новая прибыль → ещё больший капитал.
Сначала эффект выглядит скромно.
Но чем больше повторений, тем сильнее разница.
Это и есть сила постепенного накопления.
🪙 Большие суммы складываются из маленьких переводов
Допустим, инвестор направляет:
5 000 ₽ в месяц.
Кажется:
«Что такое пять тысяч?»
За год:
60 000 ₽.
За пять лет:
300 000 ₽.
За десять:
600 000 ₽.
И это без учёта доходности.
Теперь:
15 000 ₽ в месяц.
За год:
180 000 ₽.
За пять лет:
900 000 ₽.
За десять:
1 800 000 ₽.
Большие суммы часто выглядят удивительно только тогда, когда мы видим конечный результат.
Но внутри них находятся сотни маленьких переводов.
📅 Почему один месяц ничего не показывает
Инвестор начинает.
Месяц прошёл.
Результата почти нет.
Три месяца.
Капитал немного вырос.
Полгода.
По-прежнему ничего впечатляющего.
Именно здесь многие останавливаются.
Но один месяц вообще почти ничего не говорит о долгосрочной системе.
Это как тренировка.
После одного посещения спортзала человек не меняется.
Но 300 тренировок создают совершенно другой результат.
С капиталом то же самое.
📌 Важна не сила одного действия.
Важно количество правильных повторений.
🧠 Почему чужая большая прибыль создаёт ложное впечатление
Вы видите:
«Заработал 500 000 ₽ за месяц».
Цифра впечатляет.
Но чего вы не видите?
Размер первоначального капитала.
Предыдущие годы накопления.
Риски.
Просадки.
Количество неудачных сделок.
Возможно, человек заработал 500 000 ₽ при капитале:
10 000 000 ₽.
Это:
+5%.
Но читатель видит только:
500 000 ₽.
И думает:
«Мне тоже нужно найти такую сделку».
Хотя реальный секрет может заключаться совсем не в сделке.
А в том, что большой капитал создавался десять лет.
⚠️ Большая прибыль не должна становиться целью каждой сделки
Это особенно важно для трейдинга.
Если человек ожидает от каждой позиции:
«здесь нужно заработать много»,
он начинает:
увеличивать размер позиции;
держать сделку слишком долго;
не фиксировать прибыль;
двигать стоп;
усреднять;
рисковать больше.
Но отдельная сделка не обязана делать вас богаче.
Она должна быть частью системы.
Одна дала:
+5 000 ₽.
Другая:
−3 000 ₽.
Третья:
+8 000 ₽.
Четвёртая:
+2 000 ₽.
Пятая:
−4 000 ₽.
Главное — общий результат серии.
📊 Почему серия важнее одной сделки
Допустим, 20 сделок дали в среднем:
+2 000 ₽.
Общий результат:
+40 000 ₽.
Это может выглядеть скучно.
Но если человек повторяет процесс регулярно и контролирует риск, постепенно статистика начинает работать на него.
Другой трейдер может один раз получить:
+60 000 ₽.
А затем:
−30 000 ₽
−25 000 ₽
−20 000 ₽
Итог:
−15 000 ₽.
Красивая большая прибыль была.
Капитал не вырос.
📌 Поэтому нужно искать не максимально большую прибыль.
Нужно искать повторяемый положительный результат.
🚨 7 ошибок тех, кто хочет разбогатеть слишком быстро
1. Гнаться за максимальной доходностью
Не замечая, как растёт риск.
2. Увеличивать позицию после прибыли
Потому что появилась чрезмерная уверенность.
3. Использовать большое плечо
Чтобы быстрее увеличить капитал.
4. Игнорировать маленькую прибыль
Хотя именно она формирует серию.
5. Постоянно менять стратегию
Не дав системе времени показать результат.
6. Сравнивать себя с чужими цифрами
Не зная чужого капитала и риска.
7. Считать постепенный рост неудачей
И разрушать работающий процесс ради более быстрой цели.
📝 Практическое упражнение: посчитайте цену постепенного роста
Возьмите свой текущий капитал.
Допустим:
300 000 ₽.
Запишите:
ежемесячное пополнение;
срок инвестирования;
какую часть дохода будете реинвестировать;
какой риск готовы принимать.
Теперь не спрашивайте:
«Как быстро сделать миллион?»
Спросите:
«Что я могу повторять каждый месяц пять лет?»**
Например:
15 000 ₽ пополнение × 60 месяцев = 900 000 ₽.
Плюс исходные:
300 000 ₽.
Уже:
1 200 000 ₽
без учёта возможной доходности.
И вдруг становится видно:
миллион не обязательно требует одной невероятной сделки.
Иногда он требует системы.
🛠️ Как построить систему постепенного роста капитала
Шаг 1. Определите стартовую сумму
Никаких сравнений с другими.
Только ваша точка.
Шаг 2. Установите регулярное пополнение
Даже небольшое.
Но устойчивое.
Шаг 3. Ограничьте риск
Чтобы одна ошибка не уничтожила месяцы работы.
Шаг 4. Реинвестируйте часть дохода
Пусть прибыль остаётся внутри системы.
Шаг 5. Не оценивайте стратегию слишком быстро
Нужна статистика и время.
Шаг 6. Следите не только за процентом
Смотрите на рост самого капитала.
Шаг 7. Повторяйте
Самый скучный пункт.
И самый важный.
✅ Чек-лист постепенного роста
Проверьте себя:
☑ Я регулярно пополняю капитал.
☑ Не пытаюсь удвоить счёт за короткий срок.
☑ Ограничиваю риск одной идеи.
☑ Реинвестирую часть прибыли.
☑ Не сравниваю свой маленький капитал с чужим большим.
☑ Не повышаю риск только потому, что хочу ускориться.
☑ Оцениваю результат сериями, а не одной сделкой.
☑ Понимаю, что большой денежный результат требует базы.
☑ Даю стратегии время.
☑ Сохраняю капитал после ошибок.
Если эти правила выполняются, вы уже строите то, что со временем способно дать большие цифры.
🧠 Мини-тест: вы строите капитал или гонитесь за результатом?
Ответьте «да» или «нет».
1. Я регулярно инвестирую, даже если сумма небольшая.
2. Мне не нужно каждый месяц видеть огромную прибыль.
3. Я понимаю, сколько готов потерять в одной сделке.
4. После хорошей прибыли не увеличиваю риск автоматически.
5. Могу пропустить слишком рискованную возможность.
6. Реинвестирую часть дохода.
7. Думаю горизонтами нескольких лет.
8. Оцениваю рост капитала, а не только проценты.
Если большинство ответов «нет», возможно, вы пытаетесь получить конечный результат, не построив основу.
🎯 Главное: большая прибыль — это часто не событие, а накопленный эффект
Со стороны крупный капитал выглядит впечатляюще.
Но внутри него обычно нет одного магического решения.
Там находятся:
сотни пополнений;
десятки отказов от лишнего риска;
маленькие купоны;
небольшие дивиденды;
умеренные прибыльные сделки;
реинвестирование;
несколько лет ожидания;
ошибки, которые не уничтожили капитал.
📌 Самое трудное — пережить период, когда система уже работает, но результат ещё выглядит маленьким.
Именно в этот момент хочется всё ускорить.
Но:
большой капитал строится тогда, когда маленькие правильные действия получают достаточно времени.
Не нужно презирать:
+1 000 ₽.
Не нужно считать:
+5 000 ₽
слишком маленькой прибылью.
Не нужно требовать от каждого месяца финансового прорыва.
Сегодняшние 5 000 ₽ могут стать частью капитала.
Капитал создаст доход.
Доход снова добавится к капиталу.
И однажды цифры, которые раньше казались большими, станут обычными.
💰 Поэтому вместо вопроса:
«Как заработать много прямо сейчас?»
иногда полезнее спросить:
«Как сделать так, чтобы мой капитал каждый год становился немного больше?»
Потому что настоящее преимущество создаёт не один мощный рывок.
Его создаёт направление, которое вы способны сохранять годами. 📈🧠
❓ Вопросы для самопроверки
— Вы больше думаете о процентах или о размере самого капитала?
— Сколько месяцев подряд вы способны регулярно пополнять портфель?
— Что чаще заставляет вас увеличивать риск: маленькая прибыль или сравнение с другими?
Подписывайтесь на Psix_Invest — здесь мы разбираем инвестиции через цифры, психологию и реальные процессы формирования капитала. 🧠💰
Потому что большой результат редко начинается с большого шага.
Чаще он начинается с маленького действия, которое человек не прекращает повторять.
❓ Частые вопросы
Почему большие прибыли формируются постепенно?
Потому что по мере роста капитала даже умеренная доходность начинает приносить всё более значимый денежный результат.
Что важнее: высокая доходность или большой капитал?
Оба фактора важны, но погоня за чрезмерной доходностью обычно требует повышенного риска. На длинном горизонте рост капитала и контроль риска часто важнее попытки постоянно получать максимальный процент.
Можно ли создать большой капитал небольшими пополнениями?
Да. Регулярные взносы способны накопить значительную сумму, особенно на длинном горизонте и при реинвестировании дохода.
Почему нельзя торопить рост капитала?
Потому что ускорение обычно требует увеличения риска. Один крупный убыток способен уничтожить результат многих месяцев или лет.
Как понять, что инвестиционная система работает?
Нужно оценивать не одну сделку или месяц, а регулярность пополнений, контроль риска, сохранение капитала и результаты за достаточно длинный период.
Продолжение — в Telegram
Новые статьи о деньгах, психологии, инвестициях и реальном опыте.