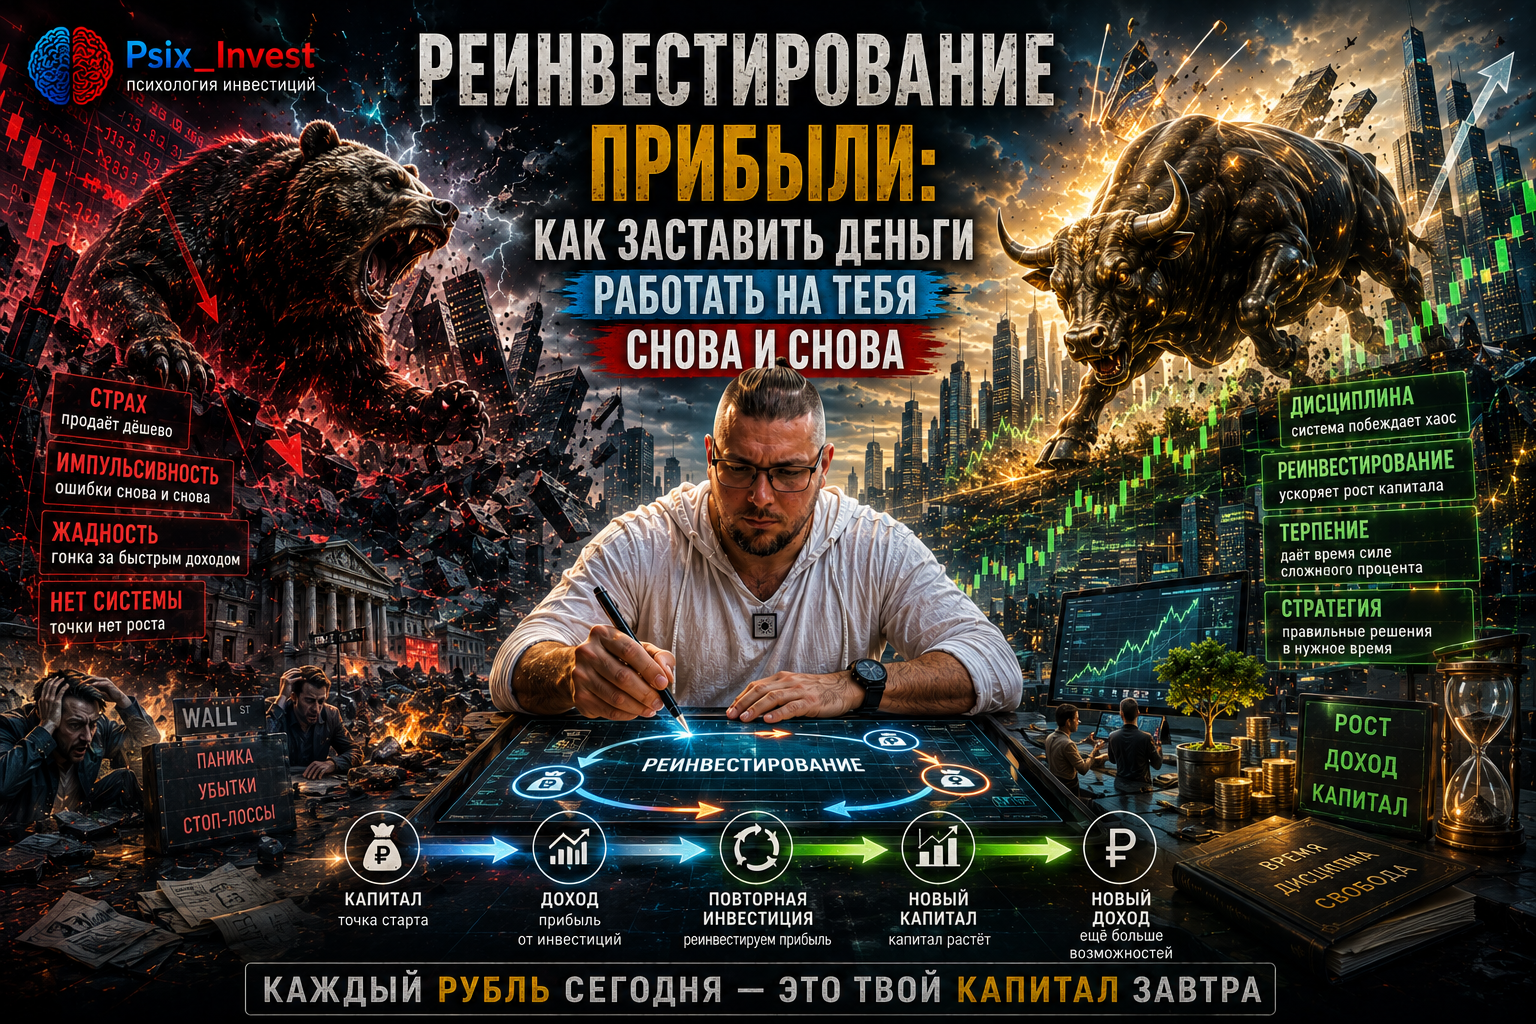
Получить прибыль — это только половина дела. Вторая половина — решить, что с ней делать дальше. Можно вывести деньги и потратить. А можно вернуть их обратно в капитал, чтобы они снова начали приносить доход. Именно так работает реинвестирование прибыли — простой принцип, который со временем способен сильно ускорить рост капитала. 💰📈
На старте эффект кажется почти незаметным.
Получил 1 000 ₽ купонами.
Потом ещё 1 500 ₽.
Потом несколько тысяч дивидендами.
Возникает мысль:
«Что изменят эти мелочи?»
Но именно здесь и начинается главный эффект.
Пока человек видит маленькие суммы, капитал уже постепенно учится работать сам на себя.
🧠 Что такое реинвестирование простыми словами
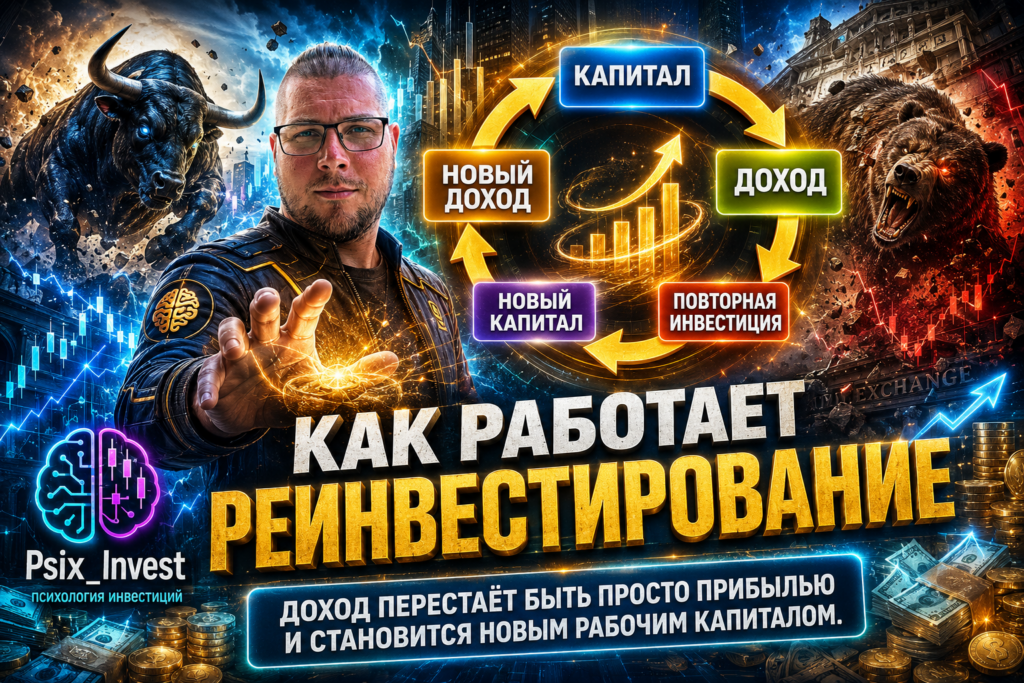
Реинвестирование — это когда полученный инвестиционный доход не выводится из системы, а снова направляется в активы.
Например, вы получили:
5 000 ₽ купонами.
Есть два варианта.
Вариант №1
Потратить эти деньги.
Ваш капитал останется прежним.
Вариант №2
Купить на 5 000 ₽ новые активы.
Теперь уже они тоже будут приносить доход.
Полученный доход снова инвестируется.
И цикл повторяется.
Получается:
капитал → доход → новый капитал → новый доход.
Это и есть основа реинвестирования.
💰 Почему 1 000 ₽ сегодня могут оказаться важнее, чем кажется
Представим, что портфель приносит:
1 000 ₽ в месяц.
Можно сказать:
«Сумма маленькая, потрачу».
За год получится:
12 000 ₽.
Если каждый год выводить этот доход, капитал не получает дополнительного топлива.
Но если все 12 000 ₽ снова направить в активы, следующий доход будет рассчитываться уже с большей суммы.
Потом полученная прибыль снова добавляется.
И постепенно появляется эффект:
деньги начинают зарабатывать деньги.
Самое важное здесь — время.
Чем дольше работает система, тем сильнее становится результат.
📊 Простой пример без сложных формул
Возьмём:
100 000 ₽.
Предположим условную доходность:
10% в год.
Для простоты не будем учитывать налоги, комиссии и изменение стоимости активов.
Без реинвестирования
Каждый год человек получает:
10 000 ₽
и выводит их.
Через пять лет сам капитал остаётся:
100 000 ₽.
Полученный доход:
50 000 ₽.
Общий результат:
150 000 ₽.
Теперь посмотрим второй вариант.
С реинвестированием
Первый год:
100 000 ₽ → 110 000 ₽
Второй:
110 000 ₽ → 121 000 ₽
Третий:
121 000 ₽ → 133 100 ₽
Четвёртый:
133 100 ₽ → 146 410 ₽
Пятый:
146 410 ₽ → примерно 161 051 ₽
Разница:
около 11 000 ₽
при одинаковой исходной сумме и одинаковой условной доходности.
Только благодаря тому, что прибыль оставалась работать.
🧮 Почему разница сначала маленькая
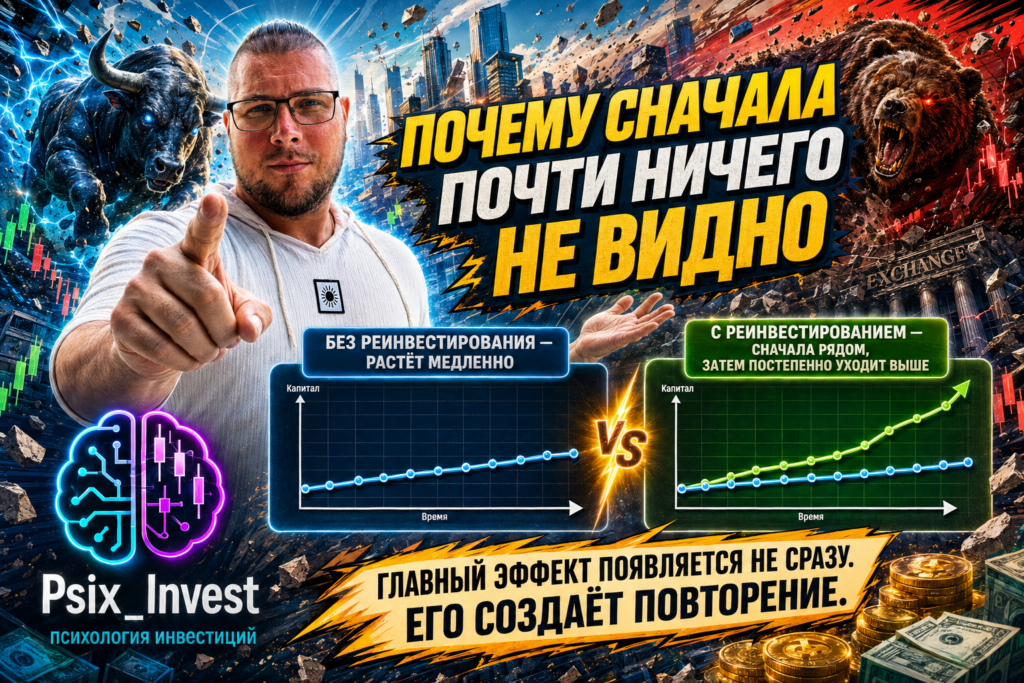
Это одна из психологических сложностей.
На первом году:
с реинвестированием:
110 000 ₽
без реинвестирования:
фактически те же 110 000 ₽, если считать капитал и выведенный доход вместе.
Разницы почти нет.
На втором году разница тоже небольшая.
Именно поэтому человеку кажется:
«Реинвестирование ничего особенного не даёт».
Но система устроена нелинейно.
Каждый новый доход начинает приносить свой доход.
Потом доход от дохода тоже участвует в росте.
Поэтому время постепенно усиливает результат.
🔄 Что такое сложный процент
Сложный процент звучит сложно, но принцип очень простой.
Обычный доход начисляется на первоначальную сумму.
Сложный процент — когда доход начинает начисляться ещё и на предыдущую прибыль.
Представьте снежный ком. ❄️
Сначала он маленький.
Вы катите его.
Он собирает немного снега.
Потом становится больше.
Теперь за один оборот собирает уже больше снега.
С капиталом происходит похожее.
Чем больше база, тем больше потенциальный следующий доход.
📌 Важно понимать:
сложный процент не гарантирует конкретную доходность.
Рынок может расти и падать.
Но принцип реинвестирования увеличивает сумму капитала, которая продолжает работать.
📈 Что произойдёт на длинном горизонте
Возьмём тот же условный пример:
100 000 ₽
и условные:
10% годовых.
Если прибыль каждый год выводить, через 20 лет первоначальный капитал всё ещё будет:
100 000 ₽
плюс полученный за эти годы доход:
200 000 ₽.
Общий результат:
300 000 ₽.
При ежегодном реинвестировании 100 000 ₽ при той же условной ставке превращаются примерно в:
673 000 ₽.
Разница огромная.
Но она возникла не потому, что инвестор нашёл более доходный актив.
А потому, что каждый год прибыль снова отправлялась работать.
⚠️ Почему этот пример нельзя воспринимать как обещание
Реальный рынок не выдаёт фиксированные 10% каждый год.
Один год может быть прибыльным.
Другой — слабым.
Третий — убыточным.
Поэтому подобные расчёты нужны не для обещания результата.
Они показывают сам механизм.
Если доход не тратить, а возвращать в капитал, рабочая база постепенно увеличивается.
И уже увеличенный капитал участвует в следующих результатах.
💵 Как работает реинвестирование купонов
Особенно наглядно реинвестирование видно в облигациях.
Допустим, портфель приносит:
3 000 ₽ купонами в месяц.
За год:
36 000 ₽.
Если эти деньги потратить, капитал не изменится.
Если направлять их на покупку новых облигаций, появляются дополнительные бумаги.
Они тоже начинают приносить купоны.
Следовательно, со временем ежемесячный денежный поток может увеличиваться.
Например:
было:
3 000 ₽ в месяц;
после новых покупок:
3 300 ₽;
затем:
3 700 ₽;
затем:
4 000 ₽.
Это условный пример.
Реальный результат зависит от доходности, цен, купонов, налогов и выбранных облигаций.
Но логика остаётся прежней:
доход создаёт новые активы, а новые активы создают новый доход.
💸 Как работает реинвестирование дивидендов
С дивидендами принцип тот же.
Компания выплатила:
10 000 ₽.
Можно вывести деньги.
А можно докупить акции.
Теперь в портфеле становится больше бумаг.
При следующей выплате, если компания снова объявит дивиденды, большая позиция потенциально даст больший денежный поток.
Но здесь есть важное предупреждение.
Реинвестировать автоматически в ту же компанию не всегда правильно.
Нужно снова проверить:
цену;
долю актива в портфеле;
финансовое состояние компании;
риск;
альтернативы.
Реинвестирование — это не обязанность покупать тот же актив.
Это решение оставить прибыль внутри инвестиционной системы.
🧠 Психологическая ловушка: прибыль кажется «бесплатными деньгами»
Представьте:
вы получили:
8 000 ₽ дивидендами.
Психологически эти деньги могут восприниматься иначе, чем зарплата.
Возникает мысль:
«Это же прибыль. Можно потратить».
Особенно если сумма пришла неожиданно.
Так работает эффект «найденных денег».
Человек начинает относиться к прибыли менее строго.
Но финансово разницы нет.
8 000 ₽ — это ваши деньги.
И у них тоже должна быть функция.
📌 Важно заранее решить:
какая часть инвестиционного дохода идёт на потребление;
а какая возвращается в капитал.
🎯 Реинвестирование — это не обязательно 100% прибыли
Иногда возникает другая крайность.
Человек думает:
«Если я инвестор, значит нельзя тратить ни рубля дохода».
Это необязательно.
Всё зависит от цели.
Например, можно установить правило:
70% дохода — реинвестировать.
30% — использовать.
Или:
100% реинвестировать первые пять лет.
Потом постепенно часть дохода выводить.
Или:
реинвестировать всё до достижения определённого размера капитала.
Правильной для всех схемы нет.
Главное — чтобы решение было заранее понятным и соответствовало вашей цели.
📌 Когда реинвестирование особенно полезно
1. Когда вы накапливаете капитал
Если цель — рост портфеля, вывод дохода замедляет процесс.
2. Когда инвестиционный горизонт длинный
Чем больше времени, тем сильнее может проявляться эффект сложного процента.
3. Когда доход пока небольшой
Именно небольшие суммы проще всего вернуть в систему.
4. Когда у вас нет необходимости жить на инвестиционный доход
Тогда капитал может продолжать расти.
🚫 Когда не стоит реинвестировать автоматически
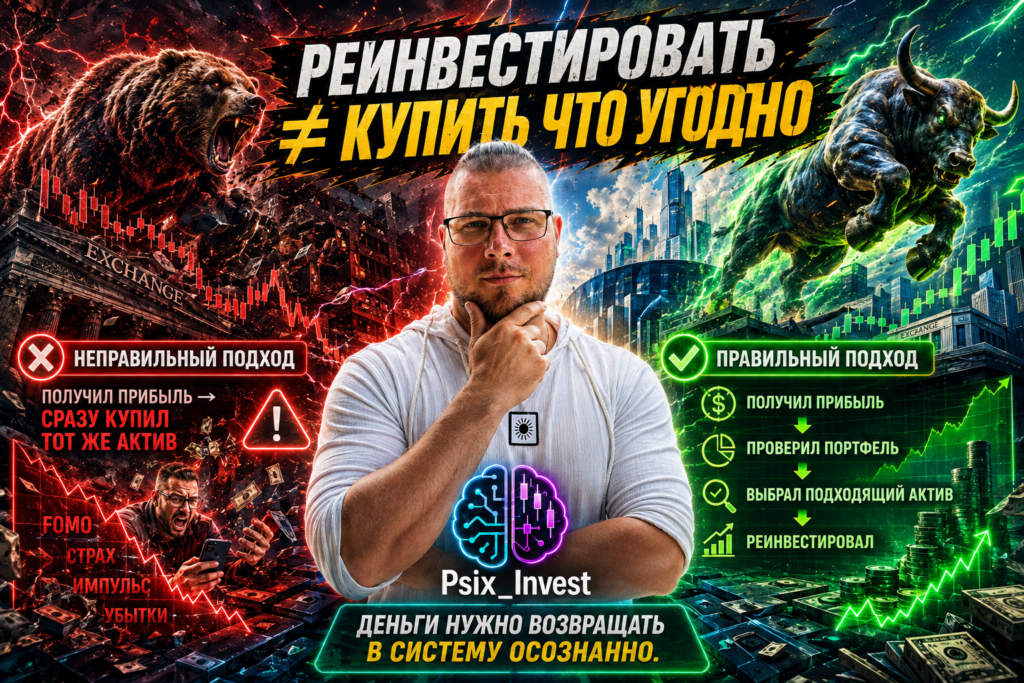
Реинвестирование не должно превращаться в механическую покупку любого актива.
Есть ситуации, когда лучше остановиться.
Например:
актив стал слишком дорогим;
его доля в портфеле уже слишком большая;
ухудшилось финансовое состояние эмитента;
изменилась ваша цель;
деньги понадобятся в ближайшее время;
нет финансовой подушки;
существует более подходящий инструмент.
📌 Главная мысль:
реинвестировать прибыль — не значит покупать без анализа.
🧩 Реинвестирование помогает ещё и дисциплине
У человека появляется понятный процесс.
Получил купон.
Не думаешь каждый раз:
«Куда его потратить?»
Действует правило:
инвестиционный доход остаётся инвестиционным капиталом.
Это уменьшает количество эмоциональных решений.
Например:
купон пришёл → отправился в резерв для следующей покупки;
дивиденд пришёл → добавился к свободным средствам портфеля;
процентный доход пришёл → участвует в следующем пополнении.
Так реинвестирование становится не разовым решением.
А привычкой.
📅 Регулярные пополнения + реинвестирование работают сильнее вместе
Допустим, человек каждый месяц добавляет:
10 000 ₽.
Плюс получает инвестиционный доход.
Если он и пополняет портфель своими деньгами, и возвращает полученную прибыль, рост капитала получает два источника:
новые собственные взносы;
доход от уже накопленного капитала.
На раннем этапе основную часть роста обычно дают именно личные пополнения.
Со временем роль самого капитала может становиться всё заметнее.
Это психологически важный момент.
Сначала вы работаете на капитал.
Потом постепенно капитал начинает больше работать на вас. 💰
🧮 Пример: маленькие суммы складываются в большую систему
Представим:
ежемесячное пополнение:
10 000 ₽.
Инвестиционный доход в среднем:
2 000 ₽ в месяц.
Если прибыль тратить, в портфель поступает:
10 000 ₽.
Если реинвестировать:
12 000 ₽.
Разница:
2 000 ₽ в месяц.
За год:
24 000 ₽.
За пять лет без учёта будущего дохода на эти деньги:
120 000 ₽.
То, что каждый месяц выглядело как маленькие две тысячи, превращается в существенную дополнительную сумму.
🧠 Почему человеку трудно ждать
Самая большая проблема реинвестирования — не математика.
Она очень простая.
Проблема — терпение.
Сегодня человек отказался потратить:
2 000 ₽.
Результат почти не изменился.
Через месяц снова:
2 000 ₽.
И снова никакого «вау».
Через год капитал немного больше.
Но всё ещё нет ощущения огромного результата.
Поэтому появляется соблазн:
«Зачем ждать десятилетиями?»
Однако именно долгий горизонт и создаёт главный эффект.
Реинвестирование вознаграждает не скорость.
Оно вознаграждает повторяемость.
🚨 7 ошибок при реинвестировании прибыли
1. Реинвестировать без анализа
Получили дивиденды и автоматически купили ту же акцию.
2. Игнорировать структуру портфеля
Один актив становится слишком большой частью капитала.
3. Инвестировать деньги, которые скоро понадобятся
Доход тоже должен учитывать горизонт.
4. Не иметь финансовой подушки
А потом продавать активы при первой непредвиденной трате.
5. Гнаться за максимальной доходностью
Пытаясь ускорить сложный процент слишком высоким риском.
6. Считать будущую доходность гарантированной
Расчётные примеры — это модель, а не обещание рынка.
7. Постоянно менять правила
Один месяц всё реинвестировать.
Следующий — всё тратить.
Потом покупать на эмоциях.
Система исчезает.
📝 Практическое упражнение: посчитайте свой «невидимый капитал»
Откройте историю выплат за последние 12 месяцев.
Сложите:
купоны;
дивиденды;
проценты;
другие инвестиционные выплаты.
Допустим, получилось:
48 000 ₽.
Теперь спросите:
«Куда ушли эти деньги?»
Если вы их потратили, представьте альтернативный сценарий.
Эти 48 000 ₽ могли стать:
новыми облигациями;
частью позиции в фонде;
дополнительными акциями;
или просто инвестиционным резервом.
Теперь умножьте среднюю годовую сумму дохода на пять лет.
Не для точного прогноза.
А чтобы увидеть масштаб повторяющегося решения.
🛠️ Как создать собственную систему реинвестирования
Шаг 1. Определите цель
Рост капитала?
Будущий пассивный доход?
Сохранение покупательной способности?
Шаг 2. Решите, какую долю прибыли будете возвращать
Например:
100%
или:
70%.
Шаг 3. Определите периодичность
Каждый месяц.
Раз в квартал.
Когда накопится нужная сумма.
Шаг 4. Проверьте структуру портфеля
Не покупайте автоматически самый большой актив.
Шаг 5. Выберите инструмент
Деньги должны соответствовать вашей стратегии.
Шаг 6. Запишите правило
Чтобы не принимать решение заново после каждой выплаты.
✅ Чек-лист перед реинвестированием
Перед новой покупкой спросите:
☑ Мне не понадобятся эти деньги в ближайшее время?
☑ Финансовая подушка сформирована?
☑ Я понимаю, куда реинвестирую прибыль?
☑ Актив соответствует моей стратегии?
☑ Его доля в портфеле не становится слишком большой?
☑ Я не покупаю только из-за высокой доходности?
☑ Риск остаётся допустимым?
☑ Я сравнил несколько вариантов?
☑ Решение соответствует моей долгосрочной цели?
Если да — прибыль действительно может снова отправляться работать.
🧠 Мини-тест: работает ли твоя прибыль на тебя?
Ответьте «да» или «нет».
1. Я знаю, сколько инвестиционного дохода получил за последний год.
2. Я понимаю, куда этот доход ушёл.
3. У меня есть правило реинвестирования.
4. Я не трачу инвестиционные выплаты автоматически.
5. Я проверяю портфель перед новой покупкой.
6. Я не увеличиваю риск ради ускорения роста.
7. Моя стратегия рассчитана на несколько лет.
Если большинство ответов «нет», возможно, часть капитала постоянно выходит из системы незаметно.
🎯 Главное: прибыль может работать один раз или много раз
Представьте две одинаковые тысячи рублей.
Первая:
пришла → была потрачена.
На этом её финансовая работа закончилась.
Вторая:
пришла → была инвестирована → принесла новый доход → снова была инвестирована.
Это уже совсем другая история.
📌 Самое сильное в реинвестировании — не размер одной выплаты.
А количество повторений.
Одна тысяча рублей почти ничего не меняет.
Но тысяча рублей, которая снова и снова становится частью капитала, запускает систему.
Необязательно ждать огромных дивидендов.
Необязательно иметь миллионный портфель.
Механизм работает с любой суммой.
Просто на маленьком капитале он выглядит скромно.
А время постепенно делает его заметнее.
Поэтому полезно перестать смотреть на купон в:
500 ₽
как на мелочь.
Сегодня это 500 ₽.
Завтра они могут стать частью нового актива.
Потом этот актив принесёт собственный доход.
И так снова.
💰 Именно в этом и заключается главная идея:
не просто получать прибыль.
А превращать прибыль в новый источник будущей прибыли.
❓ Вопросы для самопроверки
— Какую часть инвестиционного дохода вы сейчас тратите?
— Есть ли у вас заранее определённое правило реинвестирования?
— Как изменился бы ваш капитал, если бы последние несколько лет вы возвращали весь доход обратно в портфель?
Подписывайтесь на Psix_Invest — здесь мы разбираем инвестиции простым языком, через цифры, психологию и действия, которые помогают постепенно строить капитал. 🧠💰📈
Потому что иногда самая важная инвестиционная привычка звучит очень просто:
не забирать у капитала деньги, которые уже начали на него работать.
❓ Частые вопросы
Что такое реинвестирование прибыли?
Это повторное вложение полученного инвестиционного дохода в активы вместо его вывода и потребления.
Нужно ли реинвестировать все дивиденды и купоны?
Не обязательно. Доля реинвестирования зависит от ваших целей, горизонта и потребности в текущем денежном потоке.
Почему реинвестирование ускоряет рост капитала?
Потому что новый доход добавляется к капиталу и сам начинает участвовать в создании будущего дохода.
Можно ли всегда покупать тот же актив?
Нет. Перед каждой новой покупкой стоит проверять цену, риск и долю актива в портфеле.
Когда можно перестать реинвестировать прибыль?
Например, когда целью становится получение текущего денежного потока, а накопленный капитал уже соответствует вашей финансовой стратегии.
Продолжение — в Telegram
Новые статьи о деньгах, психологии, инвестициях и реальном опыте.