
Начинающий инвестор часто сталкивается не с нехваткой вариантов, а с их избытком. Нужно понять, какие акции выбрать, как оценить облигации, сколько бумаг держать, как распределить деньги и что делать, если одна из компаний резко падает. Фонд упрощает эту задачу: вместо самостоятельной покупки множества отдельных активов инвестор приобретает пай готовой инвестиционной конструкции, сформированной по определённой стратегии.
Это не означает, что любой фонд автоматически безопасен или подходит новичку. Фонд акций может заметно снижаться вместе с рынком, облигационный фонд несёт процентный и кредитный риск, а активно управляемый фонд зависит от решений управляющего и своих расходов. Преимущество фондов для новичка в другом: они позволяют начать с понятной структуры, распределить капитал между несколькими активами и сократить число самостоятельных решений.
После этой статьи вы сможете понять, чем фонд упрощает первые инвестиции, какие риски он не устраняет, как сравнить несколько фондов и как за 15 минут провести базовую проверку перед покупкой.
Почему новичку сложно собрать портфель самостоятельно
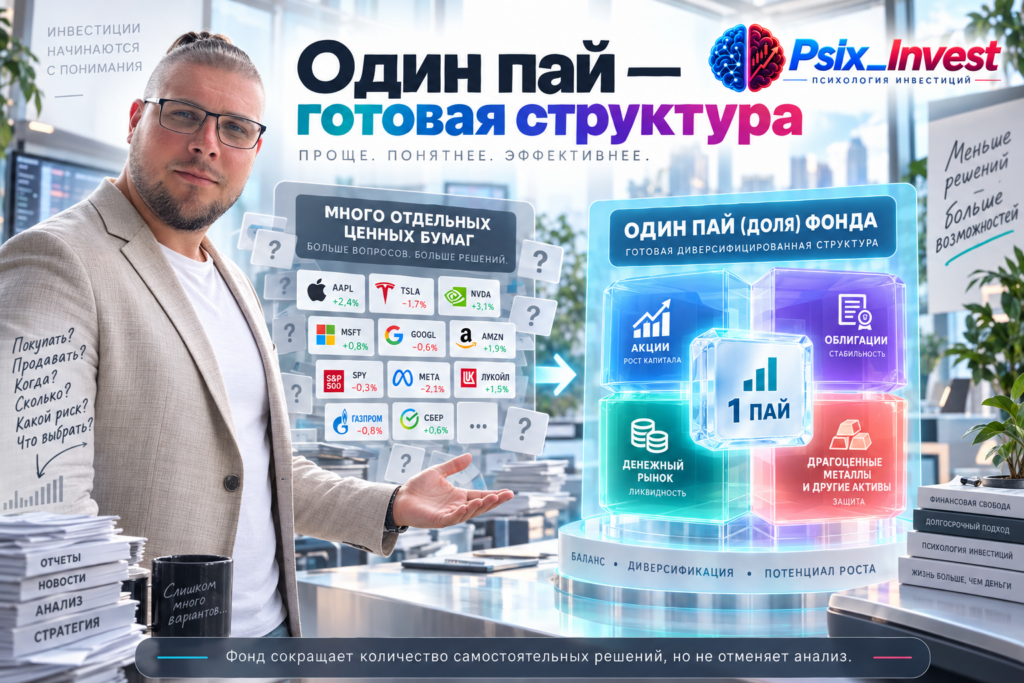
Представим человека, который решил вложить первые 30 000 ₽ в рынок акций. Если он хочет распределить деньги между десятью компаниями, ему нужно выбрать сами компании, определить долю каждой, проверить отраслевую концентрацию и затем следить, чтобы одна позиция не стала слишком большой. Даже если разделить сумму поровну, получится по 3 000 ₽ на компанию, но реальная покупка будет зависеть от стоимости конкретных бумаг и лотности.
Проблема не только в количестве действий. Новичок часто выбирает знакомые названия, компании из одной отрасли или бумаги, которые недавно сильно выросли. В результате портфель из нескольких строк может выглядеть диверсифицированным, хотя фактически большая часть риска связана с одним сектором или одним рыночным сценарием.
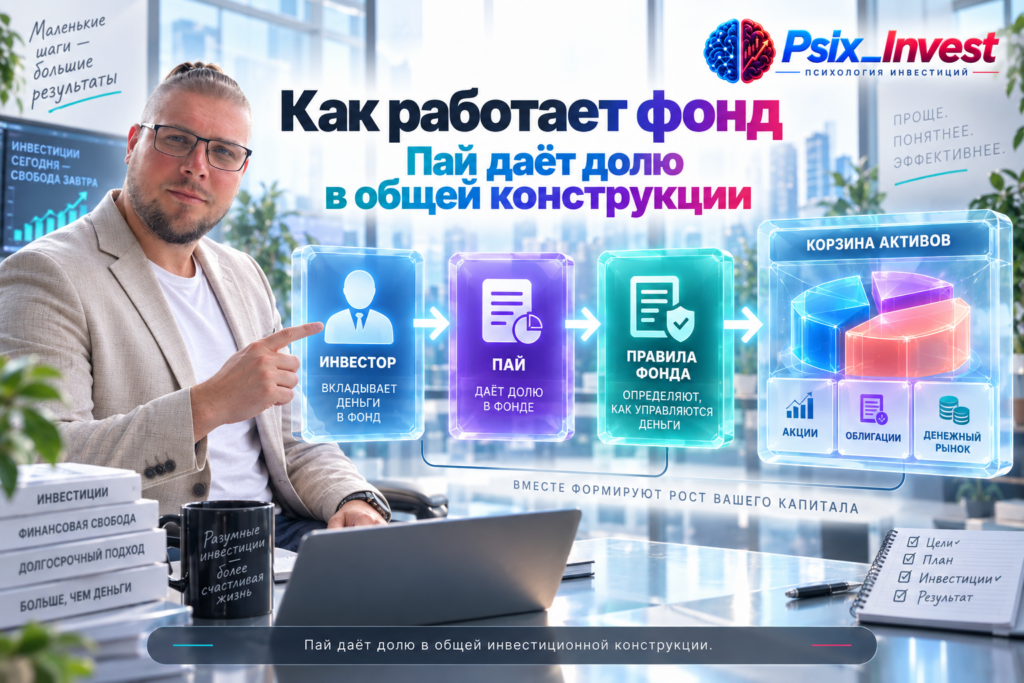
Фонд переносит часть этой технической работы внутрь продукта. Управляющая компания формирует портфель по правилам фонда, а инвестор покупает долю в этой конструкции. Московская биржа описывает БПИФ как сформированный портфель активов, паи которого торгуются на бирже; внутри могут быть акции, облигации, драгоценные металлы, инструменты денежного рынка и другие активы.
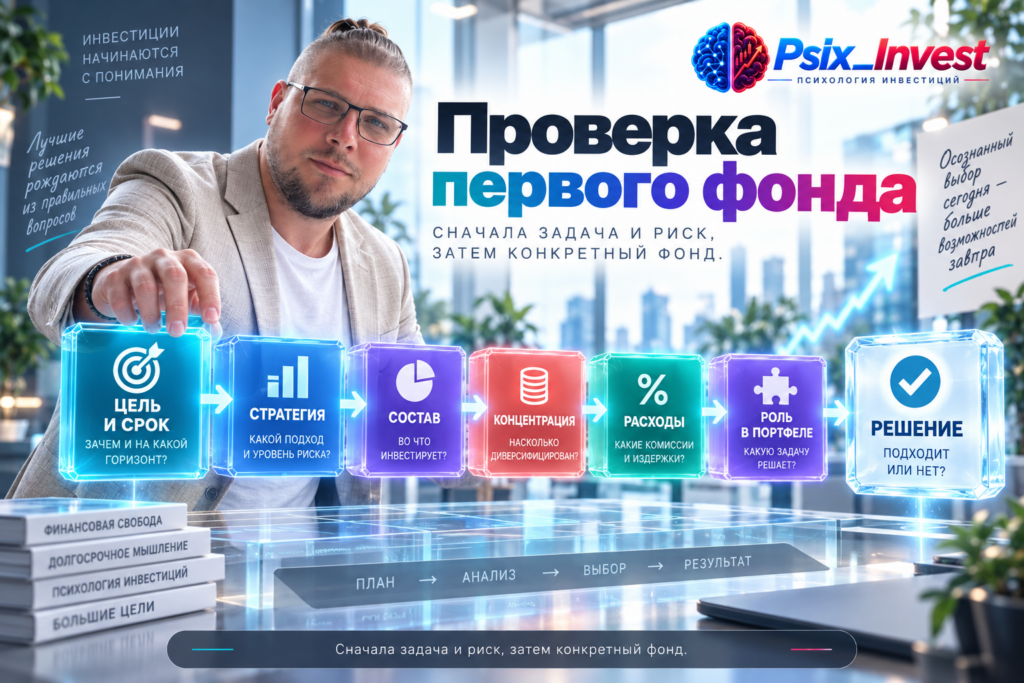
Фонд не освобождает инвестора от необходимости думать. Он сокращает количество решений: вместо анализа каждой отдельной бумаги сначала нужно понять стратегию, состав, концентрацию, расходы и роль самого фонда.
Статья: Что находится внутри БПИФ: как проверить фонд до покупки
Что именно делает фонд удобным для начинающего инвестора
1. Один пай может давать доступ сразу к группе активов
Покупая отдельную акцию, инвестор принимает риск конкретной компании. Покупая пай фонда, он получает экономическую долю в наборе активов, который находится внутри фонда. Это позволяет распределить вложения без самостоятельного совершения десятков сделок.
Например, если фонд держит акции нескольких компаний, падение одной позиции влияет только на ту часть имущества фонда, которую она занимает. Это не гарантирует защиту от общего падения рынка: если снижается весь рынок акций, фонд акций тоже может заметно потерять в цене. Но зависимость от одной конкретной компании обычно становится меньше, если фонд действительно хорошо распределён.
Практический вывод: перед покупкой смотрите не на количество бумаг, а на веса крупнейших позиций. Фонд с 30 активами может быть сильно концентрирован, если несколько компаний занимают большую часть портфеля.
2. Не нужно самостоятельно поддерживать состав портфеля
Внутри фонда сделки с активами совершает управляющая компания в соответствии со стратегией и правилами доверительного управления. В пассивном фонде задача обычно связана со следованием выбранному индексу или индикатору; в активно управляемом составе больше зависит от решений управляющего в установленных правилами пределах.
Для новичка это уменьшает операционную нагрузку. Не нужно самостоятельно решать, какую бумагу исключить после изменения индекса, как восстановить доли после движения рынка или как технически купить весь набор активов. Но за эту инфраструктуру инвестор платит через предусмотренные фондом расходы, поэтому их обязательно нужно сравнивать.
Банк России в актуальной витрине ПИФ отдельно показывает стратегию управления, индекс или индикатор для соответствующих фондов и предупреждает, что при выборе нужно учитывать цели, риск и условия конкретного продукта.
3. Начать можно без попытки сразу построить «идеальный портфель»
Одна из ошибок новичка — пытаться с первой сделки создать сложную систему из акций, облигаций, золота и других инструментов. Чем больше элементов, тем больше решений приходится принимать без опыта. Фонд позволяет начать с одного понятного класса активов или с готовой смешанной стратегии, а затем постепенно расширять портфель.
Представим, что у инвестора есть 20 000 ₽. Вариант А — распределить деньги между множеством отдельных бумаг и самостоятельно контролировать их доли. Вариант Б — выбрать один или несколько фондов, предварительно проверив их состав. Во втором случае число объектов для анализа меньше, хотя экономически внутри фонда может находиться значительно больше активов.
Это преимущество особенно полезно на этапе обучения: человек может изучать рынок постепенно, не превращая первые инвестиции в постоянный выбор между десятками тикеров.
Фонд снижает сложность, но не отменяет риск
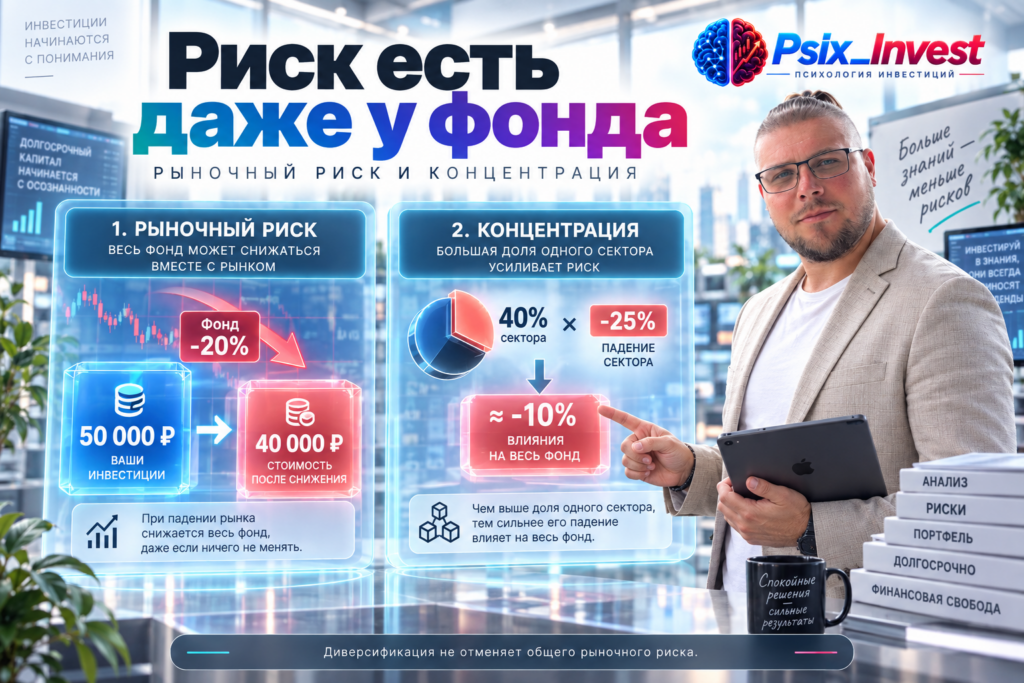
Главная ошибка — перепутать диверсификацию с безопасностью. Если фонд содержит много акций, он всё равно остаётся фондом акций и подвержен рыночному снижению. Если фонд инвестирует в облигации, результат зависит от процентных ставок, качества эмитентов, срока бумаг и других факторов. Если стратегия связана с золотом, стоимость пая будет зависеть от динамики соответствующего актива и условий фонда.
Покажем стресс-сценарий. Допустим, инвестор вложил 50 000 ₽ в фонд акций, а стоимость пая снизилась на 20%. Рыночная стоимость позиции станет около 40 000 ₽: 50 000 × 0,80 = 40 000 ₽. Временная потеря стоимости составляет 10 000 ₽. Наличие множества компаний внутри не мешает такому сценарию, если рынок в целом падает.
Другой пример показывает риск концентрации. Если 40% фонда связано с одним сектором и этот сектор условно падает на 25%, прямой вклад этой части в результат фонда составляет около −10% до учёта движения остальных активов: 40% × 25% = 10%. Это не прогноз, а способ проверить чувствительность структуры.
**Фонд подходит новичку не потому, что в нём невозможно потерять деньги, а потому, что он может сделать структуру вложений проще и распределить часть специфического риска. Рыночный риск при этом остаётся.**
Статья: Почему диверсификация снижает риск
Как выбрать первый фонд: пять критериев вместо поиска максимальной доходности
Новичку полезнее сравнивать фонды по устройству, а не по месту в рейтинге доходности. Банк России прямо предупреждает учитывать цели и готовность к риску; его витрина ПИФ позволяет сравнивать стратегии и ряд параметров фондов, доступных неквалифицированным инвесторам.
- Определите класс активов. Фонд акций, облигаций, денежного рынка и смешанный фонд решают разные задачи и несут разные риски.
- Проверьте стратегию. Для пассивного фонда выясните, какой индекс или индикатор он отслеживает. Для активного — какие решения разрешены управляющему.
- Откройте состав. Посмотрите крупнейшие позиции, их доли, отрасли и возможные пересечения с уже имеющимся портфелем.
- Сравните расходы. Низкие расходы не исправят неподходящую стратегию, но среди похожих фондов разница в затратах имеет значение.
- Определите роль фонда. Сформулируйте одним предложением, зачем он нужен: например, для получения экспозиции на широкий рынок акций или на выбранный сегмент облигаций.
**Если вы не можете объяснить, что фонд держит, от чего зависит его результат и зачем он нужен вашему портфелю, покупать его только потому, что он показал высокую прошлую доходность, рано.**
Статья: Как собрать портфель только из фондов
Типичные ошибки новичков при покупке фондов
Ошибка №1. Считать любой фонд диверсифицированным
Фонд может содержать много активов, но несколько крупнейших позиций или один сектор способны занимать значительную долю. Решение: сложите веса крупнейших активов и отдельно посмотрите отраслевую структуру.
Ошибка №2. Покупать по прошлой доходности
Хороший исторический график не гарантирует повторения результата. Рыночная фаза меняется, а состав активно управляемого фонда может перестраиваться. Решение: сначала стратегия и активы, затем расходы и только после этого историческая динамика.
Ошибка №3. Не замечать дублирование
Инвестор покупает фонд широкого рынка, а затем отдельно набирает крупнейшие компании из его состава. В результате реальная концентрация на этих эмитентах становится выше, чем кажется по списку позиций. Решение: проверяйте пересечения фонда с уже имеющимися активами.
Ошибка №4. Игнорировать расходы
Управление фондом не бесплатно. Расходы уменьшают результат, который остаётся инвестору, поэтому сравнивать их нужно между фондами с похожими стратегиями. Решение: откройте документы управляющей компании и найдите предусмотренные вознаграждения и расходы.
Ошибка №5. Выбирать фонд без учёта срока и риска
Фонд акций может быть неудобен для денег, которые понадобятся в ближайшее время, потому что к моменту продажи рынок может находиться в просадке. Банк России также рекомендует учитывать срок владения и условия выхода из фонда. Решение: сначала определить срок и допустимое снижение капитала, а уже затем выбирать класс активов.
**Сначала выбирается задача и допустимый риск, затем тип фонда. Обратный порядок — «увидел фонд, потом придумал, зачем он нужен» — повышает вероятность случайного портфеля.**
Пошаговый алгоритм: как новичку проверить фонд за 15 минут
- Запишите цель денег и срок, когда они могут понадобиться.
- Определите, какое временное снижение стоимости вы психологически и финансово готовы выдержать.
- Откройте официальный сайт управляющей компании и найдите стратегию, правила и структуру фонда.
- Выпишите 5–10 крупнейших активов и сложите их доли.
- Проверьте отраслевую концентрацию и пересечения с вашим текущим портфелем.
- Посмотрите расходы и способ управления: пассивный или активный.
- Сформулируйте одним предложением роль фонда в портфеле. Если объяснение сводится к прошлому росту, вернитесь к анализу.
После этой процедуры у вас должен появиться не ответ «фонд хороший», а более точный вывод: «я понимаю, какие активы покупаю, какой риск принимаю, сколько эта конструкция стоит и зачем она нужна моему портфелю».
**Для новичка хороший первый фонд — не тот, который обещает больше всего, а тот, устройство и риск которого человек способен объяснить собственными словами.**
Чек-лист перед первой покупкой фонда
- Я понимаю цель и стратегию фонда.
- Я знаю, какие классы активов находятся внутри.
- Я посмотрел крупнейшие позиции и их веса.
- Я проверил концентрацию по отраслям и факторам риска.
- Я понимаю, пассивный фонд или активный.
- Я посмотрел расходы и вознаграждения.
- Я проверил, не дублирует ли фонд мои текущие позиции.
- Я понимаю, что стоимость пая может снижаться.
- Срок моих денег соответствует риску выбранного класса активов.
- Я могу одним предложением объяснить роль фонда в своём портфеле.
Если на два-три пункта вы не можете ответить, это не означает, что фонд плохой. Это означает, что решение пока недостаточно изучено.
FAQ: коротко о фондах для начинающих
Фонд безопаснее отдельной акции?
Он может уменьшить зависимость от одной компании, если внутри действительно много распределённых активов. Но фонд акций сохраняет общий рыночный риск и может существенно снижаться.
Можно ли начать инвестировать только с одного фонда?
Технически можно, но решение зависит от цели, срока и стратегии самого фонда. Один фонд широкого рынка и один узкий отраслевой фонд — совершенно разные по риску конструкции.
Нужно ли новичку выбирать только индексные фонды?
Нет универсального правила. Пассивная стратегия обычно проще для понимания: инвестор видит ориентир, которому следует фонд. Активный фонд требует дополнительной оценки правил управления, решений управляющего и расходов.
Фонд сам делает ребалансировку?
Управляющая компания поддерживает состав фонда в соответствии с его стратегией и правилами. Это не то же самое, что персональная ребалансировка всего вашего инвестиционного портфеля: доли между разными фондами и другими активами инвестор контролирует отдельно.
Что сделать сегодня за 15 минут
Откройте один фонд, который вы уже держите или рассматриваете. Не смотрите сначала на график доходности. Найдите официальный сайт управляющей компании и выпишите в заметки шесть вещей: стратегия, класс активов, пять крупнейших позиций, их суммарная доля, расходы и роль фонда в вашем портфеле.
Затем ответьте на два вопроса: что должно произойти на рынке, чтобы этот фонд заметно снизился, и готовы ли вы к такому сценарию на своём сроке? Если ответы понятны, фонд перестаёт быть просто тикером в приложении и становится осознанной частью стратегии.
Материал носит образовательный характер и не является индивидуальной инвестиционной рекомендацией.
Продолжение — в Telegram
Новые статьи о деньгах, психологии, инвестициях и реальном опыте.


