
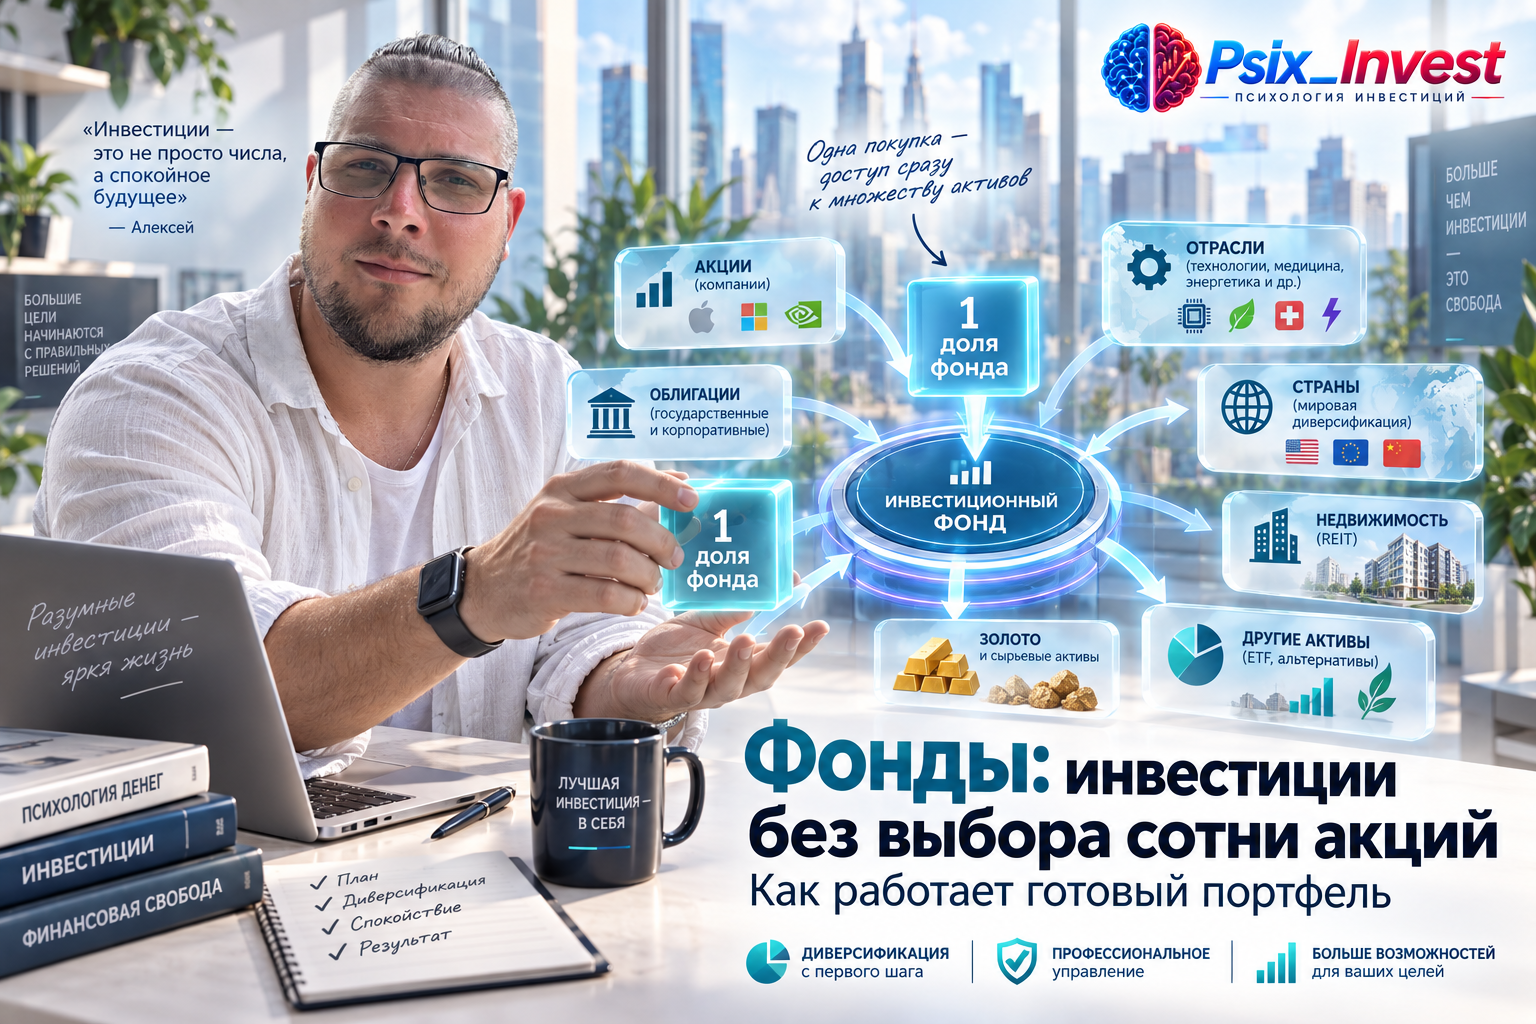
Чтобы инвестировать в рынок акций, необязательно самостоятельно выбирать десятки компаний, читать каждый отчёт и вручную распределять деньги между множеством бумаг. Инвестиционный фонд объединяет активы в готовую структуру, а инвестор покупает пай — долю в имуществе фонда. На бирже такой инструмент может выглядеть как одна позиция, хотя внутри находятся десятки или даже больше отдельных активов.
Это и есть главная идея фондов: инвестор выбирает не каждую компанию по отдельности, а инвестиционную стратегию и портфель, сформированный по определённым правилам. Но фонд не превращает инвестиции в безрисковый продукт. Если внутри акции, стоимость пая зависит от рынка акций; если облигации — от процентных ставок, качества эмитентов и структуры долгового портфеля. Поэтому задача новичка меняется: вместо анализа сотни компаний нужно научиться анализировать сам фонд.
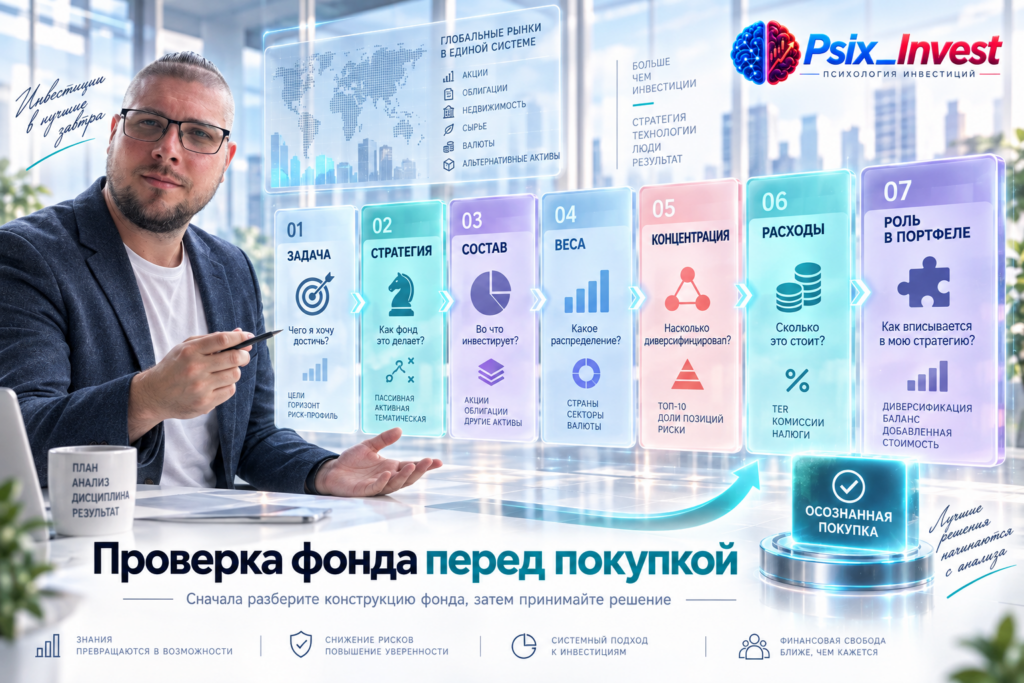
Ниже разберём, что инвестор фактически покупает, какую работу фонд берёт на себя, сколько решений он экономит, какие риски остаются и как проверить фонд до первой сделки.
Что такое инвестиционный фонд простыми словами
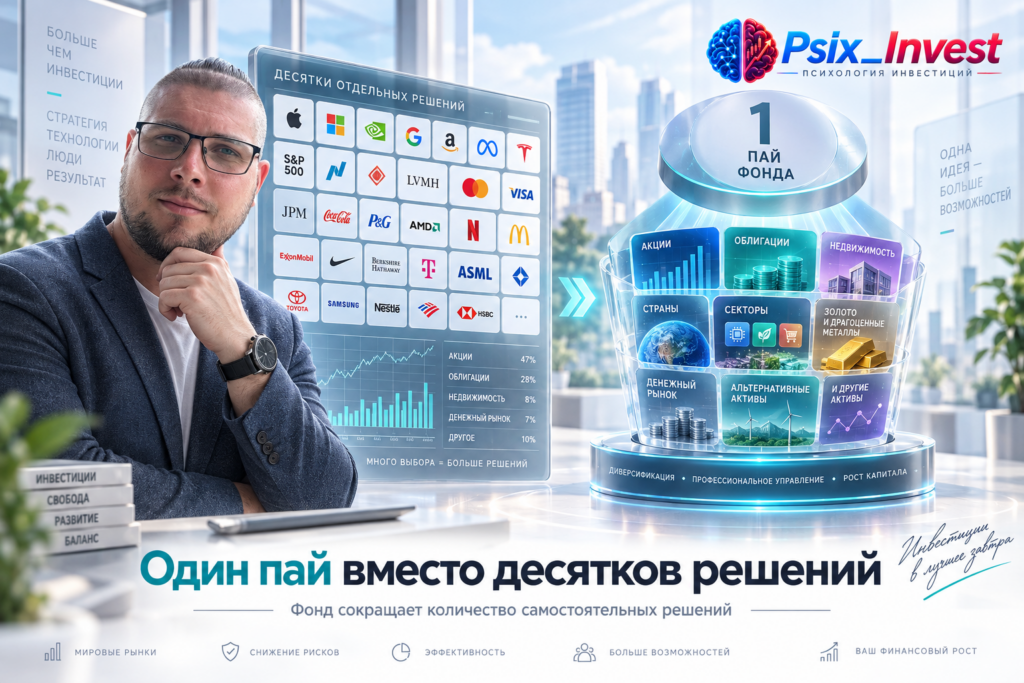
Представьте большой портфель, в котором лежат разные ценные бумаги и другие разрешённые стратегией активы. Управляющая компания формирует и обслуживает этот портфель по правилам фонда. Инвестор не покупает имущество фонда по отдельности — он приобретает пай, который представляет его долю в общей конструкции.
Для биржевого паевого инвестиционного фонда, или БПИФ, паи обращаются на бирже. Это делает покупку технически похожей на сделку с обычной биржевой бумагой: инвестор видит тикер, цену и количество паёв. Но экономически за одной строкой в приложении находится не одна компания, а набор активов.
Например, фонд акций может держать бумаги множества эмитентов. Облигационный фонд — набор долговых инструментов. Фонд денежного рынка строится вокруг соответствующих его стратегии инструментов, а существуют также фонды на драгоценные металлы и смешанные конструкции.
**Главное отличие фонда от отдельной акции: покупая акцию, вы выбираете конкретный бизнес; покупая фонд, вы выбираете правила формирования целого портфеля.**
Статья: Что находится внутри БПИФ: как проверить фонд до покупки
Как фонд избавляет от выбора десятков отдельных акций
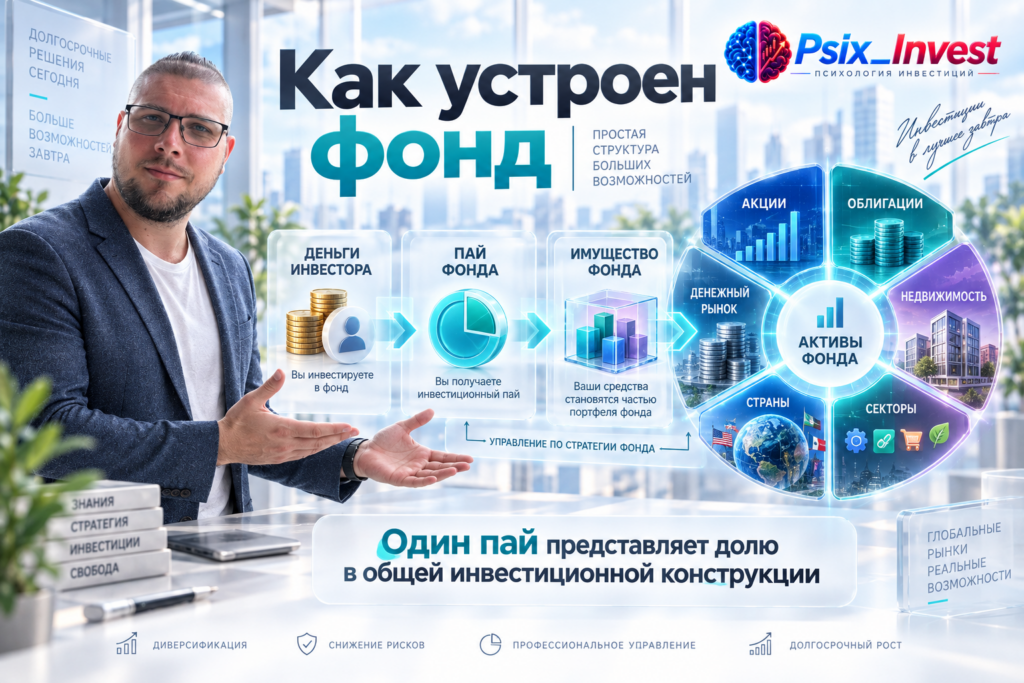
Допустим, инвестор хочет получить участие в широком рынке, а не делать ставку на три-пять компаний. При самостоятельной сборке ему нужно определить список эмитентов, изучить каждый бизнес, решить размер каждой позиции, совершить покупки и затем контролировать изменения структуры. Чем больше компаний, тем сложнее эта система.
Возьмём условный портфель из 20 компаний и капитал 100 000 ₽. При простом равном распределении на каждую компанию пришлось бы по 5 000 ₽: 100 000 ÷ 20 = 5 000 ₽. Но на практике цены и лотность бумаг различаются, поэтому точные равные доли могут быть неудобны. После движения котировок доли снова разойдутся, а при следующем пополнении придётся решать, что именно докупать.
Если вместо этого выбран фонд, который уже содержит нужный инвестору набор активов, человек покупает пай фонда. Управляющая компания поддерживает структуру в рамках заявленной стратегии. Для инвестора это не отменяет анализа, но существенно сокращает число объектов, которые нужно сопровождать самостоятельно.
Практический смысл особенно заметен при регулярных пополнениях. Если человек каждый месяц инвестирует 10 000 ₽ и пытается самостоятельно поддерживать 20–30 отдельных позиций, каждое пополнение требует нового решения. При использовании подходящего фонда деньги можно направлять в одну готовую структуру, не распределяя небольшую сумму вручную между множеством эмитентов.
Что фонд делает за инвестора — и что всё равно остаётся вашей задачей
Фонд берёт на себя техническое управление активами внутри своей стратегии. В пассивной конструкции портфель обычно ориентирован на определённый индекс или индикатор. В активно управляемом фонде состав формируется в соответствии с инвестиционной декларацией и решениями управляющего. Эти механизмы различаются, поэтому их нельзя объединять под формулой «фонд сам всё выбирает».
Инвестору всё равно нужно принять несколько принципиальных решений. Нужно выбрать класс активов, понять стратегию, оценить крупнейшие позиции и концентрацию, проверить расходы и определить место фонда в личном портфеле. Управляющая компания не знает ваш финансовый горизонт, резерв, отношение к просадке и другие личные обстоятельства.
**Фонд уменьшает объём ручной работы внутри портфеля, но не передаёт управляющей компании ответственность за вашу личную инвестиционную стратегию.**
Полезно разделить работу на два уровня. Первый уровень — управление активами внутри фонда, которое выполняется по его правилам. Второй — ваш собственный портфель: сколько денег держать в фонде акций, сколько в облигациях или других инструментах и когда менять эти доли. Второй уровень остаётся задачей инвестора.
Статья: Как собрать портфель только из фондов
Диверсификация: почему много активов полезнее одной случайной ставки
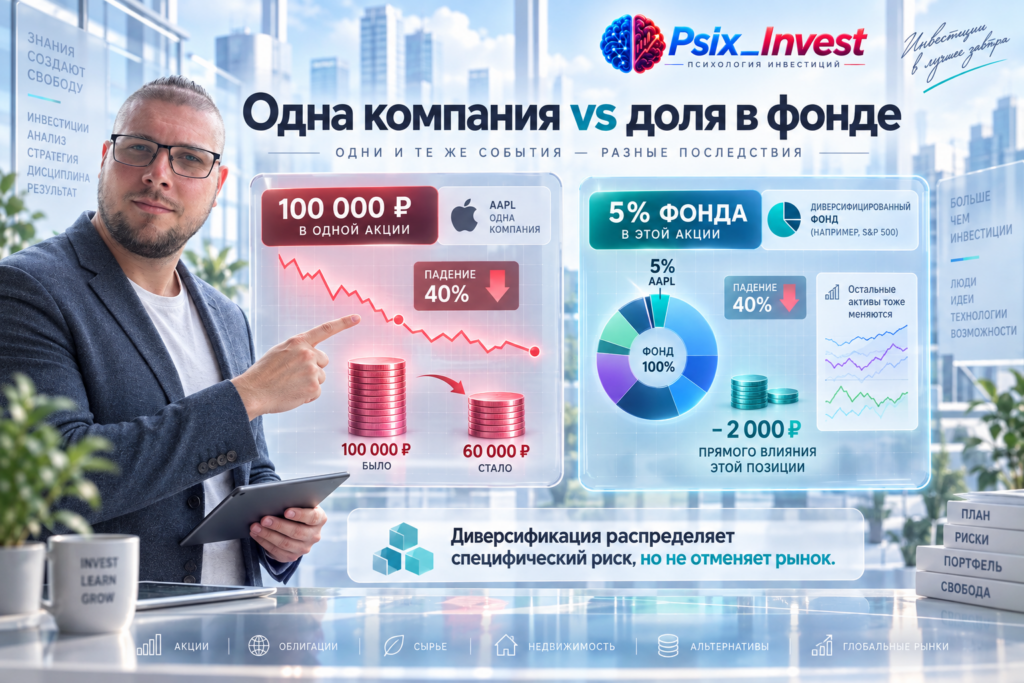
Одно из практических преимуществ широкого фонда — распределение специфического риска отдельных компаний. Если инвестор вложил весь капитал в одну акцию, проблемы этого бизнеса воздействуют на всю позицию. Если та же компания занимает небольшую долю диверсифицированного фонда, её индивидуальное падение влияет только на соответствующую часть портфеля.
Пример: капитал 100 000 ₽ полностью вложен в одну компанию, и акция падает на 40%. Рыночная стоимость позиции уменьшается до 60 000 ₽, то есть снижение капитала составляет 40 000 ₽. Теперь рассмотрим учебный фонд, где эта компания занимает 5%. На неё приходится 5 000 ₽. При таком же падении на 40% прямое отрицательное влияние этой позиции составит около 2 000 ₽ до учёта движения остальных активов.
Расчёт простой: 5 000 × 40% = 2 000 ₽. Это не означает, что весь фонд потеряет только 2%: другие бумаги тоже могут снижаться. Пример показывает лишь, как распределение долей уменьшает зависимость от проблемы одного конкретного эмитента.
**Диверсификация снижает зависимость от отдельной компании, но не отменяет рыночный риск. Если одновременно дешевеет большая часть рынка, широкий фонд акций тоже может заметно снизиться.**
Статья: Почему диверсификация снижает риск
Почему нельзя покупать любой фонд только из-за слова «диверсификация»
Количество бумаг внутри фонда не гарантирует качественного распределения риска. Представим фонд из 40 компаний, где пять крупнейших позиций занимают 50% имущества. Формально эмитентов много, но половина капитала зависит от небольшой группы. Если эти компании дополнительно относятся к одному сектору, реальная концентрация становится ещё выше.
Есть и другой вид концентрации. Несколько разных компаний могут зависеть от одного фактора: цены на нефть, курса валюты, процентных ставок, внутреннего потребления или состояния конкретной отрасли. Поэтому анализ фонда начинается не с вопроса «сколько внутри бумаг?», а с вопросов «каковы их веса?» и «от каких факторов зависит большая часть портфеля?».
Полезный стресс-тест: предположим, 35% фонда приходится на один сектор, а этот сектор условно снижается на 30%. Прямой вклад этой части в изменение стоимости фонда составит около −10,5% до учёта остальных активов: 35% × 30% = 10,5%. Это не прогноз, а способ увидеть чувствительность структуры.
Такой расчёт можно повторить для любого фонда: найдите крупную отраслевую или позиционную концентрацию, задайте неблагоприятный сценарий и оцените возможный вклад этой части в общий результат.
Как выбрать фонд вместо сотни отдельных акций
Выбор лучше начинать не с рейтинга доходности, а с задачи. Один фонд может давать широкую экспозицию на рынок акций, другой — концентрироваться на определённой отрасли, третий — инвестировать преимущественно в облигации. Все они называются фондами, но выполняют разные функции.
Перед сравнением двух фондов убедитесь, что сравниваете продукты с похожей задачей. Затем используйте несколько параметров:
- Стратегия: что фонд должен делать и какой рынок, индекс, индикатор или набор активов лежит в основе.
- Состав: какие классы активов находятся внутри и какие позиции являются крупнейшими.
- Концентрация: сколько занимают крупнейшие бумаги, отрасли и общие факторы риска.
- Управление: пассивная или активная стратегия и какие правила определяют изменение состава.
- Расходы: какие вознаграждения и другие расходы предусмотрены документами фонда.
- Ликвидность и условия обращения: насколько удобно купить или продать пай на бирже.
- Роль в портфеле: какую конкретную задачу этот фонд решает именно в вашей структуре.
Низкая комиссия сама по себе не делает фонд подходящим, а высокая прошлая доходность не доказывает, что он будет эффективен в будущем. Сначала нужно понять конструкцию и риск, затем сравнивать стоимость и исторические показатели.
Типичные ошибки при переходе от отдельных акций к фондам
Ошибка №1. Покупать фонд по графику прошлой доходности
Инвестор видит, что фонд хорошо рос, и воспринимает это как главный аргумент. Но историческая динамика отражает уже прошедший период. Изучите текущую стратегию и состав, а график используйте только как дополнительную информацию.
Ошибка №2. Считать фонд полностью пассивным решением
Даже если фонд сам управляет активами внутри стратегии, инвестору нужно контролировать долю этого фонда в собственном портфеле. Если один класс активов сильно вырос, общая структура личного капитала может измениться.
Ошибка №3. Покупать несколько фондов с одинаковой начинкой
Три разных тикера не обязательно означают три разных источника риска. Если фонды держат похожие крупнейшие компании или отслеживают близкие рынки, фактическая диверсификация может оказаться намного меньше ожидаемой.
Ошибка №4. Дублировать крупнейшие позиции фонда отдельными акциями
Например, инвестор покупает широкий фонд, а затем отдельно добавляет несколько крупнейших компаний из его состава. В интерфейсе это разные строки, но экономически их доли складываются. Проверяйте пересечения до покупки.
Ошибка №5. Не понимать, зачем фонд вообще нужен
Если единственный ответ — «потому что фонды проще», стратегия ещё не сформирована. Фонд должен выполнять конкретную функцию: давать выбранную рыночную экспозицию, представлять определённый класс активов или решать другую понятную задачу.
Алгоритм проверки фонда за 15 минут
- Запишите задачу: какой рынок или класс активов вы хотите добавить и зачем.
- Откройте официальный сайт управляющей компании и найдите описание стратегии и документы фонда.
- Определите, пассивная стратегия или активная; для пассивной выясните ориентир, которому следует фонд.
- Выпишите 5–10 крупнейших активов и сложите их доли.
- Посмотрите отраслевую структуру и найдите возможные концентрации.
- Сравните состав с уже имеющимися акциями и фондами, чтобы увидеть дублирование.
- Проверьте расходы и условия обращения пая.
- Сформулируйте одним предложением: «Я покупаю этот фонд, потому что он даёт мне …». Если закончить фразу конкретно не получается, решение пока недостаточно подготовлено.
**Хороший фонд для конкретного инвестора — не тот, в котором больше всего бумаг, а тот, чья стратегия, состав, риск, расходы и функция в портфеле понятны до покупки.**
Чек-лист перед сделкой
- Я понимаю, что находится внутри фонда.
- Я знаю его стратегию и способ управления.
- Я посмотрел крупнейшие позиции и их суммарную долю.
- Я проверил отраслевую концентрацию.
- Я знаю основные расходы.
- Я проверил пересечения с текущим портфелем.
- Я понимаю, какой неблагоприятный сценарий способен заметно снизить стоимость пая.
- Я могу объяснить роль фонда в портфеле без слов «он хорошо рос».
FAQ: фонды без сложных терминов
Можно ли инвестировать только через фонды?
Технически портфель можно строить из фондов, но его качество зависит от выбранных стратегий, классов активов, расходов и распределения между ними. Сам факт использования фондов не создаёт автоматически правильную структуру.
Фонд лучше отдельных акций?
Универсального победителя нет. Фонд удобен, когда нужна готовая структура и распределение по нескольким активам. Отдельные акции дают больше контроля над конкретными компаниями, но требуют больше самостоятельного анализа и сопровождения.
Сколько фондов нужно новичку?
Универсального числа нет. Важнее не количество тикеров, а функции. Несколько фондов с почти одинаковым составом могут давать меньше реальной диверсификации, чем один широкий фонд.
Можно ли потерять деньги в фонде?
Да. Рыночная цена пая может снижаться, а величина риска зависит от активов и стратегии фонда. Фонд не является банковским вкладом и не гарантирует положительную доходность.
Нужно ли читать документы фонда?
Да, хотя для первичной проверки не обязательно читать всё подряд. Начните со стратегии, состава, крупнейших позиций, расходов и правил управления, а затем углубляйтесь в документы по возникающим вопросам.
Что сделать сегодня за 15 минут
Возьмите один фонд, который уже находится в портфеле или который вы рассматриваете для покупки. Откройте официальный сайт управляющей компании и создайте короткий паспорт: стратегия, класс активов, пять крупнейших позиций, их суммарный вес, крупнейший сектор, расходы и роль фонда в вашем портфеле.
После этого сравните его с тем, что вы собирались делать самостоятельно. Сколько отдельных бумаг пришлось бы анализировать и покупать, чтобы получить похожую структуру? Какие решения фонд действительно снимает с вас, а какие всё равно остаются вашей ответственностью? Такой анализ показывает реальную ценность фонда лучше, чем рекламное описание.
Материал носит образовательный характер и не является индивидуальной инвестиционной рекомендацией.
Продолжение — в Telegram
Новые статьи о деньгах, психологии, инвестициях и реальном опыте.


