
Человек открывает брокерское приложение и довольно быстро сталкивается с выбором: купить акции нескольких компаний самостоятельно или приобрести паи фонда, внутри которого уже собран целый портфель. На первый взгляд фонд выглядит простым решением, а отдельные акции — возможностью заработать больше. Но такое сравнение слишком поверхностно.
Акция и фонд решают разные задачи. Покупая акцию, вы выбираете конкретную компанию и принимаете риск именно этого бизнеса. Покупая пай фонда, вы приобретаете долю в сформированном портфеле активов. При этом фонд не обязательно является «безопасным»: фонд акций тоже зависит от фондового рынка и может заметно снижаться в цене.
Поэтому вопрос лучше поставить иначе: готовы ли вы самостоятельно выбирать компании, контролировать их доли и следить за портфелем — или хотите получить готовую структуру через один инструмент? После этой статьи вы сможете сравнить оба варианта по риску, затратам, времени и требованиям к капиталу, а затем определить, какой подход ближе именно вашей инвестиционной задаче.
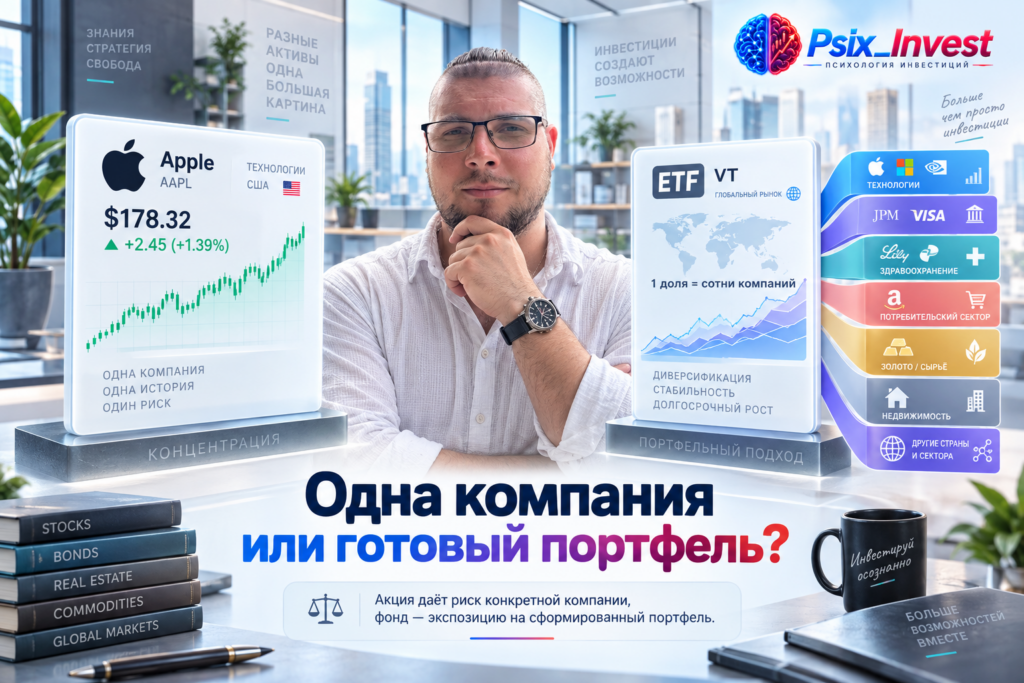
Что вы покупаете: одну компанию или готовый портфель
Когда инвестор покупает акцию, например компании А, он становится владельцем небольшой доли именно этой компании. Если бизнес развивается успешно, увеличивает прибыль и рынок готов платить за него дороже, стоимость акции может вырасти. Компания также может распределять часть прибыли между акционерами в форме дивидендов, но ни рост котировок, ни дивиденды не гарантированы.
Одновременно инвестор принимает специфический риск компании. Неудачная стратегия руководства, рост долговой нагрузки, падение спроса, авария, корпоративный конфликт или изменение регулирования способны ударить по одной бумаге значительно сильнее, чем по рынку в целом.
Фонд устроен иначе. Биржевой паевой инвестиционный фонд — БПИФ — представляет собой сформированный портфель активов, паи которого обращаются на бирже. Внутри могут находиться акции, облигации, инструменты денежного рынка, драгоценные металлы и другие активы. Поэтому перед покупкой недостаточно увидеть слово «фонд»: нужно обязательно открыть его стратегию и состав.
Например, фонд на индекс акций может владеть бумагами множества компаний в заданных пропорциях. Покупая один пай, инвестор получает экономическую экспозицию сразу на весь такой портфель. Если одна компания показывает слабый результат, влияние этой ошибки на весь фонд зависит от её веса внутри портфеля.
Но здесь есть важное уточнение. Фонды бывают разными. Индексный фонд стремится следовать определённому индексу или индикатору, а активно управляемый фонд формирует портфель по правилам и решениям управляющего. Это разные стратегии, и сравнивать их только по слову «фонд» неправильно.
Фонд не устраняет рыночный риск. Его главное преимущество в другом: через один пай инвестор может получить распределение капитала между несколькими активами, вместо того чтобы самостоятельно покупать каждую позицию.
Статья: Диверсификация простыми словами: зачем распределять деньги между активами
Почему небольшой портфель из отдельных акций может оказаться намного рискованнее
Представим двух начинающих инвесторов. У каждого есть 50 000 ₽, и оба хотят вложить деньги в рынок акций.
Первый инвестор выбирает пять компаний и распределяет капитал поровну:
- компания А — 10 000 ₽;
- компания Б — 10 000 ₽;
- компания В — 10 000 ₽;
- компания Г — 10 000 ₽;
- компания Д — 10 000 ₽.
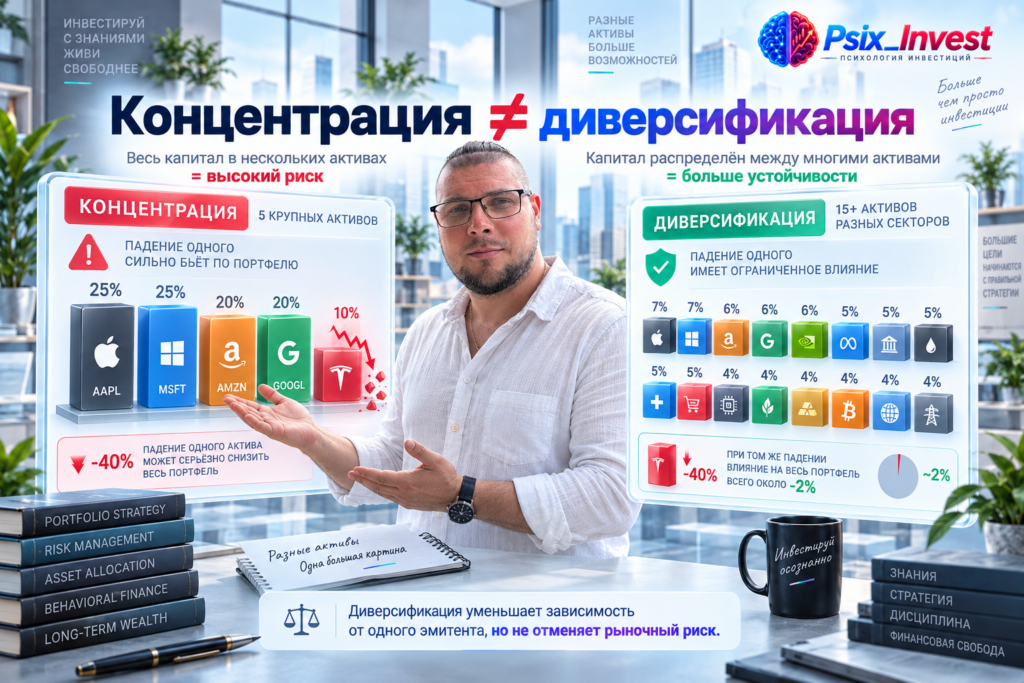
На одну компанию приходится 20% портфеля.
Допустим, из-за проблем бизнеса акция компании А падает на 40%, а остальные четыре позиции для простоты примера не изменяются. Вложенные в неё 10 000 ₽ превращаются в 6 000 ₽.
Потеря составляет:
10 000 × 40% = 4 000 ₽.
Весь портфель снижается с 50 000 до 46 000 ₽, то есть на 8%, хотя серьёзная проблема возникла только у одной из пяти компаний.
Теперь представим диверсифицированный фонд акций, в котором на ту же компанию приходится условно 5% активов. При тех же исходных условиях падение этой бумаги на 40% дало бы около 2 процентных пунктов отрицательного вклада в стоимость портфеля фонда, если остальные позиции не изменились:
5% × 40% = 2%.
Это учебное упрощение: в реальности остальные активы одновременно тоже движутся, а компании внутри фонда могут иметь разные веса. Но пример показывает сам механизм концентрации риска.
Чем больше доля одной компании в вашем капитале, тем сильнее ошибка именно в этой компании способна повлиять на весь результат. Диверсификация не защищает от общего падения рынка, но уменьшает зависимость портфеля от судьбы одного эмитента.
Именно здесь часто возникает ошибка новичка. Человек покупает акции пяти крупных российских компаний из двух-трёх близких отраслей и считает портфель диверсифицированным. Формально бумаг несколько, но экономические источники риска могут оставаться похожими.
Банк России в исследовании российского розничного рынка за 2025 год отдельно отмечал высокую отраслевую концентрацию портфелей: значительная часть вложений приходилась на финансовый, нефтегазовый сектор и государственные ценные бумаги. Поэтому считать количество тикеров недостаточно — нужно смотреть, какие риски стоят за ними.
Что выгоднее по деньгам: отдельные акции или фонд
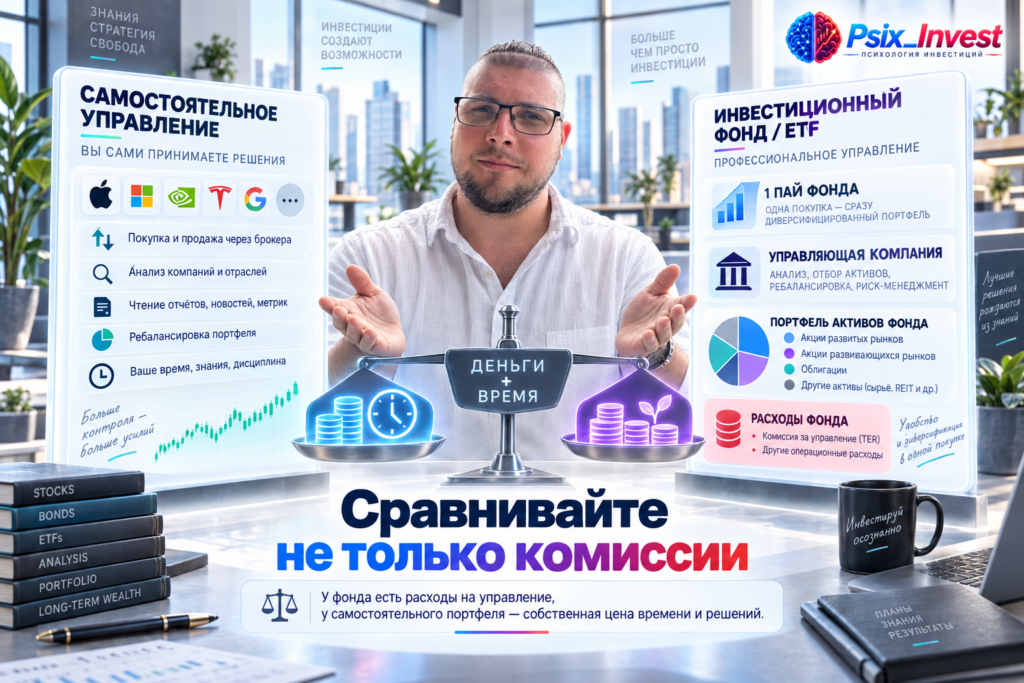
У отдельных акций есть очевидное преимущество: инвестор не платит управляющей компании ежегодное вознаграждение за управление фондом. Но из этого не следует, что самостоятельный портфель автоматически обходится дешевле.
При покупке отдельных бумаг могут возникать брокерские и биржевые комиссии, а при большом количестве позиций приходится совершать больше операций. Конкретные расходы зависят от тарифа брокера, выбранных инструментов и частоты сделок.
У фонда появляется другой вид затрат — расходы самого фонда. Банк России прямо рекомендует учитывать комиссии при сравнении ПИФов, поскольку они уменьшают итоговый результат инвестирования. У активно управляемых фондов комиссии, как правило, выше, чем у пассивных, потому что управляющий принимает инвестиционные решения, а не просто следует структуре индекса.
Посмотрим на условный расчёт, чтобы понять масштаб.
Предположим:
- капитал — 300 000 ₽;
- условные совокупные ежегодные расходы фонда — 1%;
- период — один год.
Если для упрощения считать расходы от неизменной суммы капитала:
300 000 × 1% = 3 000 ₽ в год.
При капитале 1 000 000 ₽ те же условные 1% соответствуют уже 10 000 ₽ в год.
Это не означает, что фонд с расходами 1% обязательно плох или что нужно выбирать инструмент с минимальной цифрой. За эти расходы инвестор может получать готовую структуру, управление и ребалансировку. Но комиссия должна быть известна до покупки, а не обнаруживаться после неё.
У самостоятельного портфеля другая цена, которую сложнее увидеть в приложении: ваше время. Нужно выбрать компании, определить их доли, изучать отчётность и корпоративные события, контролировать концентрацию и периодически возвращать структуру к целевым значениям.
Если инвестор получает удовольствие от анализа бизнеса, эта работа может быть частью его инвестиционного процесса. Если же он раз в полгода открывает приложение и не знает, почему вообще купил половину бумаг, отсутствие комиссии управляющей компании ещё не делает такой портфель эффективнее.
Когда отдельные акции действительно имеют смысл
Покупка отдельных компаний не является «продвинутой версией» фонда. Это самостоятельный подход, который требует от инвестора больше решений.
Первый критерий — вы понимаете, почему покупаете конкретный бизнес. Фразы «компания известная», «акция сильно упала» или «все ждут дивиденды» сами по себе не являются инвестиционным анализом. Нужно хотя бы понимать, на чём компания зарабатывает, какие факторы влияют на её прибыль, какова долговая нагрузка, от чего зависит денежный поток и какие риски способны изменить ваш первоначальный тезис.
Второй критерий — вы способны контролировать размер позиции. Даже хорошая компания может стать чрезмерно большой частью портфеля. Если одна акция занимает 40–50% капитала, результат инвестора начинает сильно зависеть от одного бизнеса.
Третий критерий — у вас есть время и желание сопровождать решения. Купленная акция не перестаёт требовать внимания после нажатия кнопки «Купить». Публикуются отчёты, меняется долговая нагрузка, появляются новые проекты, санкционные и регуляторные риски, меняется дивидендная политика.
Представим инвестора с капиталом 200 000 ₽. Он выбрал восемь компаний и распределил между ними деньги примерно поровну. Это уже 25 000 ₽ на позицию. Если он хочет добавить девятую компанию, ему нужно решить, внести новые деньги или уменьшить существующие доли. Затем эти решения придётся повторять по мере движения цен.
При регулярных пополнениях такая работа усложняется ещё сильнее: каждый месяц нужно понимать, какую позицию докупать и почему.
Отдельные акции подходят прежде всего тому, кто хочет заниматься анализом компаний и принимает ответственность за ошибки выбора. Возможность обогнать рынок существует, но вместе с ней существует и возможность заметно от него отстать.
Покупать отдельные акции имеет смысл не потому, что они потенциально способны принести больше фонда, а потому, что инвестор сознательно выбирает активное управление собственным портфелем и готов выполнять связанную с этим работу.
Когда фонд может быть рациональнее
Фонд особенно удобен, когда инвестору нужна широкая экспозиция на выбранный рынок или класс активов без самостоятельного отбора каждой бумаги.
Например, человек решил, что часть долгосрочного капитала хочет направлять в российские акции. При самостоятельном подходе ему нужно определить список компаний и веса. Через подходящий фонд можно получить готовую структуру одной покупкой.
Это особенно полезно при небольших регулярных пополнениях. Допустим, инвестор ежемесячно направляет на рынок 10 000 ₽. Если он строит портфель из 15 отдельных компаний, каждый месяц возникает вопрос: какие бумаги покупать сейчас и как сохранить нужные пропорции? Через один или несколько фондов распределить небольшое пополнение технически проще.
Однако слово «фонд» не освобождает от анализа. Перед покупкой нужно проверить как минимум:
- во что именно инвестирует фонд;
- индексный он или активно управляемый;
- какой индекс или стратегия используются;
- насколько концентрирован портфель;
- каковы расходы и вознаграждения;
- насколько ликвидны паи;
- предусмотрены ли выплаты дохода или он остаётся внутри структуры фонда;
- доступен ли инструмент конкретному инвестору.
Банк России в 2026 году запустил специальную витрину ПИФов, доступных неквалифицированным инвесторам, где можно сравнивать параметры фондов. Это полезный дополнительный источник проверки, но перед покупкой всё равно необходимо читать правила доверительного управления и раскрываемую управляющей компанией информацию.
Фонд также не защищает от системного падения рынка. Если индекс акций снизится на 25%, фонд, следующий за этим индексом, тоже может показать существенное снижение. Диверсификация между компаниями уменьшает специфический риск отдельных эмитентов, но не отменяет риск самого класса активов.
Акции против фонда: стресс-тест на реальном решении
Представьте, что у вас есть 100 000 ₽ и вы выбираете между одной понравившейся компанией и фондом акций.
Вариант А: все 100 000 ₽ вложены в одну акцию. Если она падает на 30%, стоимость позиции уменьшается примерно до 70 000 ₽. Бумаге затем нужно вырасти уже примерно на 42,9% от 70 000 ₽, чтобы снова вернуться к 100 000 ₽.
Почему не 30%? Потому что база стала меньше:
30 000 ÷ 70 000 ≈ 42,9%.
Вариант Б: 100 000 ₽ вложены в диверсифицированный фонд акций. Если весь рынок, которому следует фонд, падает на те же 30%, стоимость фонда тоже может приблизиться к 70 000 ₽. Наличие множества компаний внутри не спасает от общего рыночного снижения.
Разница проявляется в другом сценарии. Если рынок в целом стоит на месте, а одна компания из-за собственных проблем падает на 30%, концентрированный инвестор получает весь удар. В диверсифицированном фонде влияние этой компании определяется её весом.
Это важное различие между двумя типами риска:
- специфический риск — проблема отдельной компании;
- рыночный риск — снижение значительной части рынка одновременно.
Фонд способен распределять специфический риск, но не уничтожает рыночный.
Поэтому инвестору нужно задавать не вопрос «что меньше падает?», а вопрос «какой риск я хочу и способен контролировать самостоятельно?».
Типичные ошибки при выборе между акциями и фондом
Ошибка №1. Считать любой фонд безопасным
Фонд денежного рынка, фонд облигаций и фонд акций имеют совершенно разные источники риска. Даже два фонда акций могут различаться по концентрации, стратегии и составу. Перед покупкой сначала определите, что находится внутри.
Ошибка №2. Выбирать акции только ради высокой потенциальной доходности
Возможность заработать больше индекса не означает, что инвестор обязательно это сделает. Выбирая отдельные компании, вы принимаете риск ошибиться с бизнесом, оценкой его перспектив, моментом покупки или размером позиции.
Ошибка №3. Считать пять случайных акций диверсифицированным портфелем
Если три из пяти компаний зависят от одного сектора или одинаковых экономических факторов, реальная диверсификация может быть значительно слабее, чем кажется по количеству тикеров.
Ошибка №4. Игнорировать комиссии фонда
Даже небольшая ежегодная доля расходов работает постоянно. Откройте документы управляющей компании и посмотрите не только название фонда и прошлую доходность, но и все предусмотренные расходы.
Ошибка №5. Покупать фонд только по прошлой доходности
Лидер предыдущего года не обязан оставаться лидером. Сначала нужно понять стратегию фонда и риск, а уже затем смотреть исторический результат. Прошлая доходность сама по себе не обещает будущую.
[Внутренняя ссылка: Что проверить перед покупкой актива]
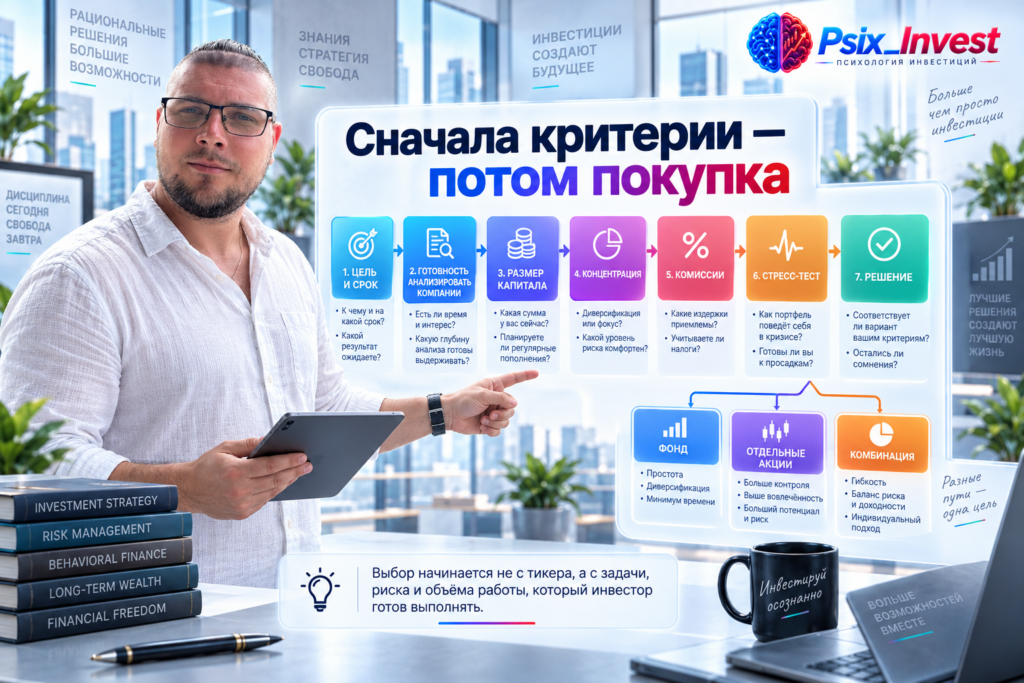
Как выбрать между акциями и фондом: алгоритм из семи шагов
Вместо попытки найти универсального победителя можно пройти короткую диагностику.
- Определите задачу денег. Запишите сумму, срок и цель. Деньги, которые могут понадобиться через несколько месяцев, нельзя автоматически отправлять в фонд акций только потому, что он диверсифицирован.
- Решите, какую работу вы готовы выполнять сами. Хотите читать отчётность компаний, сравнивать бизнесы и контролировать веса — отдельные акции можно рассматривать. Не хотите заниматься отбором — изучите фонды.
- Оцените капитал и размер регулярного пополнения. Чем меньше сумма, тем сложнее собрать много отдельных позиций в нужных пропорциях. Фонд способен упростить техническую сторону диверсификации.
- Проверьте концентрацию. Если одна компания после покупки будет занимать значительную часть капитала, заранее представьте её падение на 30–50% и посчитайте влияние на весь портфель.
- Сравните затраты. Для фонда откройте информацию о расходах и вознаграждениях. Для самостоятельного портфеля посмотрите тариф брокера и оцените количество операций.
- Проведите стресс-тест. Представьте падение рынка на 30%. Если после такого движения вы собираетесь полностью отказаться от стратегии, проблема находится не в выборе между фондом и акциями, а в несоответствии риска вашей психологической и финансовой готовности.
- Зафиксируйте правило покупки. Например: «базовую часть портфеля формирую через фонд, а отдельные компании покупаю только после собственного анализа и ограничиваю их долю». Конкретные пропорции должны исходить из вашей стратегии, а не из универсального процента из интернета.
Чек-лист перед покупкой
Перед нажатием кнопки «Купить» ответьте на следующие вопросы:
- Я понимаю, что именно находится внутри выбранного фонда или на чём зарабатывает выбранная компания?
- Я знаю, какую долю моего капитала займёт эта инвестиция?
- Я понимаю основные причины, по которым инструмент может потерять стоимость?
- Я проверил комиссии и расходы?
- Я не выбираю инструмент только по доходности за последний год?
- Я знаю свой предполагаемый срок владения?
- Я понимаю, что буду делать при падении цены на 20–30%?
- У меня есть причина выбрать именно отдельную акцию вместо широкого портфеля — или наоборот?
Если на несколько вопросов ответа нет, разумнее сначала собрать информацию, а не совершать сделку.
Частые вопросы
Можно ли начинающему инвестору покупать отдельные акции?
Можно, если инвестор понимает риск конкретной компании, способен оценить размер позиции и готов изучать бизнес после покупки. Сам статус новичка не запрещает отдельные акции, но недостаток знаний повышает вероятность необоснованного решения.
Фонд акций безопаснее отдельных акций?
Не обязательно в смысле рыночного падения. Диверсифицированный фонд обычно меньше зависит от одной компании, но при снижении всего рынка его стоимость также может существенно упасть.
Можно ли одновременно держать фонд и отдельные акции?
Да. Эти подходы не исключают друг друга. Фонд может использоваться как широкая часть портфеля, а отдельные акции — как более концентрированные позиции. Но необходимо учитывать пересечения: компания, купленная отдельно, уже может иметь большой вес внутри фонда.
Что проще для регулярных небольших вложений?
Технически фонд часто проще: одной покупкой можно получить портфель из нескольких активов. Но перед этим всё равно нужно проверить стратегию, состав и расходы конкретного фонда.
Что потенциально доходнее?
Заранее определить нельзя. Отдельная удачно выбранная акция способна значительно обогнать индекс, но неудачно выбранная — значительно отстать от него. Фонд даёт результат своей стратегии за вычетом соответствующих расходов.
Что в итоге выбрать
Акции и фонды не являются соперниками, среди которых обязательно нужно выбрать одного победителя. Это два способа организовать инвестиции.
Отдельная акция означает: «я сам выбираю конкретный бизнес и принимаю риск этого решения». Фонд означает: «я покупаю долю готового портфеля, сформированного по определённой стратегии». В первом случае инвестор получает больше контроля и больше ответственности за отбор. Во втором — готовую структуру, но принимает правила фонда и его расходы.
Если вы пока не умеете объяснить, почему конкретная компания должна занимать место в вашем портфеле и какую долю ей дать, широкий диверсифицированный фонд может оказаться более понятной отправной точкой. Если же вы готовы анализировать бизнес, контролировать концентрацию и сопровождать решения, отдельные акции становятся осознанным инструментом, а не ставкой на знакомое название.
При этом существует и третий вариант — сочетать оба подхода. Например, использовать фонд как основу выбранной части портфеля, а отдельные акции — только для тех компаний, по которым у инвестора есть собственный обоснованный инвестиционный тезис. Универсальной пропорции здесь нет: она зависит от цели, срока, допустимого риска и готовности заниматься анализом.
Практический шаг на сегодня займёт около 15 минут. Откройте свой брокерский портфель или список планируемых покупок. Напротив каждой отдельной акции запишите её долю, причину покупки и что должно произойти, чтобы вы признали первоначальный тезис ошибочным. Для каждого фонда выпишите стратегию, крупнейшие позиции и расходы. После этого сравнение «акции или фонд» станет не теоретическим вопросом, а конкретным решением на ваших данных.
Спасибо, что дочитали статью до конца.
Продолжение — в Telegram
Новые статьи о деньгах, психологии, инвестициях и реальном опыте.


