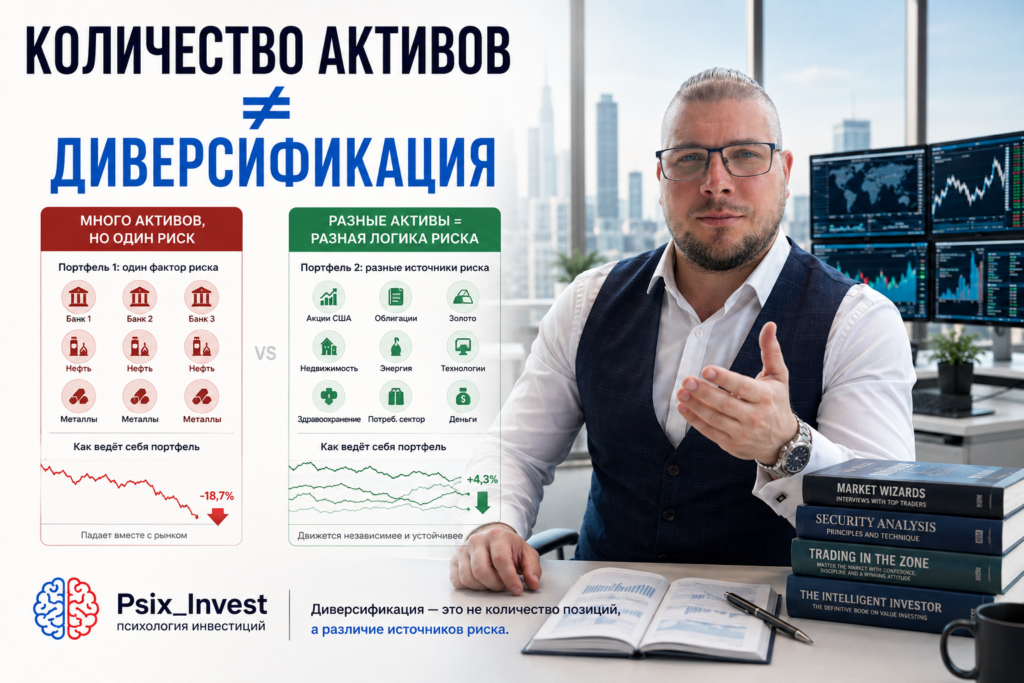
Диверсификация считается одним из главных способов снизить инвестиционный риск. Но десять акций вместо одной ещё не означают, что капитал действительно защищён. Можно владеть десятками активов и всё равно зависеть от одного рынка, одной отрасли или одного сценария. Разберём, когда диверсификация работает, а когда превращается лишь в красивую иллюзию безопасности. 🧠📊
Начинающий инвестор часто рассуждает просто:
«Одна акция — опасно».
«Десять акций — уже безопасно».
«Тридцать — вообще отлично».
На первый взгляд логично.
Но количество активов и количество разных рисков — не одно и то же.
Именно здесь начинается самое интересное.
🧺 Что такое диверсификация простыми словами
Представьте, что весь ваш доход зависит от одного клиента.
Если он уйдёт, вы потеряете всё.
Теперь представьте десять клиентов.
Потеря одного уже не уничтожит весь доход.
Примерно так работает диверсификация.
Вы распределяете капитал между разными активами, чтобы проблема одного из них не уничтожила весь портфель.
Классический бытовой пример:
«Не складывай все яйца в одну корзину».
Если корзина упадёт — разобьются все яйца.
Если корзин несколько — последствия ограничены.
Но в инвестициях есть важное дополнение.
Недостаточно купить несколько корзин.
Нужно убедиться, что они действительно разные.
💥 Почему одна акция действительно опасна
Допустим, у инвестора:
500 000 ₽.
Все деньги вложены в одну компанию.
Компания сталкивается с серьёзной проблемой.
Акции падают:
на 40%.
Портфель становится:
300 000 ₽.
Потеря:
200 000 ₽.
Чтобы вернуться с 300 000 ₽ к исходным 500 000 ₽, портфелю теперь нужен рост примерно:
на 67%.
Проблема очевидна.
Судьба всего капитала зависит от одного бизнеса.
Теперь представим, что акция занимала:
10% портфеля.
В неё вложено:
50 000 ₽.
Она падает на те же:
40%.
Потеря:
20 000 ₽.
При прочих равных весь портфель снизится примерно на:
4%.
Событие неприятное.
Но уже не катастрофическое.
📌 Вот первая задача диверсификации: не позволить одной ошибке уничтожить весь результат.
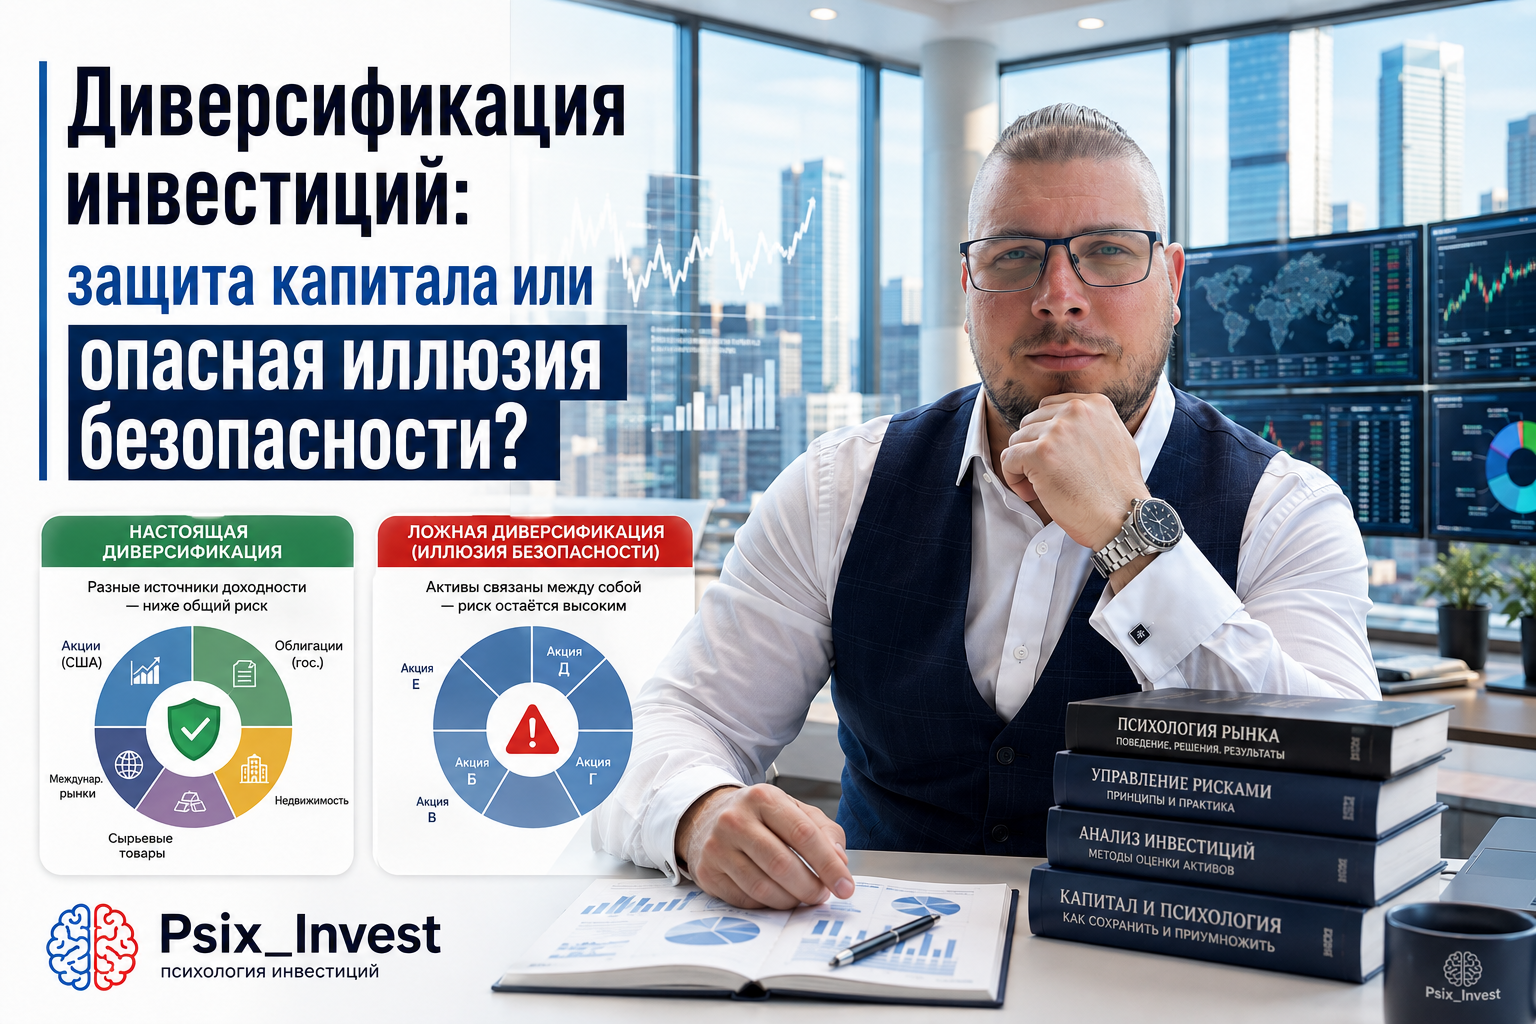
📊 Но десять акций могут быть одной большой ставкой
Теперь другой пример.
Инвестор покупает десять компаний.
Каждая занимает:
10% портфеля.
Он уверен:
«У меня отличная диверсификация».
Но все десять компаний работают в одной отрасли.
Например, сильно зависят от одного сырья, одного типа спроса или одного экономического цикла.
Что произойдёт, если проблема ударит по всему сектору?
Может упасть не одна акция.
Могут одновременно упасть все десять.
Формально позиций много.
Фактически риск один.
Это называется концентрацией риска.
То есть капитал внешне распределён, но зависит от одного и того же фактора.
🔗 Корреляция: почему разные активы иногда падают вместе
Здесь появляется важное слово:
корреляция.
Простыми словами, корреляция показывает, насколько похожим образом ведут себя разные активы.
Если две бумаги часто растут и падают вместе, их поведение тесно связано.
Если двигаются по-разному, связь слабее.
Представьте два магазина.
Один продаёт мороженое.
Второй — холодные напитки.
Бизнесы разные.
Но жаркое лето помогает обоим.
Холодное — может ударить по обоим.
То же самое бывает в портфеле.
Названия компаний разные.
Источник риска может быть одинаковым.
Поэтому настоящая диверсификация начинается с вопроса:
«От чего зависят мои активы?»
А не:
«Сколько тикеров находится в приложении?»
🧠 Почему количество создаёт психологическую иллюзию безопасности
Человеческий мозг любит простые показатели.
Одна акция выглядит опасно.
Двадцать выглядят надёжно.
Поэтому количество легко принять за качество.
Портфель становится большим.
На экране много строк.
Разные названия.
Разные проценты.
И возникает чувство:
«Теперь я хорошо защищён».
Но чувство безопасности ещё не означает реальную защиту.
Это одна из опасных психологических сторон диверсификации.
Человек может начать принимать больший риск только потому, что считает портфель «широким».
📌 Диверсификация полезна до тех пор, пока инвестор понимает, какие риски она действительно распределила.
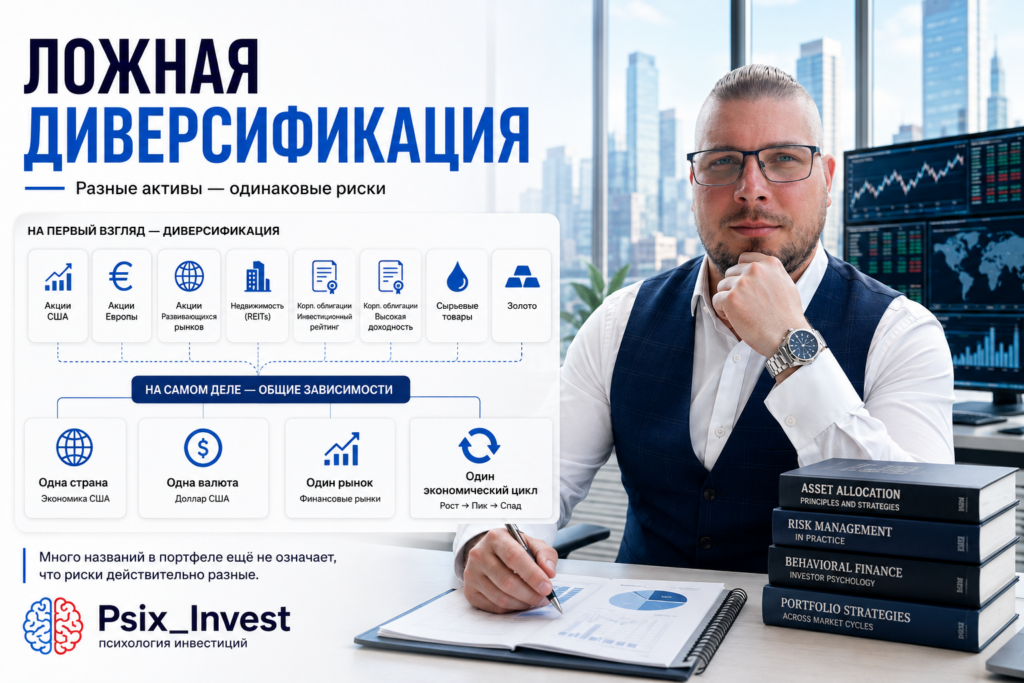
💰 Диверсификация по компаниям — только первый уровень
Разделить деньги между несколькими компаниями полезно.
Но это лишь начало.
Риски можно распределять по разным уровням.
1. По компаниям
Не ставить весь капитал на один бизнес.
2. По отраслям
Банки, технологии, промышленность, потребительский сектор и другие направления могут реагировать на события по-разному.
3. По типам инструментов
Акции и облигации решают разные задачи.
Денежный резерв — ещё одну.
4. По срокам
Деньги, которые понадобятся через год, не должны обязательно иметь тот же риск, что капитал на десять лет.
5. По источникам дохода
Рост стоимости, купоны, проценты и другие денежные потоки могут выполнять разные функции.
Главное — не собрать максимальное количество категорий.
А убрать критическую зависимость от одного события.
📉 Почему акции и облигации не гарантируют идеальной защиты
Есть популярная идея:
«Добавлю облигации к акциям — и портфель защищён».
Это уже более осмысленная диверсификация.
Но слово «защищён» всё равно слишком сильное.
Облигации тоже имеют риски.
Например:
кредитный риск;
изменение процентных ставок;
ликвидность;
риск конкретного эмитента.
Если инвестор покупает акции одной компании и облигации той же компании, количество инструментов увеличивается.
Но часть риска остаётся связанной:
с одним эмитентом.
Поэтому нужно смотреть глубже названия инструмента.
🛡️ Диверсификация не отменяет убытки
Это принципиально важно.
Хорошо диверсифицированный портфель:
тоже может падать.
Если весь рынок переживает сильный стресс, одновременно могут снижаться многие активы.
Диверсификация не обещает:
«Ты никогда не увидишь минус».
Её задача другая:
снизить вероятность того, что один отдельный риск разрушит весь капитал.
Это огромная разница.
Инвестор, который ждёт от диверсификации полного отсутствия просадок, почти неизбежно разочаруется.
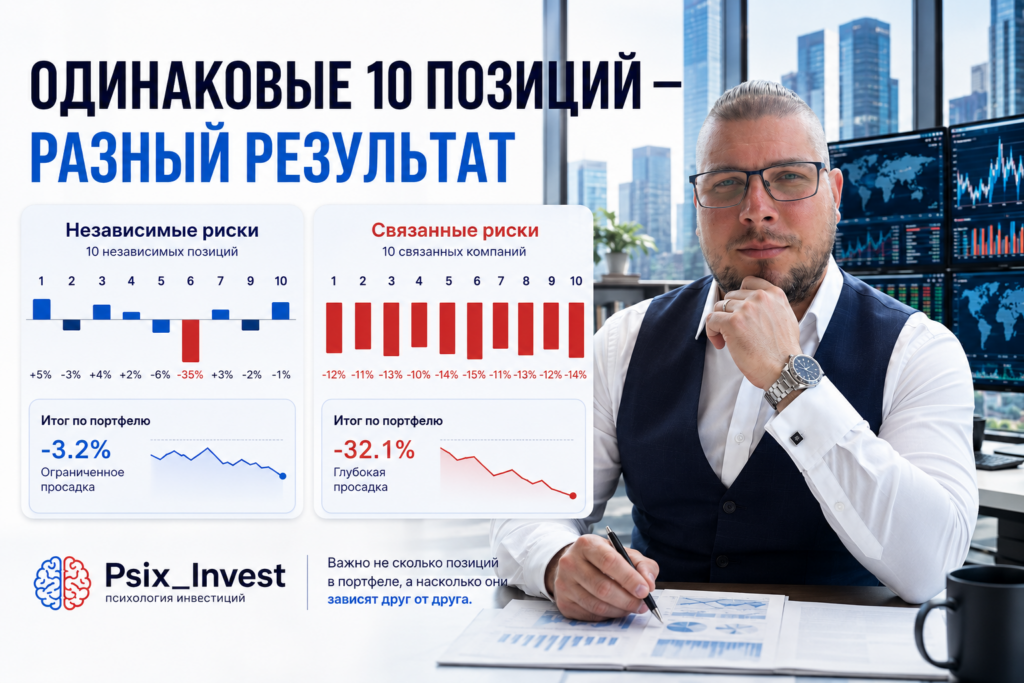
📊 Пример: два портфеля по 1 000 000 ₽
Рассмотрим упрощённый пример.
Инвестор А
Весь миллион вложен в одну компанию.
Компания падает:
на 50%.
Остаётся:
500 000 ₽.
Для возвращения к миллиону нужен рост:
на 100%.
Инвестор Б
Миллион разделён между десятью независимыми позициями по:
100 000 ₽.
Одна из них падает:
на 50%.
Остальные для простоты не меняются.
Потеря:
50 000 ₽.
Стоимость портфеля:
950 000 ₽.
Просадка всего портфеля:
5%.
Событие одно и то же.
Но последствия совершенно разные.
Именно поэтому контроль размера позиции имеет огромное значение.
⚠️ Теперь изменим пример — и увидим иллюзию
Те же:
1 000 000 ₽.
Десять позиций.
Но все принадлежат компаниям одного сектора.
Сектор сталкивается с кризисом.
Все десять акций в среднем падают:
на 30%.
Портфель становится:
700 000 ₽.
Потеря:
300 000 ₽.
Инвестор удивляется:
«Но у меня же было десять компаний!»
Да.
Но риск был недостаточно разделён.
📌 Диверсифицировать нужно причины возможного убытка, а не названия активов.
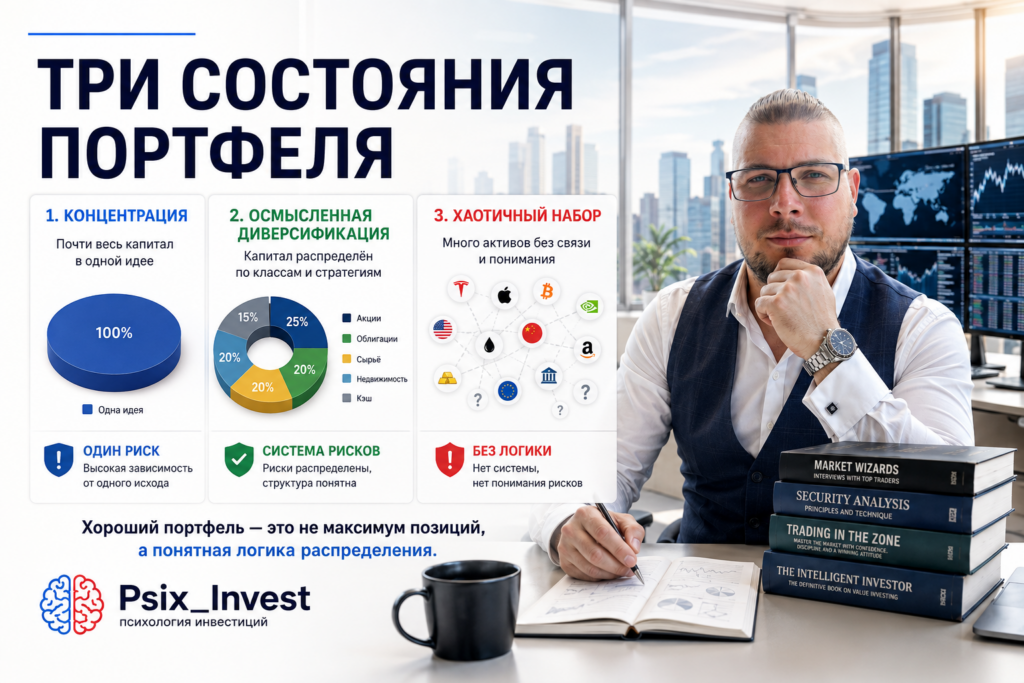
🎯 А можно диверсифицировать слишком сильно?
Да.
Есть и обратная крайность.
Инвестор узнаёт о диверсификации и начинает покупать всё подряд.
5 акций.
Потом 15.
Потом 30.
Добавляет несколько фондов.
Облигации.
Ещё какие-то инструменты.
В результате:
50–70 позиций.
И появляется новая проблема.
Человек уже не понимает:
зачем куплен каждый актив;
какую функцию он выполняет;
какой риск несёт;
почему его нужно держать;
когда его продавать.
Портфель становится не диверсифицированным.
А хаотичным.
🧠 Избыточная диверсификация тоже снижает качество решений
Допустим, у вас:
100 000 ₽.
Вы покупаете:
50 активов.
В среднем:
по 2 000 ₽ на каждый.
Даже если одна идея даст:
+50%,
прибыль по ней составит:
1 000 ₽.
Влияние на весь портфель:
около 1%.
Вы снизили влияние отдельной ошибки.
Но одновременно снизили влияние отдельного удачного решения.
Это не обязательно плохо.
Для некоторых стратегий именно так и задумано.
Проблема появляется, когда инвестор собирает десятки позиций без понимания зачем.
📌 Цель диверсификации — управлять риском, а не собрать коллекцию тикеров.
🧺 Фонд тоже не всегда означает полную диверсификацию
Иногда новичок покупает несколько фондов и думает:
«Теперь внутри сотни активов».
Но два разных фонда могут содержать одни и те же крупнейшие компании.
Получается:
названия фондов разные;
управляющие разные;
а значительная часть активов повторяется.
Это называется перекрытием портфеля.
Поэтому важно смотреть не только на количество фондов.
Нужно понимать:
что находится внутри.
🏦 Финансовая подушка — тоже часть защиты системы
Есть ещё один уровень, который часто забывают.
Можно идеально распределить инвестиционный портфель.
Но если нет финансовой подушки, неожиданная жизненная проблема заставит продавать активы.
Например:
портфель:
500 000 ₽.
Рынок падает:
на 20%.
Стоимость:
400 000 ₽.
Одновременно срочно требуется:
150 000 ₽.
Если резерва нет, приходится продавать инвестиции.
Поэтому диверсификация не заменяет финансовую подушку.
Она решает другую задачу.
🛡️ Резерв защищает от жизненных рисков.
📊 Диверсификация — от концентрации инвестиционных рисков.
🔍 Как проверить реальную диверсификацию своего портфеля
Не начинайте с количества позиций.
Возьмите каждый актив и ответьте на пять вопросов.
1. Что это за инструмент?
Акция?
Облигация?
Фонд?
Денежный инструмент?
2. От чего зависит его результат?
От конкретной компании?
От процентных ставок?
От отрасли?
От экономики страны?
3. Какие активы портфеля зависят от того же фактора?
Вот здесь часто обнаруживается скрытая концентрация.
4. Какую долю занимает позиция?
Даже отличный актив может стать опасным при чрезмерной доле.
5. Зачем он вообще находится в портфеле?
Рост?
Доход?
Снижение риска?
Ликвидность?
Если ответа нет, возможно, позиция появилась случайно.
📝 Практическое задание: карта рисков портфеля
Создайте простую таблицу.
| Актив | Доля | Тип | Главный риск | Зачем нужен |
|---|---|---|---|---|
| Актив 1 | ___% | ___ | ___ | ___ |
| Актив 2 | ___% | ___ | ___ | ___ |
| Актив 3 | ___% | ___ | ___ | ___ |
| Актив 4 | ___% | ___ | ___ | ___ |
После заполнения не смотрите на названия.
Смотрите на колонку:
«Главный риск».
Если там снова и снова повторяется одно и то же, возможно, диверсификация слабее, чем кажется.
🚨 8 ошибок диверсификации
1. Считать количество активов мерой безопасности
20 позиций ещё ничего не гарантируют.
2. Купить много компаний одной отрасли
Названия разные, секторный риск общий.
3. Не контролировать размер крупнейшей позиции
Один актив может незаметно стать слишком большим.
4. Покупать несколько похожих фондов
И получить почти одинаковое содержимое.
5. Добавлять актив только «для диверсификации»
Не понимая его функции.
6. Считать облигации полностью безрисковыми
У них тоже есть собственные риски.
7. Ждать от диверсификации отсутствия просадок
Так она не работает.
8. Купить слишком много всего
И потерять понимание собственного портфеля.
✅ Чек-лист настоящей диверсификации
Проверьте свой портфель.
☑ Один актив не определяет судьбу всего капитала.
☑ Я понимаю долю каждой позиции.
☑ Активы относятся к разным источникам риска.
☑ Я проверяю отраслевую концентрацию.
☑ Я понимаю риски облигаций, а не считаю их автоматически безопасными.
☑ Фонды внутри портфеля не дублируют друг друга без причины.
☑ Каждый актив выполняет конкретную функцию.
☑ Я не покупаю новые бумаги только ради количества.
☑ Финансовая подушка существует отдельно от инвестиций.
☑ Я понимаю, при каком сценарии несколько моих активов могут упасть одновременно.
Последний пункт особенно важен.
Именно он показывает скрытые связи внутри портфеля.
🧠 Мини-тест: ваш портфель действительно диверсифицирован?
Ответьте «да» или «нет».
1. Я знаю три крупнейшие позиции своего портфеля.
2. Я знаю их долю в процентах.
3. Я понимаю, какие активы зависят от одного сектора.
4. Я могу объяснить функцию каждой позиции.
5. Я знаю, какие фонды частично повторяют друг друга.
6. Я понимаю, какие активы могут одновременно упасть при одном событии.
7. Я не считаю большое количество бумаг автоматической защитой.
8. У меня есть резерв вне долгосрочных инвестиций.
Если большинство ответов:
«Да»,
диверсификация, скорее всего, строится осмысленно.
Если:
«Нет»,
возможно, стоит провести аудит портфеля до следующей покупки.
🎯 Так диверсификация — защита или иллюзия?
Ответ:
может быть и тем, и другим.
Диверсификация — защита, когда вы распределяете:
риски;
сектора;
эмитентов;
типы активов;
финансовые задачи.
Она становится иллюзией, когда вы просто увеличиваете количество позиций.
Можно владеть:
30 активами
и оставаться зависимым от одного сценария.
А можно иметь значительно более компактный портфель, где каждая позиция выполняет понятную функцию.
Поэтому главный вопрос инвестора должен звучать не:
«Сколько у меня активов?»
А:
«Что должно произойти, чтобы значительная часть моего портфеля потеряла деньги одновременно?»
Если вы можете ответить на этот вопрос, вы начинаете видеть настоящий риск.
Если нет —
количество строк в брокерском приложении может создавать ложное спокойствие.
💡 Настоящая диверсификация — это не коллекция активов.
Это система ограничения последствий ошибки.
Она не избавляет от просадок.
Не гарантирует прибыль.
Не делает плохой актив хорошим.
Но правильно построенная диверсификация помогает сделать самое важное:
не позволить одной ошибке, одной компании или одному сценарию уничтожить весь капитал. 🛡️📈
❓ Вопросы для размышления
— Сколько действительно разных рисков находится в вашем портфеле?
— Что произойдёт с капиталом, если крупнейший сектор упадёт на 30%?
— Есть ли у вас активы, которые куплены только ради «диверсификации», но их функцию вы объяснить не можете?
Подписывайтесь на Psix_Invest.
Здесь мы не собираем портфель ради красивого количества тикеров.
Мы учимся понимать, какой риск стоит за каждым рублём капитала. 🧠💰
❓ Частые вопросы
Что такое диверсификация инвестиций?
Это распределение капитала между разными источниками риска, чтобы проблема одного актива не нанесла критический ущерб всему портфелю.
Сколько активов нужно для диверсификации?
Универсального количества нет. Важнее не число позиций, а их доли, взаимосвязь и источники риска.
Можно ли считать десять акций диверсифицированным портфелем?
Не всегда. Если все компании относятся к одному сектору или зависят от одинаковых факторов, концентрация риска остаётся высокой.
Может ли диверсифицированный портфель падать?
Да. Диверсификация снижает отдельные риски, но не устраняет общий рыночный риск.
Можно ли диверсифицировать портфель слишком сильно?
Да. Избыточное количество позиций может усложнить контроль и превратить портфель в набор активов без понятной структуры.
Продолжение — в Telegram
Новые статьи о деньгах, психологии, инвестициях и реальном опыте.