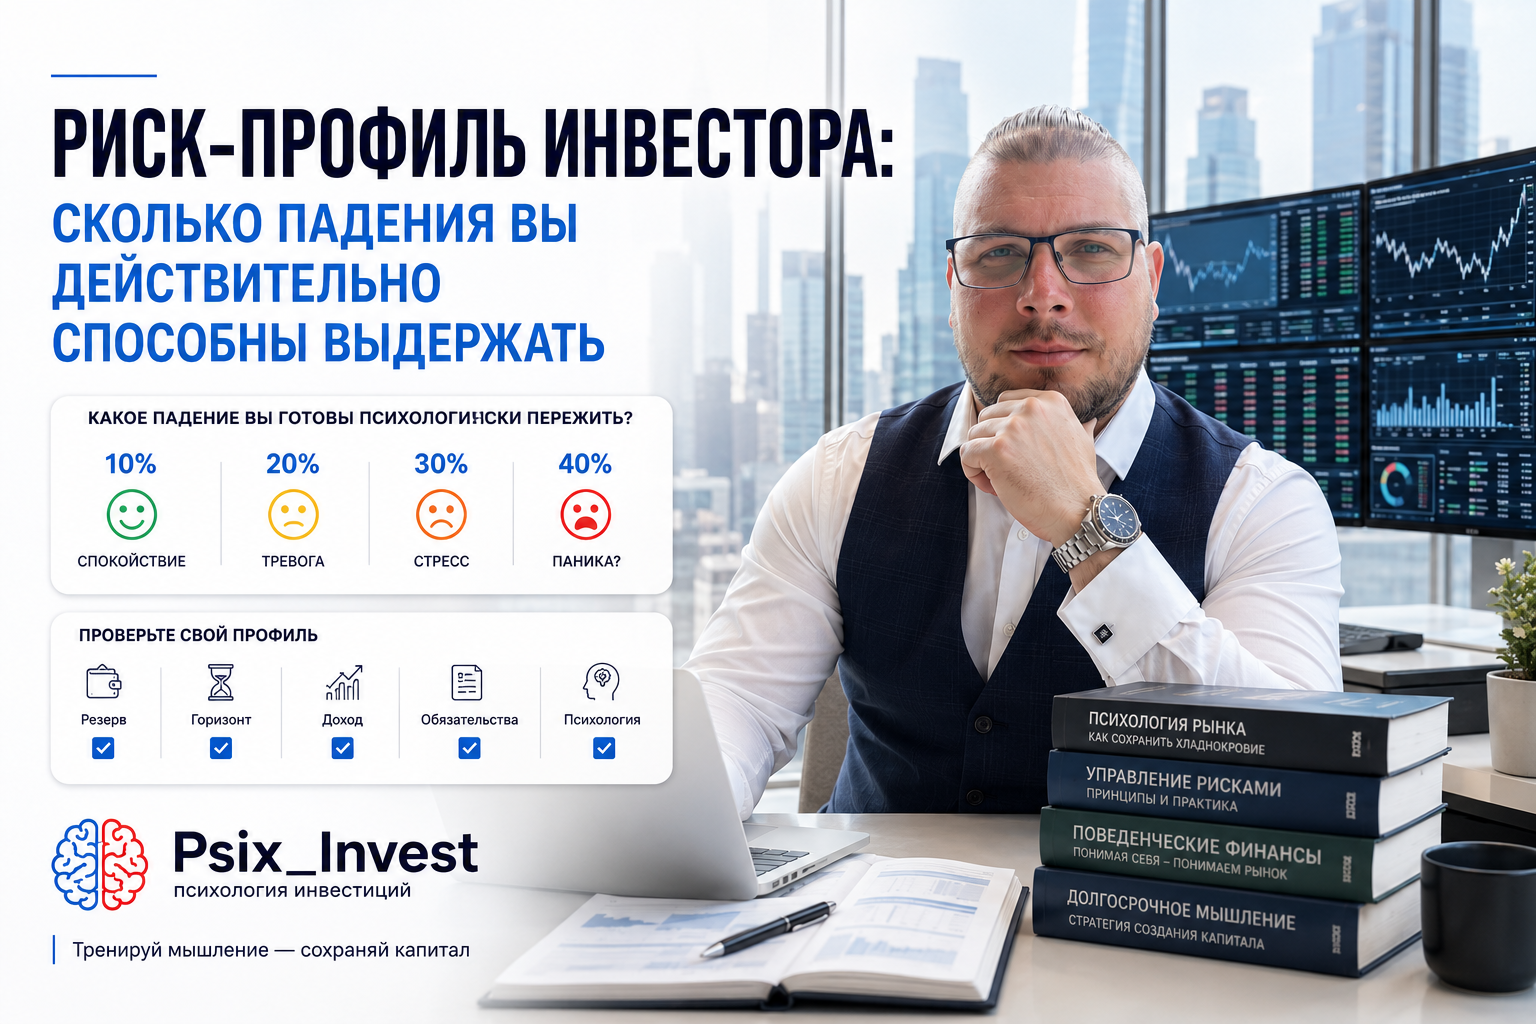
Риск-профиль инвестора показывает не то, насколько человек любит риск, а сколько финансовых потерь он способен выдержать без разрушения своей стратегии. Можно считать себя агрессивным инвестором, пока портфель растёт. Настоящий риск-профиль проявляется, когда 500 000 ₽ превращаются в 400 000 ₽, а рынок продолжает падать. 📉🧠
Представьте.
Вы открываете брокерское приложение.
Вчера там было:
500 000 ₽.
Сегодня:
400 000 ₽.
Минус:
100 000 ₽.
Что вы чувствуете?
«Нормальная просадка. Следую плану».
Или:
«Нужно срочно всё продавать».
А если будет:
350 000 ₽?
Именно здесь начинается разговор о настоящем риск-профиле.
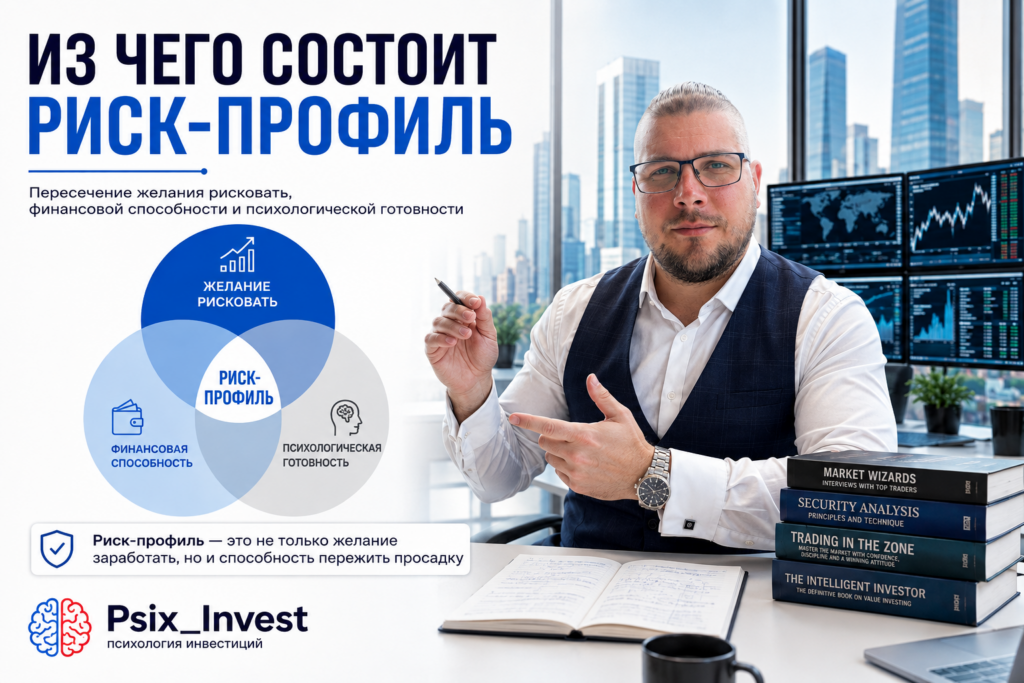
🧠 Что такое риск-профиль простыми словами
Риск-профиль — это способность человека принимать инвестиционный риск.
Но здесь важно разделить три вещи.
1. Сколько риска вы хотите принять
Например:
«Хочу высокую доходность и готов рисковать».
Это желание.
2. Сколько риска можете принять финансово
Если деньги понадобятся через год, возможностей рисковать меньше.
Даже если психологически вы готовы к падению.
3. Сколько риска способны выдержать эмоционально
Одно дело сказать:
«Я спокойно отношусь к просадке 30%».
Другое — увидеть реальные:
−150 000 ₽
на собственном счёте.
📌 Настоящий риск-профиль находится на пересечении этих трёх факторов.
📈 Почему почти все готовы рисковать на растущем рынке
Представим человека, который впервые начал инвестировать.
Он вложил:
300 000 ₽.
Через несколько месяцев портфель вырос до:
345 000 ₽.
Прибыль:
+45 000 ₽.
Он чувствует себя уверенно.
Начинает читать про акции.
Смотрит прогнозы.
Видит чужие результаты.
И постепенно приходит к мысли:
«Наверное, у меня высокая терпимость к риску».
Но рынок пока не проверял эту гипотезу.
Портфель рос.
Решения подтверждались прибылью.
Страх почти отсутствовал.
Риск невозможно полностью оценить по поведению во время роста.
Настоящая проверка начинается в просадке.
💥 Что происходит, когда портфель падает на 10%, 20% и 30%
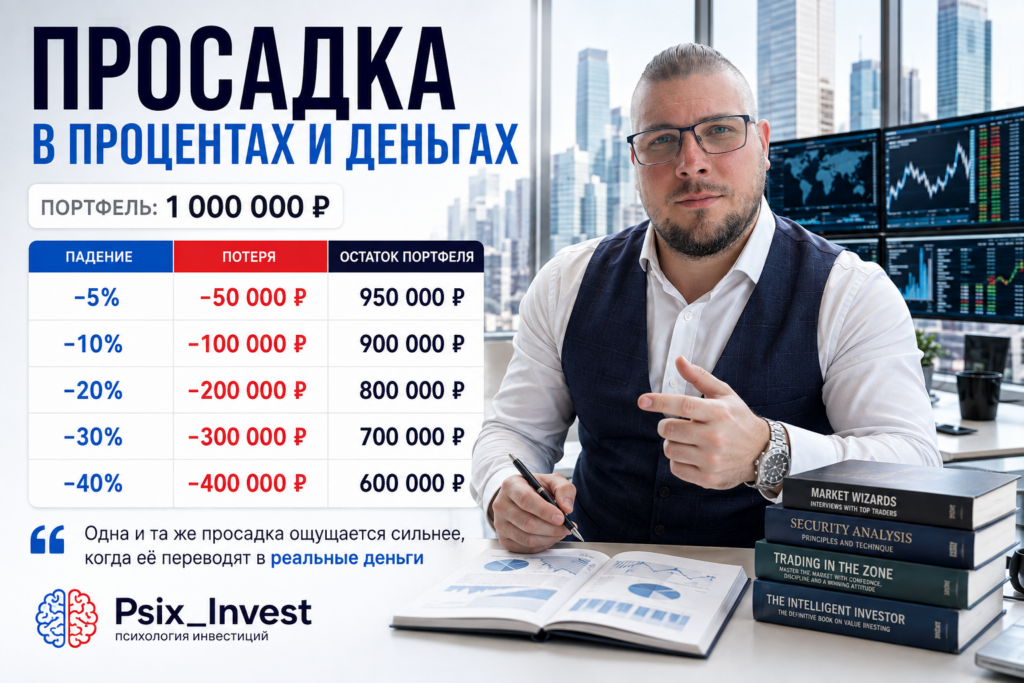
Возьмём:
1 000 000 ₽.
Просадка на:
10%
оставляет:
900 000 ₽.
Потеря на экране:
100 000 ₽.
При падении на:
20%
остаётся:
800 000 ₽.
Минус:
200 000 ₽.
При падении на:
30%
остаётся:
700 000 ₽.
Минус:
300 000 ₽.
Проценты выглядят абстрактно.
Рубли воспринимаются иначе.
Поэтому вопрос:
«Готовы ли вы к просадке 30%?»
может работать хуже другого:
«Готовы ли вы увидеть, как из вашего миллиона временно исчезнут 300 000 ₽?»
И продолжить выполнять план.
😨 Риск-профиль определяется не страхом самого падения
Бояться потери денег нормально.
Проблема начинается, когда эмоция меняет стратегию.
Например, инвестор заранее решил:
долгий горизонт;
регулярные пополнения;
диверсифицированный портфель;
никаких эмоциональных продаж.
Начинается падение.
−10%.
Он держит.
−15%.
Начинает нервничать.
−20%.
Каждые полчаса проверяет приложение.
−25%.
Продаёт всё.
Через некоторое время рынок восстанавливается.
Что произошло?
Проблема могла быть не в самой стратегии.
Реальный риск портфеля оказался выше психологической способности инвестора его выдерживать.
.
📉 Почему после большого падения восстановление становится сложнее
Здесь работает простая математика.
Если портфель потерял:
10%,
для восстановления потребуется рост примерно:
11%.
После падения:
20%
нужно:
25%.
После:
30%
нужно около:
43%.
После:
50%
нужно уже:
100%.
Почему?
Потому что рост происходит от уменьшенной суммы.
Было:
1 000 000 ₽.
Потеряли 50%.
Осталось:
500 000 ₽.
Чтобы снова получить миллион, нужно удвоить оставшийся капитал.
Поэтому управление риском — это не проявление трусости.
Это защита способности капитала продолжать работать.
🎯 Какие бывают риск-профили инвестора
Обычно выделяют три базовых типа.
Это упрощённая модель, но новичку она помогает понять общую логику.
🛡️ Консервативный
Главная задача:
сохранить деньги и снизить сильные колебания.
Такому человеку тяжело переносить значительные просадки.
Особенно если деньги могут понадобиться относительно скоро.
В структуре обычно важнее стабильность, чем максимальная потенциальная доходность.
⚖️ Умеренный
Инвестор допускает колебания ради роста капитала.
Но не хочет полностью зависеть от рискованных активов.
Ему важен баланс:
между ростом и устойчивостью.
🚀 Агрессивный
Инвестор принимает значительные колебания капитала ради более высокой потенциальной доходности.
Обычно для этого нужен:
долгий горизонт;
финансовый резерв;
стабильный денежный поток;
готовность к серьёзным просадкам.
Но есть важное предупреждение.
Агрессивный инвестор — не тот, кто любит рисковать.
Это человек, финансовая система которого действительно позволяет принять повышенный риск.
⏳ Горизонт инвестирования способен изменить риск-профиль
Представим двух людей.
У обоих:
500 000 ₽.
Оба психологически спокойно относятся к акциям.
Но первому деньги понадобятся:
через 10 лет.
Второму:
через 12 месяцев
для первоначального взноса за квартиру.
Могут ли они одинаково распределить капитал?
Не обязательно.
У первого есть время пережить серьёзные рыночные колебания.
У второго падение рынка перед покупкой квартиры может разрушить финансовую цель.
📌 Поэтому риск-профиль нельзя определять только характером человека.
Нужно учитывать срок, на который инвестируются деньги.
🛟 Финансовая подушка тоже влияет на способность рисковать
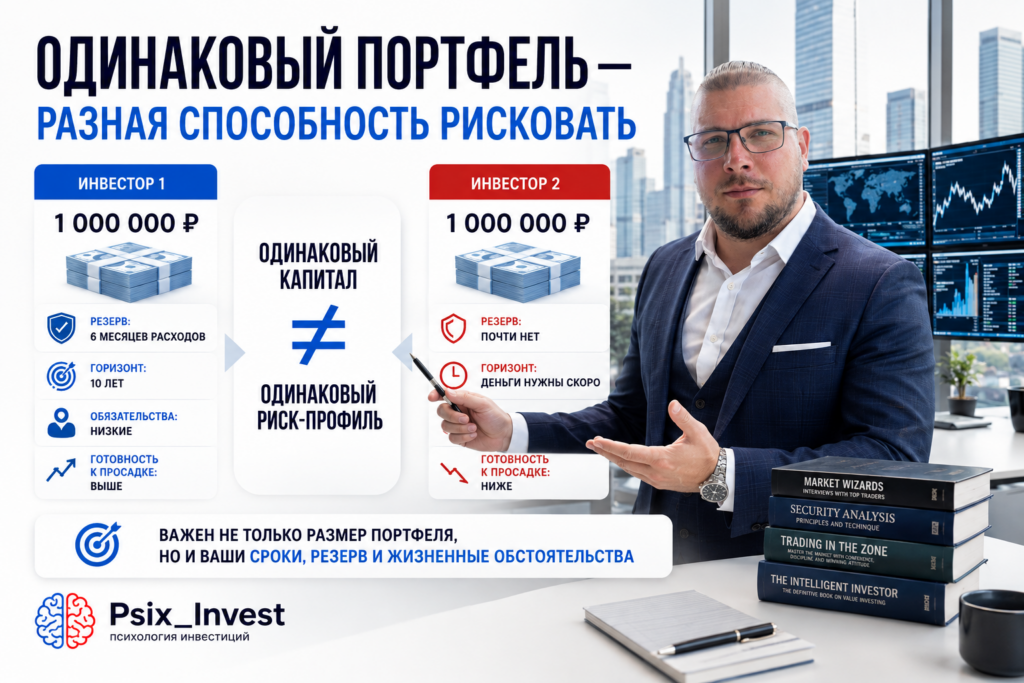
Допустим, у двух инвесторов одинаковые портфели:
по 600 000 ₽.
Первый имеет отдельно:
300 000 ₽ финансовой подушки.
Второй:
0 ₽.
Происходит неожиданная потеря работы.
Одновременно рынок падает:
на 25%.
У первого есть резерв.
Он может оплачивать текущие расходы, не трогая инвестиции.
Второму деньги нужны сейчас.
Возможно, придётся продавать активы в просадке.
Хотя их отношение к рынку до этого было одинаковым.
Финансовая устойчивость напрямую влияет на допустимый инвестиционный риск.
💰 Размер капитала тоже меняет восприятие риска
Допустим, портфель:
100 000 ₽.
Падение на 20%:
−20 000 ₽.
Теперь капитал:
3 000 000 ₽.
Те же 20%:
−600 000 ₽.
Процент одинаковый.
Эмоциональное восприятие может быть совершенно разным.
Человек, спокойно переживавший просадки на небольшом счёте, иногда неожиданно меняет поведение после роста капитала.
Поэтому риск-профиль не определяется один раз навсегда.
Его нужно периодически пересматривать.
🧠 Ошибка №1: считать себя агрессивным инвестором ради высокой доходности
Это очень распространённая ловушка.
Человек читает:
«Чем выше риск, тем выше потенциальная доходность».
И делает вывод:
«Тогда я агрессивный инвестор».
Но риск-профиль нельзя выбирать как тариф мобильного оператора.
Нельзя просто нажать:
«Хочу максимум».
Высокий риск означает возможность получить не только большую прибыль.
Но и большой убыток.
Если после первой серьёзной просадки стратегия будет полностью изменена, агрессивный портфель может оказаться психологически неподходящим.
🧠 Ошибка №2: путать терпимость к риску с безразличием
Иногда человек говорит:
«Мне всё равно, пусть падает».
Но это не обязательно устойчивость.
Возможно, сумма пока слишком мала, чтобы вызывать сильную эмоцию.
Или инвестор ещё не переживал длительное падение.
Или не представляет потери в рублях.
Поэтому полезнее не спрашивать:
«Боюсь ли я риска?»
А моделировать конкретную ситуацию.
🧪 Проведите стресс-тест собственного портфеля
Возьмите текущую стоимость инвестиций.
Например:
800 000 ₽.
Теперь посчитайте.
−10%
720 000 ₽.
−20%
640 000 ₽.
−30%
560 000 ₽.
−40%
480 000 ₽.
Теперь остановитесь на каждой цифре.
И задайте себе вопрос:
«Что я буду делать?»
Продолжу пополнять?
Перестану покупать?
Продам часть?
Закрою всё?
Начну ежедневно проверять рынок?
Если уже на уровне −20% возникает желание полностью отказаться от стратегии, возможно, портфель слишком агрессивен.
⚠️ Риск-профиль и риск конкретного актива — разные вещи
Это важно не путать.
Риск-профиль относится:
к инвестору.
Риск актива:
к инструменту.
Например, инвестор может иметь умеренный риск-профиль.
Но купить очень рискованный актив небольшой долей.
Или наоборот.
Человек считает себя агрессивным инвестором, но почти весь капитал держит в инструментах с низкой волатильностью.
Поэтому после определения собственного профиля нужно сопоставить его:
со структурой портфеля.
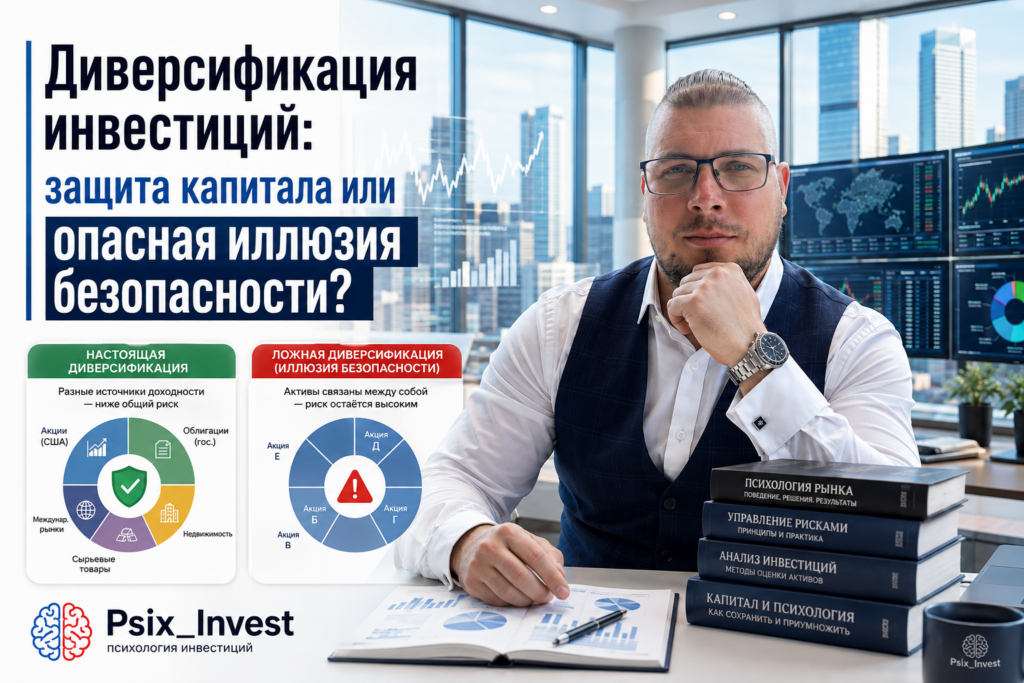
📊 Диверсификация не исправляет неправильный риск-профиль
Можно купить:
20 акций;
10 облигаций;
несколько фондов.
Но если общая просадка портфеля психологически невыносима, количество активов проблему не решит.
Диверсификация помогает распределять отдельные риски.
Риск-профиль определяет, сколько общего риска должно быть в системе.
Эти вещи связаны.
Но не заменяют друг друга.
🛠️ Как определить свой риск-профиль без сложных тестов
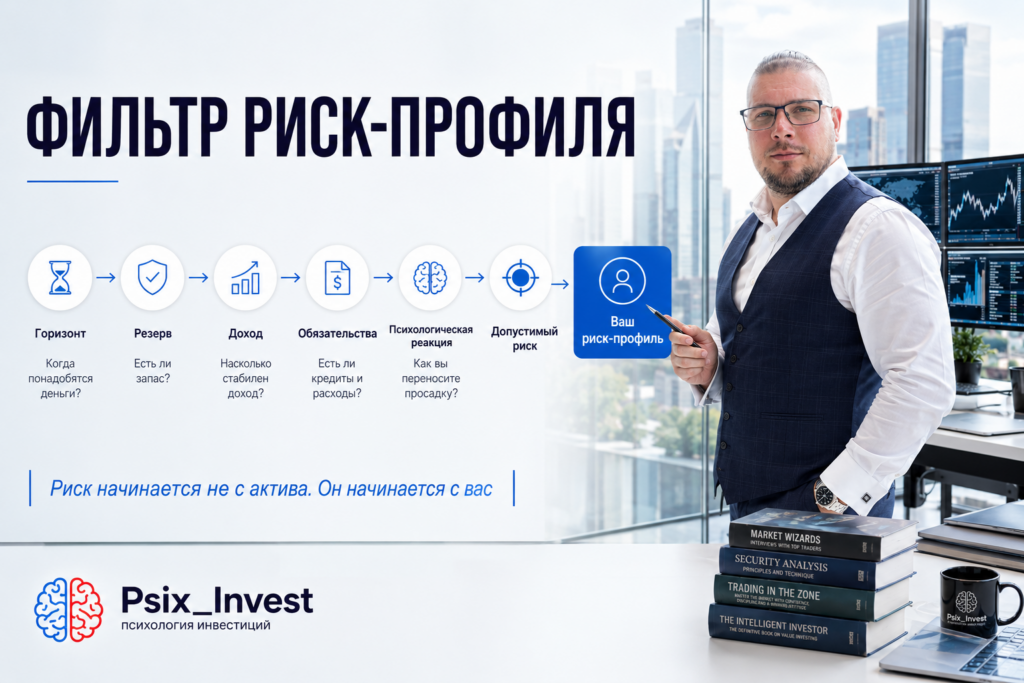
Начните с семи вопросов.
1. Когда мне понадобятся эти деньги?
Через год?
Пять?
Десять?
2. Есть ли финансовая подушка?
Если нет, способность принимать риск снижается.
3. Насколько стабилен мой доход?
Есть ли вероятность длительного перерыва?
4. Есть ли крупные обязательства?
Кредиты?
Ипотека?
Семейные расходы?
5. Какую просадку я способен выдержать в рублях?
Не только в процентах.
6. Что я делал во время предыдущих падений?
Реальное поведение ценнее ответа в анкете.
7. Что произойдёт, если рынок не восстановится быстро?
Готовы ждать несколько лет?
Вот эти ответы уже создают основу реального риск-профиля.
🚨 8 ошибок при определении риск-профиля
1. Выбирать профиль по желаемой доходности
Хочу больше заработать — значит агрессивный.
Это неверная логика.
2. Смотреть только на проценты
−30% и −300 000 ₽ психологически воспринимаются по-разному.
3. Игнорировать срок
Короткая цель ограничивает способность рисковать.
4. Не учитывать финансовую подушку
Без резерва инвестиции могут понадобиться раньше времени.
5. Переоценивать свою психологическую устойчивость
Особенно после растущего рынка.
6. Игнорировать долги и обязательства
Они влияют на финансовую устойчивость.
7. Никогда не пересматривать профиль
Жизнь меняется.
8. Копировать чужой портфель
У другого человека могут быть совсем другие цели, доходы и сроки.
📝 Практическое задание: найдите свою границу
Запишите стоимость портфеля:
______ ₽
Теперь рассчитайте:
−10%: ______ ₽
−20%: ______ ₽
−30%: ______ ₽
−40%: ______ ₽
−50%: ______ ₽
Рядом с каждой цифрой напишите:
«Что я буду делать?»
Не что правильно делать.
А что, как вам кажется, вы реально будете чувствовать и делать.
Это важная разница.
Теперь отметьте уровень, после которого появляется сильное желание полностью изменить стратегию.
Возможно, именно рядом находится ваша текущая психологическая граница риска.
✅ Чек-лист риск-профиля инвестора
☑ Я знаю свой инвестиционный горизонт.
☑ У меня есть финансовая подушка.
☑ Я учитываю стабильность дохода.
☑ Я учитываю долги и обязательства.
☑ Я перевёл возможную просадку из процентов в рубли.
☑ Я понимаю, как реагирую на убытки.
☑ Мой портфель соответствует моей способности выдерживать риск.
☑ Я не выбираю риск только ради высокой доходности.
☑ Я не копирую чужую структуру портфеля вслепую.
☑ Я пересматриваю риск-профиль после серьёзных изменений в жизни.
🧠 Мини-тест: какой риск вы действительно способны выдержать?
Ответьте честно.
1. Портфель падает на 10%. Что делаете?
А — продаю.
Б — нервничаю, но наблюдаю.
В — следую первоначальному плану.
2. Падение достигает 25%.
А — хочу закрыть всё.
Б — пересматриваю структуру.
В — проверяю причины и действую по стратегии.
3. Деньги могут понадобиться через год.
А — всё равно хочу максимум акций.
Б — снижаю риск части капитала.
В — разделяю деньги по срокам и задачам.
4. У вас нет финансовой подушки.
А — это не связано с инвестициями.
Б — понимаю, что это увеличивает риск.
В — сначала укрепляю финансовый резерв.
5. Друг показывает портфель с высокой доходностью.
А — копирую.
Б — изучаю активы.
В — сначала проверяю соответствие своим целям и риску.
Если чаще выбирали А, возможно, риск пока воспринимается слишком эмоционально.
Если Б — подход ближе к умеренному.
Если В — решения уже строятся вокруг системы.
Но этот мини-тест не заменяет полноценную оценку финансовой ситуации.
🎯 Главный вопрос риск-профиля: сколько падения вы выдержите и ничего не сломаете?
Риск-профиль нужен не для того, чтобы поставить себе ярлык:
«Я консерватор».
или:
«Я агрессивный инвестор».
Его задача гораздо практичнее.
Он должен помочь собрать портфель, с которым вы сможете жить.
Не только когда рынок:
+20%.
Но и когда:
−20%.
−30%.
А иногда ещё ниже.
💡 Хороший портфель — не тот, который обещает максимальную доходность.
Хороший портфель — тот, риск которого вы способны выдерживать достаточно долго, чтобы стратегия получила шанс сработать.
Можно построить математически красивый портфель.
Но если после первой серьёзной просадки человек продаст всё, эта красота ничего не даст.
Поэтому риск начинается не с графика.
Он начинается с человека.
С его доходов.
Обязательств.
Горизонта.
Резерва.
Целей.
И психологии.
📌 Спросите себя не:
«Сколько я хочу заработать?»
А сначала:
«Сколько я готов временно потерять на экране, не разрушив свой финансовый план?»
Ответ на этот вопрос иногда полезнее десятка прогнозов рынка. 🧠📉
❓ Вопросы для размышления
— Какую максимальную просадку вы уже переживали на реальных деньгах?
— Что для вас психологически тяжелее: −20% или конкретная сумма в рублях?
— Соответствует ли риск вашего текущего портфеля сроку, на который вложены деньги?
Подписывайтесь на Psix_Invest.
Здесь мы не пытаемся сделать каждого человека агрессивным инвестором.
Мы учимся строить финансовую систему, которую человек действительно способен выдержать.
❓ Частые вопросы
Что такое риск-профиль инвестора?
Это совокупность финансовой способности и психологической готовности человека принимать инвестиционные риски с учётом целей и срока вложений.
Какие бывают риск-профили?
Чаще всего используют три базовые категории: консервативный, умеренный и агрессивный.
Как понять, какой у меня риск-профиль?
Нужно учитывать срок инвестирования, финансовую подушку, стабильность дохода, обязательства и реакцию на возможные просадки.
Может ли риск-профиль измениться?
Да. Он может меняться вместе с возрастом, капиталом, доходами, семейной ситуацией, целями и инвестиционным опытом.
Какая просадка считается нормальной?
Универсальной цифры нет. Допустимая просадка зависит от состава портфеля, срока, цели и способности конкретного инвестора принимать риск.
Продолжение — в Telegram
Новые статьи о деньгах, психологии, инвестициях и реальном опыте.