Зарплата приходит регулярно, но деньги каждый месяц заканчиваются по-разному. В одном месяце удалось что-то отложить, в другом — потрачено почти всё. Иногда вы контролируете покупки, а потом за несколько дней разрушаете результат целого месяца. 💸
Проблема часто не в размере дохода и даже не в отсутствии силы воли.
Проблема в том, что у денег нет заранее установленных правил.
Именно поэтому нужна финансовая дисциплина.
Это не жизнь без кафе, развлечений и покупок. Это система, в которой вы заранее решаете: сколько можно потратить, сколько нужно сохранить и какие правила нельзя нарушать.
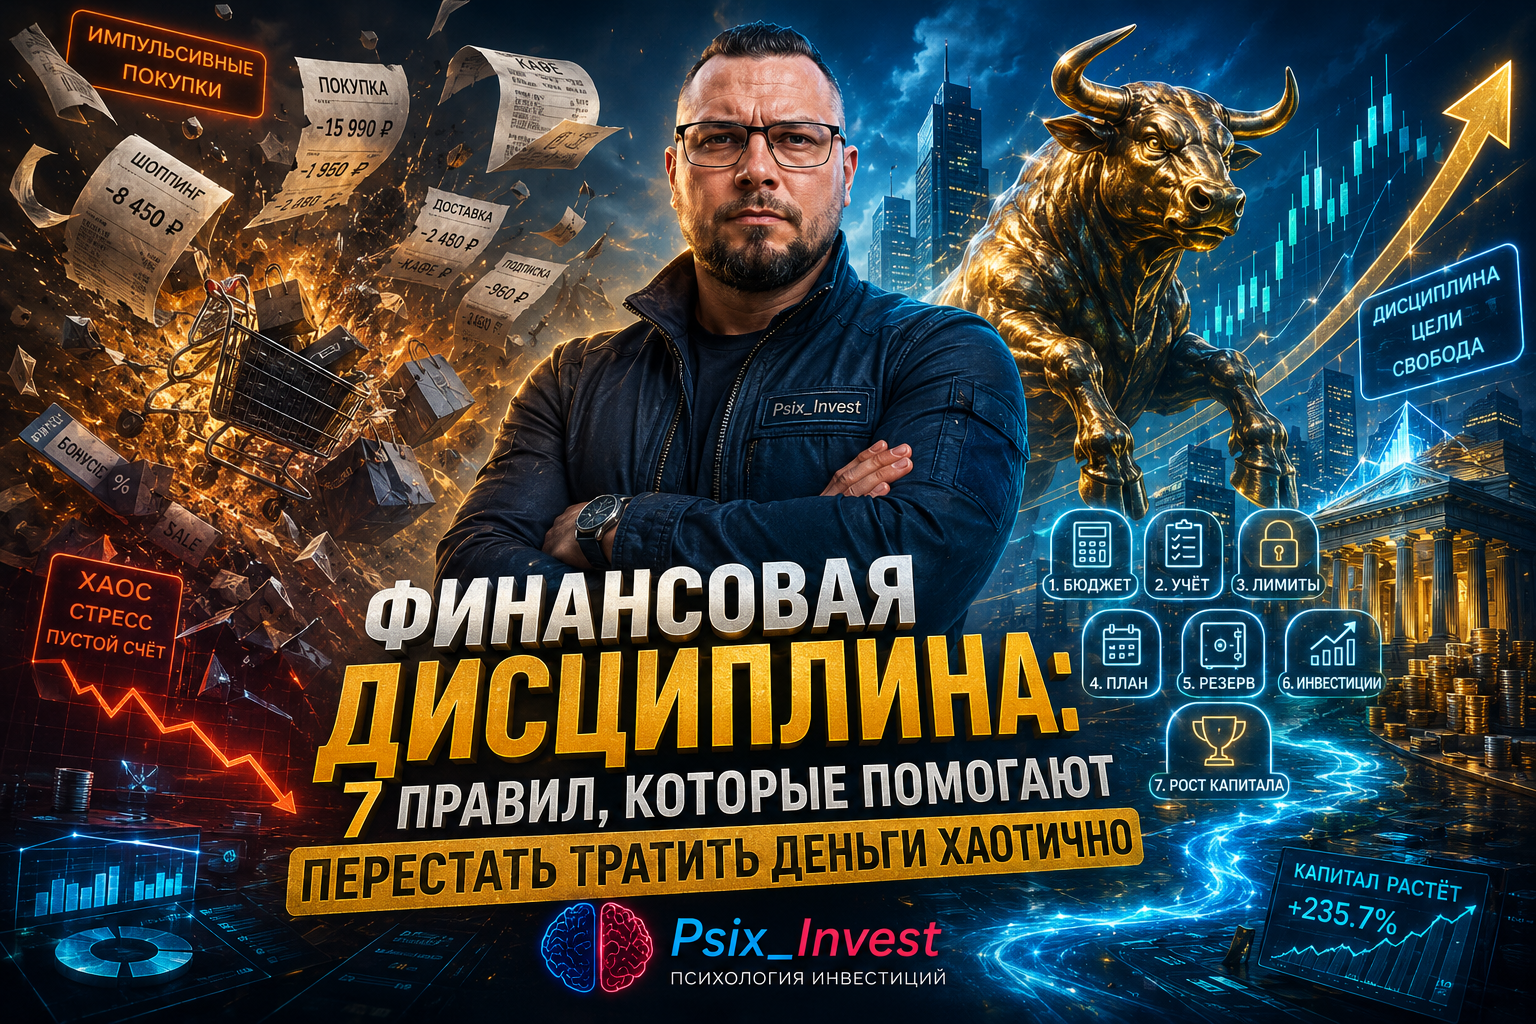
Разберём семь простых правил, которые помогают превратить хаотичные расходы в управляемый бюджет.
🧠 Что такое финансовая дисциплина простыми словами
Представьте автомобильную дорогу без разметки, знаков и светофоров.
Каждый водитель едет так, как ему удобно прямо сейчас.
Что получится?
Хаос.
С деньгами происходит похожая ситуация.
Получили зарплату — потратили.
Увидели скидку — купили.
Захотелось заказать еду — заказали.
В конце месяца посмотрели на остаток и решили:
«В следующем месяце буду экономнее».
Но конкретных правил снова нет.
Поэтому через месяц история повторяется.
Финансовая дисциплина работает иначе:
доход → заранее определённые правила → расходы → накопления → контроль результата.
Вам не нужно каждый день заново решать, можно ли потратить деньги.
Часть решений уже принята заранее.
И это принципиальное отличие системы от попытки «просто меньше тратить».
📊 Правило №1. Планируйте бюджет до начала месяца
Самая распространённая ошибка — сначала тратить деньги, а потом анализировать результат.
Попробуйте изменить последовательность.
Допустим, ежемесячный доход составляет 100 000 ₽.
До начала нового финансового месяца распределите его.
Например:
| Категория | План |
|---|---|
| Жильё и обязательные платежи | 30 000 ₽ |
| Продукты | 20 000 ₽ |
| Транспорт | 8 000 ₽ |
| Развлечения и кафе | 7 000 ₽ |
| Покупки | 5 000 ₽ |
| Финансовая подушка | 10 000 ₽ |
| Инвестиции | 10 000 ₽ |
| Резерв месяца | 10 000 ₽ |
| Всего | 100 000 ₽ |
Это не универсальная схема.
У каждого будут свои цифры.
Главное здесь другое:
каждый рубль получает назначение до того, как вы начинаете его тратить.
Теперь 100 000 ₽ на карте психологически уже не означают:
«У меня есть сто тысяч».
Часть этих денег уже предназначена для жилья, часть — для накоплений, часть — для будущего капитала..

📅 Правило №2. Большие категории разбивайте на недели
Месяц — слишком длинный период.
Допустим, на продукты, транспорт и обычные расходы предусмотрено 40 000 ₽.
В первые десять дней легко потратить 20 000 ₽ и решить:
«Ещё же почти весь месяц впереди».
Именно в этом проблема.
Разделите 40 000 ₽ примерно на четыре недели.
Получится ориентир:
10 000 ₽ в неделю.
Теперь перерасход становится заметен намного быстрее.
Если за первую неделю ушло 14 000 ₽, не нужно ждать конца месяца, чтобы обнаружить проблему.
Вы увидели её через семь дней.
📌 Недельный бюджет работает как приборная панель автомобиля.
Не нужно ждать, пока закончится бензин.
Вы заранее видите, что расход слишком высокий.
🚦 Правило №3. Установите лимиты на переменные расходы
Обязательные расходы сложно изменить мгновенно.
А вот переменными расходами можно управлять.
Например:
кафе и доставка;
такси;
маркетплейсы;
развлечения;
одежда;
хобби.
Ошибка — сказать себе:
«Буду меньше заказывать еду».
Сколько именно меньше?
Если конкретной цифры нет, правило невозможно проверить.
Лучше установить понятный лимит.
Например:
доставка — до 4 000 ₽ в месяц;
такси — до 3 000 ₽;
маркетплейсы — до 5 000 ₽;
развлечения — до 6 000 ₽.
Теперь решение становится измеримым.
Вы не запрещаете себе пользоваться доставкой.
Вы просто знаете, сколько готовы на неё потратить.
💡 Лимит — это не запрет. Это финансовая граница, которую вы установили сами.
⏳ Правило №4. Введите паузу перед незапланированной покупкой
Эмоциональные покупки опасны тем, что решение принимается слишком быстро.
Вы увидели товар.
Понравился.
Цена кажется нормальной.
Рядом скидка.
И через минуту деньги уже списаны. 🛒
Создайте простое правило:
незапланированная покупка выше установленной суммы не оплачивается сразу.
Например, всё дороже 3 000 ₽ должно ждать минимум 24 часа.
Положите товар в избранное.
Закройте приложение.
Вернитесь завтра.
Если вещь действительно нужна — вы сможете купить её позже.
Если желание исчезло — вы только что сохранили деньги без ощущения запрета.
Это особенно хорошо работает с маркетплейсами, техникой, одеждой и эмоциональными покупками.

💳 Правило №5. Проверяйте подписки и автоматические списания
Один из самых опасных расходов — тот, который больше не требует вашего решения.
Однажды вы подключили сервис.
Карта сохранена.
Каждый месяц деньги списываются автоматически.
299 ₽.
499 ₽.
699 ₽.
Каждая сумма кажется небольшой.
Допустим, пять сервисов вместе стоят 2 400 ₽ в месяц.
За год:
2 400 × 12 = 28 800 ₽.
Если всеми пользуетесь — проблемы нет.
Но если половину давно не открывали, деньги уходят автоматически.
Поэтому установите ещё одно правило:
раз в три месяца проводить аудит подписок.
Проверьте:
— чем действительно пользуетесь;
— что можно отключить;
— где закончился пробный период;
— какие платные услуги подключены к банковским картам.
Главная задача — вернуть решение себе.
Не сервис должен автоматически решать, что вы продолжаете платить.
Вы должны решить, нужен ли он вам ещё.
🎮 Правило №6. Обязательно оставляйте деньги на удовольствие
Звучит странно?
Финансовая дисциплина — и вдруг деньги на развлечения?
Но это одно из важных правил устойчивой системы.
Представьте бюджет:
никаких ресторанов;
никакого кино;
никаких покупок;
никаких развлечений;
каждый свободный рубль — в накопления.
Первые недели человек чувствует себя дисциплинированным.
Потом появляется усталость.
И однажды происходит:
«Да сколько можно? Я работаю ради чего?»
После этого легко потратить за выходные больше, чем удалось сэкономить за несколько недель.
Поэтому нормальный бюджет должен содержать разрешённые расходы на удовольствие.
Например, 7 000 ₽ в месяц.
Эти деньги можно потратить на кафе, кино, игры или хобби.
Без чувства вины.
Потому что расход предусмотрен системой.
🧠 Психологически это важно.
Финансовая дисциплина становится не наказанием, а способом распределять деньги между сегодняшней жизнью и будущими целями.
🔍 Правило №7. Раз в неделю проверяйте бюджет
Даже хороший план бесполезен, если к нему больше не возвращаться.
Поэтому выберите один день.
Например, воскресенье.
И выделите 10–15 минут.
Проверьте:
Сколько потрачено за неделю?
Какие категории вышли за план?
Были ли незапланированные покупки?
Сколько осталось до конца месяца?
Переведены ли деньги в накопления?
Это не бухгалтерия.
Вам не нужно анализировать каждый чек часами.
Нужна короткая регулярная проверка.
Представьте навигатор.
Если вы немного отклонились от маршрута, он корректирует путь.
Но если три часа ехать не в ту сторону, возвращаться намного сложнее.
С бюджетом работает тот же принцип.
📊 10 минут каждую неделю могут быть полезнее, чем большой финансовый аудит раз в год.
💰 Как семь правил работают вместе
Теперь соберём систему целиком.
Допустим, человек получает 100 000 ₽.
В день зарплаты он заранее распределяет деньги.
20 000 ₽ сразу направляются в финансовую подушку и инвестиции.
Для переменных расходов устанавливаются лимиты.
Повседневный бюджет разбивается по неделям.
Незапланированные крупные покупки проходят через правило 24 часов.
Развлечения уже предусмотрены бюджетом.
Раз в неделю проводится короткая проверка.
Получается система:
Доход → распределение → лимиты → пауза → контроль → накопления → капитал.

И теперь человеку не нужно каждый день проявлять невероятную силу воли.
Большинство решений уже принято заранее.
⚠️ Почему правило «буду просто экономить» обычно не работает
Представим два подхода.
Первый человек:
«В этом месяце постараюсь тратить меньше».
Конкретного бюджета нет.
Лимитов нет.
Размер накоплений не определён.
Контроля нет.
В конце месяца он смотрит, сколько осталось.
Второй человек:
«На переменные расходы — 25 000 ₽. На накопления — 10 000 ₽. На инвестиции — 5 000 ₽. Покупки дороже 3 000 ₽ ждут сутки. Каждое воскресенье проверяю бюджет».
У второго человека тоже могут быть ошибки.
Но у него есть главное — система принятия решений.
Поэтому финансовая дисциплина строится не на обещании:
«Я буду сильнее себя контролировать».
Она строится на правилах:
«Если происходит X — я делаю Y».
🚨 Пять ошибок, которые разрушают финансовую дисциплину
1. Слишком жёсткий бюджет.
Если правила невозможно соблюдать, система быстро развалится.
2. Запрет на все удовольствия.
Дисциплина превращается в наказание.
3. Слишком много правил сразу.
Начните с нескольких основных.
4. Накопления из остатка.
Если откладывать только то, что осталось, часто не остаётся ничего.
5. Отказ от системы после одного плохого месяца.
Перерасход — не повод выбрасывать весь бюджет. Это повод понять причину.
📝 Чек-лист финансовой дисциплины на месяц
Попробуйте выполнить семь действий:
☑ Составить месячный бюджет.
☑ Определить недельный ориентир расходов.
☑ Установить лимиты на 3–5 переменных категорий.
☑ Ввести правило 24 часов для незапланированных покупок.
☑ Проверить все активные подписки.
☑ Выделить отдельную сумму на развлечения.
☑ Проверять бюджет один раз в неделю.
Не пытайтесь сразу добиться идеального результата.
Первый месяц нужен, чтобы увидеть, какие правила работают именно для вас.
После этого систему можно корректировать.
🎯 Практическое задание: создайте собственные правила денег
Возьмите заметки в телефоне и напишите семь предложений.
Например:
1. В день зарплаты я распределяю весь доход.
2. На неделю я могу потратить не больше 10 000 ₽ на повседневные расходы.
3. На маркетплейсы выделяю максимум 5 000 ₽ в месяц.
4. Покупки дороже 3 000 ₽ оплачиваю только через 24 часа.
5. Раз в три месяца проверяю подписки.
6. На развлечения оставляю 7 000 ₽ в месяц.
7. Каждое воскресенье проверяю расходы.
Вот это уже финансовая дисциплина.
Не намерение.
Не обещание.
Конкретные правила поведения.
🧠 Главное: система сильнее силы воли
Можно месяц экономить на всём.
Можно отказаться от кофе.
Можно удалить маркетплейсы.
Можно неделю записывать каждый рубль.
Но если после этого вернуться к старому поведению, финансовое положение почти не изменится.
Капитал создаётся иначе.
Нужны действия, которые можно повторять месяц за месяцем и год за годом.
Поэтому финансовая дисциплина — это не способность постоянно говорить себе «нельзя».
Это способность заранее определить:
сколько я трачу;
сколько оставляю себе;
на что могу потратить без чувства вины;
какие покупки требуют паузы;
как часто проверяю результат.
Когда эти правила становятся привычкой, деньги перестают управляться настроением.
И появляется самое важное — предсказуемость.
Вы начинаете понимать, сколько сможете сохранить в следующем месяце.
Потом — за год.
А затем эти регулярные суммы можно направлять на финансовую подушку и создание капитала. 💰📈
Система почти всегда сильнее разовой попытки экономить.
Вопросы для самопроверки
— Есть ли у вас конкретные правила расходов или вы каждый раз решаете заново?
— Какая категория чаще всего выходит из-под контроля?
— Какое из семи правил вы готовы внедрить уже со следующей зарплаты?
Подписывайтесь на Psix_Invest — здесь простыми словами разбираем психологию денег, финансовую дисциплину и инвестиции. Наша задача — не научиться экономить один месяц, а построить систему, которая постепенно помогает создавать капитал. 🧠💰
❓ Частые вопросы
Что такое финансовая дисциплина?
Это система заранее установленных правил расходов, накоплений и контроля денег. Её задача — уменьшить количество хаотичных финансовых решений.
Как научиться контролировать расходы?
Начните с месячного бюджета, установите лимиты на основные переменные расходы и проверяйте результат каждую неделю.
Как вести бюджет правильно?
Сначала определите доход и обязательные платежи. Затем установите суммы на переменные расходы, накопления, финансовые цели и развлечения.
Нужно ли полностью отказываться от необязательных расходов?
Нет. Устойчивый бюджет должен учитывать отдых и удовольствие. Важно заранее определить допустимую сумму.
Что делать, если не получилось уложиться в бюджет?
Не отказывайтесь от системы. Найдите причину перерасхода и скорректируйте либо поведение, либо нереалистичный лимит.
Продолжение — в Telegram
Новые статьи о деньгах, психологии, инвестициях и реальном опыте.