Вы можете купить хорошие активы, собрать разумный портфель и всё равно потерять деньги из-за одной простой ошибки — начать инвестировать без финансовой подушки. 🛡️
Инвестиции рассчитаны на будущее. Но жизнь происходит сегодня.
Сломалась машина. Сократили на работе. Понадобились деньги на срочный переезд. Возник крупный незапланированный расход.
Если свободного резерва нет, деньги приходится искать там, где они есть, — в инвестиционном портфеле или в кредите.
Именно поэтому финансовая подушка должна появиться раньше серьёзного инвестиционного капитала.
Главный принцип очень простой:
деньги, которые могут понадобиться завтра, нельзя смешивать с деньгами, которые вы инвестируете на годы.
Разберём, зачем нужна финансовая подушка, от каких ситуаций она защищает и почему её отсутствие повышает инвестиционный риск.
🛡️ Что такое финансовая подушка простыми словами
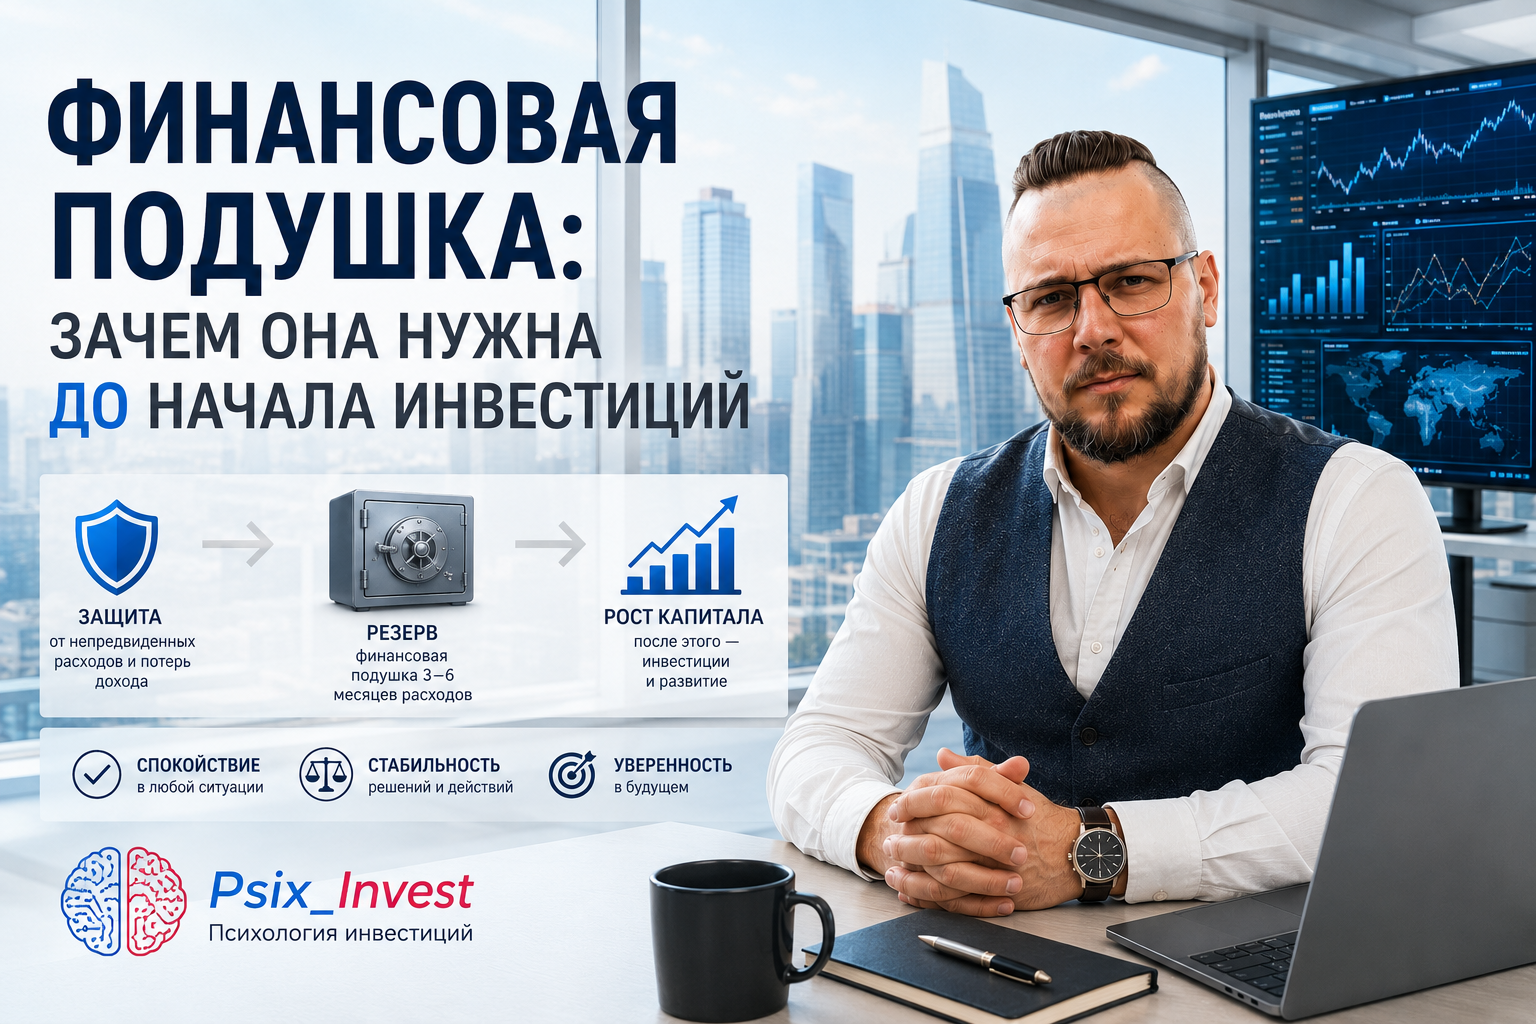
Финансовая подушка — это отдельный резерв денег на непредвиденные жизненные ситуации.
Не на новый смартфон.
Не на отпуск.
Не на автомобиль, который вы планируете купить через год.
И не на инвестиции.
Это деньги на ситуации, которые невозможно точно запланировать.
Например:
— временная потеря дохода;
— срочный ремонт автомобиля;
— незапланированный переезд;
— поломка важной бытовой техники;
— другие обязательные расходы, которые нельзя надолго отложить.
Представьте финансовую подушку как запасной выход из здания.
В обычный день он вам не нужен.
Но его ценность становится понятна именно тогда, когда основной путь внезапно закрывается.
💡 Поэтому резерв нельзя оценивать вопросом:
«Сколько он мне заработал?»
У него другая задача:
дать вам время и деньги, когда что-то пошло не по плану.
💰 Почему накопления, подушка и инвестиции — разные деньги
Одна из частых ошибок новичка — складывать все свободные деньги в одну категорию:
«Мои накопления».
Но у денег могут быть совершенно разные задачи.
Допустим, у вас есть 300 000 ₽.
Если все 300 000 ₽ лежат в инвестиционном портфеле, психологически кажется:
«У меня есть триста тысяч запаса».
Но это не совсем так.
Часть портфеля может состоять из активов, цена которых меняется каждый день.
Сегодня они стоят 300 000 ₽.
Через некоторое время их рыночная стоимость может оказаться 270 000 ₽ или 240 000 ₽.
А деньги вам могут понадобиться именно в этот момент.
Поэтому полезно разделять капитал минимум на три части:
🛡️Финансовая подушка — защита от неожиданностей.
🎯Накопления на цели — деньги на известные будущие расходы.
📈Инвестиционный капитал — деньги, которые вы готовы оставить работать на длительный срок и стоимость которых может колебаться.
Это разные финансовые инструменты для разных задач.

📉 Что происходит, если срочный расход совпадает с падением рынка
Рассмотрим конкретный пример.
Алексей накопил 300 000 ₽.
Отдельной финансовой подушки нет.
Все деньги он решил инвестировать.
Через несколько месяцев рынок снизился, и стоимость портфеля временно упала на 20%.
Теперь активы стоят примерно:
300 000 × 0,8 = 240 000 ₽.
И именно в этот момент появляется срочный расход на 100 000 ₽.
Что делать?
Если свободных денег нет, вариантов немного.
Можно продать часть инвестиций.
Но тогда временное снижение цены превращается для проданной части активов в зафиксированный результат.
Можно взять кредит.
Но тогда к финансовой проблеме добавляются проценты и обязательный ежемесячный платёж.
Можно занять деньги.
Но финансовая зависимость от других людей тоже редко является хорошим планом.
И проблема здесь возникла не обязательно потому, что инвестиции были плохими.
Проблема появилась раньше:
деньги на непредвиденные расходы и инвестиционный капитал не были разделены.
🧠 Подушка защищает не только деньги, но и решения
Есть ещё одна сторона финансового резерва, которую часто недооценивают.
Он уменьшает психологическое давление.
Представьте две ситуации.
Инвестор №1
На банковской карте — 15 000 ₽.
Финансовой подушки нет.
В инвестициях — 500 000 ₽.
Рынок падает на 15%.
Человек видит минус в портфеле и одновременно понимает:
«Если завтра понадобятся деньги, придётся продавать».
Тревога усиливается.
Каждый новый процент падения воспринимается болезненнее.
Появляется желание:
«Может, лучше всё продать, пока не стало хуже?»
Инвестор №2
На отдельном счёте находится финансовый резерв на несколько месяцев необходимых расходов.
Инвестиционный портфель тоже снижается на 15%.
Неприятно?
Конечно.
Но ситуация воспринимается иначе.
Человеку не нужно завтра продавать активы ради оплаты обычной жизни.
Он может оценивать портфель исходя из своей стратегии и рисков, а не из страха:
«Мне срочно понадобятся эти деньги».

🚨 Почему инвестиционный портфель не заменяет резерв
Возникает логичный вопрос:
«Зачем держать отдельную финансовую подушку, если инвестиции можно просто продать?»
Потому что у резерва и инвестиций разные требования.
Для инвестиционного капитала допустимы:
📈 изменение рыночной стоимости;
⏳ длительный горизонт;
📉 временные просадки;
⚠️ инвестиционный риск.
Финансовому резерву нужны другие свойства:
доступность;
надёжность;
понятность;
возможность использовать деньги тогда, когда они действительно понадобились.
Подушка должна выполнять функцию страховочного слоя между вашей обычной жизнью и инвестиционным портфелем.
Поэтому максимальная доходность для неё — не главная цель.
💳 Как отсутствие подушки может вернуть вас к кредитам
Представим ещё одну ситуацию.
Доход — 100 000 ₽ в месяц.
Человек научился откладывать по 15 000 ₽ и решил всю эту сумму инвестировать.
Через восемь месяцев собственные взносы составили:
15 000 × 8 = 120 000 ₽.
Кажется, всё идёт отлично.
Но внезапно появляется незапланированный расход на 80 000 ₽.
Свободного резерва нет.
Если инвестиции продавать не хочется, появляется кредитная карта.
80 000 ₽ превращаются в долг.
Теперь часть будущей зарплаты нужно направлять не на создание капитала, а на погашение обязательства.
Получается парадокс:
человек инвестировал, чтобы становиться финансово устойчивее, но отсутствие резерва снова создало долг.
Финансовая подушка нужна именно для того, чтобы разорвать эту цепочку.
🏗️ Сначала фундамент, потом этажи
Инвестиции можно сравнить со строительством дома.
Большинство людей хочет быстрее увидеть верхние этажи.
Доходность.
Портфель.
Дивиденды.
Купоны.
Рост капитала.
Но красивый верхний этаж бесполезен без нормального фундамента.
Финансовая система может выглядеть так:
1. Контроль расходов
↓
2. Финансовая дисциплина
↓
3. Регулярные накопления
↓
4. Финансовая подушка
↓
5. Инвестиционный капитал
↓
6. Долгосрочный рост капитала
Каждый следующий уровень опирается на предыдущий.

🤔 Нужно ли ждать полной подушки, чтобы вообще начать инвестировать
Здесь не обязательно мыслить только крайностями.
Один вариант:
«Сразу инвестирую всё свободное».
Другой:
«Не куплю ни одного инвестиционного инструмента, пока полностью не сформирую большой резерв».
На практике распределение денег зависит от вашей ситуации.
Если резерв отсутствует полностью, логично сделать его создание приоритетом.
Но человек может одновременно изучать инвестиционные инструменты, определять свой риск-профиль и постепенно готовить будущую стратегию.
В некоторых ситуациях часть свободного денежного потока можно распределять между резервом и инвестициями.
Например:
свободно 15 000 ₽ в месяц.
Временно:
12 000 ₽ → финансовая подушка;
3 000 ₽ → инвестиции.
После формирования необходимого резерва пропорция меняется:
3 000 ₽ → накопления или другие цели;
12 000 ₽ → инвестиционный капитал.
Конкретное распределение индивидуально.
Главный принцип остаётся неизменным:
инвестиции не должны лишать вас денег на непредвиденную жизнь.
📊 Как понять, что деньги относятся к подушке, а не к инвестициям
Задайте себе простой вопрос:
«Что произойдёт, если эти деньги понадобятся мне завтра?»
Если ответ:
«Я спокойно возьму их из отдельного резерва» — всё нормально.
Если:
«Придётся продавать акции или облигации» — резерв, возможно, недостаточен.
Если:
«Придётся использовать кредитную карту» — финансовая защита явно требует внимания.
Если:
«Придётся занимать» — проблема та же.
Это очень простой тест.
Но он хорошо показывает разницу между наличием активов и реальной финансовой устойчивостью.
⚠️ 5 ошибок при создании финансовой подушки
1. Считать инвестиции своей подушкой
Инвестиционные активы могут менять цену именно тогда, когда понадобятся деньги.
2. Смешивать резерв с деньгами на покупки
Если из подушки регулярно оплачиваются смартфоны, одежда и отпуск, это уже не резерв.
3. Инвестировать последние свободные деньги
После покупки активов у вас должен оставаться запас ликвидности на текущую жизнь и непредвиденные ситуации.
4. Постоянно забирать деньги из резерва
Подушка не должна превращаться во вторую банковскую карту.
5. Гнаться за максимальной доходностью
Главная задача резерва — не обогнать рынок.
Его задача — оказаться доступным в нужный момент.
📝 Когда можно использовать финансовую подушку
Полезно заранее определить правила.
Например, подушка используется при:
☑ временной потере основного дохода;
☑ серьёзном незапланированном обязательном расходе;
☑ срочной ситуации, которую нельзя разумно отложить;
☑ других событиях, угрожающих нормальному бюджету.
И не используется для:
❌ распродажи на маркетплейсе;
❌ нового смартфона просто потому, что захотелось;
❌ отпуска;
❌ подарков;
❌ увеличения инвестиционной позиции из-за «отличной точки входа».
Это позволяет сохранить назначение денег.
🔄 Что делать после использования резерва
Финансовая подушка — не одноразовый проект.
Допустим, было накоплено 300 000 ₽.
Из-за непредвиденной ситуации пришлось использовать 80 000 ₽.
Осталось:
220 000 ₽.
После стабилизации бюджета одна из первых финансовых задач — восстановить резерв.
То есть временно увеличить его пополнение или уменьшить направление новых денег в менее приоритетные цели.
Подушка работает как защитный барьер.
Если часть барьера использована, её нужно восстановить.
🎯 Практическое задание: разделите деньги сегодня
Откройте свои счета и ответьте на четыре вопроса:
1. Сколько денег у меня предназначено именно для непредвиденных ситуаций?
________ ₽
2. Сколько находится в накоплениях на конкретные покупки и цели?
________ ₽
3. Сколько составляет мой инвестиционный капитал?
________ ₽
4. Если завтра понадобится крупная сумма, откуда я её возьму?
Последний вопрос особенно важен.
Если ответ — «продам инвестиции», «возьму кредит» или «займу», создание финансовой подушки стоит поставить выше увеличения инвестиционного портфеля.
🧠 Главное: подушка даёт инвестициям время
Инвестиционному капиталу нужно время.
Рынок растёт и падает.
Стоимость активов меняется.
Некоторые стратегии рассчитаны на годы.
Но если деньги могут понадобиться через неделю, этого времени у вас просто нет.
Финансовая подушка решает именно эту проблему.
Она создаёт границу:
деньги для непредвиденной жизни находятся здесь;
деньги для долгосрочного будущего работают отдельно.
И тогда неожиданная поломка автомобиля не требует продавать инвестиции.
Временное снижение дохода не обязательно заставляет брать кредит.
А падение рынка не превращается автоматически в личную финансовую катастрофу.
Поэтому финансовая подушка — не конкурент инвестициям.
Она защищает инвестиционный план от вашей обычной жизни. 🛡️📈
Сначала создаётся устойчивость.
Затем — капитал.
Именно такая последовательность позволяет инвестировать не последние деньги, а средства, которым действительно можно дать время работать.
📌 Чек-лист перед серьёзными инвестициями
Проверьте себя:
☑ Я знаю свои обязательные ежемесячные расходы.
☑ У меня есть отдельный финансовый резерв или я его формирую.
☑ Деньги на ближайшие цели отделены от инвестиций.
☑ Мне не придётся продавать портфель из-за обычного непредвиденного расхода.
☑ Я не использую кредит как замену финансовой подушке.
☑ Я инвестирую только деньги, которые не понадобятся в ближайшее время.
Если несколько пунктов пока не выполняются — это не означает, что инвестиции вам запрещены.
Это означает, что сначала стоит укрепить фундамент своей финансовой системы.
Вопросы для самопроверки
— Есть ли у вас деньги, которые предназначены только для непредвиденных ситуаций?
— Что вы будете делать, если завтра срочно понадобится крупная сумма?
— Отделён ли ваш финансовый резерв от инвестиционного портфеля?
Подписывайтесь на Psix_Invest — здесь простыми словами разбираем финансовую дисциплину, психологию денег и инвестиции. Наша цель — не просто покупать активы, а строить финансовую систему, которая выдерживает реальные жизненные ситуации. 🧠💰
❓ Частые вопросы
Что такое финансовая подушка?
Финансовая подушка — отдельный денежный резерв на непредвиденные жизненные расходы и временные проблемы с доходом.
Зачем нужна финансовая подушка перед инвестициями?
Она снижает вероятность того, что при неожиданном расходе вам придётся продавать инвестиционные активы в неподходящий момент или использовать кредит.
Можно ли считать инвестиции финансовой подушкой?
Обычно эти деньги лучше разделять. Рыночная стоимость инвестиций может снижаться, а резерв должен быть доступен тогда, когда он действительно понадобился.
Можно ли одновременно создавать подушку и инвестировать?
В некоторых ситуациях — да. Но если резерва нет совсем, его формирование разумно сделать одним из главных финансовых приоритетов.
На что можно тратить финансовую подушку?
На действительно непредвиденные и важные расходы: потерю дохода, срочные обязательные платежи и другие ситуации, которые нельзя безопасно отложить.
Продолжение — в Telegram
Новые статьи о деньгах, психологии, инвестициях и реальном опыте.