Финансовая подушка уже создана или вы только начинаете её формировать? Тогда возникает следующий вопрос: где держать эти деньги, чтобы они были одновременно защищены и доступны? 🛡️💰
Ошибка многих новичков — искать для резерва максимальную доходность.
Кажется логичным: если деньги лежат без дела, почему бы не вложить их в акции, облигации или другой инструмент?
Но финансовая подушка решает не задачу максимального заработка.
У неё другая функция:
быть доступной именно тогда, когда деньги понадобились неожиданно.
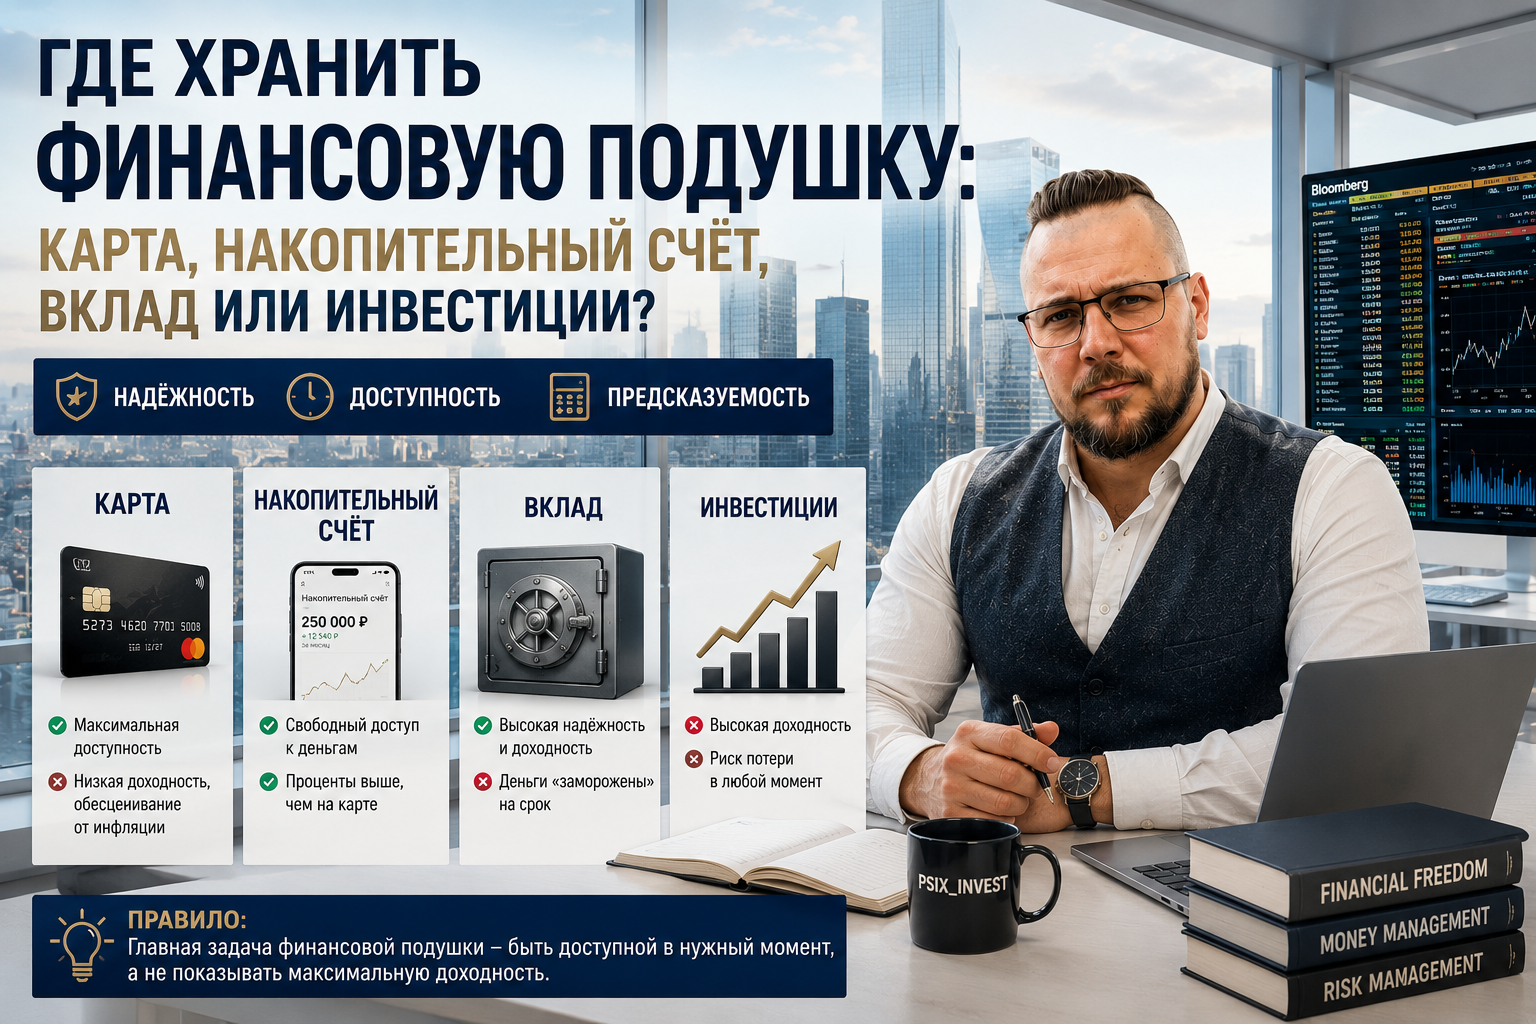
Поэтому при выборе места хранения важны три свойства:
надёжность → доступность → предсказуемость.
Доходность идёт уже после них.
Разберём, чем отличаются обычная карта, накопительный счёт, вклад и инвестиционные активы.
🛡️ Что важнее всего для финансовой подушки
Представьте, что ваш резерв составляет 360 000 ₽.
Эти деньги рассчитаны примерно на шесть месяцев обязательных расходов.
Пока всё хорошо, резерв не требуется.
Но финансовая подушка существует именно для плохих сценариев:
— временно исчез доход;
— понадобилась крупная обязательная сумма;
— возникла другая срочная ситуация.
В такой момент вам не должно требоваться:
ждать подходящей цены;
искать покупателя на актив;
переживать из-за падения рынка;
платить штраф за срочный доступ к собственным деньгам.
Поэтому хорошее место для резерва отвечает трём вопросам.
1. Надёжность
Насколько высок риск потерять заметную часть денег?
2. Доступность
Как быстро вы сможете получить нужную сумму?
3. Предсказуемость
Будете ли вы заранее понимать, сколько денег получите при необходимости?
📌 Именно эти три критерия должны стоять выше потенциальной доходности.

💳 Вариант 1. Обычная банковская карта
Самый простой вариант — оставить резерв на карте.
Плюсы очевидны:
деньги доступны почти мгновенно;
ими легко воспользоваться;
не нужно ничего продавать или закрывать.
Но есть и существенный минус.
Деньги на основной карте слишком легко смешиваются с повседневным бюджетом.
Представьте:
на карте лежит 420 000 ₽.
Из них:
60 000 ₽ — деньги на текущий месяц;
360 000 ₽ — финансовая подушка.
Психологически вы постоянно видите общий баланс:
420 000 ₽.
Появляется ощущение:
«Денег достаточно».
Постепенно резерв может начать использоваться на покупки, поездки или другие расходы.
Через несколько месяцев человек обнаруживает, что вместо 360 000 ₽ осталось 290 000 ₽.
Никакой чрезвычайной ситуации не было.
Деньги просто постепенно смешались с обычной жизнью.
Когда карта может быть полезна
Небольшую часть резерва можно держать максимально доступно.
Например, сумму на несколько недель обязательных расходов.
Но хранить всю подушку на карте, которой оплачиваются ежедневные покупки, психологически не всегда удобно.
📌 Подушка должна быть доступной, но не слишком лёгкой для случайного расходования.
🏦 Вариант 2. Накопительный счёт
Для многих людей накопительный счёт выглядит логичным компромиссом.
Деньги находятся отдельно от повседневной карты.
При этом обычно сохраняется возможность относительно быстро их перевести.
Кроме того, банк может начислять процент на остаток в соответствии с условиями конкретного счёта.
Получается сочетание:
отдельное хранение + доступ к деньгам + возможность получать некоторый доход.
Но здесь важно читать условия.
Ставка может зависеть от:
— суммы;
— срока;
— выполнения дополнительных условий;
— статуса клиента;
— новых денег;
— других требований банка.
Поэтому не стоит выбирать накопительный счёт только по большой цифре в рекламе.
Нужно смотреть:
какая ставка действует именно для вас;
на какую сумму она распространяется;
можно ли свободно снимать деньги;
что происходит после снятия.

🔒 Вариант 3. Банковский вклад
Вклад устроен иначе.
Вы размещаете деньги на определённых условиях и можете получить заранее установленный процент, если соблюдаете условия договора.
Плюс вклада — предсказуемость.
Вы заранее понимаете:
— на какой срок размещаются деньги;
— какая ставка действует;
— что произойдёт при окончании срока.
Но для финансовой подушки появляется важный вопрос:
что будет, если деньги понадобятся раньше?
У разных вкладов условия досрочного снятия различаются.
Можно потерять часть начисленных процентов или столкнуться с другими ограничениями.
Поэтому держать весь резерв в одном долгом вкладе может быть неудобно.
Представьте:
финансовая подушка — 360 000 ₽.
Все деньги находятся во вкладе на год.
Через два месяца срочно понадобилось 100 000 ₽.
Теперь приходится досрочно менять условия размещения всего или части резерва.
Это противоречит одной из главных функций подушки — свободному доступу.
🧩 Можно ли разделить финансовую подушку на части?
Да, и для многих это может быть удобнее, чем хранить всю сумму одним способом.
Например, резерв 360 000 ₽ можно условно разделить.
60 000 ₽ — максимально доступная часть.
180 000 ₽ — накопительный счёт.
120 000 ₽ — более предсказуемое банковское размещение, если условия допускают такой подход.
Это лишь пример логики, а не универсальная рекомендация.
Смысл в другом.
Не обязательно выбирать:
«Только карта»
или
«Только вклад».
Можно распределить резерв по уровню срочности.
📊 Простая идея:
1-й уровень — деньги нужны прямо сейчас.
2-й уровень — деньги нужны в течение нескольких дней.
3-й уровень — часть резерва, вероятность использования которой ниже.
Так финансовая подушка остаётся одновременно доступной и организованной.
📈 А можно ли инвестировать финансовую подушку?
Именно здесь чаще всего хочется увеличить доходность.
Человек смотрит:
накопительный счёт даёт один уровень дохода;
акции потенциально могут дать больше.
Возникает мысль:
«Почему резерв должен просто лежать?»
Проблема в том, что потенциальная доходность всегда связана с риском.
Представим:
подушка — 360 000 ₽.
Она полностью вложена в акции.
Рынок снижается на 25%.
Теперь стоимость портфеля составляет примерно:
270 000 ₽.
И именно в этот момент человек теряет доход и начинает использовать резерв.
Получается неприятное совпадение:
деньги понадобились тогда, когда активы стоят дешевле.
Часть временной рыночной просадки приходится превращать в реальную продажу.
Именно поэтому акции обычно плохо подходят для основной части финансовой подушки.
Не потому, что акции плохой инструмент.
А потому, что задача у них другая.
📉 Почему хорошая инвестиция может быть плохой подушкой
Это принципиально важная мысль.
Один и тот же инструмент нельзя оценивать без его цели.
Акция может прекрасно подходить для долгосрочного капитала.
Но плохо — для денег, которые могут понадобиться завтра.
Долгосрочная облигация может быть частью инвестиционного портфеля.
Но цена такой бумаги тоже может меняться.
Недвижимость может быть ценным активом.
Но продать часть квартиры за один день, чтобы оплатить срочный расход, практически невозможно.
Получается:
качество инструмента зависит от задачи.
Для финансовой подушки главная задача:
сохранить доступ к деньгам в момент неопределённости.
Поэтому погоня за максимальной доходностью способна разрушить сам смысл резерва.
💡 Стоит ли использовать облигации для подушки?
Иногда возникает компромиссная идея:
«Акции слишком рискованны, значит, вложу подушку в облигации».
Но здесь тоже нет автоматического ответа.
Облигации имеют:
— рыночную цену;
— риск эмитента;
— срок погашения;
— процентный риск;
— возможные проблемы с ликвидностью отдельных выпусков.
Если облигацию приходится продавать до погашения, цена может отличаться от той, по которой вы её купили.
Поэтому инвестиционный инструмент нельзя считать эквивалентом банковского резерва только потому, что он выглядит «консервативным».
Для основной подушки проще исходить из первого правила:
не максимизировать доходность, а минимизировать вероятность неприятного сюрприза.
🧠 Почему доступность важнее процентов
Представим два варианта.
Вариант А
Резерв приносит потенциально более высокую доходность.
Но при срочном использовании:
цена может быть ниже;
нужно продавать актив;
нужно ждать расчёта;
результат неизвестен заранее.
Вариант Б
Доходность ниже.
Но вы заранее понимаете:
где лежат деньги;
сколько их;
как быстро их получить;
что произойдёт при снятии.
Для инвестиционного капитала первый вариант может иметь смысл.
Для финансовой подушки второй часто лучше выполняет основную функцию.
🛡️ Подушка — это прежде всего инструмент управления риском, а уже потом источник дохода.
🚨 Ошибка: считать потерянными проценты, которые подушка «могла заработать»
Человек видит:
360 000 ₽ лежат в резерве.
И начинает сравнивать:
«А если бы эти деньги были в более доходном активе?»
Это психологическая ловушка.
Потому что тогда нужно считать не только потенциальную прибыль.
Нужно учитывать и ценность защиты.
Например, благодаря резерву вам не пришлось:
— использовать дорогой кредит;
— срочно продавать инвестиции;
— занимать деньги;
— разрушать долгосрочный портфель.
Эта польза не всегда отображается в процентах.
Но финансово она может быть очень значимой.
Подушка не обязана конкурировать с инвестиционным портфелем по доходности.
Она выполняет другую работу.
📊 Сравним четыре варианта
Упрощённо логика выглядит так:
| Инструмент | Доступность | Предсказуемость | Рыночный риск |
|---|---|---|---|
| Обычная карта | Очень высокая | Высокая | Нет рыночных колебаний |
| Накопительный счёт | Высокая | Относительно высокая | Нет рыночных колебаний |
| Вклад | Зависит от условий | Высокая при соблюдении условий | Нет рыночных колебаний |
| Инвестиционные активы | Зависит от инструмента | Ниже | Есть |
Это не рейтинг инструментов.
Каждый из них решает свою задачу.
Главный вывод таблицы:
чем ближе деньги к функции экстренного резерва, тем важнее доступность и предсказуемость.
📝 Как организовать хранение своей подушки
Используйте простой алгоритм.
Шаг 1. Определите размер резерва
Например:
360 000 ₽.
Шаг 2. Определите максимально срочную часть
Допустим, обязательные расходы за месяц — 60 000 ₽.
Эту сумму можно держать особенно доступно.
Шаг 3. Остальную часть отделите от повседневных денег
Так вы снизите вероятность случайно потратить резерв.
Шаг 4. Проверьте условия хранения
Ответьте:
Как быстро получу деньги?
Потеряю ли доход при снятии?
Есть ли ограничения?
Насколько защищены средства?
Шаг 5. Не смешивайте подушку с инвестиционной стратегией
Если хотите увеличить риск ради потенциальной доходности, такие деньги уже начинают выполнять другую функцию.
⚠️ Пять ошибок при хранении финансовой подушки
1. Держать всю сумму на основной карте
Резерв слишком легко становится частью обычного бюджета.
2. Запирать всю подушку надолго
При экстренной ситуации доступ к деньгам может стать неудобным.
3. Выбирать только по максимальной ставке
Большая ставка может сопровождаться условиями и ограничениями.
4. Вкладывать весь резерв в рынок
Цена активов может снизиться именно тогда, когда деньги понадобятся.
5. Забывать проверять условия банковских продуктов
Ставки и правила меняются. Резерв стоит периодически пересматривать.
🧮 Практический пример: финансовая подушка 360 000 ₽
Предположим:
обязательные расходы — 60 000 ₽ в месяц;
подушка — на шесть месяцев;
итого резерв — 360 000 ₽.
Можно построить многоуровневую систему.
Например:
60 000 ₽ — максимально доступная часть;
180 000 ₽ — отдельный накопительный счёт;
120 000 ₽ — банковский инструмент с подходящими условиями доступа.
Ещё раз: конкретные суммы и инструменты зависят от условий и вашего уровня комфорта.
Главная идея:
подушка может состоять из нескольких уровней доступа, но вся она должна оставаться резервом, а не превращаться в инвестиционный портфель.

🔍 Практическое задание: проверьте свой резерв
Ответьте на пять вопросов.
1. Где сейчас хранится моя финансовая подушка?
2. Сколько времени потребуется, чтобы получить всю сумму?
3. Могу ли я потерять часть капитала или дохода при срочном снятии?
4. Не смешаны ли эти деньги с ежедневным бюджетом?
5. Если рынок завтра упадёт на 30%, изменится ли размер моего резерва?
Последний вопрос особенно полезен.
Если ответ:
«Да, подушка сильно уменьшится», значит, возможно, часть резерва выполняет инвестиционную функцию вместо защитной.
🧠 Главное: финансовая подушка не обязана быть самой доходной
На финансовую подушку легко смотреть как на деньги, которые «могли бы работать лучше».
Но её работа не всегда видна.
Она даёт возможность сказать:
«Мне срочно нужны деньги — и они у меня есть».
Без продажи активов.
Без кредита.
Без ожидания подходящего момента.
Без паники.
Именно поэтому при выборе места хранения ставьте вопросы в правильном порядке:
Надёжно ли?
Доступно ли?
Предсказуемо ли?
И только потом:
Сколько это принесёт?
Финансовая подушка — не инструмент максимизации прибыли.
Это страховочный слой вашей финансовой системы. 🛡️
Её задача — быть скучной, понятной и доступной.
А инвестиционному капиталу можно оставить другую работу — долгосрочный рост.
Когда эти деньги разделены, финансовая система становится значительно устойчивее.
📌 Чек-лист хранения финансовой подушки
☑ Резерв отделён от ежедневных денег.
☑ Часть подушки доступна быстро.
☑ Я понимаю условия снятия всей суммы.
☑ Мне не нужно продавать рыночные активы ради срочного расхода.
☑ Я не гонюсь за максимальной доходностью резервных денег.
☑ Подушка не зависит сильно от ежедневных рыночных колебаний.
☑ Я периодически проверяю банковские условия.
☑ Размер резерва соответствует моим текущим расходам.
Если эти пункты выполняются, финансовая подушка действительно выполняет свою главную функцию:
защищает вашу жизнь и инвестиционный капитал друг от друга.
Вопросы для самопроверки
— Где сейчас хранится ваша финансовая подушка?
— Сможете ли вы получить нужную сумму в течение одного дня?
— Что для вас важнее в резерве: высокая доходность или предсказуемый доступ к деньгам?
Подписывайтесь на Psix_Invest — здесь простыми словами разбираем финансовую дисциплину, психологию денег и инвестиции. Учимся разделять резерв и инвестиционный капитал, чтобы не разрушать долгосрочные цели из-за краткосрочных проблем. 🧠💰📈
❓ Частые вопросы
Где лучше хранить финансовую подушку?
Обычно резерв размещают там, где деньги достаточно надёжны, доступны и их сумма предсказуема. Конкретный вариант зависит от условий банковских продуктов и вашей ситуации.
Можно ли хранить финансовую подушку на обычной карте?
Можно держать там часть резерва для быстрого доступа. Но всю сумму легко случайно смешать с повседневными деньгами.
Что лучше для финансовой подушки: вклад или накопительный счёт?
Зависит от условий. Накопительный счёт обычно удобнее для быстрого доступа, а вклад может давать более предсказуемые условия на определённый срок, но досрочное снятие нужно проверять отдельно.
Можно ли инвестировать финансовую подушку?
Основную часть резерва обычно разумно отделять от рыночных активов, стоимость которых может снизиться именно к моменту срочной потребности в деньгах.
Нужно ли финансовой подушке приносить доход?
Желательно, чтобы деньги не лежали совсем без пользы, если есть подходящие надёжные инструменты. Но доходность не должна становиться важнее доступности и сохранности резерва.
Продолжение — в Telegram
Новые статьи о деньгах, психологии, инвестициях и реальном опыте.