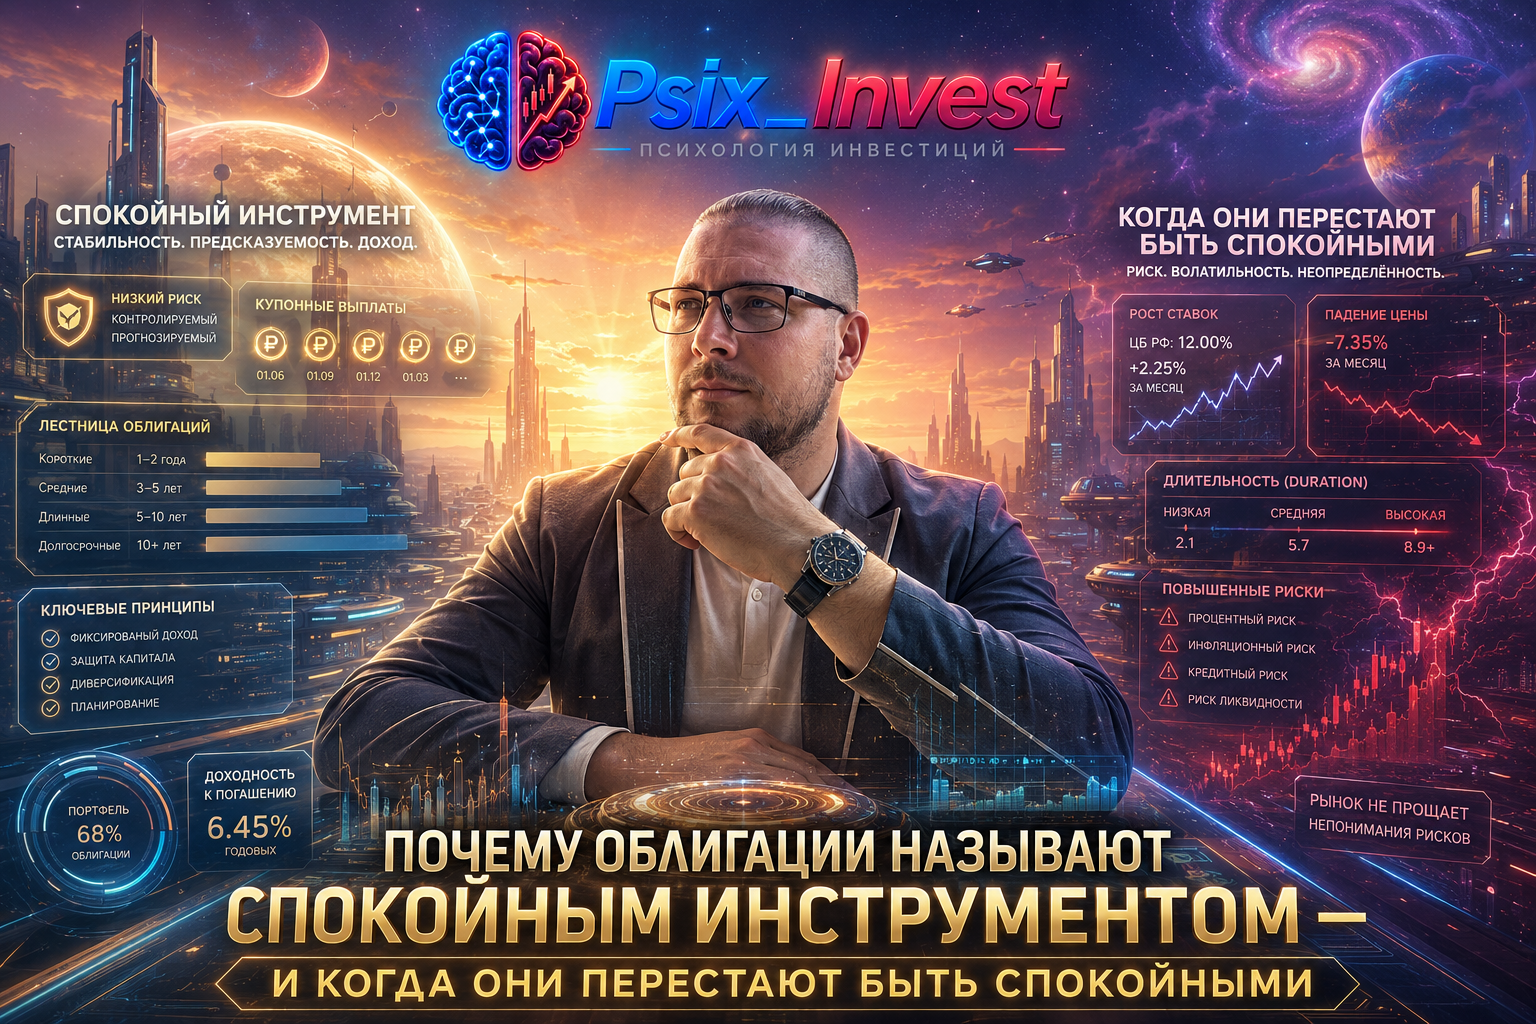
Облигации часто называют спокойным инструментом, потому что инвестор заранее знает многие условия: кто ему должен, когда планируются выплаты и когда должен вернуться номинал. Но «спокойный» не означает «безопасный при любых условиях». Цена облигации тоже падает, эмитент может столкнуться с проблемами, а высокая доходность почти всегда требует объяснения.
Разберём, откуда берётся это спокойствие и как не превратить облигации в рискованную ставку.
🧘 Почему облигация психологически проще акции
Представим акцию.
Вы купили её за:
1 000 ₽.
Что она будет стоить через год?
900 ₽?
1 200 ₽?
700 ₽?
1 500 ₽?
Никто заранее не знает.
Компания не обязана вернуть вам первоначальные 1 000 ₽.
Не обязана выкупить акцию через три года.
Даже дивиденды могут измениться или вообще не выплачиваться.
Теперь возьмём обычную облигацию.
Допустим:
номинал — 1 000 ₽;
погашение — через три года;
купон — фиксированный;
выплаты — четыре раза в год.
У инвестора появляется понятный денежный маршрут:
покупка → купоны → погашение.
Если эмитент выполняет обязательства, условия значительно предсказуемее.
Именно эта предсказуемость — одна из главных причин, почему облигации называют спокойным инструментом.
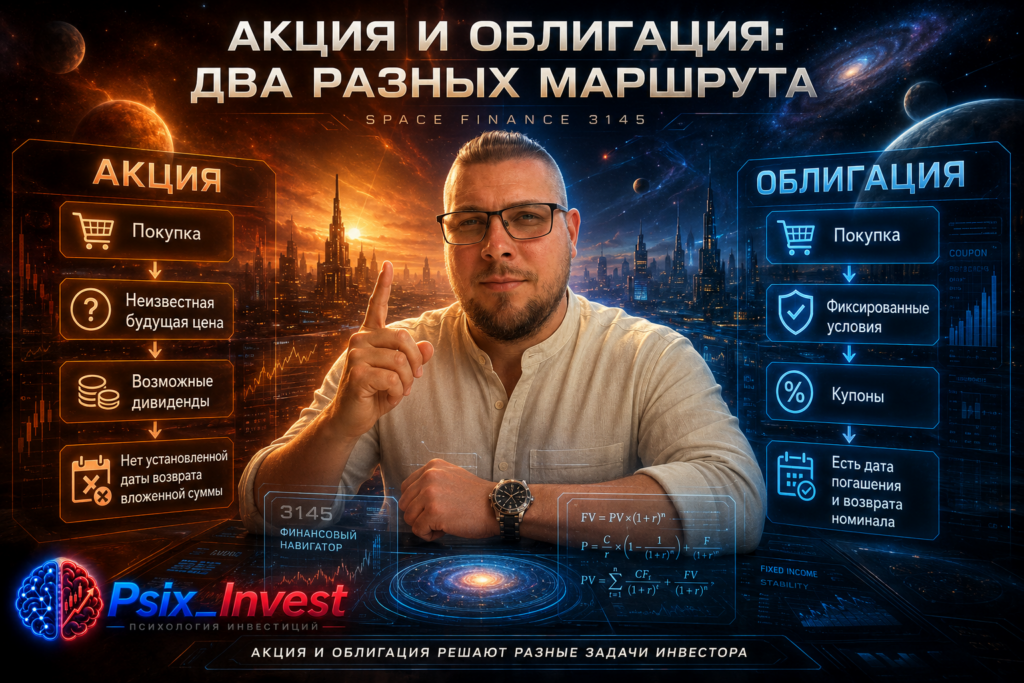
ОБЛИГАЦИЯ
Покупка
↓
Купонные выплаты по условиям выпуска
↓
Известная дата погашения
↓
Возврат номинала при исполнении обязательств
Подпись:
«Спокойствие облигации создаёт не отсутствие риска, а большая предсказуемость денежного потока».
💰 Причина №1. Вы заранее знаете условия долга
Покупая облигацию, инвестор фактически становится кредитором.
Он может заранее посмотреть:
— кто занял деньги;
— сколько составляет номинал;
— когда выплачиваются купоны;
— какой тип купона;
— когда погашение;
— есть ли оферта;
— есть ли амортизация.
Это уже значительно снижает неопределённость.
Например:
вы купили 100 облигаций.
Номинал каждой:
1 000 ₽.
Купонные выплаты за год условно составляют:
120 ₽ на бумагу.
Тогда купонный поток:
100 × 120 = 12 000 ₽ в год до налогов.
Если выплаты распределены равномерно, инвестор заранее примерно понимает календарь поступлений.
Для человека, который не хочет ежедневно угадывать направление рынка, это психологически комфортнее.
📅 Причина №2. У облигации есть дата погашения
Это одна из важнейших особенностей.
Представим:
облигация погашается:
15 сентября 2029 года.
Если эмитент исполняет обязательства, инвестор знает дату, к которой должен быть погашен предусмотренный номинал.
Это позволяет связать инвестицию с конкретной целью.
Например:
через три года нужны:
300 000 ₽
на первоначальный взнос.
Вместо бессрочной ставки на рост рынка можно подобрать долговые инструменты со сроками, близкими к финансовой цели.
Получается понятная логика:
ДАТА ЦЕЛИ → СРОК ИНВЕСТИЦИИ → СРОК ПОГАШЕНИЯ.
Именно поэтому облигации полезны не только для получения купонов.
Они могут использоваться для планирования будущих денежных потребностей.
📉 Но почему тогда цена облигации может падать?
Вот здесь новичок часто сталкивается с парадоксом.
Он покупает «спокойную облигацию».
Через несколько месяцев открывает приложение:
−8%.
Возникает вопрос:
«Какой же это спокойный инструмент, если я уже в минусе?»
Причина в том, что до погашения облигация торгуется на рынке.
Её цена меняется.
Одна из основных причин:
процентные ставки.
Разберём на бытовом примере.
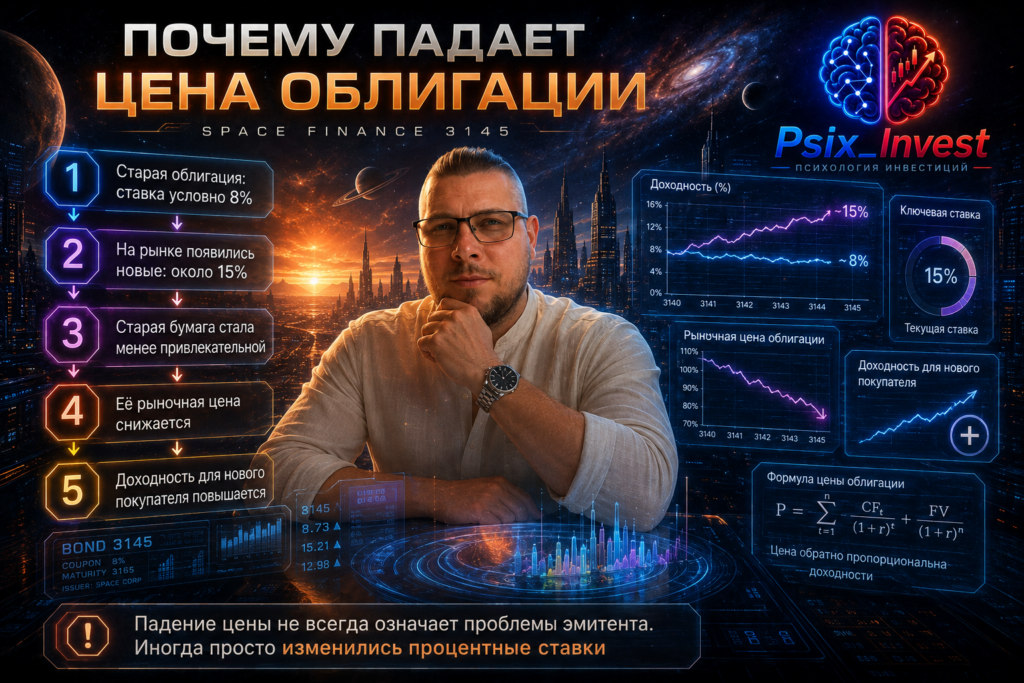
🏦 Представьте два одинаковых магазина денег
У вас есть старая облигация.
Условно она даёт:
8% годовых.
Через некоторое время рыночные ставки выросли.
Новые сопоставимые облигации предлагают:
15%.
Инвестор выбирает:
старая бумага — 8%;
новая — 15%.
Если риски и сроки сопоставимы, старая облигация становится менее привлекательной.
Чтобы её снова захотели покупать, рыночная цена может снизиться.
Так её доходность для нового покупателя становится выше.
Поэтому работает важная связь:
СТАВКИ РАСТУТ → ЦЕНЫ МНОГИХ ОБЛИГАЦИЙ СНИЖАЮТСЯ.
И наоборот:
СТАВКИ СНИЖАЮТСЯ → ЦЕНЫ МНОГИХ ОБЛИГАЦИЙ МОГУТ РАСТИ.
Это одна из базовых механик долгового рынка.
🧮 Конкретный пример: облигация показывает −10%
Допустим, вы купили облигацию:
за 1 000 ₽.
Номинал:
1 000 ₽.
Погашение:
через несколько лет.
После роста ставок рыночная цена падает:
до 900 ₽.
Брокер показывает:
−10%.
Что это означает?
Если вы продадите бумагу сейчас примерно по 900 ₽, вы действительно зафиксируете ценовой убыток около 100 ₽ на облигацию без учёта полученных купонов, НКД, налогов и комиссий.
Но если:
эмитент финансово устойчив;
условия выпуска не изменились;
дефолта нет;
вы можете держать бумагу до погашения,
то рыночные −10% сами по себе ещё не означают, что ваш первоначальный план разрушен.
При исполнении обязательств в дату погашения выплачивается предусмотренный номинал.
А до этого инвестор получает предусмотренные условиями выплаты.
Это принципиальное отличие временного изменения рыночной цены от дефолта.
⚠️ Но здесь нельзя сделать опасный вывод
Некоторые инвесторы слышат:
«При погашении всё равно вернут номинал».
И решают:
значит, цена облигации вообще не важна.
Это ошибка.
Цена важна минимум по четырём причинам.
Первая
Если деньги понадобятся раньше, придётся продавать по текущей рыночной цене.
Вторая
Падение может быть вызвано не ставками, а ухудшением положения эмитента.
Третья
Если облигация куплена значительно выше номинала, погашение по номиналу уменьшает результат.
Четвёртая
У некоторых выпусков есть особенности:
оферты;
амортизация;
плавающие купоны;
другие условия.
Поэтому фраза:
«Я просто досижу до погашения»
работает только тогда, когда инвестор понимает конкретную бумагу и её условия.
⏳ Причина №3. Короткие облигации могут быть спокойнее длинных
Возьмём две бумаги.
Облигация А
Погашение:
через 6 месяцев.
Облигация Б
Погашение:
через 10 лет.
Теперь процентные ставки резко выросли.
Какая бумага обычно чувствительнее?
Чаще:
длинная.
Почему?
Инвестор в короткой облигации относительно скоро получает погашение и сможет вложить деньги уже под новые условия.
В длинной бумаге старые условия закреплены на значительно больший период.
Поэтому её цена может реагировать сильнее.
Для оценки такой чувствительности используется:
дюрация.
Новичку не обязательно сразу считать её вручную.
Главное понять смысл:
чем выше чувствительность облигации к ставкам, тем сильнее может меняться её рыночная цена.
Поэтому:
«облигация» сама по себе ещё ничего не говорит о спокойствии.
Короткая государственная бумага и длинная рискованная корпоративная облигация — совершенно разные инструменты.
🛡️ Причина №4. Риск можно подобрать под себя
На рынке существуют облигации разных заёмщиков.
Условно:
государственные;
региональные;
крупных компаний;
банков;
компаний с повышенным кредитным риском.
Инвестор может выбирать.
Если главная задача:
сохранение большей предсказуемости,
он может смотреть в сторону более качественных эмитентов и подходящих сроков.
Если цель:
получить повышенную доходность,
придётся принимать дополнительный риск.
Вот почему нельзя сказать:
«Облигации дают 20%».
Какие облигации?
Какого эмитента?
На какой срок?
С каким рейтингом?
С какой ценой?
С какой структурой купона?
До какого события рассчитана доходность?
Без этих вопросов процент почти ничего не говорит.
🚨 Высокая доходность может уничтожить всё «спокойствие»
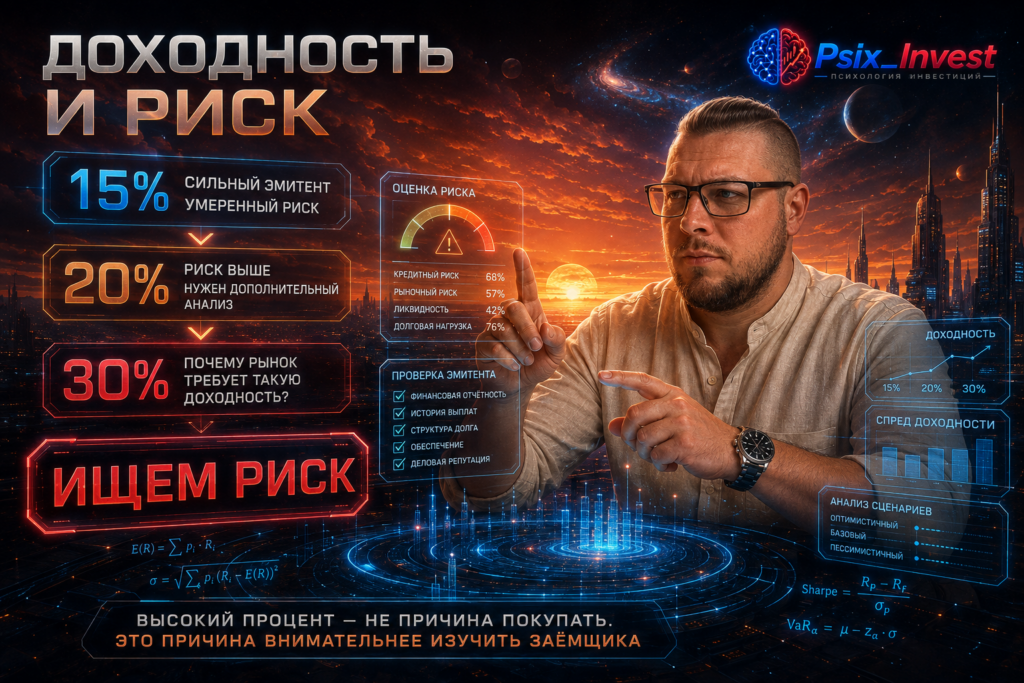
Представим две облигации.
Бумага А
Доходность:
условно 15%.
Эмитент:
финансово устойчив.
Долг:
контролируемый.
Бумага Б
Доходность:
условно 30%.
Компания:
испытывает проблемы.
Долг:
растёт.
Денежный поток:
ухудшается.
Новичок может подумать:
«Зачем брать 15%, если можно получить 30%?»
Но рынок не раздаёт лишние проценты просто так.
Повышенная доходность часто является компенсацией за:
повышенный риск.
Именно здесь «спокойная облигация» способна превратиться в спекуляцию на способности компании выжить.
Запоминаем:
ЧЕМ ВЫШЕ ДОХОДНОСТЬ — ТЕМ ВАЖНЕЕ ПОНЯТЬ, ЗА КАКОЙ РИСК ВАМ ДОПЛАЧИВАЮТ.
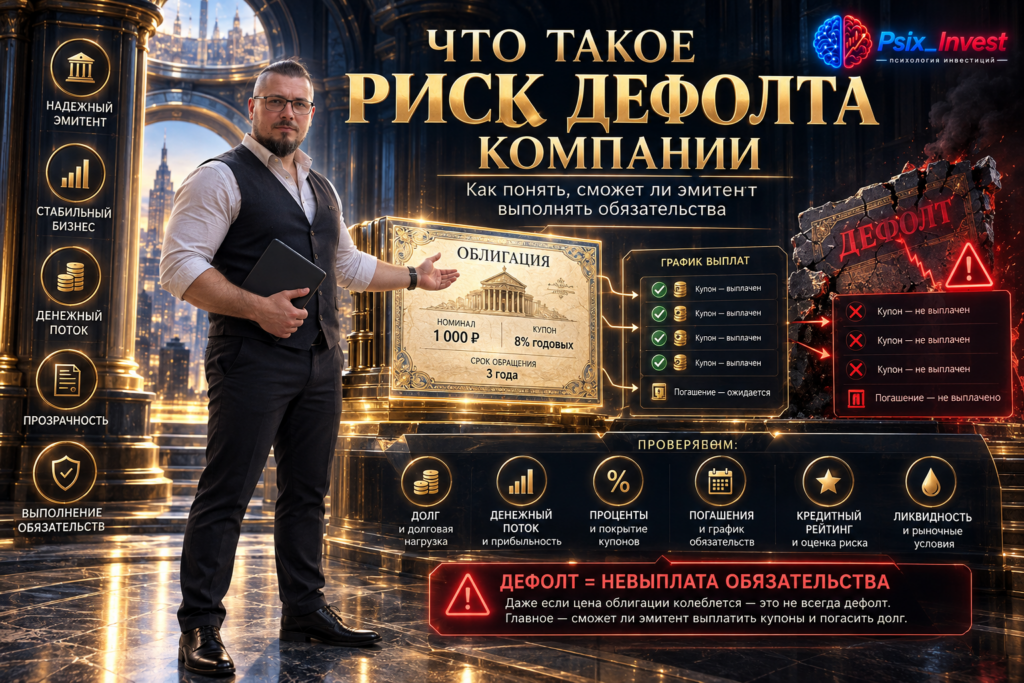
💥 Когда облигация действительно становится опасной
Самое неприятное падение — не обязательно то, которое вызвано ставками.
Гораздо важнее:
ухудшение способности эмитента платить по долгам.
Представим компанию.
Год назад:
долг — 20 млрд ₽;
прибыль — 10 млрд ₽;
денежный поток — устойчивый.
Сегодня:
долг — 35 млрд ₽;
прибыль — 4 млрд ₽;
денежный поток ухудшается.
Цена облигации падает:
с 1 000 до:
800 ₽.
Доходность резко растёт.
На первый взгляд:
«Отличная возможность! Куплю дешевле».
Но теперь падение цены может отражать:
увеличение кредитного риска.
То есть рынок сомневается:
сможет ли заёмщик выполнить обязательства.
В таком случае стратегия:
«Подожду погашения»
уже не решает проблему.
Потому что главный вопрос теперь:
состоится ли погашение в соответствии с условиями?
🔍 Как отличить падение из-за ставок от проблем эмитента
Вот практический алгоритм.
Облигация упала на:
10%.
Не паникуйте.
Но и не игнорируйте.
Проверьте пять вещей.
1. Что происходит со ставками?
Если весь долговой рынок снизился после роста ставок, причина может быть системной.
2. Что происходит с похожими облигациями?
Если сопоставимые выпуски тоже падают, это дополнительный сигнал общего движения рынка.
3. Изменился ли кредитный рейтинг эмитента?
Понижение рейтинга требует внимания.
4. Что происходит с долгом и денежным потоком?
Компания должна иметь ресурсы для обслуживания обязательств.
5. Появились ли проблемы с выплатами?
Просрочки и нарушения обязательств — совсем другой уровень риска.
Главное:
не оценивать ситуацию только по красной цифре в приложении.
📋 Быстрая диагностика падения облигации
| Сигнал | Скорее рыночное движение | Возможная проблема |
|---|---|---|
| Ставки | резко выросли | без существенных изменений |
| Другие облигации | тоже падают | стабильны |
| Рейтинг эмитента | без изменений | снижен |
| Долг | контролируемый | быстро растёт |
| Денежный поток | устойчивый | ухудшается |
| Купоны | выплачиваются | появились проблемы |
| Новости | обычные | финансовые трудности |
Один показатель не даёт окончательного ответа.
Но таблица помогает понять:
куда смотреть дальше.
💼 Причина №5. Облигации позволяют планировать денежный поток
Допустим, у инвестора:
500 000 ₽.
Он хочет получать более регулярные выплаты.
Можно купить несколько выпусков с разными датами купонов.
Например:
облигация А платит:
январь / апрель / июль / октябрь;
Б:
февраль / май / август / ноябрь;
В:
март / июнь / сентябрь / декабрь.
Получается:
календарь купонов.
Вместо ожидания неизвестного роста цены инвестор видит более понятный график поступлений.
Но есть важное правило:
СНАЧАЛА КАЧЕСТВО ОБЛИГАЦИЙ — ПОТОМ КРАСИВЫЙ КАЛЕНДАРЬ.
Нет смысла собирать ежемесячные выплаты из слабых эмитентов только ради ощущения «пассивного дохода».
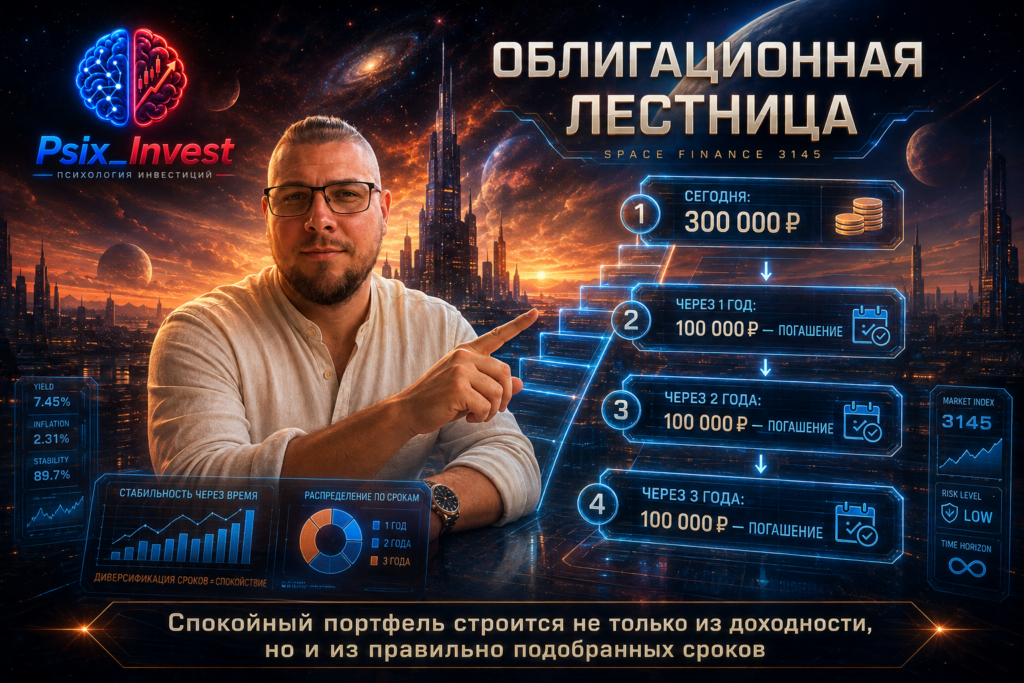
🪜 Причина №6. Можно создать лестницу погашений
Представим:
через год вам понадобится:
100 000 ₽.
Через два года:
ещё 100 000 ₽.
Через три:
ещё 100 000 ₽.
Можно подбирать облигации так, чтобы часть портфеля погашалась примерно к каждой цели.
Получается:
облигационная лестница.
Например:
100 000 ₽ → погашение через год;
100 000 ₽ → через два;
100 000 ₽ → через три.
Так инвестор не пытается угадать:
«Когда будет лучшая цена для продажи?»
Он заранее связывает:
деньги → срок → финансовую цель.
Это и есть одна из практических форм финансового спокойствия.
🧠 Почему облигации помогают контролировать эмоции
Акции способны провоцировать:
FOMO;
страх падения;
желание постоянно торговать;
попытки угадать вершину;
панические продажи.
С облигациями логика может быть другой.
Инвестор заранее определяет:
кто заёмщик;
какой срок;
какая доходность;
какой риск;
зачем бумага нужна портфелю.
После покупки ему не обязательно реагировать на каждое движение цены.
Если первоначальная идея:
получить купоны и дождаться погашения,
изменение котировки само по себе не должно автоматически менять решение.
Это уменьшает количество эмоциональных действий.
Но только при одном условии:
инвестор действительно понимает, что купил.
🚨 7 способов превратить спокойные облигации в нервный портфель
1. Купить один выпуск на все деньги
Проблемы одного эмитента ударят по всему капиталу.
2. Гнаться за максимальной доходностью
Так портфель постепенно заполняется наиболее рискованными заёмщиками.
3. Купить слишком длинные облигации
И потом нервничать из-за сильных колебаний цены.
4. Не учитывать срок своей цели
Деньги понадобились раньше — приходится продавать в неподходящий момент.
5. Не читать условия выпуска
Оферта или амортизация неожиданно меняют денежный поток.
6. Смотреть только на купон
Большой купон не гарантирует высокую итоговую доходность.
7. Считать, что облигации не требуют анализа
Вы даёте деньги в долг.
Значит, анализ заёмщика нужен обязательно.
🧮 Как собрать более спокойную часть портфеля: пример
Допустим:
капитал:
500 000 ₽.
Цель этой части портфеля:
не максимальная прибыль,
а:
предсказуемость и умеренный риск.
Вместо:
500 000 ₽ в одну высокодоходную облигацию
можно рассмотреть распределение по:
нескольким эмитентам;
разным срокам погашения;
разным датам купонов;
разным сегментам долгового рынка.
Например, условно:
100 000 ₽ × 5 направлений.
Если один эмитент столкнётся с проблемой, под угрозой окажется не весь облигационный капитал.
Но механическое правило:
«5 облигаций = безопасно»
тоже неверно.
Если все пять принадлежат слабым компаниям одного сектора, настоящей диверсификации может не быть.
📝 Практическое задание: насколько спокойны ваши облигации?
Возьмите три облигации из своего портфеля.
Для каждой заполните:
Эмитент: __________
Цена: __________ ₽
Номинал: __________ ₽
Доходность к погашению: __________ %
Дата погашения: __________
Рейтинг: __________
Тип купона: __________
Доля в портфеле: __________ %
Теперь ответьте:
Почему эта облигация находится в моём портфеле?
☐ денежный поток;
☐ конкретная финансовая цель;
☐ диверсификация;
☐ снижение общей волатильности;
☐ ставка на снижение ставок;
☐ просто увидел высокий процент.
Если последний вариант встречается часто:
портфель стоит пересмотреть внимательнее.
✅ Чек-лист спокойной облигации
Перед покупкой проверьте:
☑ Я понимаю, кто мой заёмщик.
☑ Я знаю его кредитный рейтинг.
☑ Я понимаю основной риск эмитента.
☑ Срок соответствует моей финансовой цели.
☑ Я знаю дату погашения.
☑ Я посмотрел цену относительно номинала.
☑ Я понимаю купон.
☑ Я посмотрел доходность к погашению.
☑ Я проверил оферту и амортизацию.
☑ Я понимаю влияние ставок.
☑ Я не вкладываю слишком большую долю в одного эмитента.
☑ Я знаю, что буду делать при падении цены на 10%.
☑ Я понимаю, почему доходность именно такая.
Последний пункт особенно важен.
Если вы не понимаете источник высокой доходности — вы не понимаете свой риск.
🧠 Мини-тест
Перед вами две бумаги.
Облигация А
Доходность:
15%.
Погашение:
через два года.
Рейтинг:
высокий.
Долговая нагрузка:
контролируемая.
Облигация Б
Доходность:
28%.
Погашение:
через семь лет.
Рейтинг:
существенно ниже.
Долг:
растёт.
Денежный поток:
ухудшается.
Какая спокойнее?
Скорее А.
Какая потенциально доходнее?
На экране — Б.
Но повышенная доходность Б существует не бесплатно.
Инвестор принимает:
кредитный риск;
более длинный срок;
большую неопределённость.
Поэтому правильный вопрос:
не:
«Где больше процентов?»
а:
«КАКОЙ РИСК Я ПОЛУЧАЮ ВМЕСТЕ С ЭТИМИ ПРОЦЕНТАМИ?»
🎯 Главный вывод
Облигации называют спокойным инструментом не потому, что они никогда не падают.
И не потому, что на них невозможно потерять деньги.
Их спокойствие строится на другом:
более понятных условиях;
определённых сроках;
предусмотренных выплатах;
возможности подобрать риск;
возможности планировать денежный поток;
возможности связать погашения с финансовыми целями.
Но спокойствие исчезает, если инвестор:
гонится за максимальной доходностью;
не анализирует эмитента;
покупает слишком длинные бумаги;
не учитывает сроки;
концентрирует капитал в одном заёмщике.
Поэтому полезно запомнить:
СПОКОЙНЫЙ ИНСТРУМЕНТ — ЭТО НЕ ТОТ, КОТОРЫЙ НИКОГДА НЕ ПАДАЕТ.
ЭТО ТОТ, РИСКИ, СРОКИ И ДЕНЕЖНЫЙ ПОТОК КОТОРОГО ВЫ ПОНИМАЕТЕ ЗАРАНЕЕ.
Когда вы знаете:
кому дали деньги;
на какой срок;
за какую доходность;
какой риск приняли;
что будете делать при изменении цены,
красные цифры в приложении перестают автоматически превращаться в панику.
И именно тогда облигации действительно начинают выполнять свою «спокойную» роль в портфеле. 📊🧘
❓ Вопросы для размышления
— Почему самая доходная облигация вашего портфеля платит больше остальных?
— Совпадает ли её срок с вашей финансовой целью?
— Что вы будете делать, если цена упадёт на 10%?
— Сможете ли держать бумагу до погашения?
— Насколько ваш портфель зависит от одного эмитента?
— Вы покупаете облигации ради понятной задачи или просто ищете максимальный процент?
❓ FAQ
Почему облигации считаются более спокойными, чем акции?
У многих облигаций заранее определены условия выплат и дата погашения. Это делает будущий денежный поток более предсказуемым, хотя риски остаются.
Может ли облигация упасть на 10–20%?
Да. Цена может снизиться из-за роста ставок, увеличения кредитного риска или других рыночных факторов.
Что будет, если держать облигацию до погашения?
При исполнении эмитентом обязательств инвестор получает выплаты в соответствии с условиями выпуска, включая предусмотренное погашение номинала.
Почему высокая доходность облигации опасна?
Повышенная доходность часто является компенсацией за дополнительный кредитный, процентный или другой риск.
Какие облигации спокойнее?
Обычно меньшую неопределённость дают бумаги качественных эмитентов с понятными условиями и сроком, соответствующим цели инвестора. Но каждый выпуск нужно анализировать отдельно.
Продолжение — в Telegram
Новые статьи о деньгах, психологии, инвестициях и реальном опыте.