«В конце месяца посмотрю, сколько останется, и отложу». Звучит разумно. На практике именно поэтому у многих людей накопления годами остаются около нуля.
Деньги приходят. Сначала оплачиваются счета. Потом продукты, покупки, развлечения, доставка, маркетплейсы. Ближе к следующей зарплате человек смотрит на остаток — откладывать уже почти нечего.
Проблема не обязательно в маленьком доходе.
Проблема в последовательности.
Чтобы начать откладывать деньги регулярно, её нужно поменять:
Доход → накопления → расходы.
А не:
Доход → расходы → что осталось → накопления.
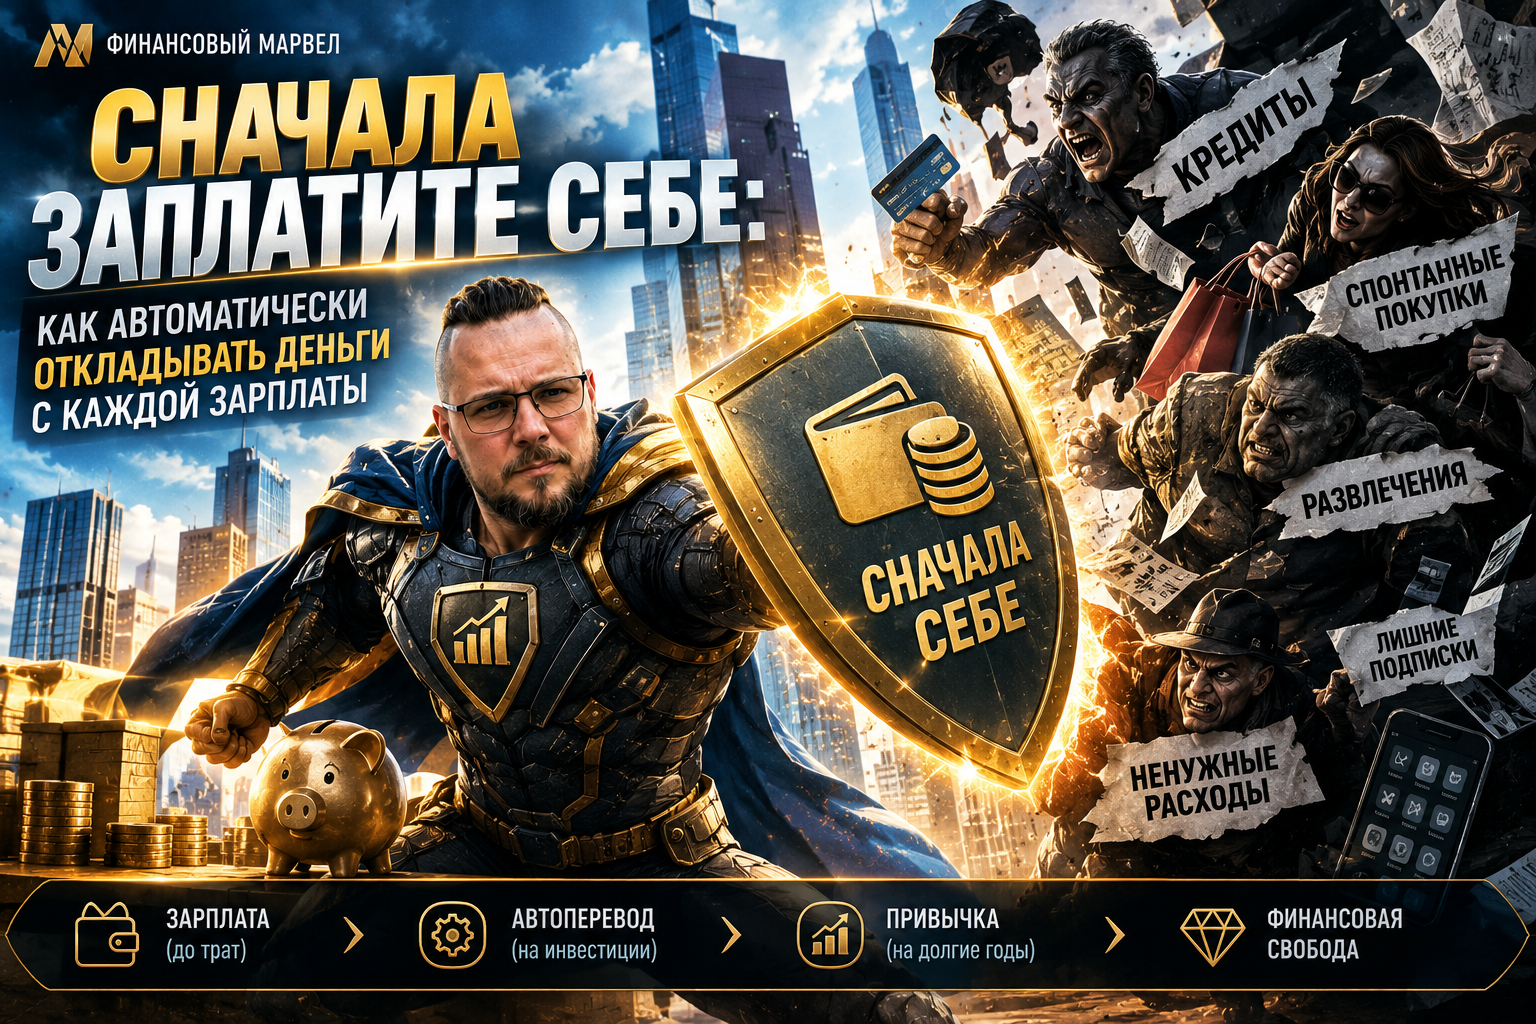
Это и есть принцип «Сначала заплати себе». Разберём, как превратить его из красивой фразы в работающую финансовую систему.
💰 Что значит «сначала заплатить себе»
Каждый месяц вы платите другим.
Банку — кредит.
Магазину — за продукты.
Оператору — за связь.
Сервисам — за подписки.
Государству и коммунальным компаниям — обязательные платежи.
А когда платите самому себе?
Именно накопления можно рассматривать как такой платёж.
Только деньги уходят не продавцу и не сервису. Они остаются вашей собственностью и работают на будущие цели.
Поэтому правило очень простое:
Получили доход → сразу отложили заранее установленную сумму → оставшиеся деньги используете для жизни.
Главное слово здесь — сразу.
Не через неделю.
Не после покупок.
Не «если что-нибудь останется».
🧠 Почему «отложу остаток» часто не работает
Представим зарплату 100 000 ₽.
Человек хочет ежемесячно откладывать 10 000 ₽.
Но действует так:
100 000 ₽ → сначала живу → в конце месяца откладываю остаток.
Первая неделя — 22 000 ₽ расходов.
Вторая — ещё 19 000 ₽.
Затем коммунальные платежи, продукты, несколько заказов на маркетплейсе, кафе, такси.
Остаётся 17 000 ₽.
До зарплаты ещё десять дней.
Часть этих денег тоже расходуется.
В результате остаётся 3 500 ₽.
Человек думает:
«Ладно, в следующем месяце точно отложу десять тысяч».
И цикл повторяется.
Почему?
Потому что мозг воспринимает доступные деньги на карте как ресурс, который можно потратить.
Если там 100 000 ₽ — бюджет психологически строится вокруг 100 000 ₽.
Если сразу убрать 10 000 ₽, ситуация меняется.

📊 Как работает принцип на зарплате 100 000 ₽
Допустим, человек получает 100 000 ₽.
В день зарплаты происходит автоматический перевод:
10 000 ₽ → накопительный счёт.
На основной карте остаётся:
90 000 ₽.
И уже эти 90 000 ₽ распределяются:
| Категория | Сумма |
|---|---|
| Обязательные платежи | 35 000 ₽ |
| Продукты | 20 000 ₽ |
| Транспорт | 7 000 ₽ |
| Развлечения | 7 000 ₽ |
| Покупки | 6 000 ₽ |
| Резерв месяца | 15 000 ₽ |
| Накопления | 10 000 ₽ |
| Всего | 100 000 ₽ |
Обратите внимание на главное.
Накопления здесь находятся не в конце бюджета.
Они стоят рядом с другими обязательными платежами.
Именно так стоит к ним относиться.
Вы не ждёте конца месяца, чтобы узнать:
«Смогу ли я оплатить интернет?»
Этот расход предусмотрен заранее.
С накоплениями можно использовать тот же подход.
📈 Сколько откладывать с зарплаты
Здесь часто появляется совет:
«Всегда откладывайте 10% дохода».
10% действительно может быть удобной отправной точкой.
Но это не универсальный закон.
У одного человека высокий доход и небольшие обязательные расходы. Он способен откладывать 20–30%.
У другого есть дети, аренда жилья и кредиты. Даже 10% могут оказаться слишком тяжёлыми.
Поэтому правильная сумма — та, которую вы способны откладывать регулярно, не разрушая бюджет.
Можно начать так:
5% — если бюджет сейчас напряжён;
10% — хороший базовый ориентир;
15–20% — если доход и структура расходов позволяют;
больше — если это не мешает обязательным расходам и текущим финансовым целям.
📌 Важнее не максимальный процент, а повторяемость действия.
Лучше стабильно откладывать 5 000 ₽ каждый месяц, чем однажды отложить 30 000 ₽, а следующие четыре месяца — ничего.
🔢 Начните даже с небольшой суммы
Допустим, зарплата составляет 70 000 ₽.
Вы понимаете, что 10% пока тяжело.
Начните с 3 500 ₽ — это 5%.
За 12 месяцев без учёта процентов получится:
3 500 × 12 = 42 000 ₽.
Если откладывать 7 000 ₽:
7 000 × 12 = 84 000 ₽.
При 10 000 ₽:
10 000 × 12 = 120 000 ₽.
Сама по себе небольшая сумма не кажется впечатляющей.
Но финансовая система строится не за один месяц.
Главный эффект появляется благодаря повторению.

⚙️ Автоматизируйте накопления
Одно из лучших решений — убрать необходимость каждый месяц принимать одно и то же решение.
Если ваш банк позволяет настроить автоматические переводы, используйте эту возможность.
Схема может выглядеть так:
5-го числа приходит зарплата.
5-го или 6-го числа 10% автоматически переводятся на отдельный счёт.
Всё.
Вам не нужно 25-го числа вспоминать:
«Я же собирался что-то отложить».
Деньги уже отложены.
Автоматизация снижает влияние настроения и импульсивных решений.
Сегодня хочется купить новый телефон?
Накопления уже находятся на другом счёте.
На основной карте лежат деньги, предназначенные для текущего месяца.
Это создаёт психологическую границу между:
деньгами для жизни сейчас
и
деньгами для будущего.
🏦 Где держать отложенные деньги
На первом этапе особенно важно разделить деньги физически.
Если накопления находятся на той же карте, которой вы каждый день оплачиваете покупки, возникает соблазн:
«Возьму 5 000 ₽ сейчас, а после следующей зарплаты верну».
Очень часто деньги не возвращаются.
Поэтому полезно создать отдельный счёт.
Например:
Основная карта → текущие расходы.
Отдельный счёт → финансовая подушка.
Отдельный инвестиционный счёт → капитал после формирования необходимого резерва.
Не смешивайте разные финансовые задачи в одной куче.
Деньгам проще не «исчезать», когда у каждой суммы есть конкретное назначение.
🛡️ Что сначала: накопления или инвестиции
Если финансовой подушки ещё нет, первая задача — создать базовый резерв.
Почему?
Представим, вы каждый месяц инвестировали по 10 000 ₽.
Через несколько месяцев накопился капитал.
И внезапно понадобилось 50 000 ₽ на непредвиденные расходы.
Свободного резерва нет.
Приходится продавать инвестиции или использовать кредит.
Поэтому логика может выглядеть так:
Доход → финансовая подушка → необходимые цели → инвестиционный капитал.
Когда резерв достигнет выбранного размера, часть регулярных накоплений можно направлять дальше.
Например:
раньше:
10 000 ₽ → финансовая подушка.
После формирования резерва:
3 000 ₽ → дальнейшее пополнение резерва или цели;
7 000 ₽ → инвестиционный капитал.
Так накопления постепенно превращаются в систему создания капитала.
🚨 Ошибка: откладывать слишком много
Допустим, человек зарабатывает 80 000 ₽.
Он прочитал о финансовой дисциплине и решил:
«Буду откладывать половину зарплаты».
40 000 ₽ сразу отправляются на отдельный счёт.
Но обязательные и обычные расходы составляют около 65 000 ₽.
Через две недели денег не хватает.
Что происходит?
Человек переводит часть накоплений обратно.
Потом ещё часть.
Через месяц решает:
«У меня вообще не получается копить».
Проблема была не в отсутствии дисциплины.
План изначально был нереалистичным.
🎯 Поэтому начинайте с суммы, которую сможете выдерживать месяцами.
Если через три месяца видите, что 5% откладываются легко — увеличьте до 7%.
Потом до 10%.
Финансовая система должна расти вместе с вами.
📈 Повышайте накопления вместе с доходом
Это особенно важное правило.
Допустим, зарплата выросла:
с 100 000 ₽ до 120 000 ₽.
Обычная реакция — увеличить расходы на все дополнительные 20 000 ₽.
Чуть дороже продукты.
Чаще такси.
Больше покупок.
Через несколько месяцев человек снова живёт от зарплаты до зарплаты, только уже на 120 000 ₽.
Используйте рост дохода иначе.
Например, раньше откладывали 10 000 ₽.
После повышения зарплаты увеличьте сумму до 15 000 ₽.
Оставшиеся дополнительные 15 000 ₽ можно распределить между текущей жизнью и другими целями.
Так уровень жизни растёт.
Но вместе с ним растёт и капитал.
💡 Что делать с премиями и дополнительным доходом
С нерегулярными деньгами можно установить отдельное правило.
Например:
50% премии → накопления;
30% → крупная цель;
20% → удовольствие.
Процент может быть любым.
Главное — определить его до получения денег.
Потому что после поступления 50 000 ₽ мозг быстро найдёт десяток вещей, которые внезапно стали «очень нужны».
Заранее принятое решение защищает деньги от этого эффекта.
📝 Практическая система на следующую зарплату
Не нужно ждать нового года или понедельника.
Со следующего поступления дохода сделайте пять действий.
Шаг 1. Посчитайте средний месячный доход.
Шаг 2. Определите комфортный процент накоплений.
Начните, например, с 5–10%.
Шаг 3. Создайте отдельный счёт.
Не используйте его для повседневных покупок.
Шаг 4. Настройте автоматический перевод на день получения зарплаты или сразу после него.
Шаг 5. Стройте бюджет на оставшуюся сумму.
Получаете 100 000 ₽ и откладываете 10%?
Ваш бюджет теперь не 100 000 ₽.
Ваш бюджет — 90 000 ₽.
А 10 000 ₽ уже принадлежат вашему будущему.

⚠️ Пять ошибок, которые мешают накопить деньги
1. Откладывать только остаток.
Остаток слишком легко превращается в новые расходы.
2. Хранить накопления на основной карте.
Деньги постоянно находятся перед глазами.
3. Начинать с нереалистичной суммы.
Система быстро становится неудобной.
4. Каждый месяц менять правило.
Накопления должны стать повторяемым процессом.
5. Забирать деньги ради обычных покупок.
Если накопительный счёт регулярно используется как дополнительный кошелёк, разделение теряет смысл.
🧠 Почему система сильнее мотивации
Сегодня вы мотивированы.
Вы прочитали статью, открыли таблицу и решили изменить финансовую жизнь.
Но через месяц эмоции будут другими.
Появятся праздники.
Скидки.
Новые желания.
Неожиданные расходы.
Поэтому строить накопления только на мотивации опасно.
Рабочая система должна действовать даже тогда, когда вы вообще не думаете о накоплениях.
Зарплата пришла.
Перевод произошёл.
Деньги разделились.
Вы живёте на оставшийся бюджет.
И через 12 месяцев обнаруживаете не обещание себе начать копить, а реальную сумму на счёте.
🎯 Главное: накопления должны стать платежом самому себе
Большинство счетов мы оплачиваем потому, что знаем: их нельзя постоянно игнорировать.
Попробуйте поставить собственное финансовое будущее в тот же список.
Получили доход?
Сначала заплатите себе.
Не обязательно 20%.
Не обязательно 10%.
Начните с суммы, которую можете повторять каждый месяц.
Пусть сначала это будут 3 000 ₽.
Затем 5 000 ₽.
Потом 10 000 ₽.
Важнее создать привычку:
доход → сначала деньги остаются у меня → затем я распределяю всё остальное.
Так постепенно меняется само отношение к зарплате.
Раньше весь доход воспринимался как деньги для расходов.
Теперь часть каждого заработанного рубля предназначена для создания вашего будущего капитала. 💰📈
И именно с этого начинается настоящее накопление.
🎯 Задание на следующую зарплату
Запишите четыре цифры:
Мой доход: ______ ₽
Я откладываю: ______ %
В рублях это: ______ ₽
Мой бюджет после накоплений: ______ ₽
После этого настройте автоматический перевод.
Не пытайтесь накопить огромную сумму за один месяц.
Ваша первая цель — не размер накоплений, а 12 месяцев без пропуска регулярного платежа самому себе.
Вопросы для самопроверки
— Вы откладываете деньги сразу после получения зарплаты или ждёте конца месяца?
— Какой процент дохода сможете стабильно откладывать уже сейчас?
— Есть ли у ваших накоплений отдельный счёт и конкретная цель?
Подписывайтесь на Psix_Invest — здесь простыми словами разбираем психологию денег, финансовую дисциплину и инвестиции. Учимся не ждать, пока деньги останутся сами, а создавать систему, которая постепенно превращает доход в капитал. 🧠💰📈
❓ Частые вопросы
Сколько нужно откладывать с зарплаты?
Универсального процента нет. Для старта можно рассмотреть 5–10% дохода и затем увеличивать сумму, если бюджет это позволяет.
Как начать откладывать деньги, если ничего не остаётся?
Не ждите остатка. Проанализируйте расходы и попробуйте сначала переводить небольшую фиксированную сумму сразу после получения дохода.
Что такое правило «сначала заплати себе»?
Это принцип, при котором часть дохода сначала направляется в накопления, а текущие расходы планируются уже из оставшейся суммы.
Куда переводить деньги с зарплаты?
Для накоплений удобно использовать отдельный счёт, не связанный с ежедневными расходами. Конкретный инструмент зависит от цели и необходимой доступности денег.
Лучше откладывать фиксированную сумму или процент?
При стабильном доходе подходят оба варианта. Процент удобен тем, что размер накоплений автоматически увеличивается вместе с доходом.
Продолжение — в Telegram
Новые статьи о деньгах, психологии, инвестициях и реальном опыте.