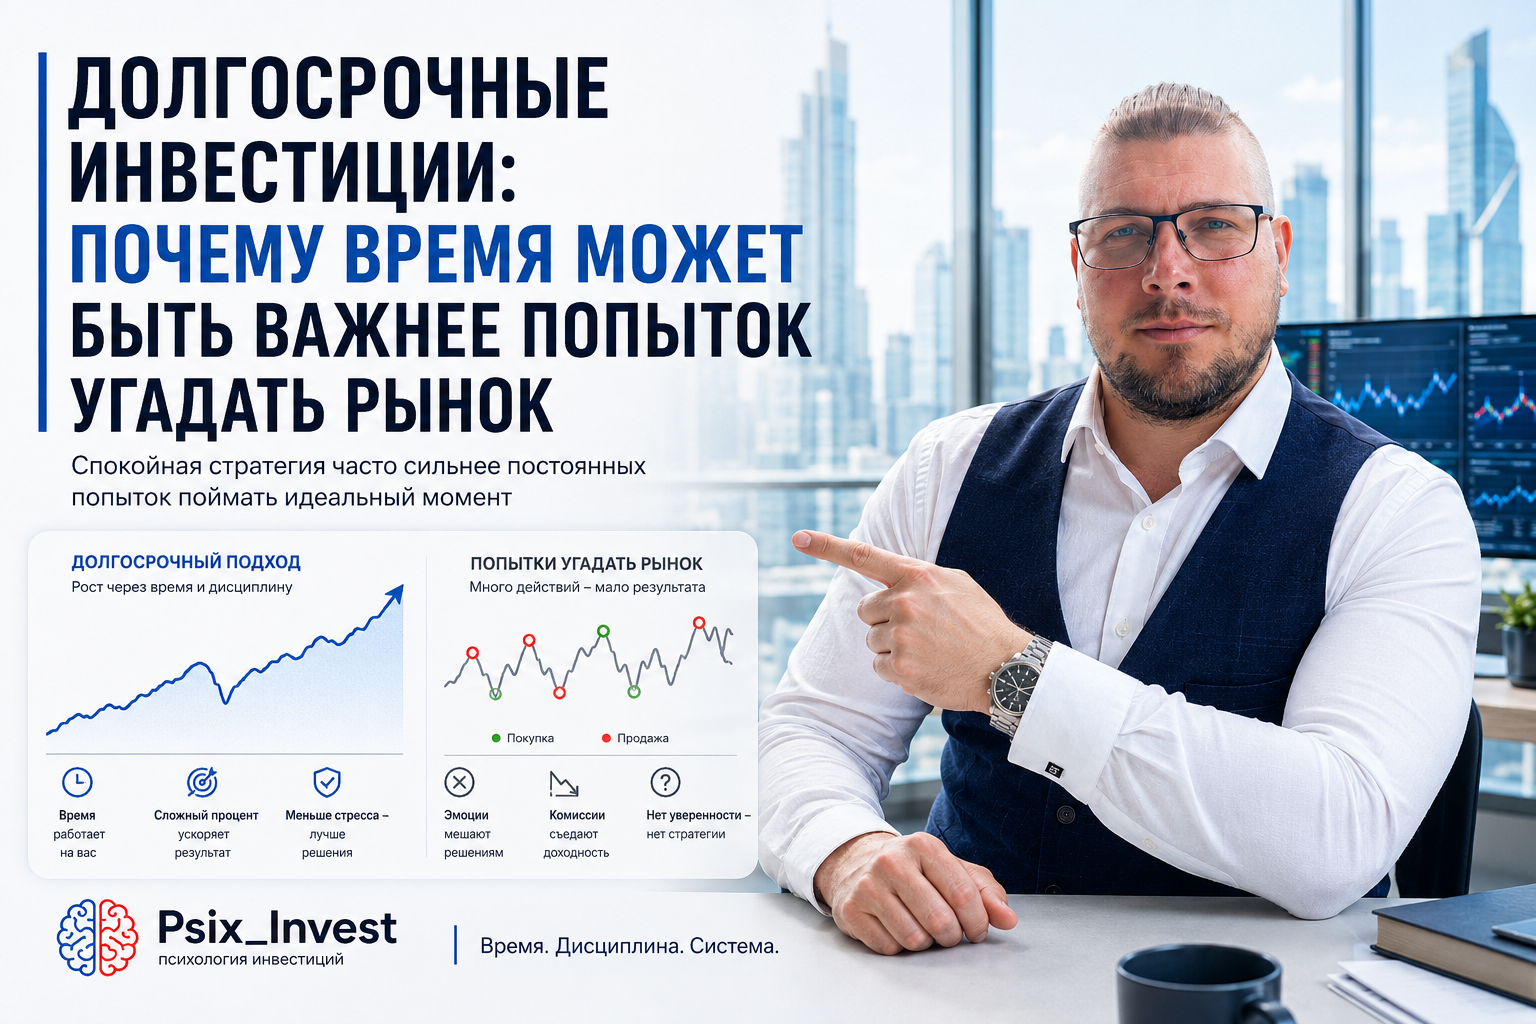
Долгосрочные инвестиции — это стратегия, при которой капитал создаётся не одной удачной сделкой, а годами регулярных вложений. Здесь инвестор делает ставку на время, дисциплину и рост капитала, а не на постоянные попытки купить на минимуме и продать на максимуме. Но «купить и забыть» — тоже ошибка. Разберём, как работает долгосрочный подход и что действительно влияет на результат. 📈🧠
Представьте двух инвесторов.
Первый постоянно ищет:
«Что вырастет завтра?»
«Когда будет коррекция?»
«Не поздно ли покупать?»
«Может, дождаться идеальной цены?»
Второй задаёт другие вопросы:
«На какой срок я инвестирую?»
«Сколько могу вкладывать регулярно?»
«Какой риск способен выдержать?»
«Что должно быть в моём портфеле?»
Через неделю первый подход может выглядеть интереснее.
Через десять лет результат может определяться совсем другими вещами.
⏳ Что такое долгосрочные инвестиции простыми словами
Долгосрочное инвестирование — это вложение денег на продолжительный срок ради постепенного роста капитала.
Но важен не только срок.
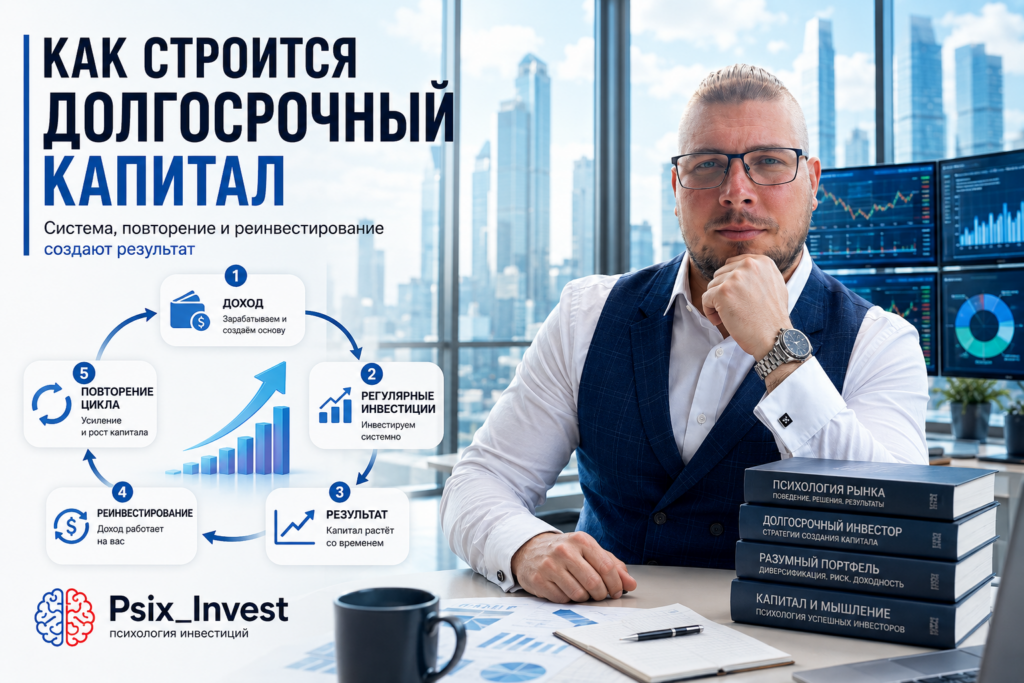
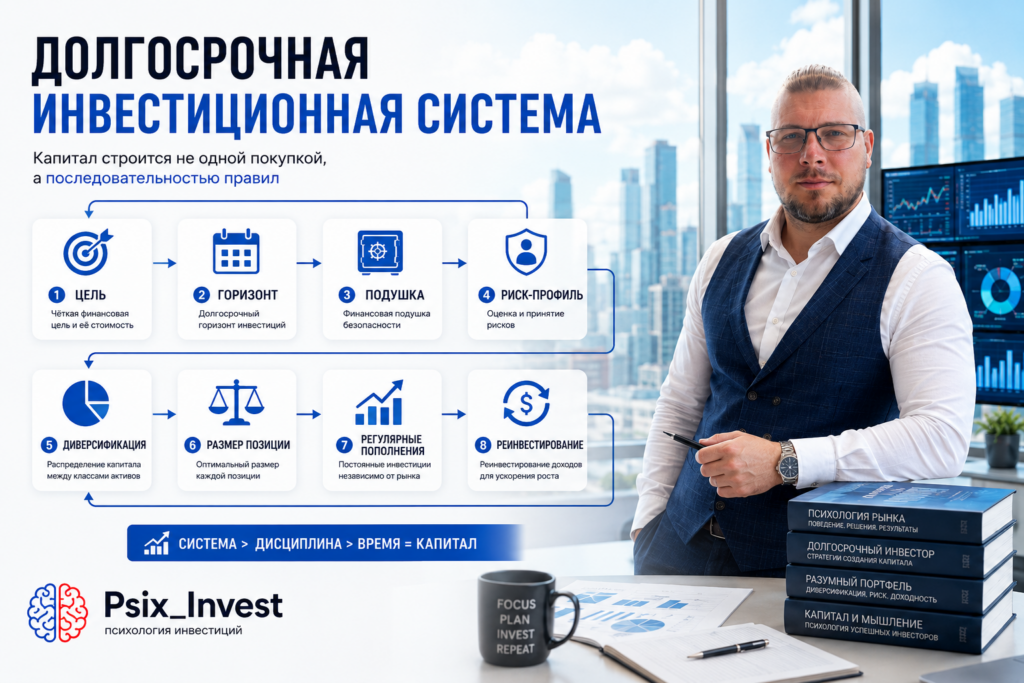
Долгосрочный инвестор строит систему.
В ней есть:
цель;
горизонт;
регулярные пополнения;
подходящие инструменты;
диверсификация;
контроль риска;
реинвестирование дохода.
Представьте дерево. 🌳
Можно каждый день выкапывать его и проверять корни.
Быстрее оно от этого не вырастет.
Ему нужны:
время;
условия;
уход;
защита.
С капиталом похожая логика.
📌 В долгосрочных инвестициях время работает только тогда, когда сама система построена правильно.
💰 Почему первые суммы кажутся слишком маленькими
Допустим, человек вложил:
10 000 ₽.
Даже доходность 10% дала бы:
1 000 ₽.
Возникает разочарование:
«И ради этого инвестировать?»
Но новичок смотрит только на текущую сумму.
Долгосрочная стратегия смотрит на:
будущий размер капитала.
10% от:
100 000 ₽ — 10 000 ₽.
500 000 ₽ — 50 000 ₽.
1 000 000 ₽ — 100 000 ₽.
5 000 000 ₽ — 500 000 ₽.
Одинаковый процент начинает означать совершенно разные деньги.
Поэтому на первом этапе задача инвестора часто заключается не в получении огромной прибыли.
Главная задача — построить капитал, на котором проценты станут заметными.
📊 Регулярные пополнения сначала важнее доходности
Представим начинающего инвестора.
Старт:
100 000 ₽.
Каждый месяц он добавляет:
10 000 ₽.
За один год пополнения составят:
120 000 ₽.
Вместе со стартовой суммой:
220 000 ₽
ещё до учёта инвестиционного результата.
За три года собственные вложения составят:
460 000 ₽.
За пять:
700 000 ₽.
Это очень важный момент.
На раннем этапе капитал зачастую быстрее увеличивает:
не рынок, а сам инвестор.
Поэтому постоянный поиск лишних 2–3% доходности может быть менее важен, чем способность регулярно отправлять деньги в портфель.
🧠 Почему новичок этого не чувствует
Потому что мозг любит быстрый результат.
Вложил сегодня.
Хочется увидеть прибыль завтра.
Отсюда появляется тяга к:
горячим акциям;
быстрым сделкам;
прогнозам;
высокой доходности;
постоянному переключению между инструментами.
Регулярное вложение 10 000 ₽ выглядит скучно.
+40% за месяц выглядит намного интереснее.
Но высокая потенциальная доходность обычно приходит вместе с высоким риском.
И попытка ускорить создание капитала способна закончиться его потерей.
📉 Долгосрочные инвестиции не означают постоянный рост
Это одна из главных ошибок ожиданий.
Человек слышит:
«Инвестируй на долгий срок».
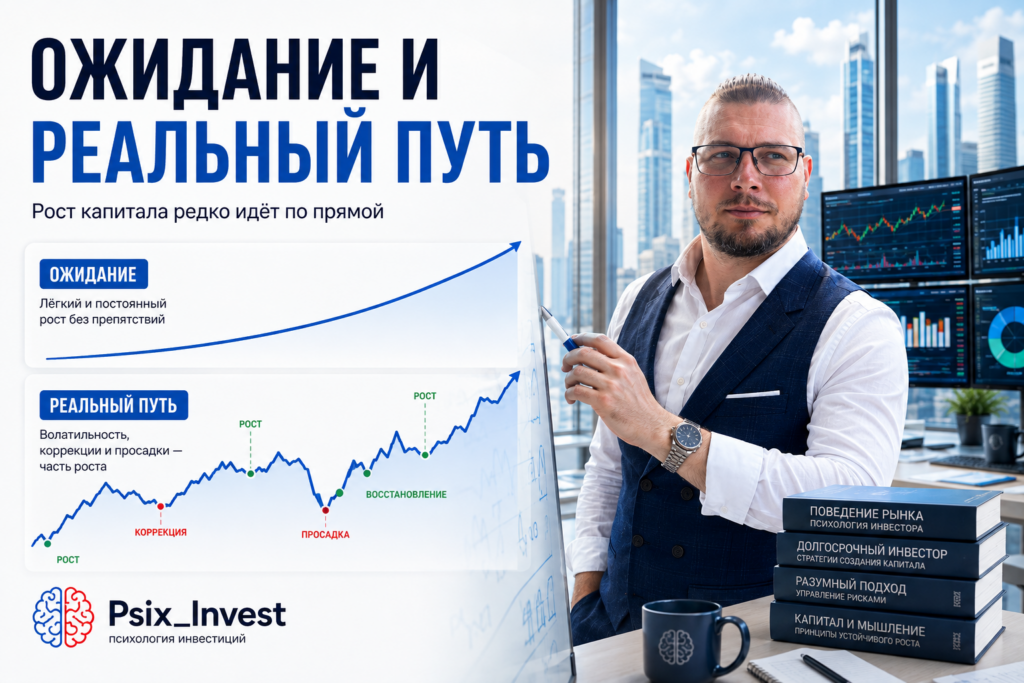
И представляет красивую линию:
↗️ ↗️ ↗️ ↗️ ↗️
Реальный рынок может выглядеть иначе:
↗️ ↘️ ↗️ ↘️ ↘️ ↗️
В долгосрочном портфеле могут быть:
просадки;
кризисы;
длительные периоды слабой динамики;
падения отдельных компаний;
изменение ставок;
политические и экономические события.
Сам длинный горизонт не гарантирует прибыль.
Он лишь даёт инвестору больше времени для реализации стратегии и снижает необходимость продавать актив из-за ближайшей финансовой цели.
😨 Главный враг долгосрочного инвестора — не всегда падение рынка
Представим.
Портфель:
1 000 000 ₽.
Рынок падает:
на 25%.
Остаётся:
750 000 ₽.
На экране:
−250 000 ₽.
Инвестор начинает думать:
«А вдруг это только начало?»
«Может, продать сейчас?»
«Вернусь, когда станет спокойнее».
Он продаёт.
Через некоторое время рынок начинает восстанавливаться.
Но теперь появляется новая проблема:
когда вернуться?
После +5%?
После +10%?
После +20%?
Человек ждёт подтверждения.
Цена растёт.
И в итоге он может купить значительно дороже.
📌 Проблемой становится не сама просадка, а эмоциональное изменение стратегии во время просадки.
🧠 Долгосрочный горизонт проверяет психологию
Сказать:
«Я инвестирую на десять лет»
легко.
Сложнее пережить внутри этих десяти лет:
−10%;
−20%;
−30%;
плохие новости;
страх;
чужие прогнозы;
желание всё изменить.
Поэтому долгосрочное инвестирование тесно связано с психологией.
Инвестору приходится учиться отличать:
изменение цены
от
разрушения инвестиционной идеи.
Цена может падать.
Это не всегда означает, что актив стал плохим.
Но иногда фундаментальные причины действительно меняются.
Поэтому долгосрочная стратегия — не «никогда ничего не продавать».
Это умение не принимать решения только из-за эмоций.
🔄 Что даёт реинвестирование
Представим упрощённый пример.
Есть:
100 000 ₽.
Допустим, капитал условно приносит:
10% в год.
Без реинвестирования дохода через первый год:
10 000 ₽.
Если этот доход постоянно забирать, база остаётся прежней.
Но если прибыль снова начинает работать, следующий результат рассчитывается уже с большей суммы.
После первого периода:
110 000 ₽.
Затем доход начинает создаваться уже не только первоначальными деньгами.
Но и ранее полученным результатом.
Так возникает эффект сложного процента.
❄️ Сложный процент похож на снежный ком
Представьте маленький снежок.
Первые метры он почти не меняется.
Но по мере движения становится больше.
Теперь каждый новый оборот собирает больше снега.
С капиталом похожая идея.
Сначала:
ваши пополнения создают капитал.
Позже:
капитал всё заметнее помогает создавать новый капитал.
💡 Поэтому сложный процент особенно любит две вещи:
время и реинвестирование.
Но это математический эффект, а не гарантия постоянной рыночной доходности.
🎯 Долгосрочный инвестор всё равно должен понимать, что покупает
Есть опасная фраза:
«На долгосрок всё равно отрастёт».
Нет.
Не всё обязано восстановиться.
Компания может:
потерять рынок;
накопить слишком много долгов;
столкнуться с серьёзными проблемами;
изменить бизнес;
оказаться неэффективной.
Поэтому длинный срок не превращает плохой актив в хороший.
Перед покупкой всё равно нужно понимать:
что вы покупаете;
откуда может появляться доход;
какие есть риски;
зачем актив находится в портфеле.
📌 Долгий горизонт не заменяет анализ.
🛡️ Почему диверсификация особенно важна на длинном пути
За десять лет может произойти очень многое.
Невозможно заранее знать:
какая компания станет лидером;
какая отрасль столкнётся с проблемами;
как изменится экономика;
какие технологии появятся.
Если весь капитал находится в одной идее, ошибка может дорого стоить.
Поэтому долгосрочная стратегия обычно требует контроля концентрации.
Не потому, что диверсификация убирает все риски.
А потому, что одна ошибка не должна уничтожить весь финансовый план.
⏳ Не все деньги должны инвестироваться на один срок
Представим:
у человека есть:
600 000 ₽.
Но:
200 000 ₽ могут понадобиться через год;
остальные 400 000 ₽ предназначены для цели через десять лет.
Нельзя автоматически считать все 600 000 ₽ долгосрочным капиталом.
У этих денег:
разные задачи.
Часть для ближайшей цели может требовать более высокой устойчивости и ликвидности.
Другая часть способна принять больше рыночных колебаний.
Поэтому перед выбором актива сначала определяют:
когда понадобятся деньги.
А уже потом:
куда их инвестировать.
🛟 Финансовая подушка защищает долгосрочную стратегию
Допустим:
портфель — 800 000 ₽.
Рынок падает на 30%.
Остаётся:
560 000 ₽.
Одновременно человек теряет основной доход.
Если финансовой подушки нет, ему могут понадобиться деньги из портфеля.
И активы приходится продавать именно во время просадки.
Если резерв существует отдельно, появляется время.
Поэтому финансовая подушка и долгосрочные инвестиции не конкурируют.
Они дополняют друг друга.
Подушка защищает жизнь от необходимости срочно трогать инвестиционный капитал.
🚨 8 ошибок долгосрочного инвестора
1. Вложить последние деньги
Долгий горизонт не поможет, если деньги понадобятся завтра.
2. Считать, что любой актив обязательно восстановится
Долгосрочность не отменяет риск конкретной компании.
3. Искать максимальную доходность
Погоня за ускорением может резко увеличить риск.
4. Проверять портфель каждые десять минут
Это усиливает эмоциональную реакцию на рыночный шум.
5. Менять стратегию после каждого падения
Так долгосрочная стратегия превращается в серию случайных решений.
6. Не пополнять портфель регулярно
На раннем этапе собственные взносы особенно важны.
7. Игнорировать диверсификацию
Одна идея не должна определять судьбу всего капитала.
8. Инвестировать без конкретной цели
Без цели трудно определить срок, риск и подходящие инструменты.
📝 Практическое задание: план долгосрочного капитала
Возьмите лист бумаги.
Запишите:
Моя финансовая цель: __________
Срок: __________ лет
Стартовый капитал: __________ ₽
Регулярное пополнение: __________ ₽
Финансовая подушка: __________ ₽
Допустимая просадка: __________ %
Какие инструменты понимаю: __________
Какие риски готов принять: __________
Теперь задайте себе главный вопрос:
«Смогу ли я выполнять этот план пять–десять лет, даже если рынок временно будет против меня?»
Если ответ:
«Нет»,
возможно, план слишком агрессивный или слишком сложный.
✅ Чек-лист долгосрочного инвестора
☑ Я знаю свою финансовую цель.
☑ Я понимаю срок инвестирования.
☑ Финансовая подушка находится отдельно.
☑ Я знаю свой риск-профиль.
☑ Портфель диверсифицирован осмысленно.
☑ Размер одной позиции не угрожает всему капиталу.
☑ Я понимаю инструменты, которые покупаю.
☑ У меня есть план регулярных пополнений.
☑ Я понимаю роль реинвестирования.
☑ Просадка рынка сама по себе не заставляет меня менять стратегию.
🧠 Мини-тест: готовы ли вы инвестировать надолго?
Ответьте «да» или «нет».
1. Я знаю, зачем создаю капитал.
2. Деньги не понадобятся мне в ближайшее время.
3. У меня есть отдельный финансовый резерв.
4. Я способен увидеть просадку и сначала проанализировать ситуацию.
5. Я понимаю, что рынок не обязан расти каждый год.
6. Я готов регулярно пополнять портфель.
7. Я не рассчитываю разбогатеть одной сделкой.
8. Я понимаю, зачем каждый крупный актив находится в портфеле.
Если большинство ответов:
«Да»,
у вас уже формируется основа долгосрочного подхода.
Если большинство:
«Нет»,
возможно, сначала стоит укрепить саму финансовую систему.
🎯 Что на самом деле создаёт капитал на длинной дистанции
Долгосрочные инвестиции выглядят скучно.
В них меньше ощущения:
«Я поймал рынок».
Зато появляется другое:
«Я строю систему».
В начале результат создают прежде всего:
регулярность;
пополнения;
финансовая дисциплина.
Позже всё большее значение может получать:
сам накопленный капитал.
Именно поэтому время становится таким сильным фактором.
Но время само по себе ничего не гарантирует.
Нужны:
подходящие активы;
контроль риска;
диверсификация;
разумный размер позиций;
реинвестирование;
финансовый резерв;
дисциплина.
📌 Долгосрочные инвестиции — это не стратегия «купил и забыл».
Это стратегия:
«Построил систему и дал ей достаточно времени работать».
Не нужно каждый день угадывать рынок.
Не нужно искать одну волшебную акцию.
Не нужно превращать инвестиции в постоянную погоню за доходностью.
Нужно сделать более сложную вещь:
годами повторять разумные действия. 🧠📈
И именно это для многих оказывается труднее, чем нажать кнопку «Купить».
❓ Вопросы для размышления
— На какой срок вы действительно готовы инвестировать?
— Что произойдёт с вашим планом при падении портфеля на 30%?
— Какая часть будущего капитала будет создаваться регулярными пополнениями?
— Есть ли у вас система или пока только набор купленных активов?
Подписывайтесь на Psix_Invest.
Здесь мы не ищем волшебную инвестицию.
Мы учимся постепенно превращать доход в капитал, а капитал — в финансовую систему. 💰
❓ Частые вопросы
Что такое долгосрочные инвестиции?
Это вложение капитала на продолжительный срок с заранее определённой целью, структурой портфеля и уровнем риска.
На какой срок считаются долгосрочные инвестиции?
Единой границы нет. Обычно речь идёт о нескольких годах и более. Важнее связать срок с конкретной финансовой целью.
Можно ли потерять деньги при долгосрочном инвестировании?
Да. Длинный горизонт не гарантирует прибыль и не устраняет риск отдельных активов или всего рынка.
Нужно ли постоянно покупать активы?
Регулярные пополнения могут быть частью стратегии, но частота и объём зависят от дохода, целей и структуры портфеля.
Нужно ли продавать активы долгосрочного портфеля?
Иногда да. Например, если изменилась инвестиционная идея, риск, финансовая цель или структура портфеля. Долгосрочность не означает запрет на изменения.
Продолжение — в Telegram
Новые статьи о деньгах, психологии, инвестициях и реальном опыте.