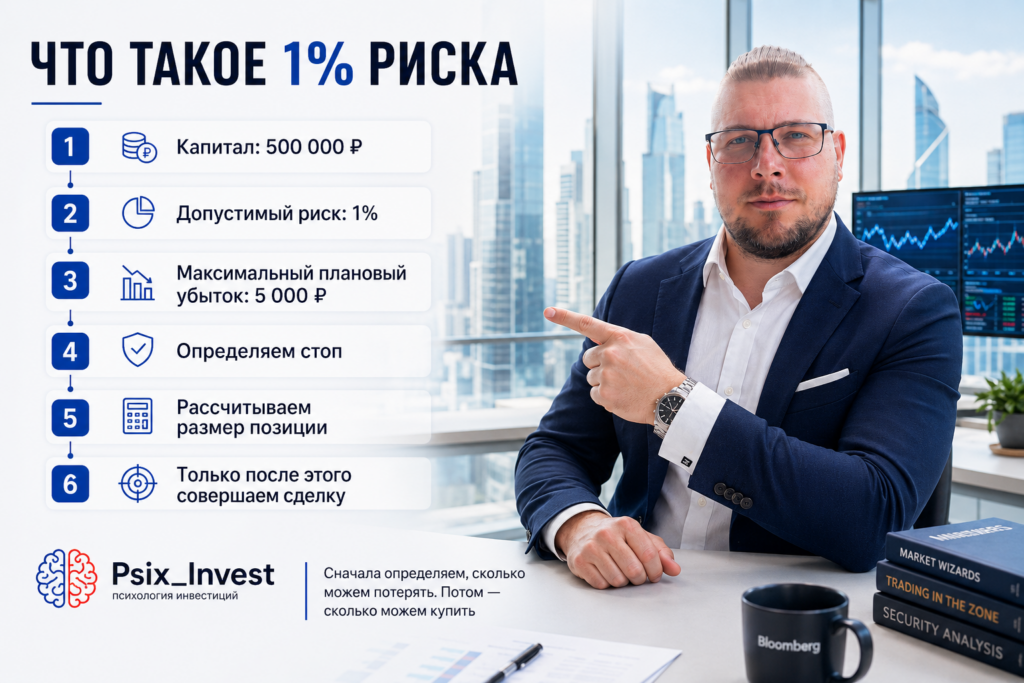
Правило 1% риска означает: в одной сделке вы заранее допускаете потерю не более 1% торгового капитала. Если на счёте 500 000 ₽, максимальный плановый убыток составляет 5 000 ₽. Если 100 000 ₽ — 1 000 ₽. Это не означает вложить в сделку только 1% капитала. Правило определяет именно допустимый убыток. Разберём, как считать его на практике и превращать в размер позиции. 🛡️
💰 Что на самом деле означает правило 1%
Допустим, ваш капитал:
500 000 ₽.
Один процент:
5 000 ₽.
Это значит:
Если торговая идея окажется неправильной, плановый убыток по сделке не должен превышать 5 000 ₽.
При этом сама позиция может составлять:
50 000 ₽;
100 000 ₽;
200 000 ₽;
иногда больше.
Всё зависит от расстояния между входом и уровнем, где вы признаете идею ошибочной.
Именно здесь новички часто путаются.
1% риска ≠ позиция размером 1% капитала.
1% — это сумма, которую вы готовы потерять при реализации заранее определённого сценария выхода.
📊 Сколько составляет 1% от вашего капитала
Расчёт очень простой:
Капитал × 1% = допустимый риск.
Практическая таблица:
| Капитал | Риск 1% |
|---|---|
| 50 000 ₽ | 500 ₽ |
| 100 000 ₽ | 1 000 ₽ |
| 200 000 ₽ | 2 000 ₽ |
| 300 000 ₽ | 3 000 ₽ |
| 500 000 ₽ | 5 000 ₽ |
| 750 000 ₽ | 7 500 ₽ |
| 1 000 000 ₽ | 10 000 ₽ |
Эту сумму полезно знать до открытия сделки.
Не после появления убытка.
Не когда рынок уже идёт против вас.
А заранее.
📌 Первое практическое правило: запишите свой 1% рядом с торговым терминалом.
Например:
Мой капитал: 300 000 ₽.
Мой стандартный риск: 3 000 ₽.
Теперь появляется конкретная граница.
🧮 Как правило 1% превращается в размер позиции
Вот здесь начинается настоящая польза риск-менеджмента.
Допустим:
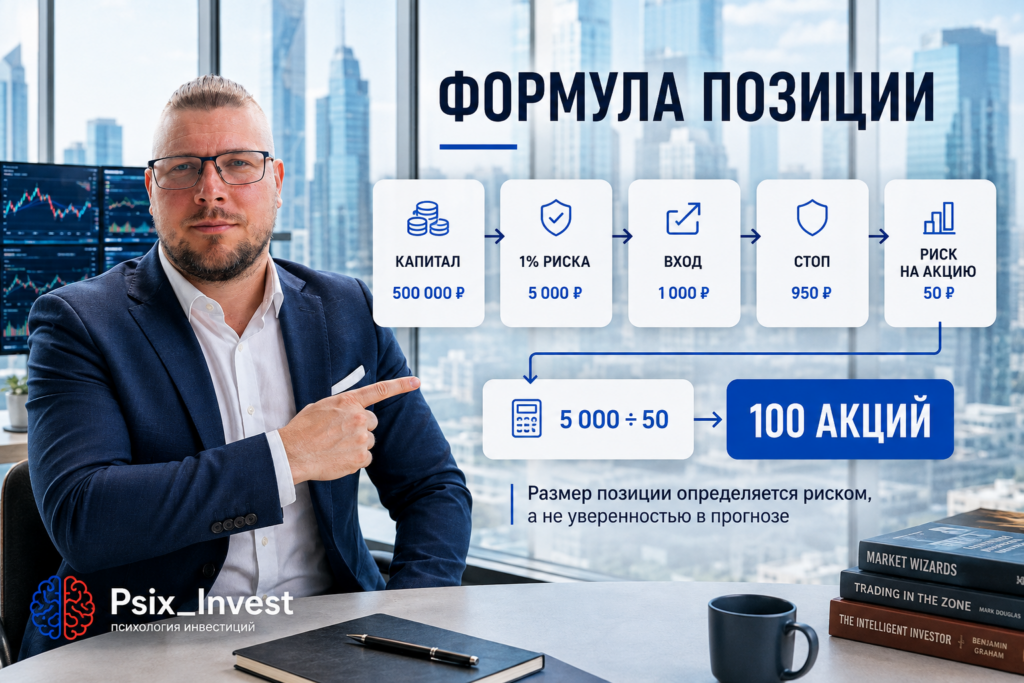
капитал — 500 000 ₽;
риск — 5 000 ₽;
акция стоит — 1 000 ₽;
уровень выхода при ошибке — 950 ₽.
Риск на одну акцию:
1 000 − 950 = 50 ₽.
Теперь делим допустимый убыток:
5 000 ÷ 50 = 100 акций.
Размер позиции:
100 × 1 000 = 100 000 ₽.
Получается:
вы используете позицию на 100 000 ₽,
но рискуете не всей этой суммой.
При исполнении выхода около запланированного уровня расчётный риск составляет примерно:
5 000 ₽.
То есть 1% капитала.
Важно: фактический убыток может оказаться больше из-за гэпа, проскальзывания, комиссии или низкой ликвидности. Поэтому 1% — лимит планового риска, а не гарантия точного результата.
🔢 Простая формула для каждой сделки
Запомните:
Размер позиции в единицах = допустимый убыток ÷ риск на одну единицу актива.
Где:
допустимый убыток — ваш 1%;
риск на единицу — разница между ценой входа и защитным выходом.
Например:
капитал — 300 000 ₽;
1% — 3 000 ₽;
вход — 250 ₽;
стоп — 240 ₽.
Риск:
10 ₽ на акцию.
Размер:
3 000 ÷ 10 = 300 акций.
Стоимость позиции:
300 × 250 = 75 000 ₽.
Вот почему размер позиции нельзя выбирать словами:
«Куплю на 100 тысяч».
«Возьму десять контрактов».
«Зайду половиной счёта».
Сначала нужно определить:
где идея перестаёт быть рабочей.
Потом:
сколько стоит ошибка.
И только после этого:
сколько покупать.
📏 Почему более широкий стоп уменьшает позицию
Возьмём тот же капитал:
500 000 ₽.
Допустимый риск:
5 000 ₽.
Теперь сравним три сделки.
| Стоп от входа | Размер позиции* | Плановый риск |
|---|---|---|
| 2% | 250 000 ₽ | 5 000 ₽ |
| 5% | 100 000 ₽ | 5 000 ₽ |
| 10% | 50 000 ₽ | 5 000 ₽ |
*Упрощённый расчёт без комиссий, гэпов и проскальзывания.
Обратите внимание.
Риск одинаковый.
Но размер позиции совершенно разный.
Если актив требует широкого стопа, позицию уменьшают.
Если стоп небольшой, расчёт допускает более крупную позицию — но только если ликвидность, волатильность и стратегия действительно позволяют такой стоп.
Это защищает от распространённой ошибки:
сначала выбрать объём, а потом пытаться подобрать под него стоп.
Правильная последовательность обратная.
⚠️ Стоп нельзя ставить там, где удобно потерять 1%
Это критически важно.
Представим:
трейдер решил рискнуть 3 000 ₽.
Он хочет купить 300 акций.
Получается стоп 10 ₽.
И человек механически ставит его на расстоянии 10 ₽ от входа.
Но рынок ничего не знает о его 3 000 ₽.
Защитный уровень должен появляться из логики сделки:
уровня поддержки;
структуры рынка;
волатильности;
условия отмены сценария.
Сначала задаётся вопрос:
«Где я пойму, что моя идея была неправильной?»
Например, ответ:
950 ₽.
Только затем рассчитывается объём.
📌 Не двигайте стоп ради желаемого размера позиции. Меняйте размер позиции ради правильного стопа.
🧠 Почему правило 1% работает ещё и психологически
Допустим, капитал:
500 000 ₽.
Трейдер открывает огромную позицию.
Через несколько минут видит:
−10 000 ₽;
−20 000 ₽;
−30 000 ₽.
Что происходит?
Рациональное мышление начинает уступать эмоциям.
Появляются:
страх;
надежда;
желание передвинуть стоп;
усреднение;
поиск подтверждающих прогнозов;
отказ признать ошибку.
Теперь другая ситуация.
До входа человек знает:
«Если я неправ, мой плановый риск около 5 000 ₽».
Убыток неприятен.
Но он заранее принят как стоимость проверки гипотезы.
🧠 Чем меньше одна ошибка угрожает капиталу, тем легче принимать рациональные решения.
🔥 Что произойдёт после серии убытков
Одна из сильных сторон процентного ограничения риска проявляется не в одной сделке.
А в серии.
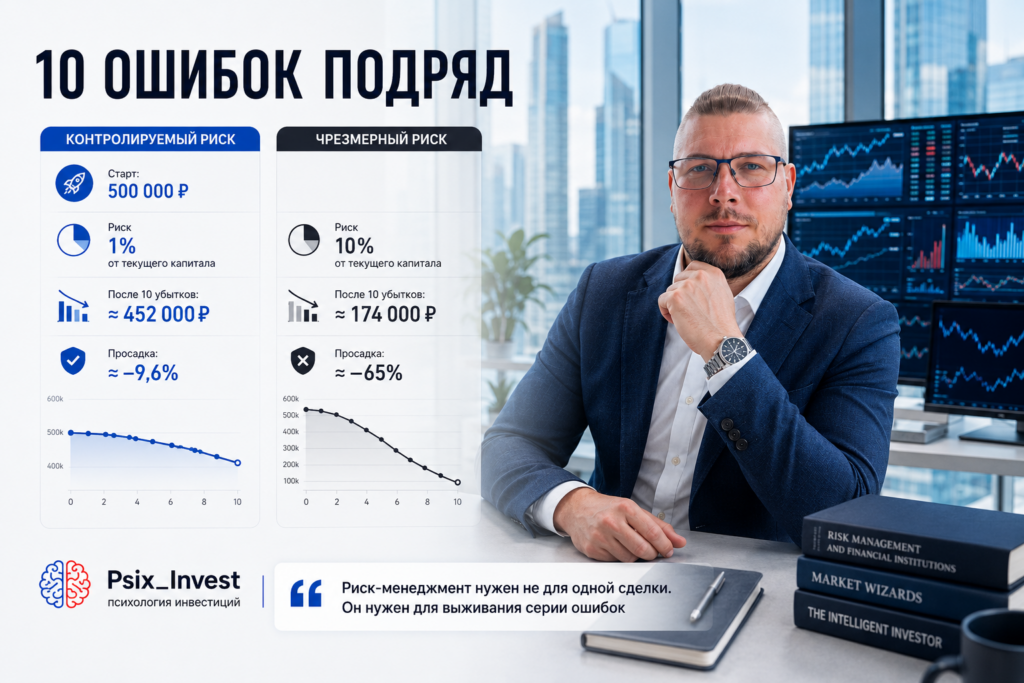
Представим капитал:
500 000 ₽.
Если каждый раз грубо терять фиксированные 5 000 ₽, десять последовательных убытков дали бы:
−50 000 ₽.
Осталось бы:
450 000 ₽.
Но при процентном подходе следующий 1% считается уже от уменьшившегося капитала.
После первой потери:
495 000 ₽.
Следующий 1%:
4 950 ₽.
После следующей:
490 050 ₽.
И так далее.
После десяти последовательных потерь по 1% от текущего капитала останется примерно:
452 000 ₽.
Просадка составит около:
9,6%.
Это тяжело.
Но капитал остаётся рабочим.
Сравним с риском 10% на сделку.
После десяти последовательных потерь по 10% от остатка останется примерно:
174 000 ₽.
То есть потеря около:
65%.
И чтобы вернуться с 174 000 ₽ к 500 000 ₽, понадобится рост примерно на:
187%.
Вот зачем нужен риск-менеджмент.
Его задача — не сделать каждую сделку прибыльной.
Его задача — не позволить серии ошибок уничтожить возможность продолжать торговлю.
🎯 1% — это не магическое число
Очень важно не превращать правило в религию.
Почему именно 1%?
Потому что это удобный ориентир, который помогает ограничивать последствия ошибки.
Но универсального процента для всех нет.
Один трейдер может использовать:
0,25%.
Другой:
0,5%.
Третий:
1%.
Некоторые стратегии допускают иной риск.
Он зависит от:
частоты сделок;
волатильности инструмента;
размера капитала;
максимальной исторической серии убытков;
стратегии;
плеча;
личной устойчивости.
Поэтому правило 1% правильнее воспринимать как:
систему ограничения риска,
а не как обязательную цифру.
Для новичка уменьшение риска часто полезнее его увеличение.
📈 А если сделка кажется почти гарантированной?
Вот здесь включается психология.
Трейдер видит:
сильный уровень;
идеальный сигнал;
новость;
объём;
подтверждение.
И думает:
«Здесь можно рискнуть больше».
Именно так риск постепенно начинает зависеть от уверенности.
Обычная сделка:
1%.
«Хорошая»:
2%.
«Идеальная»:
5%.
«Такое бывает раз в год»:
10%.
А потом оказывается, что рынок не обязан уважать вашу уверенность.
📌 Ни один анализ не превращает вероятностную сделку в гарантированную.
Размер риска должен определяться правилами системы, а не эмоциональной силой убеждения.
🚨 Правило 1% и фьючерсы: особая осторожность
Для инструментов с плечом особенно опасно смотреть только на деньги, внесённые под обеспечение позиции.
Допустим, контракт требует относительно небольшое гарантийное обеспечение.
Это не значит, что вы рискуете только этой суммой.
Цена может двигаться против позиции, а финансовый результат определяется спецификацией конкретного контракта.
Поэтому для фьючерса нужно знать:
точку входа;
уровень защитного выхода;
стоимость движения цены для одного контракта;
плановый убыток одного контракта;
допустимый общий риск.
После этого:
допустимый риск ÷ риск одного контракта = допустимое количество контрактов.
Если один контракт при вашем стопе создаёт риск 1 200 ₽,
а лимит составляет 3 000 ₽,
то:
3 000 ÷ 1 200 = 2,5.
Округлять вверх нельзя.
Максимум — 2 контракта.
Плановый риск:
2 400 ₽.
Оставшиеся 600 ₽ — не повод добавлять третий контракт.
С тремя риск составил бы:
3 600 ₽,
то есть превысил установленный лимит.
🧮 Практический алгоритм перед каждой сделкой
Используйте пять шагов.
Шаг 1. Посчитайте капитал
Например:
300 000 ₽.
Шаг 2. Определите риск
1%:
3 000 ₽.
Шаг 3. Найдите уровень отмены идеи
Например:
вход 1 500 ₽;
стоп 1 450 ₽.
Шаг 4. Посчитайте риск одной единицы
1 500 − 1 450:
50 ₽.
Шаг 5. Рассчитайте объём
3 000 ÷ 50:
60 единиц.
Стоимость позиции:
90 000 ₽.
Теперь решение основано не на ощущении.
А на заранее установленной системе.
📝 Карточка сделки: заполните до нажатия «Купить»
Скопируйте себе:
Капитал: __________ ₽
Риск на сделку: __________ %
Максимальный плановый убыток: __________ ₽
Инструмент: __________
Направление: LONG / SHORT
Цена входа: __________
Уровень отмены сценария: __________
Риск одной акции/контракта: __________ ₽
Расчётный объём: __________
Фактический объём: __________
Плановый общий риск: __________ ₽
Цель сделки: __________
Соотношение потенциальной прибыли к риску: __________
Если хотя бы один ключевой пункт неизвестен:
сделка ещё не подготовлена.
❌ 8 ошибок при использовании правила 1%
1. Считать 1% размером позиции
Это допустимый плановый убыток, а не сумма покупки.
2. Сначала выбирать объём
Объём рассчитывается после уровня выхода.
3. Ставить стоп ради красивого расчёта
Стоп определяется логикой сделки.
4. Передвигать стоп дальше
Так первоначальные 1% легко превращаются в 2–5%.
5. Усреднять убыточную позицию без нового расчёта
Дополнительный объём меняет общий риск.
6. Рисковать больше после прибыли
Серия удачных сделок не делает следующую гарантированной.
7. Игнорировать несколько связанных позиций
Три сделки по 1% могут фактически быть одной ставкой на один рыночный сценарий.
8. Забывать о проскальзывании и гэпах
Стоп не гарантирует точную цену исполнения.
🔗 Как считать риск, если открыто несколько позиций
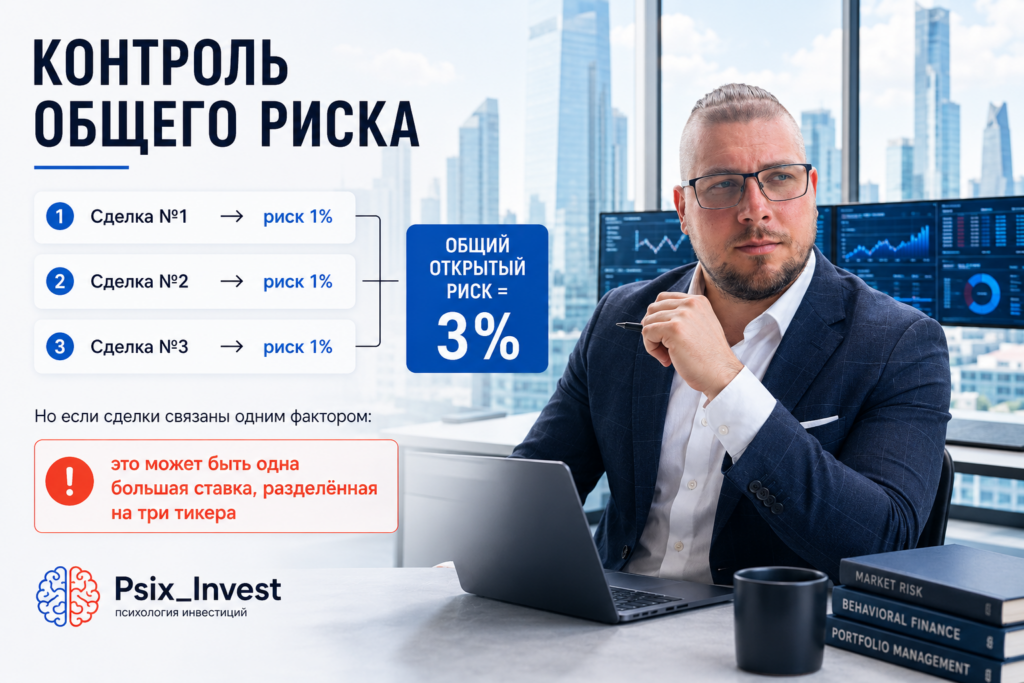
Представим:
капитал:
500 000 ₽.
Открыты три сделки.
Каждая имеет риск:
5 000 ₽.
Формально:
по 1%.
Но если все три зависят от одного движения рынка, суммарный сценарный риск может приблизиться к:
15 000 ₽ или 3% капитала.
Поэтому контролировать нужно не только:
риск одной сделки,
но и:
общий открытый риск портфеля.
Практический вопрос перед новым входом:
«Что произойдёт, если все мои текущие идеи одновременно окажутся неправильными?»
✅ Чек-лист перед входом
Перед каждой сделкой проверьте:
☑ Я знаю текущий размер капитала.
☑ Я заранее определил процент риска.
☑ Я знаю максимальный убыток в рублях.
☑ Стоп основан на логике рынка.
☑ Я посчитал риск одной единицы.
☑ Размер позиции рассчитан, а не выбран на глаз.
☑ Я не увеличил риск из-за уверенности.
☑ Я учёл уже открытые позиции.
☑ Я понимаю возможное проскальзывание.
☑ После стопа мой капитал останется полностью рабочим.
Если на несколько вопросов ответ:
«Нет»,
лучше сначала закончить расчёт.
🧠 Мини-тест
Представьте:
капитал:
400 000 ₽.
Ваш риск:
1%.
Вопрос 1. Какой максимальный плановый убыток?
Ответ:
4 000 ₽.
Вход:
800 ₽.
Стоп:
780 ₽.
Вопрос 2. Риск одной акции?
20 ₽.
Вопрос 3. Сколько акций допускает расчёт?
4 000 ÷ 20:
200 акций.
Вопрос 4. Размер позиции?
200 × 800:
160 000 ₽.
Вопрос 5. Значит ли это, что рискуем 160 000 ₽?
Нет.
При исполнении выхода около запланированного уровня расчётный убыток:
около 4 000 ₽ плюс торговые издержки и возможное проскальзывание.
Если эта логика понятна, вы поняли основу правила 1%.
🎯 Главный смысл правила 1%
Многие начинающие трейдеры сосредоточены на вопросе:
«Сколько я могу заработать?»
Риск-менеджмент заставляет сначала задать другой:
«Сколько я потеряю, если окажусь неправ?»
Это полностью меняет подход.
Вы больше не обязаны:
угадывать каждую сделку;
ловить идеальный вход;
быть правым постоянно.
Вам нужно:
контролировать последствия ошибки.
📌 Правило 1% не делает торговую стратегию прибыльной.
Оно не улучшает плохие сигналы.
Не предсказывает рынок.
Не защищает от гэпов.
Не гарантирует точное исполнение стопа.
Но оно решает другую критически важную задачу:
не позволяет одной обычной ошибке стать катастрофой для капитала.
Сначала риск.
Потом стоп.
Потом размер позиции.
И только потом:
кнопка «Купить» или «Продать». 🛡️
Именно в такой последовательности риск-менеджмент превращается из красивой теории в рабочий инструмент.
❓ Вопросы для размышления
— Знаете ли вы прямо сейчас, сколько рублей составляет 1% вашего капитала?
— Перед последней сделкой вы сначала определили стоп или сначала выбрали объём?
— Сколько потеряете, если все открытые позиции одновременно закроются по защитным уровням?
— Увеличиваете ли вы размер риска после нескольких прибыльных сделок?
Если хотя бы на один вопрос сложно ответить, это уже конкретная точка для улучшения торговой системы.
❓ FAQ
Что означает правило 1% в трейдинге?
Плановый убыток одной сделки ограничивается примерно 1% торгового капитала.
1% — это размер позиции?
Нет. Это допустимый риск. Сама позиция может занимать значительно большую часть капитала.
Как рассчитать размер позиции?
Допустимый убыток разделите на риск одной акции, контракта или другой единицы инструмента.
Обязательно ли всегда использовать именно 1%?
Нет. Это ориентир. Конкретный лимит зависит от стратегии, инструмента, капитала и допустимой просадки.
Может ли убыток оказаться больше 1%?
Да. Гэп, проскальзывание, комиссии и проблемы с ликвидностью могут увеличить фактический результат относительно расчёта.
Продолжение — в Telegram
Новые статьи о деньгах, психологии, инвестициях и реальном опыте.