
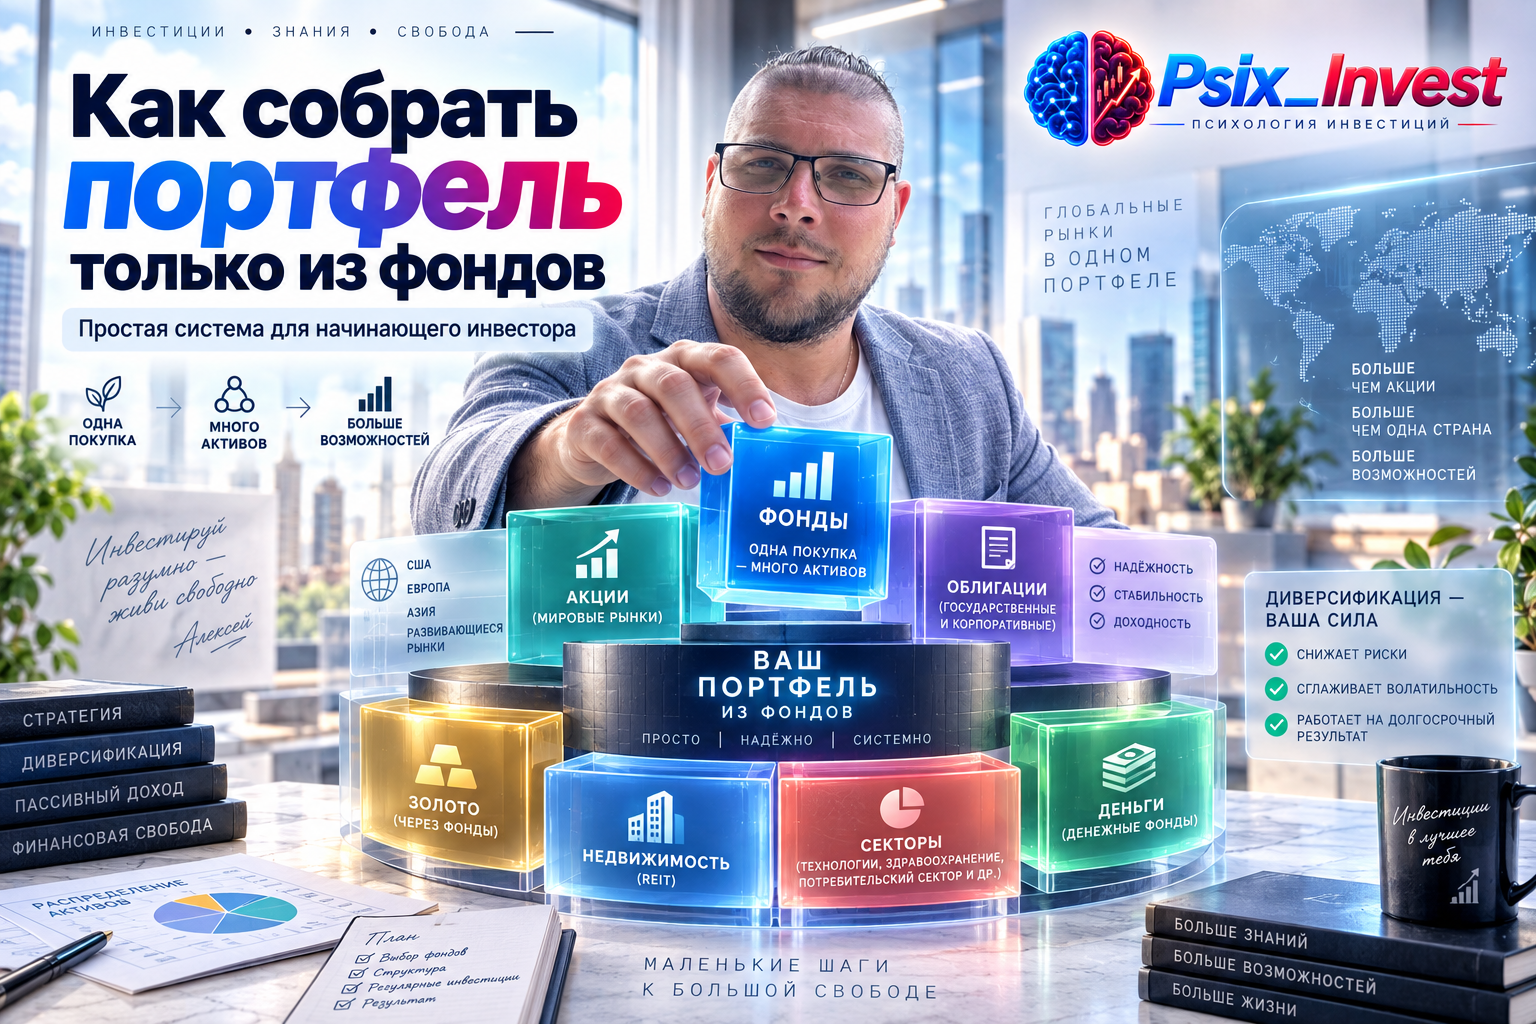
Портфель только из фондов может быть полноценной инвестиционной системой. Необязательно выбирать десятки отдельных акций и облигаций, читать отчётность каждого эмитента и постоянно решать, какую бумагу докупить. Через несколько фондов можно распределить капитал между акциями, облигациями и ликвидной частью.
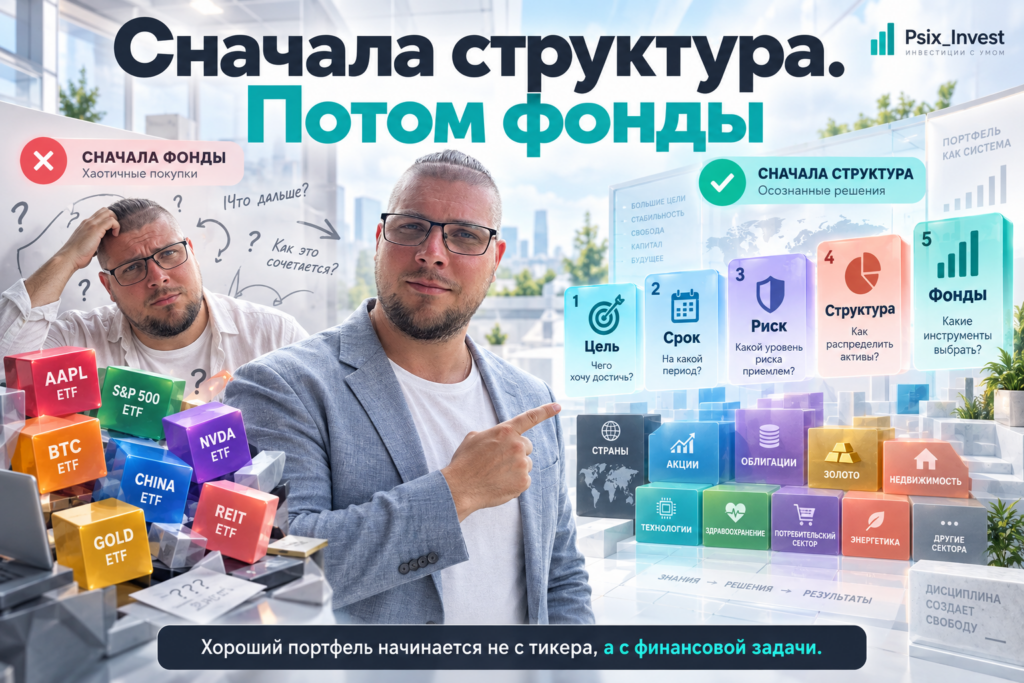
Главная ошибка — начать с выбора конкретного фонда. Сначала нужно определить цель, срок, допустимый риск и структуру портфеля. И только потом подбирать инструменты под каждую задачу.
После этой статьи вы сможете самостоятельно определить доли фондов, посчитать возможную просадку, проверить пересечения и собрать простую структуру из 2–4 инструментов.
Сначала определите не фонд, а задачу портфеля
Представьте, что вы пришли в строительный магазин и начали покупать материалы, не решив, что собираетесь строить. Хорошая плитка, дорогой кирпич и качественные окна не превратятся сами по себе в дом. Нужен проект.
С инвестициями работает похожая логика. Фонд может быть качественным сам по себе, но не подходить именно вашей цели.
Например, у человека есть 500 000 ₽, которые понадобятся через год на первоначальный взнос. Он вкладывает всю сумму в фонд акций. Перед использованием денег рынок падает на 25%.
Исходные данные:
- капитал — 500 000 ₽;
- падение — 25%;
- убыток — 125 000 ₽;
- остаток — 375 000 ₽.
Фонд не обязательно был плохим. Ошибка заключалась в несоответствии инструмента сроку.
Если другой человек инвестирует те же 500 000 ₽ на 15 лет и готов переносить временные просадки, высокая доля акций может быть для него гораздо более логичной.
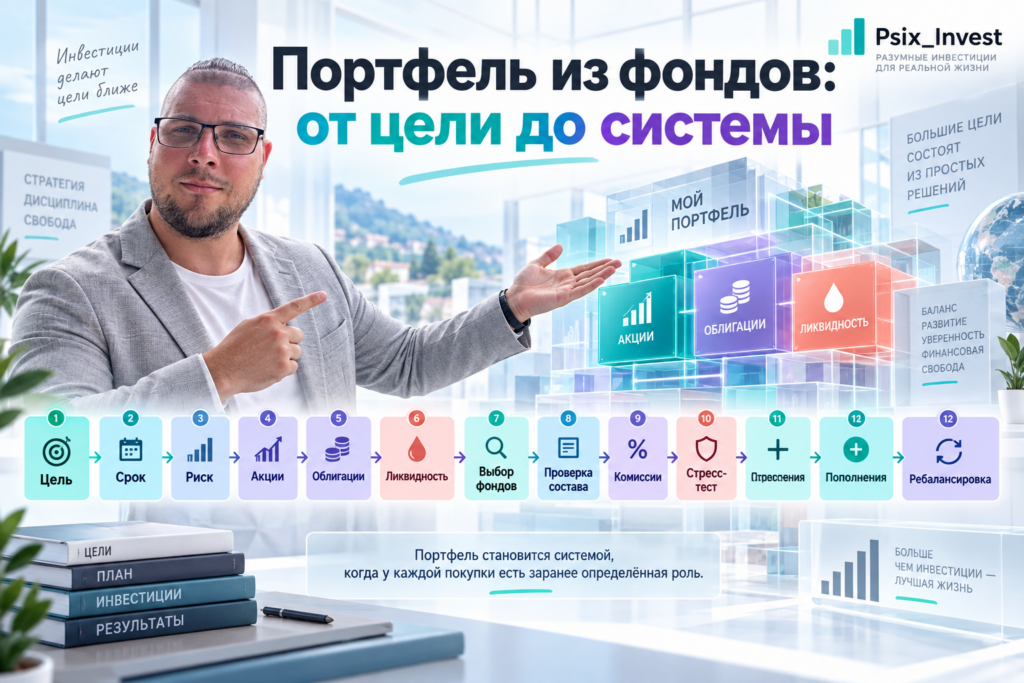
Правильный порядок выглядит так: цель → срок → допустимый риск → структура портфеля → выбор фондов. Если начать с последнего пункта, портфель легко превращается в набор случайных покупок.
Статья: Первый инвестиционный портфель через фонды
Как связать срок и риск
Универсальной таблицы, подходящей каждому инвестору, нет. Но можно использовать рабочую логику:
- деньги нужны в ближайшее время — важнее сохранность и ликвидность;
- горизонт несколько лет — риск акций нужно ограничивать;
- горизонт долгий — можно рассматривать более высокую долю активов роста;
- чем ближе цель, тем меньше должна быть зависимость результата от краткосрочного движения рынка.
Перед покупкой любого фонда задайте себе вопрос: что произойдёт с моей целью, если этот инструмент временно упадёт на 20–30%?
Если ответ звучит как «мне придётся отложить покупку квартиры, лечение или обучение», риск, вероятно, слишком велик для этой задачи.
Из каких блоков можно собрать портфель только из фондов
Для начинающего инвестора удобнее мыслить не тикерами, а функциями. Простейшая конструкция состоит из трёх блоков.
Фонд акций — блок роста
Он даёт участие в потенциальном росте бизнеса и рынка. При этом стоимость может заметно колебаться, поэтому именно эта часть обычно формирует основную просадку портфеля в плохие периоды.
При выборе фонда акций полезно проверить:
- какой индекс или стратегию он использует;
- сколько компаний находится внутри;
- долю десяти крупнейших позиций;
- отраслевую структуру;
- комиссию;
- ликвидность.
Индексный фонд следует правилам выбранного индекса. Активно управляемый фонд формируется по стратегии управляющего. Это разные механизмы, и сравнивать их нужно с учётом этого различия.
Фонд облигаций — блок стабильности
Облигационный фонд может снизить общую волатильность портфеля по сравнению со структурой, состоящей только из акций. Но слово «облигационный» не означает одинаковый риск.
Внутри могут находиться:
- государственные облигации;
- корпоративные бумаги;
- короткие выпуски;
- длинные выпуски;
- эмитенты разного кредитного качества.
Фонд длинных облигаций обычно сильнее реагирует на изменение процентных ставок, чем фонд коротких бумаг. Поэтому смотреть нужно не только название, но и состав.
Фонд денежного рынка — блок ликвидности
Такой фонд может использоваться для временного размещения части капитала, ожидания ребалансировки или снижения доли более волатильных инструментов.
Но инвестиционная ликвидность и финансовая подушка — не одно и то же. Резерв на непредвиденные расходы лучше рассматривать отдельно от инвестиционного портфеля.
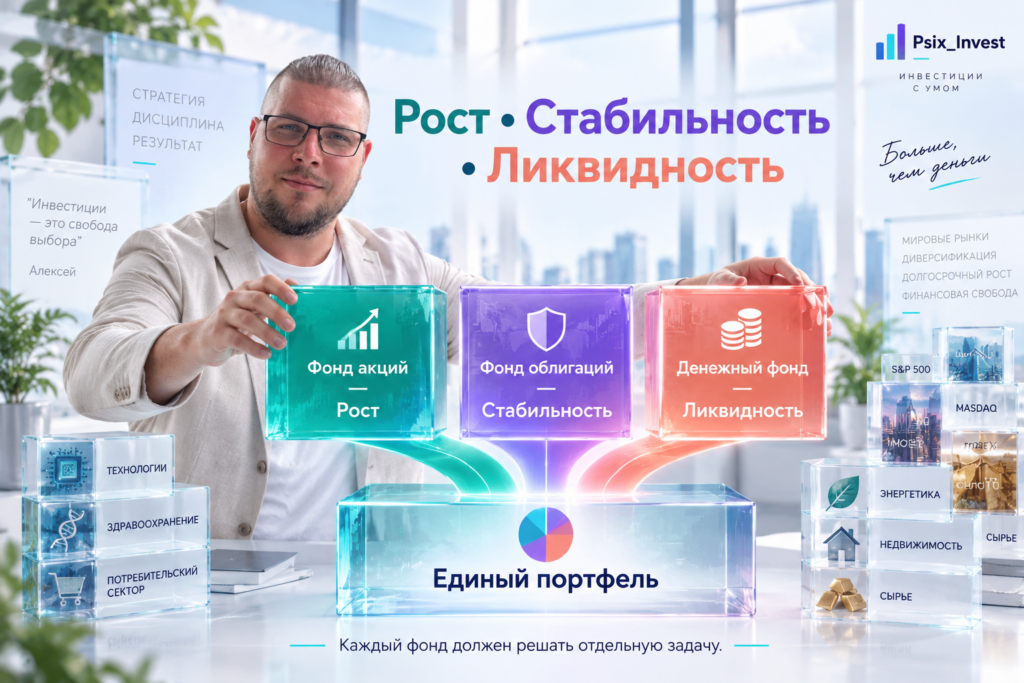
Если каждый фонд выполняет отдельную функцию — рост, стабильность или ликвидность — структура остаётся понятной. Если вы не можете объяснить назначение фонда одним предложением, возможно, он добавлен в портфель без необходимости.
Как выбрать пропорции: три понятных модели
Нет универсального процента акций и облигаций для всех. Но можно разобрать несколько моделей, чтобы увидеть механику.
Осторожная модель
Допустим:
- 20% — фонд акций;
- 60% — фонд облигаций;
- 20% — денежный рынок.
При капитале 500 000 ₽:
- акции — 100 000 ₽;
- облигации — 300 000 ₽;
- ликвидность — 100 000 ₽.
Плюс модели — меньшая зависимость от падения рынка акций. Минус — потенциал роста обычно ниже, чем у портфеля с большей долей акций.
Умеренная модель
Например:
- 50% — акции;
- 40% — облигации;
- 10% — ликвидность.
На 500 000 ₽:
- 250 000 ₽ — акции;
- 200 000 ₽ — облигации;
- 50 000 ₽ — денежная часть.
Такой вариант уже заметно сильнее зависит от рынка акций, но одновременно сохраняет значительную стабилизирующую часть.
Более агрессивная модель
Например:
- 80% — акции;
- 15% — облигации;
- 5% — ликвидность.
На 500 000 ₽:
- 400 000 ₽ — акции;
- 75 000 ₽ — облигации;
- 25 000 ₽ — денежный рынок.
Потенциал роста выше, но и просадки могут быть значительно тяжелее психологически.
Стресс-тест
Возьмём агрессивную структуру. Предположим, фонд акций снизился на 35%, облигационный — на 5%, а денежная часть почти не изменилась.
Расчёт:
- 400 000 ₽ × 35% = 140 000 ₽ убытка;
- 75 000 ₽ × 5% = 3 750 ₽ убытка;
- общий минус — около 143 750 ₽.
Стоимость портфеля снизится примерно с 500 000 ₽ до 356 250 ₽.
Просадка — около 28,8%.
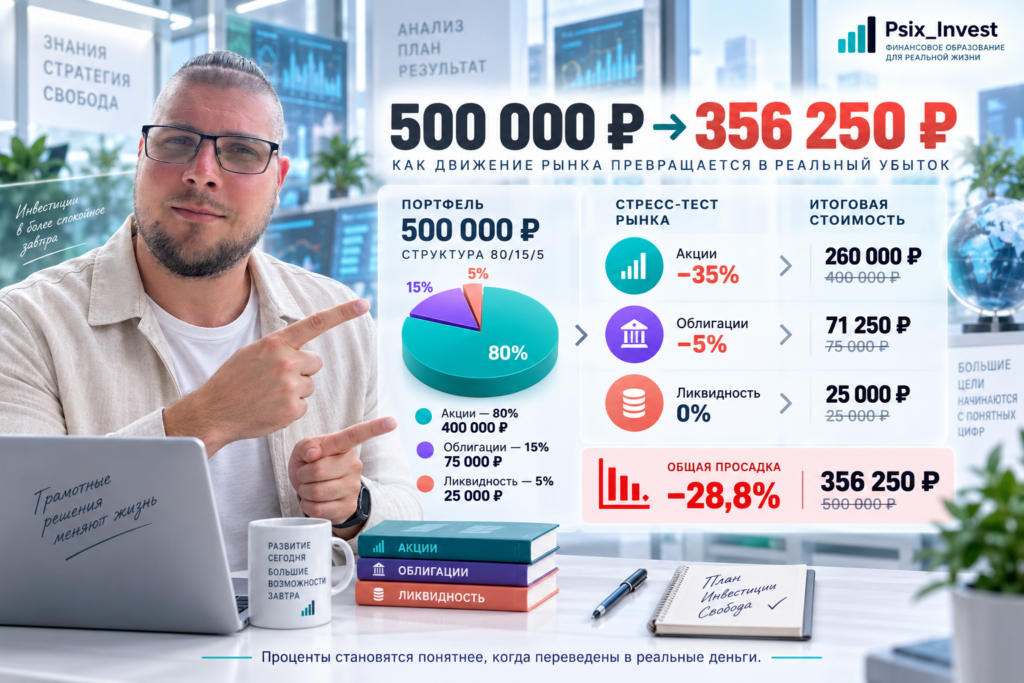
Риск лучше оценивать не фразой «я готов к высокой волатильности», а конкретной суммой. Если минус 143 750 ₽ заставит вас продать всё в панике, такая структура для вас слишком агрессивна, даже если она красиво выглядит на бумаге.
Сколько фондов действительно нужно
Новичку часто кажется, что больше фондов означает лучшую диверсификацию. Это неверно.
Можно иметь десять фондов и при этом оставаться сильно зависимым от одних и тех же компаний. А можно использовать три фонда, которые выполняют три разные функции.
Часто простая конструкция выглядит так:
- один широкий фонд акций;
- один фонд облигаций;
- один фонд денежного рынка;
- при необходимости один дополнительный фонд под отдельную задачу.
То есть 2–4 фонда уже могут создать полноценный базовый портфель.
Статья: Почему диверсификация снижает риск
Как возникает скрытое дублирование
Допустим, вы купили три фонда по 100 000 ₽.
Компания X занимает:
- 20% первого фонда;
- 15% второго;
- 10% третьего.
В рублях:
- 20 000 ₽;
- 15 000 ₽;
- 10 000 ₽.
Итого — 45 000 ₽ из 300 000 ₽.
То есть одна компания фактически занимает 15% всего портфеля, хотя напрямую вы её не покупали.
Поэтому перед добавлением нового фонда сравнивайте топ-10 позиций.
Если фонды почти полностью повторяют друг друга, новый тикер может не улучшить структуру.
Больше фондов не означает больше диверсификации. Новая позиция имеет смысл только тогда, когда она добавляет новую функцию или реально меняет распределение риска.
Статья: Ошибки новичков при покупке фондов
Как проверить конкретный фонд перед покупкой
После того как структура определена, можно переходить к выбору инструмента.
У каждого фонда стоит проверить пять групп параметров.
1. Состав
Посмотрите:
- сколько активов внутри;
- какие топ-10;
- сколько процентов они занимают;
- какие отрасли доминируют.
Если фонд содержит 80 компаний, но десять крупнейших занимают 75%, реальная концентрация выше, чем кажется по количеству бумаг.
2. Стратегия
Определите, что именно делает фонд.
Он может:
- отслеживать широкий индекс;
- следовать отраслевому индексу;
- инвестировать в облигации;
- использовать активное управление;
- размещать деньги в инструментах денежного рынка.
Покупать фонд без понимания стратегии — всё равно что покупать автомобиль, не зная, нужен вам грузовик или городской хэтчбек.
3. Комиссия
Процент лучше сразу переводить в рубли.
Допустим, вы вкладываете 1 000 000 ₽.
Фонд А — комиссия 0,5%.
Примерный расход:
1 000 000 × 0,5% = 5 000 ₽ в год.
Фонд Б — комиссия 1,5%.
Примерно:
15 000 ₽.
Разница — 10 000 ₽ в год.
Это не означает, что фонд Б автоматически хуже. Но вы должны понимать, за что платите дополнительные расходы.
4. Спред и ликвидность
Спред — разница между лучшей ценой покупки и продажи.
Если купить пай можно по 102 ₽, а продать в этот же момент — по 100 ₽, разница около 2%.
При позиции 200 000 ₽ это соответствует примерно 4 000 ₽ ценового разрыва.
Особенно внимательно стоит смотреть на этот параметр при крупных сделках.
5. Роль в портфеле
Последний вопрос самый важный:
Что изменится после покупки?
Например:
- увеличится доля акций;
- уменьшится концентрация;
- появится облигационный блок;
- добавится ликвидность;
- появится новый рынок или сектор.
Если ничего принципиально не меняется, фонд может быть лишним.
[Внутренняя ссылка: Комиссии фондов: незаметный расход]
Как пополнять и ребалансировать портфель
Собрать структуру один раз недостаточно. Со временем доли изменяются.
Допустим, целевая структура:
- 50% акции;
- 40% облигации;
- 10% денежный рынок.
Начальный капитал — 500 000 ₽:
- 250 000 ₽;
- 200 000 ₽;
- 50 000 ₽.
Через год акции сильно выросли, и структура стала:
- 62% акции;
- 30% облигации;
- 8% денежная часть.
Формально стоимость портфеля выросла. Но риск тоже изменился: теперь он заметно сильнее зависит от акций.
Ребалансировка — это возврат к целевым долям.
Сделать это можно двумя способами:
- направлять новые деньги преимущественно в отставшие блоки;
- частично продавать выросшую часть и перераспределять капитал.
Для начинающего инвестора первый способ часто проще, потому что позволяет корректировать структуру без лишних продаж.
Пример с ежемесячным пополнением
Вы инвестируете 30 000 ₽ ежемесячно.
Целевая структура 50/40/10.
Базовое распределение:
- 15 000 ₽ — акции;
- 12 000 ₽ — облигации;
- 3 000 ₽ — денежный рынок.
Но если акции уже выросли до 60%, необязательно продолжать покупать их в той же пропорции. Новое пополнение можно сильнее направить в облигации и денежную часть.
Регулярные покупки и ребалансировка — разные механизмы. Первые распределяют точки входа во времени, вторая возвращает портфель к целевой структуре риска.
Алгоритм: как собрать портфель из фондов с нуля
Используйте эту последовательность.
- Определите цель: зачем нужны деньги.
- Запишите срок: когда они понадобятся.
- Отделите финансовую подушку от инвестиционного капитала.
- Определите допустимую просадку в процентах.
- Переведите её в рубли.
- Выберите долю акций.
- Определите долю облигаций.
- Решите, нужна ли ликвидная часть.
- Найдите по одному базовому фонду под каждую функцию.
- Проверьте состав и топ-10.
- Сравните фонды на пересечения.
- Посчитайте комиссии в рублях.
- Проверьте спред.
- Проведите стресс-тест.
- Запишите правило ежемесячного пополнения.
- Установите правило ребалансировки.
После этого портфель уже строится как система, а не как набор понравившихся тикеров.
Чек-лист готовности
Перед первой покупкой убедитесь, что можете ответить:
- зачем нужен каждый фонд;
- какую долю он займёт;
- что находится внутри;
- насколько концентрирован топ-10;
- нет ли повторов с другими фондами;
- сколько составляет комиссия в рублях;
- какова возможная просадка;
- что произойдёт с портфелем при падении рынка;
- сколько вы будете вносить каждый месяц;
- когда будете корректировать доли.
Частые вопросы
Можно ли собрать весь инвестиционный портфель только из фондов?
Да. Через фонды можно получить доступ к акциям, облигациям, денежным инструментам и другим активам. Но качество портфеля зависит от выбранной структуры и состава конкретных фондов.
Сколько фондов нужно новичку?
Универсального числа нет. Часто 2–4 фондов достаточно, если каждый выполняет отдельную функцию и между ними нет лишнего дублирования.
Можно ли держать только один фонд?
Можно, но тогда весь инвестиционный результат будет зависеть от его класса активов и стратегии. Например, один фонд акций не заменяет полноценную структуру с разным уровнем риска.
Нужно ли постоянно менять фонды?
Нет. Причиной замены должны быть изменения стратегии, структуры, расходов или вашей цели, а не просто то, что другой фонд недавно показал лучшую доходность.
Как часто проверять портфель?
Постоянный ежедневный контроль обычно не нужен. Полезнее периодически смотреть, насколько фактические доли отклонились от целевых, и выполнять заранее установленное правило ребалансировки.
Что сделать сегодня за 20 минут
Возьмите лист бумаги или таблицу и создайте три строки:
- рост;
- стабильность;
- ликвидность.
Напротив каждой строки поставьте желаемую долю так, чтобы сумма была 100%.
После этого впишите максимум по одному базовому фонду в каждый блок. Для каждого фонда выпишите топ-10, комиссию и его функцию.
Затем посчитайте стресс-сценарий: что произойдёт с вашим капиталом, если фонд акций упадёт на 30%.
Если результат в рублях вас пугает настолько, что вы захотите всё продать, уменьшите риск сейчас, а не после падения.
Вывод
Портфель только из фондов не обязан быть сложным. Наоборот, одно из его главных преимуществ — возможность построить понятную структуру из небольшого числа инструментов.
Сначала определите цель, срок и допустимый риск. Затем распределите капитал между ростом, стабильностью и ликвидностью. Только после этого выбирайте конкретные фонды и проверяйте их состав, расходы и пересечения.
Новичку не нужно стремиться к максимальному количеству фондов. Гораздо полезнее понимать, какую задачу выполняет каждый инструмент и как он влияет на весь портфель.
Следующий раз, когда захотите купить новый фонд, не спрашивайте сначала: «Насколько он вырос?»
Спросите:
«Какую новую функцию он добавит моему портфелю?»
Если ответа нет, возможно, новая покупка вам вообще не нужна.
Продолжение — в Telegram
Новые статьи о деньгах, психологии, инвестициях и реальном опыте.


